
Kāpēc savstarpējos norēķinus vērts salīdzināt biežāk nekā reizi gadā?
Komercziņa
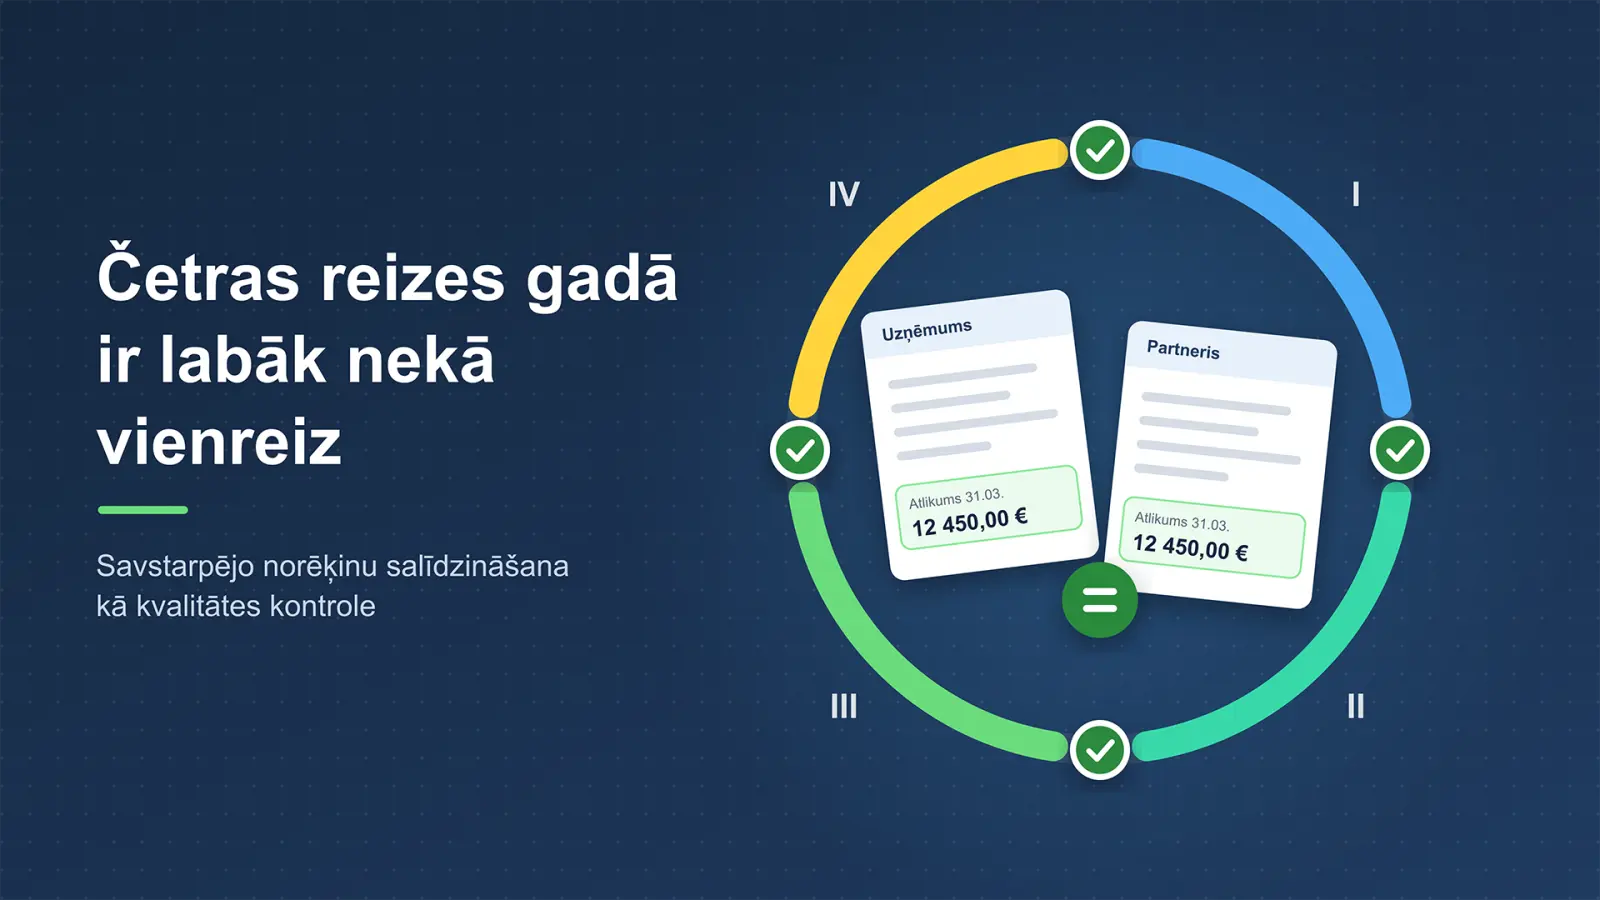
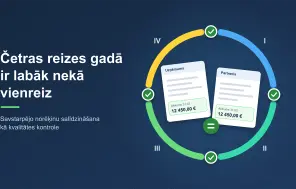
Lielākā daļa uzņēmumu salīdzina norēķinus ar partneriem tikai gada beigās, jo to prasa inventarizācija. Taču martā radusies kļūda janvārī jau ir desmit mēnešus veca. Salīdzināšana reizi ceturksnī ļauj to atrast, kamēr dokumenti vēl ir svaigi un labojumi lēti.
Ievads
Katru janvāri grāmatvedības nodaļas visā Latvijā dara vienu un to pašu: sūta desmitiem vai simtiem salīdzināšanas aktu, gaida atbildes un meklē, kāpēc partnera atlikums nesakrīt ar uzņēmuma uzskaiti. Bieži izrādās, ka starpība radusies martā vai jūnijā, un neviens vairs neatceras, kāpēc. Ja salīdzināšanu veic reizi ceturksnī, gada slēgšana kļūst par formalitāti, nevis izmeklēšanu.
Kas ir savstarpējo norēķinu salīdzināšana
Salīdzināšanas akts ir dokuments, kurā uzņēmums norāda, cik pēc tā uzskaites tas ir parādā partnerim vai partneris tam. Parasti aktā norāda atlikumu noteiktā datumā, dažreiz arī apgrozījumu par periodu. Partneris to pārbauda pret savu uzskaiti un apstiprina vai norāda savus skaitļus.
Grāmatvedības kārtošanas noteikumu (MK 2021. gada 21. decembra noteikumi Nr. 877) 68. punkts paredz, ka inventarizācijā prasījumu un saistību summas salīdzina ar debitoriem un kreditoriem. Šim nolūkam var izmantot pašapkalpošanās portālus vai citus savstarpēji saskaņotus elektroniskos kanālus. Ja partneris līdz inventarizācijas termiņa beigām nav informējis par atšķirībām, datus uzskata par salīdzinātiem.
Šis „klusēšanas princips” atvieglo gada slēgumu formāli, bet kļūdas tas neatrod. Ja partneris neatbild, tas nenozīmē, ka skaitļi ir pareizi, tikai to, ka neviens tos nav pārbaudījis. Normatīvie akti nosaka minimumu, bet labai praksei ar to nepietiek. Tie arī ļauj uzņēmuma vadītājam paredzēt periodiskas inventarizācijas (79.2. apakšpunkts), tāpēc ceturkšņa salīdzināšanu var iekļaut uzņēmuma grāmatvedības organizācijas dokumentos.
Kāpēc ar gada beigām nepietiek
Kļūdas krājas. Divreiz iegrāmatots rēķins, nepareizam rēķinam piesaistīts maksājums vai aizmirsts kredītrēķins pats no sevis nepazūd. Pēc 12 mēnešiem tos atrast ir daudzkārt grūtāk nekā pēc trim.
Mainās cilvēki. Partnera grāmatvedis, kurš zināja atbildi, var būt jau aizgājis no uzņēmuma.
Janvāra sastrēgums. Gada beigās aktus sūta visi vienlaikus, tāpēc atbildes kavējas tieši tad, kad laika ir vismazāk.
Labojumi kļūst dārgi. Ja kļūda skar jau iesniegtu PVN deklarāciju vai slēgtu periodu, jāiesniedz precizējumi un dažkārt jāsniedz arī skaidrojumi VID.
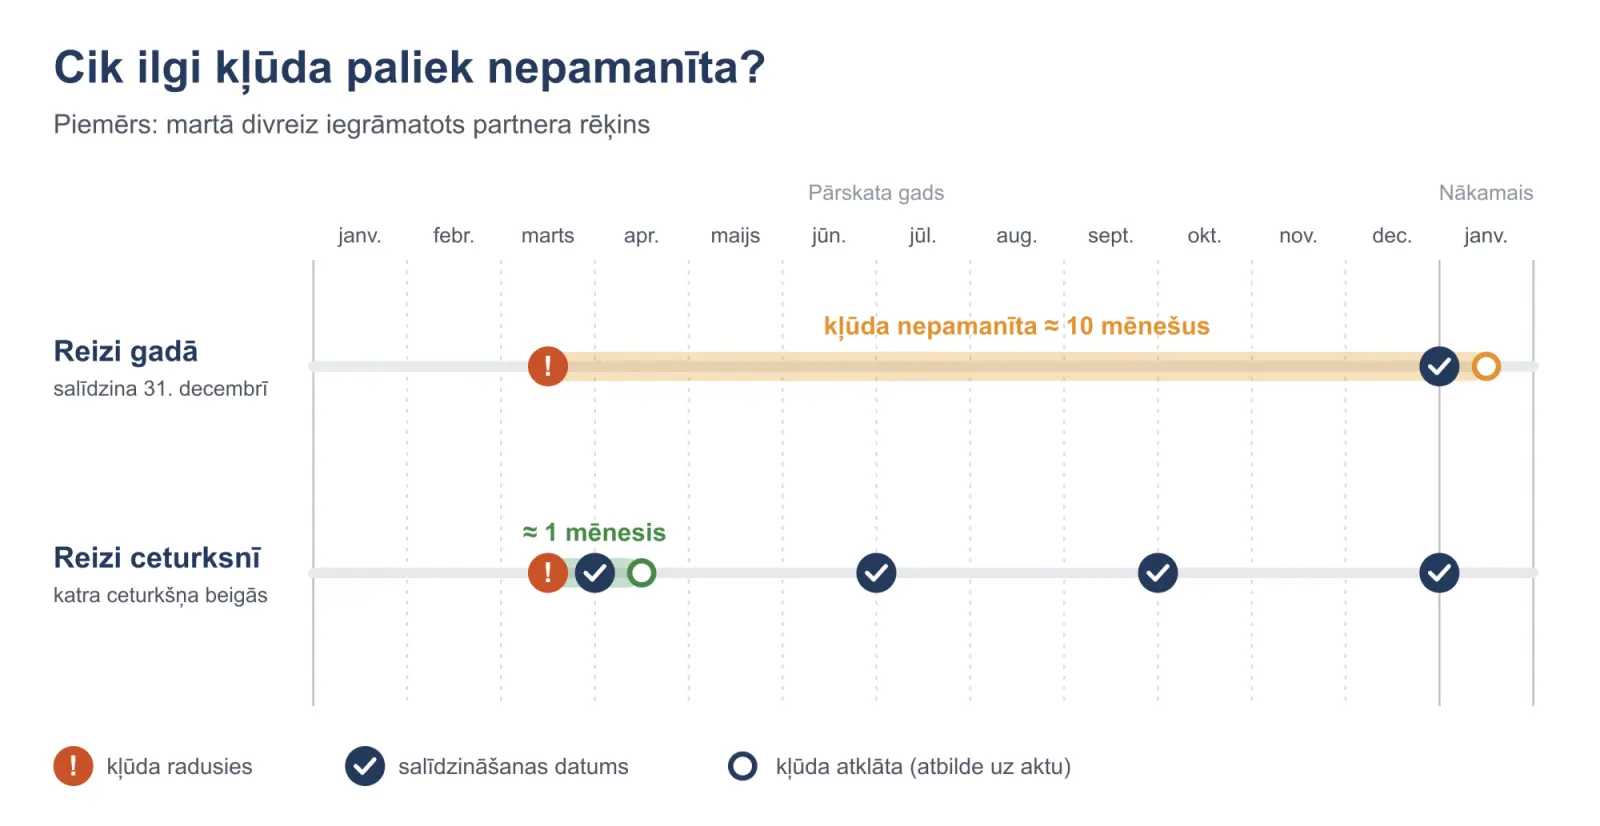
Martā radusies kļūda: salīdzinot reizi gadā, tā atklājas tikai nākamā gada janvārī, salīdzinot reizi ceturksnī – jau aprīlī.
Ko dod salīdzināšana reizi ceturksnī
Precīzāka uzskaite. Neatbilstības atklājas, kamēr dokumenti ir svaigi un iesaistītie cilvēki tos atceras.
Pareizs PVN. Rēķinu kļūdas ietekmē priekšnodokli un aprēķināto nodokli. Tās ir vienkāršāk labot, kamēr attiecīgais taksācijas periods ir nesens.
Kontrolēta naudas plūsma. Apstiprināts atlikums ir skaidrs pamats maksājuma pieprasījumam. Partneris, kurš ilgstoši neatbild vai apstrīd summu, ir agrīns brīdinājuma signāls.
Spēcīgāka pozīcija strīdā. Partnera apstiprināts akts apliecina, ka parāds ir atzīts, un ir noderīgs pierādījums piedziņā.
Vieglāks gada pārskats un revīzija. Revidenti pieprasa atlikumu apstiprinājumus. Ja trīs ceturkšņu akti ir kārtībā, gada beigās atliek saskaņot tikai pēdējā ceturkšņa darījumus.
Ticami dati vadībai. Debitoru un kreditoru atlikumi, uzkrājumi šaubīgiem parādiem un likviditātes rādītāji balstās uz skaitļiem, kurus apstiprinājušas abas puses.
Mazāks krāpšanas risks. Fiktīvi rēķini, dubulti maksājumi un neatļautas atlaides visātrāk atklājas brīdī, kad otra puse redz savu atlikumu.
Kāpēc uzņēmumi to nedara
Atbilde ir vienkārša: tas ir darbietilpīgi. Katram partnerim jāsagatavo akts, jāatrod pareizā e-pasta adrese un jānosūta PDF. Pēc tam jāatgādina, jāsaņem atbilde, bieži citā formātā, un viss jāsavelk tabulā. Ja partneru ir simts, četras reizes gadā tie ir četri simti šādu ciklu.
Kā padarīt to vienkāršu
Izvēlieties partnerus pēc būtiskuma: lielākie atlikumi, ilgstoši neapmaksāti rēķini, jauni partneri. Pārējiem pietiek ar salīdzināšanu gada beigās.
Nosakiet vienotu datumu, piemēram, ceturkšņa pēdējo dienu, un sūtiet aktus nākamā mēneša pirmajās divās nedēļās.
Nostipriniet kārtību grāmatvedības organizācijas dokumentos, lai process nebūtu atkarīgs no viena darbinieka.
Automatizējiet sagatavošanu, sūtīšanu un atgādinājumus. Cilvēka laiks jāvelta neatbilstību skaidrošanai, nevis e-pastiem.
Saldo.link: salīdzināšana bez papīra un e-pastu ķēdēm
www.saldo.link
Saldo.link ir Latvijā izstrādāts tiešsaistes rīks savstarpējo norēķinu salīdzināšanai – viens no elektroniskajiem risinājumiem, kuru izmantošanu Grāmatvedības kārtošanas noteikumi tagad paredz tieši. Tas darbojas šādi:
Sagatavošana. Aktus ar atlikumiem, apgrozījumu, garantijām un avansiem var izveidot manuāli, ielādēt no Excel veidnes vai importēt tieši no Visma Horizon.
Sūtīšana. Katrs partneris saņem e-pastu ar personīgu saiti. E-pasta adreses sistēma iesaka no iepriekš apstiprinātiem aktiem.
Partnera atbilde. Partneris atver aktu pārlūkā bez reģistrācijas, ievada savus skaitļus un apstiprina vai noraida aktu. Sūtītājs uzreiz saņem paziņojumu.
Kontrole. Katra akta statuss (nosūtīts, atvērts, apstiprināts, noraidīts) ir redzams vienā sarakstā. Ja partneris 10 dienu laikā neatbild, sistēma vienu reizi automātiski nosūta atgādinājumu.
Ārvalstu partneri. Saskarne un vēstules pieejamas 12 valodās, un vēstules valodu nosaka partnera valsts.
Dokumenti. Aktus var eksportēt PDF un Excel formātā. Partneriem bez e-pasta var izdrukāt papīra aktu ar QR kodu, kas ved uz tiešsaistes atbildi.
Cena. 36 EUR gadā par vienu lietotāju ar neierobežotu aktu skaitu.
Secinājums
Salīdzināšana reizi ceturksnī nav papildu birokrātija. Tā ir lēta kvalitātes kontrole, kas uzlabo uzskaites precizitāti, pasargā naudas plūsmu un atvieglo gada pārskata sagatavošanu. Ja process ir automatizēts, četras salīdzināšanas reizes gadā prasa mazāk darba nekā viena haotiska janvāra kampaņa.
Citi raksti
Komentāri
(0)Komentāri pieejami tikai reģistrētiem lietotājiem
Pieslēdzieties vai izveidojiet kontu, lai skatītu un rakstītu komentārus.
Vēlies saņemt aktuālo informāciju?
Ievadiet savu e-pasta adresi, lai mēs Jūs varam informēt par aktuālo biznesā, nodokļu jautājumos un citās nozarēs.