Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

VID vērš uzmanību uz e-kvīšu piemērošanu un biežāk pieļautajām kļūdām
Valsts ieņēmumu dienests (VID) ir aktualizējis metodisko materiālu par elektroniski sagatavoto reģistrēto kvīšu (e-kvīšu) izmantošanas praksi. Metodiskajā materiālā apkopoti gan būtiskākie piemērošanas nosacījumi, gan arī ikdienas uzskaitē biežāk pieļautās sistēmu un procedūru kļūdas, no kurām grāmatvežiem un uzņēmumu vadītājiem būtu jāizvairās.Kurš un kādos gadījumos drīkst izmantot e-kvītis?E-kvītis ar VID Elektroniskās deklarēšanas sistēmā (EDS) ģenerētu numuru ir paredzētas tiem nodokļu maksātājiem, kuriem normatīvie akti noteiktos apstākļos ļauj strādāt bez kases aparāta. Praksē šis atbrīvojums visbiežāk attiecas uz veselības aprūpes pakalpojumu sniedzējiem un pasta komersantiem. Kvīts jāizsniedz par katru darījumu, saņemot samaksu skaidrā naudā, ar maksājumu karti vai izmantojot mobilās lietotnes.Veselības aprūpes nozarē e-kvīšu izmantošanai ir noteiktas stingras robežas. Tās drīkst noformēt tikai par darījumiem, kas ir tieši saistīti ar ārstniecības procesa nodrošināšanu — piemēram, ārstu konsultācijām, diagnostiku, laboratoriskajiem izmeklējumiem, rehabilitāciju vai manipulāciju laikā izlietotajiem medicīniskajiem materiāliem. Turpretim par darījumiem, kam nav tiešas saiknes ar veselības aprūpi — kā skaistumkopšanas un kosmetologa pakalpojumiem bez...
Kā grāmatvedim bez priekšzināšanām formulēt darba uzdevumus mākslīgajam intelektam? Skaidrosim to 21. oktobra e-seminārā!
Mākslīgais intelekts (MI) grāmatveža darbā jau tagad var palīdzēt analizēt datus, strādāt ar Excel, apstrādāt dokumentus, apkopot informāciju un sagatavot tekstus. Taču līdz ar iespējām rodas arī praktisks jautājums: kā grāmatvedim sākt izmantot MI, ja līdz šim ar šiem rīkiem nav bijusi pieredze? Nav uzreiz jāapgūst sarežģītas tehnoloģijas, sākt var ar pavisam vienkāršiem uzdevumiem! Tieši tāpēc BILANCES AKADĒMIJA 21. oktobrī plkst. 10.00–12.00 rīko e-semināru “AI grāmatvežiem, mākslīgā intelekta lietošanas iesācējiem. Soli pa solim, praktiski”. Seminārs veidots tiem grāmatvežiem un finanšu jomas speciālistiem, kuri vēlas saprast, kā MI darbojas un kā to praktiski izmantot ikdienas darbā. Iepriekšējas zināšanas nav nepieciešamas, un nav vajadzīgs arī maksas MI rīku abonements.E-semināru vadīs Baiba Rundāne, Mag. paed., zvērināta revidenta asistente, ILATAX, kura ikdienā izmanto MI finanšu analīzē un darba procesu efektivizēšanā.Semināra dalībniekiem pēc pasākuma būs pieejams arī videoieraksts, ko iespējams atkārtoti skatīties portālā BilancePLZ (plz.lv) savā personīgajā profila kontā sadaļā "MANI VIDEO".Nav jābūt tehnoloģiju ekspertamViena no izplatītākajām...
VID informācijas sistēmu uzlabošanai novirzīs 4,5 miljonus eiro
Valdība 13. oktobrī atbalstīja 4,5 miljonu eiro Eiropas Savienības (ES) finansējuma novirzīšanu Valsts ieņēmumu dienesta (VID) informācijas sistēmu modernizācijai. Plānots pilnveidot nodokļu maksātāju pašapkalpošanās vidi Elektroniskās deklarēšanas sistēmā (EDS), kā arī modernizēt gada pārskatu iesniegšanas un apstrādes procesu.Uzlabos VID klientu pašapkalpošanās vidiProjektam “VID klientu pašapkalpošanās vides attīstība” paredzēts finansējums 1,5 miljonu eiro apmērā. No tā 1,275 miljonus eiro nodrošinās Eiropas Reģionālās attīstības fonds (ERAF), bet 225 000 eiro – valsts budžets.Finanšu ministrija (FM) norāda, ka pašreizējā VID klientu pašapkalpošanās vide, tostarp Nodokļu maksātāju apziņošanas sistēma (NMAS), un saziņas funkcionalitāte ir ierobežota gan tehnoloģiski, gan lietojamības ziņā.NMAS nenodrošina pietiekami ērtu un efektīvu manuālu un automātisku ziņojumu sagatavošanu, nosūtīšanu un izmantošanu. Savukārt EDS ir pieejams liels datu apjoms, taču to strukturēšana un meklēšana nav pietiekami intuitīva un lietotāju vajadzībām pielāgota.EDS ieviesīs jaunu saziņas risinājumuProjekta ietvaros plānots aizstāt tehnoloģiski novecojušo saziņas risinājumu ar jaunu, kas tiks veidots, izmantojot uz atvērtā koda bāzes izstrādātas standartprogrammatūras elementus....
Nodokļu nomaksas un pārskatu iesniegšanas kārtība uzņēmuma likvidācijas procesā
Pieņemot lēmumu par uzņēmuma darbības izbeigšanu, likvidatoram un grāmatvedim jārēķinās ar stingriem termiņiem un specifiskām prasībām finanšu pārskatu sagatavošanā. Valsts ieņēmumu dienests (VID) atjaunotajā informatīvajā materiālā atgādina par galvenajiem soļiem, iesniedzamajiem dokumentiem un nodokļu nomaksas kārtību likvidācijas procesā.Tiklīdz dalībnieki pieņēmuši lēmumu par uzņēmuma likvidāciju, 10 dienu laikā par to obligāti jāinformē VID. Svarīgi atcerēties, ka Komerclikuma izpratnē nodokļu administrācijai ir zināmā kreditora statuss. Tas nozīmē, ka valsts tiesības saņemt nodokļu prasījumu samaksu nav atkarīgas no tā, vai likvidators ir saņēmis vai nav saņēmis atsevišķu kreditora prasījuma pieteikumu. Līdz likvidācijas procesa noslēgumam uzņēmumam ir jānokārto visas saistības pret valsti — tostarp tās, kuru izpildes termiņš vēl nav iestājies līdz slēguma pārskata sagatavošanai.Likvidācijas slēguma finanšu pārskatsLikvidācijas slēguma finanšu pārskatu un atlikušās mantas sadales plānu sastāda tikai pēc tam, kad ir pabeigtas visas likvidācijas darbības, apmierināti vai deponēti kreditoru prasījumi, segti likvidācijas izdevumi un nokārtotas visas nodokļu saistības. Pārskats sastāv no bilances un peļņas vai...
Jaunajai valdībai 2027. gada budžetā būs "jāatrod" gandrīz pusmiljards eiro
Valsts finanšu prognozes liecina par būtisku fiskālās situācijas pasliktināšanos, uzskata Latvijas Darba devēju konfederācija (LDDK). Ja vēl 2026. gada pavasarī 2027. gadam tika prognozēta pozitīva fiskālā telpa, jaunākās prognozes paredz nepieciešamību rast risinājumus vismaz 449 miljonu eiro apmērā. Savukārt 2030. gadā fiskālais izaicinājums var sasniegt 1,6 miljardus eiro. LDDK ieskatā šāda situācija prasa nevis atsevišķus, īstermiņa izdevumu ierobežojumus, bet gan valsts izdevumu sistēmisku pārskatīšanu. Visām ministrijām un publiskā sektora institūcijām jānosaka skaidri ietaupījumu mērķi, termiņi un atbildība par to izpildi.LDDK aicina ievērot trīs pamatprincipus – neuzņemties jaunas saistības bez finansiālā seguma un pārskatīt jau uzņemtās saistības, papildu prioritātes izskatīt tikai kopā ar konkrētiem ietaupījumu avotiem, kā arī valsts izdevumu samazinājumu vērtēt pēc faktiski sasniegtajiem rezultātiem, nevis sagatavoto plānu vai deklarāciju skaita.Sociālie partneri vienojās līdz 20. novembrim pārskatīt 21 iepriekš pieņemtu lēmumu, kam nav nodrošināts finansējums un kuru kopējā fiskālā ietekme sasniedz 420,6 miljonus eiro. Vienlaikus nepieciešams izvērtēt valsts funkcijas, iestāžu konsolidācijas iespējas,...
Kādas ir finanšu analīzes metodes?
Finanšu pārskati nav tikai grāmatvedības prasība vai dokumentu kopums, kas jāiesniedz reizi gadā. Tie ir viens no svarīgākajiem informācijas avotiem, lai saprastu, kas uzņēmumā īsti notiek – vai tas pelna, cik efektīvi izmanto savus resursus, vai spēj norēķināties ar kreditoriem un kā veidojas tā naudas plūsma.Tomēr ar vienkāršu bilances vai peļņas vai zaudējumu aprēķina apskati ne vienmēr pietiek. Viens un tas pats skaitlis dažādos apstākļos var liecināt gan par labu, gan par problemātisku situāciju. Tāpēc finanšu informāciju nepieciešams analizēt, salīdzinot rādītājus laika gaitā, vērtējot to struktūru un aprēķinot dažādus finanšu koeficientus.Uzņēmuma finanšu stāvokli var analizēt ar vairākām savstarpēji papildinošām metodēm – sākot ar finanšu pārskatu lasīšanu un beidzot ar likviditātes, aprites, rentabilitātes un kapitāla struktūras rādītāju izvērtēšanu. Katra metode atbild uz citu jautājumu, bet kopā tās ļauj izveidot daudz pilnīgāku priekšstatu par uzņēmuma finansiālo veselību.Pārskatu lasīšanaPirmā metode ir finanšu pārskatu lasīšana. No vienas puses tā ir vienkāršākā metode, jo var vizuāli apskatīt...
Atlīdzība par darbu, ja darba tiesiskās attiecības izbeigtas ar tiesas spriedumu
Šajā lietā skatīts jautājums, vai darbiniekam ir tiesība saņemt atlīdzību (vidējo izpeļņu) par visu darba piespiedu kavējuma laiku, ja darba devējs pirmās tiesas instances lēmumu ir pārsūdzējis.Senāta Civillietu departamenta 27.08.2026. spriedums lietā Nr. C771858425, SKC — 710/2026Faktisko apstākļu izklāstsDarba devējs vispirms atstādināja darbinieku no darba un 14.11.2025. uzteica darba līgumu, pamatojoties uz Darba likuma 101. panta pirmās daļas 2. punktu — darbinieks, veicot darbu, rīkojies prettiesiski un tādēļ zaudējis darba devēja uzticību. Darbinieks vērsās tiesā, lūdzot atzīt atstādināšanu par nepamatotu un darba devēja uzteikumu par spēkā neesošu, piedzīt vidējo izpeļņu par darba piespiedu kavējuma laiku, kā arī pēc viņa lūguma izbeigt darba tiesiskās attiecības ar tiesas spriedumu. Prasītājs lūdza piedzīt vidējo izpeļņu ne tikai līdz prasības celšanas dienai, bet par visu darba piespiedu kavējuma laiku līdz darba tiesisko attiecību izbeigšanai ar tiesas spriedumu. Pirmās instances tiesa prasību apmierināja daļēji: atzina darba devēja uzteikumu par spēkā neesošu, izbeidza darba tiesiskās attiecības ar tiesas...
Kur saņemt informāciju par valsts kompensācijām cietušajiem?
Lai informētu iedzīvotājus par viņu tiesībām, kā arī situācijām, kad pienākas valsts kompensācijas, ja noticis noziedzīgs nodarījums, Tiesu administrācija informē, ka valsts kompensāciju ir tiesības saņemt personai, kura atzīta par cietušo kriminālprocesā, ja noziedzīgā nodarījuma rezultātā iestājas likumā “Par valsts kompensāciju cietušajiem” noteiktās sekas – personas nāve, cietušajam nodarīti smagi vai vidēja smaguma miesas bojājumi, aizskarta cietušā tikumība vai dzimumneaizskaramība, cietušais ir cilvēku tirdzniecības upuris vai cietušais ir inficēts ar imūndeficīta vīrusu, B vai C hepatītu.Šā gada pirmajos sešos mēnešos kopumā saņemti 392 iesniegumi valsts kompensācijas pieprasījumam, kas ir nedaudz mazāk nekā 2025. gadā šādā laika posmā, kad kopumā tika saņemti 405 iesniegumi. Šā gada sešos mēnešos kompensācijas izmaksātas 302 cietušajiem par kopējo summu 1,18 miljoni eiro.Svarīgi zināt savas tiesības brīdī, kad noticis noziegums, tāpēc informāciju par to, vai pienākas valsts kompensācija, var iegūt dažādās vietās.Valsts policijaValsts policija bieži vien ir pirmā iestāde, ko informē par noziedzīgu nodarījumu un kurā vēršas cietušie....
Nodokļu strīdi un tiesvedības: eksperti analizēs jaunākās tiesu atziņas un valdes locekļu atbildību
Nodokļu strīdu risināšanā būtiska nozīme ir ne tikai normatīvo aktu prasību pārzināšanai, bet arī tiesu prakses izpratnei. Lai iepazīstinātu ar aktuālajām atziņām un to nozīmi nodokļu strīdu risināšanā, RMS Forum 23. oktobrī no plkst. 10.00 līdz 13.00 rīkos tiešsaistes semināru “Nodokļu strīdi un tiesvedības 2026”.Seminārā eksperti analizēs jaunākās tiesu atziņas nodokļu lietās, cilvēktiesību tiesas praksi un valdes locekļu atbildību par uzņēmumu nodokļu parādiem. Seminārs būs noderīgs nodokļu konsultantiem, grāmatvežiem, juristiem, uzņēmumu vadītājiem un citiem speciālistiem, kuru darbā jārisina nodokļu tiesību jautājumi.Semināra orogrammā paredzēts aplūkot trīs tēmas.Par būtiskākajām 2025. un 2026. gada tiesu atziņām nodokļu jomā stāstīs zvērināta advokāte Natalja Puriņa, TEGOS vadošā speciāliste. Viņa arī vadīs semināra plenārsēdi.Cilvēktiesību tiesas atziņas nodokļu lietās analizēs zvērināta advokāte Iveta Zelča no ZAB PricewaterhouseCoopers Legal.Par valdes locekļu atbildību par komercsabiedrību nodokļu parādiem un jaunāko tiesu praksi informēs zvērināta advokāte Alisa Leškoviča, RockBridge Legal ZAB partnere.Tēmu loks aptver gan nodokļu tiesību piemērošanas praksi, gan cilvēktiesību aspektus, gan...
No IIN likuma grozījumiem rosina svītrot normu par solidāro atbildību nodokļa nomaksā būvniecībā
Ekonomikas ministrija iesniegusi Saeimas Budžeta un finanšu (nodokļu) komisijai priekšlikumu no grozījumiem likumā "Par iedzīvotāju ienākuma nodokli" svītrot normu, kas paredzētu solidāru atbildību par iedzīvotāju ienākuma nodokļa (IIN) nomaksu būvniecības nozarē.Plānotais likumprojekta 10. pants paredzēja papildināt likuma "Par iedzīvotāju ienākuma nodokli" 17. pantu ar 1.1 daļu. Tā noteica: ja darba samaksu atbilstoši Darba likuma 75.2 pantam apakšuzņēmēja darbiniekam izmaksā galvenais būvkomersants (ģenerāluzņēmējs), uz šo komersantu tiek attiecināti visi likumā noteiktie darba devēja pienākumi un atbildība par IIN nomaksu par attiecīgo periodu.Kā norāda ministrija, komisija jau 22. septembrī, pirms likumprojekta izskatīšanas pirmajā lasījumā, konceptuāli atbalstījusi ieceri atteikties no šī regulējuma, uzklausot Ekonomikas ministrijas un Latvijas Būvniecības padomes pārstāvju iebildumus. Tāpēc otrajam lasījumam iesniegts priekšlikums svītrot likumprojekta 10. pantu, kas paredzētu paplašināt pienākumus personai, kura apakšuzņēmējam nodevusi būvdarbu izpildi.Termina "darba samaksa" tiesiskā interpretācijaFinanšu ministrija uzskatīja, ka jēdziens "darba samaksa" automātiski ietver arī visus algas nodokļus. Ekonomikas ministrija šai interpretācijai stingri iebilst, norādot uz spēkā...
Kā saglabāt profesionālo aktualitāti mainīgajā darba tirgū
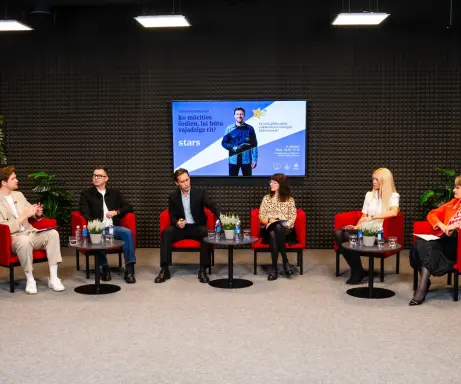
Mūsdienu straujajā tehnoloģiju, mākslīgā intelekta un zaļās kursa transformācijas laikmetā vienreiz mūžā iegūta izglītība vairs negarantē stabilu karjeru līdz pensijas vecumam. Valsts izglītības attīstības aģentūras (VIAA) rīkotās Karjeras nedēļas ietvaros rīkotajā diskusijā "Ko mācīties šodien, lai būtu vajadzīgs rīt?" nozaru eksperti un uzņēmumu vadītāji uzsvēra: darba tirgū uzvar spēja pielāgoties un pašvadīta mācīšanās, nevis statiski augstskolas diplomi. Pārmaiņu aktualitāti apliecina arī Ekonomikas ministrijas (EM) darba tirgus prognozes.Viens diploms visam mūžam – pagātnes ilūzijaDarba tirgus eksperti vienprātīgi norāda, ka tradicionālais izglītības modelis piedzīvo tektoniskas pārmaiņas. Diploms joprojām kalpo kā svarīgs starta punkts darbinieku atlases pirmajā kārtā, taču darba intervijās un ikdienas darbā izšķirošā ir darbinieka spēja atrisināt reālas problēmas un radīt pamanāmu pievienoto vērtību.Citējot Pasaules Ekonomikas foruma datus, Starptautisko farmaceitisko firmu asociācijas direktore un darba tirgus eksperte Vladislava Marāne atklāj, ka aptuveni 40% no strādājošo pašreizējām prasmēm (vecuma grupā līdz 30 gadiem) tuvākajā laikā transformēsies vai kļūs nevajadzīgas. Pārmaiņas skar pat visstabilākās nozares...
Plāno palielināt tiesāšanās izdevumus sarežģītās un apjomīgās finanšu un nodokļu lietās
Tieslietu ministrija izstrādājusi apjomīgus grozījumus Administratīvā procesa likumā, kas paredz pārskatīt valsts nodevu un drošības naudu apmēru administratīvajā procesā tiesā. Izmaiņu mērķis ir atturēt no nepārdomātu un nepamatotu pieteikumu un sūdzību iesniegšanas, kā arī nodrošināt adekvātāku maksājumu apmēru lietās, kurās strīda priekšmets mērāms simtos tūkstošu vai pat miljonos eiro. Jauno regulējumu plānots piemērot no 2027. gada 1. aprīļa.Likumprojekts un tā anotācija līdz 23. oktobrim nodoti publiskajai apspriešanai Tiesību aktu portālā, kurā ikvienam sabiedrības pārstāvim un organizācijai ir iespēja iesniegt savus iebildumus un priekšlikumus.Pašreizējais valsts nodevu un drošības naudu regulējums Administratīvā procesa likumā (APL) pēc būtības nav pārskatīts jau aptuveni 15 gadus (spēkā esošās likmes noteiktas 2012. un 2017. gadā, pārsvarā tikai noapaļojot summas). Šobrīd valsts nodeva par pieteikumu pirmajā instancē ir 30 eiro, par apelācijas sūdzību – 60 eiro, bet drošības nauda par kasācijas sūdzību – 70 eiro.Kā norādīts likumprojekta anotācijā, pašreizējās likmes vairs nekalpo kā efektīvs mehānisms nepamatotu sūdzību atturēšanai. Tieslietu...
Kā tiks veikta pensiju indeksācija 2026. gadā?
Grozījumi likumā «Par valsts pensijām», ko Saeima pieņēma 2024. gada 12. decembrī un kas stājās spēkā no 2025. gada 1. janvāra, noteica, ka strādājošajiem pensionāriem, ja pēdējo 12 mēnešu periodā tika maksātas sociālās iemaksas, pensijas summa tiks palielināta automātiski, negaidot no seniora iesniegumu. Vienīgais nosacījums, kam bija jābūt izpildītam — senioram tajos 12 mēnešos (vai ilgākā periodā) no pensijas piešķiršanas vai iepriekšējās pārrēķināšanas sakarā ar pensijas kapitāla palielināšanu jānostrādā vismaz viens mēnesis (labāk jau visus 12 vai vairāk).Strādājošo pensionāru vecumā no 65 līdz 74 gadiem īpatsvars Latvijā pārsniedz 25% no kopējā pensionāru skaita, un šajā rādītājā mēs esam 2. vietā Eiropas Savienībā. Ne visiem senioriem tieši 2026. gada 1. aprīlī varētu būt izpildīta prasība par 12 mēnešiem, lai varētu veikt pensijas pārrēķinu. Līdz ar to likumā paredzēta iespēja lūgt Valsts sociālās apdrošināšanas aģentūru (VSAA) veikt pārrēķinu uz cita mēneša pirmo datumu. Pretējā gadījumā būs jāgaida 2027. gada 1. aprīlis, kad pensiju precizēs...
Grozījumus iedzīvotāju ienākuma nodokļa regulējumā pirmajā lasījumā atbalsta arī Saeima
Saeimas 8. oktobra plenērsēdē deputāti pirmajā lasījumā atbalstīja grozījumus likumā "Par iedzīvotāju ienākuma nodokli", kas paredz izmaiņas vairākās jomās, tostarp apgādājamo atvieglojumu piemērošanā, nereģistrētas saimnieciskās darbības regulējumā, klientu lojalitātes programmu atlaižu aplikšanā ar nodokli un nodokļu administrēšanas procesos.Likumprojekta anotācijā norādīts, ka izmaiņas nepieciešamas, lai precizētu līdzšinējo normu piemērošanu praksē, mazinātu administratīvo slogu nodokļu maksātājiem un ieviestu vairākus Ēnu ekonomikas ierobežošanas plāna 2024.-2027. gadam pasākumus.Viens no būtiskākajiem grozījumiem paredz noteikt jaunus nosacījumus iedzīvotāju ienākuma nodokļa (IIN) atvieglojuma piemērošanai par apgādībā esošām personām. Turpmāk atvieglojumu varēs piemērot, ja apgādājamās personas deklarētā dzīvesvieta ir Latvijā, citā Eiropas Savienības vai Eiropas Ekonomikas zonas valstī. Izņēmumi paredzēti gadījumiem, kad persona ārvalstīs uzturas izglītības iegūšanas nolūkā. Anotācijā norādīts, ka izmaiņas iecerētas, lai mazinātu gadījumus, kad ar atpakaļejošu datumu tiek pieprasītas būtiskas nodokļa pārmaksas par ārvalstīs dzīvojošiem apgādājamiem.Grozījumi paredz arī noteikt, ka klientu lojalitātes programmu ietvaros saņemtās naudas atmaksas jeb "cashback" maksājumi atsevišķos gadījumos netiks uzskatīti par ar nodokli...
Pilnveidos VID datu profilēšanas un automatizēto lēmumu regulējumu
Pilnveidot regulējumu par automatizētu lēmumu pieņemšanu un fizisko personu datu profilēšanu Valsts ieņēmumu dienesta (VID) informācijas sistēmās paredz Saeimas 8. oktobra otrajā lasījumā atbalstītie grozījumi Valsts ieņēmumu dienesta likumā. Grozījuma mērķis ir skaidri nodalīt automatizētu individuālu lēmumu pieņemšanu no personas datu profilēšanas kā divas atšķirīgas datu apstrādes darbības, vienlaikus saglabājot VID tiesības izmantot abus instrumentus nodokļu administrēšanas un muitas kontroles vajadzībām.Likumprojekts paredz noteikt, ka automatizēta lēmuma adresātam būs tiesības pieprasīt un saņemt paskaidrojumu par pieņemto lēmumu, kā arī to apstrīdēt. Savukārt lēmumu par apstrīdētu automatizētu lēmumu pieņems VID amatpersona, un tas nevarēs būt balstīts tikai uz automatizētu datu apstrādi.Tāpat paredzēts, ka VID savā tīmekļvietnē publicēs informāciju par automatizētu lēmumu pieņemšanā izmantotajiem datiem, nodokļu maksātāju novērtēšanas kritērijiem, lēmumu iespējamajām sekām, kā arī personas datu profilēšanu.Likumprojekta anotācijā norādīts, ka VID jau pašlaik izmanto fizisko personu datu profilēšanu, lai identificētu nodokļu nenomaksas riskus, veidotu nodokļu maksātāju uzvedības prognozēšanas modeļus, veiktu risku analīzi un īstenotu citus...