BILANCES RAKSTI
Mazāk reglamentācijas nenozīmē mazāk darba revidentam

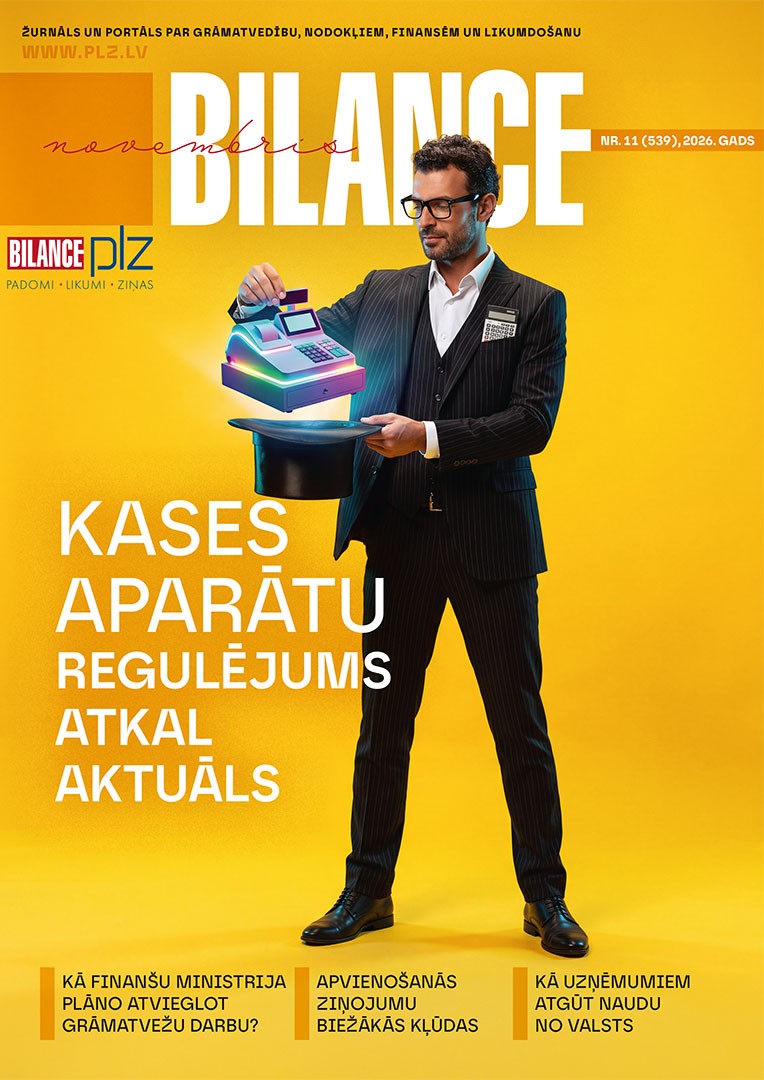
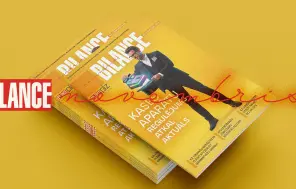
Pie lasītājiem dodas žurnāla BILANCE novembra numurs. Ieskatieties tā saturā!
Gada nogale grāmatvedībā nekad nav tikai kalendāra jautājums. Tā ir iespēja izvērtēt paveikto, sakārtot vēl neatrisināto un laikus sagatavoties tam, kas mūs sagaida nākamajā gadā. Šoruden īpaši daudz runājam par administratīvā sloga mazināšanu, digitālajiem risinājumiem un uzticamu finanšu informāciju. Taču aiz katras tehnoloģiskas pārmaiņas un katra jauna noteikuma stāv cilvēks — grāmatvedis, kura zināšanas un atbildība nodrošina, ka pārmaiņas patiešām darbojas praksē.
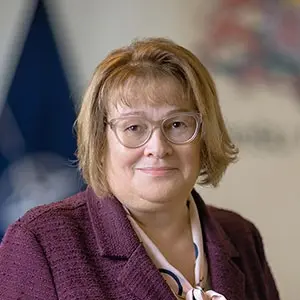
Grāmatvežu ikdienu sarežģī ne tikai lielais darba apjoms, bet arī mainīgās normatīvo aktu prasības, manuāli veicami procesi un pienākums nepārtraukti apgūt jauno. Lai mazinātu administratīvo slogu, tiek pārskatīta inventarizācijas kārtība, meklētas iespējas plašāk izmantot digitalizāciju un vērtēts, vai iespējams atvieglot prasības mazo uzņēmumu revīzijām. Par jau ieviestajiem atvieglojumiem, plānotajām izmaiņām un grāmatvedības nākotnes izaicinājumiem stāsta Daina Robežniece, Finanšu ministrijas Grāmatvedības un revīzijas politikas departamenta direktore.
Oktobrī aizvadītas 15. Saeimas vēlēšanas, un nu priekšā ir jaunās valdības veidošana. Grāmatvedības nozares profesionāļiem jautājām, ko viņi sagaida no nākamās valdības un finanšu ministra, kuras ieilgušās problēmas nozarē būtu beidzot jāatrisina un kādi uzlabojumi ir nepieciešami.
Ar Ministru kabineta (MK) 2026. gada 10. jūlija rīkojumu Nr. 413 tika apstiprināts Ekonomikas ministrijas izstrādātais Rīcības plāns tirdzniecības nozares atbalstam. Rīcības plāna ietvaros tika noteikti vairāki uzdevumi, kas vērsti uz elektronisko ierīču un iekārtu (turpmāk — kases aparātu) regulējuma un sistēmas pilnveidošanu. To vidū ir problēmjautājumu izvērtēšana saistībā ar kases aparātu lietošanas nosacījumiem, iespējamo atvieglojumu apzināšana mazajiem tirgotājiem attiecībā uz kases aparātu prasībām, kā arī risinājumu identificēšana kases aparātu sistēmas turpmākai attīstībai. Īpaša uzmanība plānā pievērsta inovatīvu risinājumu ieviešanai automatizētai datu nodošanai Valsts ieņēmumu dienestam (VID), lai mazinātu birokrātisko slogu un samazinātu administratīvās izmaksas uzņēmējiem.

Kases aparāti un kases sistēmas ir būtisks nodokļu kontroles instruments, un Latvijas Pārtikas tirgotāju asociācija (LPTA) neapšauba nepieciešamību nodrošināt drošu darījumu uzskaiti un fiskālo datu uzticamību. Vienlaikus pašreizējais regulējums ir veidots citai tehnoloģiskajai realitātei. Tādēļ LPTA ieskatā būtu jāpārskata nevis fiskālās kontroles mērķis, bet veids, kādā tas tiek sasniegts. Viedokli pauž Jānis Dubults, LPTA valdes priekšsēdētājs.
Finanšu nozares asociācijas (FNA) ieskatā diskusija par kases aparātu reformu nav tikai administratīvā sloga samazināšanas jautājums. Tā ir iespēja vienlaikus uzlabot uzņēmējdarbības vidi, veicināt inovācijas, tostarp reāllaika datu risinājumus, un modernizēt nodokļu kontroli, padarot to efektīvāku un vairāk balstītu datos, nevis fizisku ierīču pārbaudēs. Armands Onzuls, FNA padomnieks, ZAB COBALT Latvija jurists, norāda, ka Latvijā jau daudzus gadus kases aparātu regulējums balstās pieejā, kas tika veidota laikā, kad uzticams interneta savienojums nebija pašsaprotams. Tolaik bija loģiski nodrošināt darījumu datu aizsardzību, tos glabājot fiziski aizsargātās un aizzīmogotās ierīcēs. Taču tehnoloģijas ir strauji attīstījušās, savukārt regulējums daudzos aspektos palicis pagātnē.
Latvijas Republikas ārpakalpojuma grāmatvežu asociācijas (LRĀGA) un tās biedru ieskatā kases aparātu sistēma kopumā darbojas labi. Tomēr ikdienas darbā ir atsevišķi administratīvi un tehniski jautājumi, kuru sakārtošana samazinātu gan uzņēmēju, gan grāmatvežu darba patēriņu. Vērtējot izmaiņas, ir jāsaglabā darījumu izsekojamība un jāņem vērā arī tas, kas ar kases aparātā radīto informāciju notiek tālāk grāmatvedībā. LRĀGA viedokli apkopoja Oto Kristiāns Abrams, LRĀGA biedra SIA Abrams Business Services valdes loceklis un atbildīgais grāmatvedis, Rīgas Valsts tehnikuma Komercdarbības nodaļas vadītājs.
Plānojot uzņēmumu apvienošanos vai kontroles iegūšanu pār citu uzņēmumu, noteiktos gadījumos par darījumu jāziņo Konkurences padomei (KP). Izvērtējot iesniegtos ziņojumus, iestāde regulāri konstatē līdzīgas nepilnības: neprecīzi noteiktus ietekmētos tirgus, trūkstošu informāciju un kļūdas normatīvo aktu prasību piemērošanā. KP vebinārā skaidroja, kam ziņojuma sagatavošanā pievērst īpašu uzmanību. KP Juridiskā departamenta galvenais jurists apvienošanās lietās Dinārs Neilands iesaka pirms oficiālas iesniegšanas KP nosūtīt ziņojuma projektu. Šo iespēju uzņēmumi ne vienmēr izmanto, lai gan tā var palīdzēt laikus pamanīt būtiskas kļūdas.
Rakstā soli pa solim aplūkosim klienta sankciju riska sākotnējo novērtēšanu. Sāksim ar sankciju piemērojamības un tā dēvēto «STOP» pārbaudi, turpināsim ar sankciju skrīningu un īpašumtiesību un kontroles izvērtēšanu, bet pēc tam detalizēti aplūkosim klienta riska faktorus un punktu sistēmu, ar kuras palīdzību nosakāms klienta sākotnējais sankciju riska līmenis.
Saeima šī gada 17. septembrī pieņēma grozījumus Mikrouzņēmumu nodokļa likumā un grozījumus likumā «Par iedzīvotāju ienākuma nodokli», kas no 2027. gada 1. aprīļa ļaus nelielas saimnieciskās darbības veicējiem izmantot jaunu, vienkāršotu nodokļu nomaksas kārtību. Iesācēju mikrouzņēmumu nodokļa (MUN) režīms paredz 10% nodokli no apgrozījuma, nodokļa aprēķinu un samaksu automatizējot ar saimnieciskās darbības ieņēmumu konta starpniecību. Jaunā kārtība iecerēta cilvēkiem, kuri vēlas legāli piepelnīties, sniedzot pakalpojumus vai pārdodot preces citām fiziskajām personām. Viedokli pauž Linda Miezīte, TaxPro valdes priekšsēdētāja. Viņa līdzdarbojās Finanšu ministrijas izveidotajā darba grupā, kurā apsprieda un izstrādāja regulējumu vienkāršotai nodokļu nomaksai nelielas saimnieciskās darbības veicējiem.
Kriminālatbildību par aizliegtu vienošanos jeb karteļu veidošanu visa veida iepirkumos paredz grozījumi Krimināllikumā, kas stājas spēkā 15. oktobrī. Savukārt grozījumi likumā «Par Krimināllikuma spēkā stāšanās un piemērošanas kārtību» nosaka kritērijus liela apmēra konstatēšanai aizliegtas vienošanās gadījumos. Kādu rīcību jaunais regulējums kriminalizē un kādi sodi ir paredzēti, ZAB COBALT rīkotajā vebinārā «Kriminālatbildība par karteļiem iepirkumos — kas mainās uzņēmumiem un to darbiniekiem» stāstīja Jūlija Jerņeva, zvērināta advokāte, ZAB COBALT vadošā speciāliste.
Kā pieprasāms un piešķirams bērna kopšanas atvaļinājums, ja darbinieks nav ievērojis viena mēneša paziņošanas termiņu vai viņam iestājusies pārejoša darbnespēja? Vai darba devējs var pieprasīt jaunu iesniegumu un vai darbinieks drīkst patvaļīgi doties atvaļinājumā bez darba devēja rīkojuma?
Senāts šajā lietā izskatīja blakus sūdzību par atvaļinājuma nepiešķiršanu un secināja, ka lietas pamatā ir darba tiesību strīds, kas nav risināms administratīvā procesa kārtībā.

Valsts ieņēmumu dienests (VID) 2026. gada 17. septembrī apstiprināja metodisko materiālu «Vadlīnijas kontrolēto darījumu pārskata aizpildīšanai (transfertcenu jomā)», kurā ir aplūkoti kontrolēto darījumu pārskata (KDP) aizpildīšanas praktiskie jautājumi. KDP balstās uz uzņēmuma grāmatvedības datiem un vietējo transfertcenu dokumentāciju. Tāpēc uzņēmumam jāspēj pamatot, ka kontrolētie darījumi ir ne vien pareizi identificēti, bet arī atbilstoši grupēti un ka pārskatā iekļautie rādītāji un informācija ir sasaistīti ar vietējā transfertcenu dokumentācijā veikto analīzi. Ar kādām situācijām var saskarties, aizpildot KDP, kā arī kādi ir biežāk uzdotie jautājumi, par to šajā rakstā.
Publisko un civiltiesisko strīdu risināšanā prasījumu pareiza kvalifikācija, tiesas piekritības izvēle, procesa termiņu ievērošana un piemērojamo procentu likmju aprēķināšana ir svarīgi elementi, kas nosaka, vai uzņēmumam izdosies veiksmīgi atgūt savus finanšu līdzekļus. Tipiskākās situācijas, kas rodas publisko un civilo tiesību krustpunktā, sniedzot praktiskus ieteikumus strīdu risināšanai, vadošie tiesvedības un nodokļu eksperti detalizēti iztirzāja Sorainen ZAB rīkotajā vebinārā «Publiskais sektors paliek parādā: kā uzņēmums var atgūt naudu?».
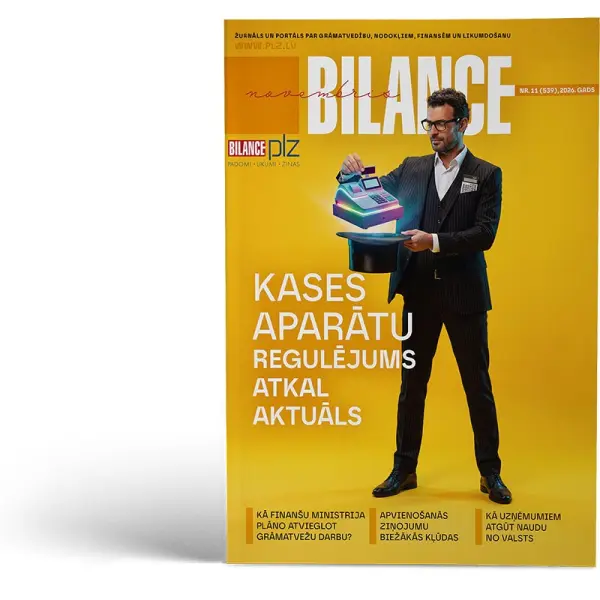
Interesenti var izvēlēties, kā abonēt un lasīt BILANCI – to iespējams saņemt gan drukātā veidā savā pastkastītē, gan lasīt e-vidē portālā tiešsaistē. Uzziniet vairāk, kādas iespējas piedāvā katrs no variantiem!
Komentāri pieejami tikai reģistrētiem lietotājiem
Pieslēdzieties vai izveidojiet kontu, lai skatītu un rakstītu komentārus.
Ievadiet savu e-pasta adresi, lai mēs Jūs varam informēt par aktuālo biznesā, nodokļu jautājumos un citās nozarēs.