Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Groza noteikumus par zemu nodokļu vai beznodokļu valstīm un teritorijām
Valsts ieņēmumu dienests (VID) vērš uzmanību, ka 2022. gada 20. decembrī ir pieņemti Ministru kabineta (MK) noteikumi Nr. 794 “Grozījums Ministru kabineta 2020. gada 17. decembra noteikumos Nr. 819 “Noteikumi par zemu nodokļu vai beznodokļu valstīm un teritorijām””, kas stājas spēkā 2023. gada 1. janvārī. Grozījumi skar nodokļu maksātājus, kas veic darījumus ar personu, kura atrodas, ir izveidota vai nodibināta MK noteikumos minētajā jurisdikcijā. Ar 2023. gada 1. janvāri par zemu nodokļu vai beznodokļu valstīm un teritorijām ir atzītas: 1) Angiljas teritorija; 2) ASV Guamas teritorija; 3) ASV Samoa teritorija; 4) ASV Virdžīnu salu teritorija; 5) Bahamu Sadraudzība; 6) Fidži Republika; 7) Palau Republika; 8) Panamas Republika; 9) Samoa Neatkarīgā Valsts; 10) Tērksas un Kaikosas salu teritorija; 11) Trinidādas un Tobāgo Republika; 12) Vanuatu Republika.
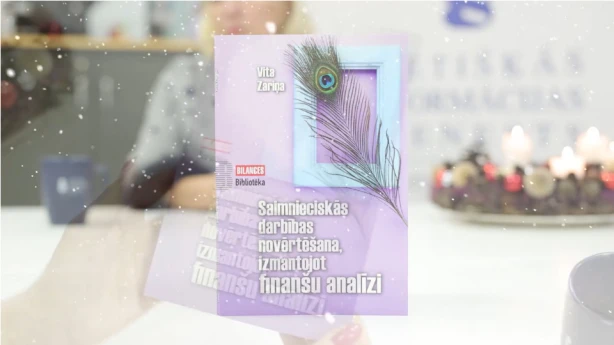
Jauna grāmata par saimnieciskās darbības novērtēšanu
Izdevniecībā Lietišķās informācijas dienests gada nogalē klajā nākusi jauna grāmata "SAIMNIECISKĀS DARBĪBAS NOVĒRTĒŠANA, IZMANTOJOT FINANŠU ANALĪZI". Grāmata izdota sērijā BILANCES BIBLIOTĒKA. Grāmatas autore ir Dr.oec. Vita Zariņa, žurnāla BILANCE galvenā redaktore, Ekonomikas un kultūras augstskolas profesore, kura ilgus gadus pētījusi jautājumus par grāmatvedības uzskaiti, finanšu vadību un biznesa procesiem. Pētījuma rezultāti publicēti vairāk nekā trīsdesmit rakstos starptautiskos zinātniskos izdevumos, kā arī rezultāti prezentēti starptautiskās konferencēs. Grāmatas ļaus izprast finanšu vadības teorētisko koncepciju, metodes, paņēmienus, kuri ir saimniecisko lēmumu pamatā, balstoties uz iepriekšējo periodu finanšu informāciju. Autore apkopojusi savu ilgu gadu pieredzi, kā arī citu autoru publikācijas – atsauces meklējamas darba nobeigumā. Grāmata strukturēta un sakārtota tā, lai grāmatveži un finanšu vadītāji ikdienā varētu lietot to savā darbā, kā arī studenti šo materiālu varētu izmantot mācību procesā kā bakalaura, tā arī maģistrantūras programmās. Materiāls orientēts uz mazo un vidējo biznesu, kas Latvijā veido uzņēmējdarbības lielāko daļu. Grāmata sastāv no divām nodaļām...
Nākat iekšā, Ziemassvētki!
Pūti, pūti, ziemelīti, Ziemassvētku vakarā: Klētī pūti rudzus, kviešus, Kūtī bērus kumeliņus! *** Nākat iekšā, Ziemassvētki, Nu mēs jūs gaidīsim; Nama māte durvis vēra, Rokā gaiša uguntiņa.
Tiesai no jauna jāvērtē strīds par iedzīvotāju ienākuma nodokli no kapitāla pieauguma
Senāta Administratīvo lietu departaments 22. decembrī atcēla Administratīvās apgabaltiesas spriedumu, ar kuru Valsts ieņēmumu dienestam (VID) uzlikts pienākums izdot jaunu administratīvo aktu, proti, aprēķināt pieteicējai iedzīvotāju ienākuma nodokli (IIN) par ienākumu no kapitāla jeb nekustamā īpašuma pārdošanas. Izskatāmajā lietā bija izšķirami jautājumi par iedzīvotāju ienākuma nodokļa (nodokļa no kapitāla pieauguma) aprēķināšanu apstākļos, kad persona ir atsavinājusi (uzdāvinājusi) nekustamo īpašumu, bet pēc tam to atguvusi ar atcēlēju līgumu, kam savukārt sekojusi ienākuma gūšana, atkārtoti īpašumu atsavinot (pārdodot). Administratīvā apgabaltiesa, izskatot lietu, kurā pārsūdzēts VID lēmums par IIN aprēķinu, piekrita VID viedoklim, ka īpašuma tiesību ilgums ir saistāms ar brīdi, kad persona atguva īpašumu ar atcēlēju līgumu, jo atcēlējs līgums atbilstoši Civillikuma 1865. pantam rada jaunu prasījumu. Tomēr apgabaltiesa nepiekrita VID viedoklim, ka īpašuma iegādes vērtība ir nosakāma atbilstoši vērtībai, par kādu persona īpašumu sākotnēji ieguvusi. Apgabaltiesa pēc analoģijas piemēroja likuma „Par iedzīvotāju ienākuma nodokli” 11.9 panta 7.3 daļas 2. punktu, kas paredz, ka...
Aktuāli strīdi darba tiesiskajās attiecībās
Noslēdzot šo gadu, apskatīsim Latvijas Republikas Senāta departamentu divus rīcības sēžu (lietu skata departamenta tiesnešu kolēģija triju tiesnešu sastāvā) lēmumus, kas skar jautājumus, kuros radušies strīdi darba tiesisko attiecību jomā. Līdz ar tiesnešu kolēģijas lēmumu par atteikumu ierosināt kasācijas tiesvedību stājas spēkā pārsūdzētais spriedums un tas kļūst izpildāms. Darba līguma uzteikums, ja darbinieks, arodbiedrības biedrs, ilgstoši slimo Jau iepriekšējā žurnāla numurā rakstījām, ka Darba likuma (DL) 110. pantā ir nostiprināta īpaša aizsardzība uzteikuma gadījumā darbiniekiem, kuri ir arodbiedrības biedri. Apskatīsim darba devēja pienākumus situācijā, kad tas ir nolēmis uzteikt darba līgumu darbiniekam, arodbiedrības biedram, DL 101. panta pirmās daļas 11. punktā minētajā gadījumā, proti, darbinieks pārejošas darbnespējas dēļ ilgstoši neveic darbu. DL 110. pantā ir noteikts, ka, ja darba līgumu paredzēts uzteikt šādā gadījumā, darba devējs iepriekš informē arodbiedrību un konsultējas ar to. Tajā pašā laikā DL nav noteikta konsultāciju forma, kā arī veids pieprasījumam sniegt viedokli vai iebildumus par darbinieka atlaišanu....
Darbnespējas lapu elpceļu saslimšanas gadījumā arī turpmāk varēs izrakstīt attālināti
Darbnespējas lapu akūtas augšējo elpceļu saslimšanas gadījumā par pirmajām trim darbnespējas dienām arī turpmāk varēs izrakstīt attālināti, to ieviešot kā pastāvīgu normatīvo regulējumu pie noteiktiem nosacījumiem. To otrdien, 20. decembrī, atbalstīja valdība, apstiprinot izmaiņas Ministru kabineta noteikumos “Darbnespējas lapu izsniegšanas un anulēšanas kārtība”. Šāda prakse attālināti izsniedzamām darbnespējas lapām augšējo elpceļu saslimšanas gadījumā par pirmajām trim darbnespējas dienām ar mērķi ierobežot infekcijas slimību izplatību, jo īpaši ar Covid-19 saslimšanu, kopš ārkārtējās situācijas bija ieviesta uz noteiktu laiku un paredzēta tikai līdz šā gada 31.decembrim. Taču, izvērtējot epidemioloģisko situāciju, ārstu paradumus attiecībā uz darbnespējas lapu izsniegšanu, kā arī to, ka šāda kārtība atvieglo pacientu un ārstu ikdienu, vienlaikus iespējami mazinot augšējo respiratoro saslimšanu, tajā skaitā Covid-19 izplatības riskus, šāda prakse ir turpināma. Tādēļ līdz ar šodienas lēmumu iespēja attālināti izrakstīt darbnespējas lapu bez došanās pie ārsta klātienē par pirmajām trīs darbnespējas dienām akūtas augšējo elpceļu saslimšanas gadījumā tiek noteikta kā pastāvīga norma, vienlaikus...
PVN auto nomai
PVN auto nomai
Uzņēmums, reģistrēts PVN maksātājs, nodarbojas ar auto nomu. Tad, kad nomas pakalpojumi tiek sniegti Latvijas uzņēmumiem un fiziskajām personām, viss ir skaidrs, bet kā ir ar situācijām, kad tiek sniegti nomas maksas pakalpojumi fiziskajām personām, kas ir citu valstu pilsoņi, un uzņēmumiem, kas ir ar Lietuvas un Somijas PVN maksātāju numuriem? Nomas pakalpojumi ir gan līdz 30 dienām, gan pāri 30 dienām. Atbilde Jautājumā minētajās situācijās var būt gadījumi, kad pakalpojuma sniegšanas vieta jānosaka pēc pamatprincipa (PVN likuma 19. panta 1. vai 2. daļa), bet var būt arī gadījumi, kad būs jāpiemēro Pievienotās vērtības nodokļa likuma 28. pantā noteiktie izņēmuma gadījumi, kad nedarbojas pakalpojuma sniegšanas vietas noteikšanas pamatprincips. 1. Transportlīdzekļa nomas pakalpojums tiks sniegts fiziskām personām — nerezidentiem, kas nav nodokļa maksātāji. Šeit var būt divas situācijas: ja transportlīdzekļa izmantošana nepārsniedz 30 dienas, tad pakalpojuma sniegšanas vieta ir vieta, kur transportlīdzekli faktiski nodod pakalpojuma saņēmēja rīcībā (PVN likuma 28. panta 1. daļa);...
Būtiskākā godīgas konkurences vides problēma – karteļi iepirkumos
Jāatzīst, ka 2022. gads Konkurences padomei nav bijis izņēmums, joprojām saglabājās divas galvenās iestādes prioritātes – atklāt un novērst smagākos konkurences tiesību pārkāpumus, kā arī aktīvi veikt tirgus dalībnieku, pasūtītāju un citu interesentu izglītošanu, lai veidotu gan izpratni, gan celtu konkurences kultūru. Karteļi publiskajos iepirkumos joprojām dominē, ja skatāmies kopumā uz iestādes paveikto. Karteļi publiskajos iepirkumos 2022. gadā konstatēti karteļi gan vairākos pašvaldību organizētājos iepirkumos, gan bijusi pirmā pārkāpuma izpētes lieta, kad kartelis konstatēts tieši privātā pasūtītāja organizētajā iepirkumā. Bez karteļu pārkāpuma izpētes lietām var minēt arī prevencijas1, kuras iestāde veic kā alternatīvu formālai lietas izpētei gadījumos, kad saskata, ka pie noteiktajiem faktiskajiem apstākļiem efektīvu rezultātu var sasniegt arī šādā veidā. Konkurences padomes (turpmāk – KP) 2022. gadā realizēto prevenciju procedūru prakse liecina, ka lielākā daļa karteļa pazīmju, par kurām KP ir saņēmusi informāciju, tika konstatētas tieši publiskajos iepirkumos. No KP puses tika saskatītas aizdomas par saskaņotiem pretendentu piedāvājumiem, piemēram, viens pretendents...
Uzņēmējdarbības riska valsts nodevas apmērs 2023. gadā nemainās
Ministru kabinets 20. decembrī pieņēmis noteikumus, kas paredz uzņēmējdarbības riska valsts nodevu 2023. gadā atstāt 0,36 eiro apmērā par katru darbinieku, ar kuru nodibinātas darba tiesiskās attiecības un par kuru netiek maksāts sezonas laukstrādnieku ienākuma nodoklis. Noteikumi paredz, ka nodevu par pārskata mēnesi darba devējs samaksā līdz nākamā mēneša divdesmit trešajam datumam. Aprēķināto valsts nodevu darba devējs norāda likumā "Par valsts sociālo apdrošināšanu" noteiktajā ziņojumā par obligātajām iemaksām no darba ņēmēja darba ienākumiem. Tāpat noteikumi paredz, ka Valsts ieņēmumu dienests līdz katra mēneša 25. datumam valsts nodevas ieņēmumus pārskaita darbinieku prasījumu garantiju fondā, kā arī reizi ceturksnī līdz nākamā mēneša pēdējam datumam sniedz Maksātnespējas kontroles dienestam šādu informāciju: darba devēju skaits, kuri aprēķina un maksā valsts nodevu; darba ņēmēju skaits, par kuriem ir aprēķināta valsts nodeva; aprēķinātie ieņēmumi no valsts nodevas par attiecīgo periodu; faktiskie ieņēmumi no valsts nodevas par attiecīgo periodu.
Par apjoma kvotu Krievijas izcelsmes vai no Krievijas eksportētiem dzelzs un tērauda izstrādājumiem
Valsts ieņēmumu dienests informē, ka 2022.gada 17.decembrī spēkā stājās Padomes 2022.gada 16.decembra Regula (ES) 2022/2474, ar kuru groza Regulu (ES) Nr. 833/2014 par ierobežojošiem pasākumiem saistībā ar Krievijas darbībām, kas destabilizē situāciju Ukrainā (turpmāk – Regula Nr.2022/2474). Saskaņā ar Regulas Nr.2022/2474 1.panta 5) punktu tiek papildināts Padomes 2014.gada 31.jūlija Regulas Nr.833/2014 par ierobežojošiem pasākumiem saistībā ar Krievijas darbībām, kas destabilizē situāciju Ukrainā, 3. g pants, nosakot, ka no 2022.gada 17.decembra noteiktos importa aizliegumus nepiemēro noteikta daudzuma tērauda izstrādājumu ar ES Kombinētās nomenklatūras (KN) kodu 7224 90 importam: a) 147 007 tonnas laikposmā no 2022.gada 17.decembra līdz 2023.gada 31.decembrim; b) 110 255 tonnas laikposmā no 2024.gada 1.janvāra līdz 2024.gada 30.septembrim. Nosakot preču daudzumus, ko atļauts importēt Savienībā no Krievijas, no 2022.gada 17.decembra līdz 2023.gada 31.decembrim ir atvērta apjoma kvota ar kārtas numuru un aprakstu: 098253 (17.12.2022.-31.12.2023.) – 147007 tonnas; 098253 (01.01.2024.-30.09.2024.) – 110 255 tonnas. Konkrētā kvota...
Kas veicina PVN izkrāpšanu?
PVN radās Francijā. To izdomāja tā laika administrācijas šefs Maurice Laure. Tikai pirmā valsts, kur to ieviesa, nebija Francija, bet gan Kotdivuāra, kur franči PVN 1954. gadā izmēģināja praksē. Pēc veiksmīgajiem eksperimentiem Francijā to ieviesa 1958. gadā. Tagad PVN ir ieviests jau vairāk nekā 120 valstīs. Kotdivuāras izmēģinājums ir labs atgādinājums jaunajā Saeimā iekļuvušajām partijām, ka nav nepieciešams revolucionāras nodokļu idejas uzreiz ieviest visā valstī. Ir iespējams izveidot speciālu zonu, piemēram, kādu no SEZ, kur izmēģināt to, ko mums neierobežo ne ES, ne nodokļu konvencijas. Hawala maksājumi jeb skaidra nauda joprojām ir karalis Sadaļā par ēnu ekonomiku autors min virkni ārējo faktoru, kas to veicina, — kriptovalūta, bārters, finansētāji, kurus neviens neuzrauga, un hawala maksājumi. Ar pirmajiem trim veidiem viss skaidrs, bet kas ir hawala? Sistēma nāk no Austrumiem, pārsvarā islāma valstīm. Šis ir veids, kā pārskaitīt naudu bez naudas kustības starp darījuma pusēm. Ideja tāda, ka A vēlas pārskaitīt naudu D,...
Valdība pagarina aizdevumu un garantiju programmas uzņēmējiem Krievijas militārās agresijas pret Ukrainu radīto seku uz ekonomiku mazināšanai
Ministru kabineta 20. decembra sēdē valdība pieņēma lēmumu pagarināt līdz 2023. gada 31. decembrim aizdevumu un garantiju programmas uzņēmējiem Krievijas militārās agresijas pret Ukrainu radīto seku uz ekonomiku mazināšanai. Atbalsta programmu termiņa pagarinājums vēl tiks saskaņots ar Eiropas Komisiju. Tas paredzēts ar veiktajiem grozījumiem Ministru kabineta 2022. gada 14. jūnija noteikumos Nr. 349 "Noteikumi par aizdevumu programmu pret Ukrainu vērstās Krievijas militārās agresijas radīto ekonomisko seku mazināšanai" un grozījumiem Ministru kabineta 2022. gada 21. jūnija noteikumos Nr. 377 "Noteikumi par garantiju programmu pret Ukrainu vērstās Krievijas militārās agresijas radīto ekonomisko seku mazināšanai". Vienlaikus abās atbalsta programmās veikti atsevišķi tehniski grozījumi. “Ģeopolitiskās situācijas dēļ daudziem mūsu uzņēmējiem joprojām ir apgrūtināta saimnieciskās darbības veikšana – Krievijas brutālais iebrukums Ukrainā ir ietekmējis līdzšinējos sadarbības līgumus, traucētas piegāžu ķēdes, cenu pieaugumu ietekmē arī energoresursu cenas. Uzņēmējiem īstermiņā trūkst apgrozāmo līdzekļu, lai iepirktu izejvielas tālākai ražošanai. Tāpēc turpināsim nodrošināt uzņēmējus ar nepieciešamo atbalstu, lai netiktu būtiski ietekmēta...
Darbības ar pamatlīdzekļiem pēc to iegādes
Kārtējais pārskata gads tuvojas noslēgumam, un grāmatvežiem sāksies intensīvāks darba periods, kad paralēli ikdienas pienākumiem jāveic gada pārskata sagatavošana. Praksē novērots, ka vairumā gadījumu par pamatlīdzekļiem grāmatveži sāk domāt tikai gada nogalē, kad tiek veiktas inventarizācijas un pārskatītas uzskaitē veiktās darbības. Šajā rakstā apskatītas situācijas, kādas var veidoties ar pamatlīdzekli pēc tā iegrāmatošanas uzskaitē. Pamatlīdzekli nopērkot, uzskaitē tiek iegrāmatota iegādes jeb uzskaites vērtība. Ja pamatlīdzeklis tiek izveidots, tad izmaksu iekļaušanu pamatlīdzekļa vērtībā pārtrauc brīdī, kad pamatlīdzeklis ir sagatavots paredzētajam mērķim. Amortizētās aizstāšanas izmaksas Ministru kabineta (turpmāk — MK) noteikumu Nr. 775 «Gada pārskatu un konsolidēto gada pārskatu likuma piemērošanas noteikumi» 81. punkts nosaka: Pamatlīdzekļa sākotnējo vērtību atļauts palielināt par tā uzlabošanas (atjaunošanas vai rekonstrukcijas) izmaksām, kuras radušās, pamatlīdzeklim pievienojot vai nomainot daļas vai detaļas, un kuras būtiski palielina tā ražošanas potenciālu vai pagarina tā ekspluatācijas laiku. Pamatlīdzekļa sākotnējo vērtību atļauts samazināt par izslēgtās pamatlīdzekļa daļas vai detaļas bilances vērtību, ja ir tās...
Lielajiem starptautiskajiem uzņēmumiem būs jāmaksā minimālais UIN
Ceturtdien, 15. decembrī, Eiropas Savienības (ES) Padomē tika apstiprināta Padomes Direktīva par globāla minimālā nodokļu līmeņa noteikšanu starptautiskajām uzņēmumu grupām Savienībā. Ar direktīvu ES līmenī tiek ieviests starptautiskās uzņēmējdarbības nodokļu reformas 2. pīlārs. Par tā pamatelementiem 140 valstis un jurisdikcijas (tai skaitā Latvija) panāca vienošanos Ekonomiskās sadarbības un attīstības organizācijas (OECD) Iekļaujošās platformas 2021. gada 8. oktobra sanāksmes laikā un tā Paraugnoteikumi tika saskaņoti 2021. gada 20. decembrī. Jaunie noteikumi samazinās uzņēmumu ienākuma nodokļa bāzes samazināšanas un peļņas pārneses risku, un tiks mazināta agresīva nodokļu konkurence starp valstīm. Direktīva attieksies uz jebkuru lielu Latvijas uzņēmumu grupu vai starptautiskas uzņēmumu grupas meitas uzņēmumu Latvijā, kuru grupas apgrozījums gadā pārsniegs 750 miljonus eiro. Noteikumi nodrošinās, ka šādu grupu uzņēmumi samaksā nodokli vismaz 15% līmenī no peļņas. Jāatzīmē, ka diskusiju gaitā OECD līmenī Latvija ir panākusi īpašus noteikumus, kas iekļauti arī direktīvā, ņemot vērā Latvijā spēkā esošo uzņēmumu ienākuma nodokļa modeli. Saskaņā...
Izmaiņas sociālā nodrošinājuma jomā 2023. gadā
Labklājības ministrija apkopojusi izmaiņas sociālajā jomā, par kurām iespējams informēt vēl pirms budžeta pieņemšanas 2023. gadam. No 2023. gada 1. janvāra: Minimālās mēneša darba algas apmērs normālā darba laika ietvaros pieaugs un būs 620 eiro. Palielinās vecāku pabalsta apmēru strādājošiem vecāku pabalsta saņēmējiem. Vecāku pabalsts līdzšinējo 30 procentu vietā tiks palielināts līdz 50 procentiem no piešķirtā pabalsta apmēra, ja atsāk nodarbinātību laikā, kad vēl ir tiesības saņemt vecāku pabalstu. Izmaiņas attieksies uz tiem vecākiem, kuri ir nodarbināti un neatrodas bērna kopšanas atvaļinājumā vai gūst ienākumus kā pašnodarbinātie. Turpmāk vecāku pabalsta izmaksas periods būs pagarināts par vienu mēnesi, un no šī perioda katram vecākam būs individuālas tiesības būt apmaksātā bērna kopšanas atvaļinājumā 2 mēnešus, kurus nevarēs nodot otram vecākam – tā būs vecāku pabalsta nenododamā daļa atbilstoši Eiropas Parlamenta un Padomes 2019. gada 20. jūnija direktīvas 2019/1158 par darba un privātās dzīves līdzsvaru vecākiem un aprūpētājiem prasībām. Vecāku pabalsta nenododamā daļa būs apmaksāta,...