Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

KP aicina ieviest papildu regulējumu interneta tirdzniecības platformām
Konkurences padome (KP) tiešsaistes platformu tirgus uzraudzībā konstatējusi to būtisko ietekmi uz konkurenci tirgū, secinot, ka godīgas konkurences nodrošināšanai Latvijā nepieciešams raisīt diskusiju par papildu regulējuma ieviešanu, kas noteiktu tiešsaistes platformu darbību un ar to saistītus pienākumus nacionālā līmenī. Vienlaikus šobrīd pastāvošie konkurences tiesību piemērošanas rīki digitālajai sfērai varētu nebūt pietiekami, lai noteiktu konkrēto tirgu un tiešsaistes platformu atrašanos dominējošā stāvoklī. Veicot tirgus uzraudzību, KP pētīja tiešsaistes platformu darbību, koncentrējoties uz tirgus definēšanas kritērijiem konkurences tiesību kontekstā, kā arī vērtēja tiešsaistes platformu tirgus varas kritērijus. Tāpat KP veica sākotnējo novērtējumu tiešsaistes sludinājumu platformu tirgū Latvijā, iekļaujot gan horizontālās platformas, kas piedāvā vairāku kategoriju sludinājumu, piemēram, ss.lv vai ss.com, reklama.bb.lv, pp.lv, gan vertikālās jeb specializētās platformas, kas specializējušās viena veida preču vai pakalpojumu kategorijās, piemēram, auto24.lv vai city24.lv. Vienlaicīgi KP sniedza apsvērumus saistībā ar sociālo tīklu un iespējamo citu tirgus dalībnieku aizvietojamību tiešsaistes sludinājumu platformām. Digitālo tirgu noteikšanas raksturīgie...
Brīvdienu apmaksa komandējumā
Kā darbiniekam, kuram ir normālais darba laiks — 8 stundu, 5 dienu darba nedēļa (pirmdiena — piektdiena), ar noteiktu mēnešalgu, kompensējams komandējums sestdienā vai svētdienā?Vai šādā gadījumā ir aprēķināmas virsstundas vai piešķirama brīvdiena citā darba nedēļas dienā? Vai šāda situācija jāatspoguļo komandējuma rīkojumā? Atbilde MK noteikumu Nr. 969 «Kārtība, kādā atlīdzināmi ar komandējumiem saistītie izdevumi» 19. punkts: Darbiniekam komandējuma laikā tiek saglabāta darba vieta (amats) un darba samaksa (atalgojums). Tātad, ja darbinieks atrodas komandējumā arī brīvdienās, tad veidojas dažādas situācijas: komandējuma uzdevumam tik tiešām nepieciešams ilgāks laiks, un tas ir noteikts rīkojumā; komandējuma uzdevums izpildāms tieši brīvdienās (izstādes apmeklēšana, prezentācija u.tml.); darbinieks komandējuma vietā (ceļā) vai darba braucienā ir aizkavējies, jo slimība dēļ — sk. noteikumu 20.1 punktu; nav iespējas iegādāties biļetes (streiks, dabas katastrofa, «force majeure» apstākļi) — sk. noteikumu 20.2 punktu; darbinieks uzturas komandējuma vietā arī brīvdienās, jo vēlas pavadīt tur ilgāku laiku (varbūt izmantot atvaļinājuma daļu). Kas attiecas uz...
Valdība, arodbiedrības un darba devēji pārrunā ekonomisko situāciju un budžeta prognozes
Ceturtdien, 5. janvārī, notika Nacionālās Trīspusējās sadarbības padomes (NTSP) sēde, kurā tika apspriests valdības rīcības plāna izstrādes process un makroekonomisko rādītāju, ieņēmumu un vispārējās valdības budžeta bilances prognozes 2023., 2024. un 2025. gadam. NTSP sēdē finanšu ministrs Arvils Ašeradens ziņoja par makroekonomisko rādītāju, ieņēmumu un vispārējās valdības budžeta bilances prognozēm 2023., 2024. un 2025. gadam. Ministrs uzsvēra, ka ekonomisko situāciju raksturo nenoteiktība, kuras galvenais iemesls ir Krievijas īstenotais karš Ukrainā, kas izraisa energoresursu cenu svārstības un inflāciju. 2023. gada sākumā tiek prognozēta augsta inflācija, kas kopumā var sasniegt 8,5 %. Tāpat šī gada pirmajā pusē prognozēta arī sekla ekonomikas attīstības recesija, tomēr gada otrajā pusē - attīstības rādītāju uzlabošanās. Gan 2024., gan 2025. gadā plānota stabila ekonomikas attīstība, kas kopumā palielināsies par 3%. Ministru prezidents Krišjānis Kariņš, diskutējot par makroekonomiskajiem rādītājiem un darbu pie 2023. gada valsts budžeta, norādīja, ka ir nepieciešams laiks, lai Eiropas un pasaules valstis izveidotu no Krievijas neatkarīgas...
Kāda informācija norādāma darba līgumā, ja darba grafiks nav iepriekš paredzams
Praksē jau daudzu gadu garumā pastāvēja problēma norādīt darbinieka nolīgto dienas vai nedēļas darba laiku, ja darbinieka nodarbināšana atkarīga no ārējiem apstākļiem, piemēram, klienta pieprasījuma pēc noteikta pakalpojuma, žurnāla BILANCE janvāra numurā rakstā par pēdējiem Darba likuma grozījumiem norāda raksta autore Karīna Platā. Kopumā sabiedrības locekļiem ikdienā ir nepieciešami dažādi pakalpojumi, taču pieprasījums pēc tiem var būt neregulārs. Līdz ar to uzņēmējs, kas darbojas attiecīgajā jomā, nevar garantēt darbiniekam noteiktu darba stundu skaitu dienā vai nedēļā, jo nevar paredzēt pieprasījuma intensitāti. Noteicošais kritērijs mainīga darba grafika piemērošanai ir darbinieka nodarbināšana uz nepilnu darba laiku. Ja darbinieka nodarbināšana tiek plānota nepilnu darba laiku un darba specifikas (pieprasījuma) dēļ nav iespējams precīzi noteikt nolīgto darba laiku, darba līgumā norādāma samērā plaša informācija: vispārēja norāde, ka darbinieka nodarbināšana būs mainīga atkarībā no viņa amata pakalpojuma pieprasījuma, darba devēja garantētais darbinieka nodarbināšanas stundu skaits. Jāatzīmē, ka nolīgtais (garantētais) darba stundu skaits norādāms mēneša, nevis dienas vai...
Nedrošo debitoru parādu uzskaite 2022. gadā
Jau 2021. gada 6. decembrī Saeimas Prezidijs ierosināja Ministru kabineta iesniegto likumprojektu «Grozījumi Uzņēmumu ienākuma nodokļa likumā» (Nr. 1244/Lp13) nodot Budžeta un finanšu (nodokļu) komisijai un noteikt, ka tā ir atbildīgā komisija. Pirmais lasījums bija paredzēts 2022. gada 11. janvārī. Kopā likumprojekts tika izskatīts vispārējā kārtībā — trīs lasījumos. Tomēr paši grozījumi stājās spēkā tikai 21.04.2022., kad daļa sabiedrību gada pārskatus jau bija apstiprinājušas. Turklāt grozījumi ir būtiski un svarīgi sabiedrībām, kurām bija aktuāls jautājums par UIN sekām uzkrājumiem, kuri izveidoti būtiskā apmērā nedrošajiem debitoru parādiem, sākot ar 2018. gadu. Pērnā gada grozījumi Viens no iemesliem šādu grozījumu izstrādei bija tas, ka uzkrājumu veidošana nedrošajiem debitoru parādiem atšķīrās tiem nodokļu maksātājiem, kuri gada pārskatu sagatavo saskaņā ar Gada pārskatu un konsolidēto gada pārskatu likumu (turpmāk — GPKGPL), un tiem, kas to sagatavo (vai atsevišķas pozīcijas sagatavo) saskaņā ar Starptautiskajiem finanšu pārskatu standartiem (turpmāk — SFPS), vai kuri, pamatojoties uz GPKGPL 13. pantu,...
Darba devēju priekšlikumi grozījumiem IIN likumā par attālinātā darba izdevumiem
Latvijas Darba devēju konfederācija (turpmāk – LDDK) ir iepazinusies ar likumprojektu “Grozījumi likumā “Par iedzīvotāju ienākuma nodokli”” (13/Lp14) (turpmāk – Likumprojekts), un iesniegusi darba devēju izvirzītos priekšlikumus likumprojekta papildināšanai: LDDK aicināja Komisiju steidzami Likumprojektā iestrādāt pastāvīgu regulējumu attiecībā uz attālinātā darba izdevumu atlīdzināšanu, jau sākot ar 2023.gadu, lai darba devējiem radītu tiesisko paļāvību un darbiniekiem varētu tikt turpināta attālināta darba izdevumu kompensēšana, kā arī šādu izdevumu kompensēšanu varētu plānot ilgtermiņā. LDDK vērš Komisijas uzmanību uz to, ka ar 2021.gada 1.augustu spēkā stājās izmaiņas Darba likuma 76.panta ceturtajā daļā: “(4) Ja darbinieks un darba devējs vienojas par darba veikšanu attālināti, darbinieka izdevumus, kas saistīti ar attālinātā darba veikšanu, sedz darba devējs, ja darba līgumā vai darba koplīgumā, kas noslēgts ar darbinieku arodbiedrību, nav noteikts citādi un ar šādu darba koplīgumu netiek samazināts darbinieku kopējais aizsardzības līmenis. Attālinātais darbs šā likuma izpratnē ir tāds darba izpildes veids, ka darbs, kuru darbinieks varētu veikt darba...
Kā jāveic tiesiska īpašu kategoriju personas datu apstrāde
Īpašu kategoriju personas datiem, lai nodrošinātu to tiesisku apstrādi papildus vispārējo datu aizsardzības nosacījumu ievērošanai ir nepieciešams ievērot, ka pēc noklusējuma tos ir aizliegts apstrādāt, ja vien to apstrādei nepastāv kāds no īpašiem priekšnoteikumiem. Datu Valsts inspekcija apkopojusi izņēmuma gadījumus īpašu kategoriju personas datu apstrādei , kurus paredz Datu regula. Ja šaubies, vai tiek apstrādāti īpašu kategoriju personas dati, tad iepazīsties ar #DVIskaidro “Kas ir īpašu kategoriju jeb sensitīvi personas dati?” . Pamatojums/ izņēmums Paskaidrojums Persona ir devusi savu piekrišanu savu personas datu apstrādei (Datu regula 9.panta 2.punkts a)) Gadījumos, kad persona sniedz savu nepārprotamu piekrišanu saņemt komerciālus paziņojumus par cenu atlaidēm konkrētām precēm vai pakalpojumiem aptiekā, šādu jaunumu sūtīšana no personas datu aizsardzības viedokļa var pamatot ar šo izņēmumu. Apstrāde ir vajadzīga nodarbinātības, sociālā nodrošinājuma un sociālās aizsardzības tiesību jomā (saskaņā ar Eiropas Savienības vai Latvijas tiesību aktiem) (Datu regula 9.panta 2.punkts b))
BILANCES JURIDISKIE PADOMI janvāra numurā lasiet
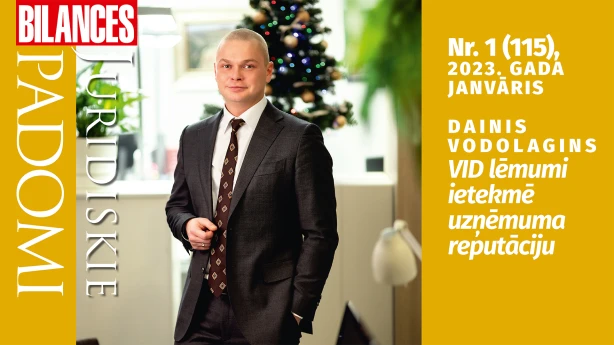
NUMURA INTERVIJA VID lēmumu publiskošana ietekmē uzņēmuma reputāciju. Saruna ar DAINI VODOLAGINU, BDO Latvia vecāko nodokļu projektu vadītāju JURISTA PADOMS Padomes direktīva (ES) 2021/514 (DAC7) un tās īstenošana Latvijā. MADLENA DROZDOVA, nodokļu konsultante, Zvērinātu advokātu birojs Ellex Kļaviņš Kā pārbaudīt potenciālo sadarbības partneri Latvijā vai ārvalstīs. JURIJS ŅIKUĻCOVS, Rīgas šķīrējtiesas priekšsēdētājs Piespiedu dalītā īpašuma privatizētajās daudzdzīvokļu mājās izbeigšana. NADEŽDA KOROBČENKO, SIA EK SISTĒMAS juriste, Latvijas Dzīvokļu īpašnieku biedrību asociācija Mājoklis biedre DATU AIZSARDZĪBA Datu aizsardzībā svarīgs ir līdzsvars un nolūks. Biedrības Sabiedrības par atklātību – Delna rīkotajā ekspertu diskusijā JEKATERINAS MACUKAS, Datu valsts inspekcijas (DVI) direktores, skaidrojumu pierakstīja Inese Helmane DARBA TIESĪBAS Jautājumi, ko pavaicāt juristam. GITA OŠKĀJA, zvērināta advokāte IEPIRKUMI EST spriedumi publisko iepirkumu lietās. EVIJA MUGINA, Iepirkumu uzraudzības biroja vadītāja vietniece, Juridiskā departamenta direktore
Izmaiņas nodokļu likmēs no 2023. gada
Finanšu ministrija apkopojusi svarīgākās izmaiņas nodokļu likmēs no 2023. gada un salīdzinājumā ar 2021. un 2022. gadu. DARBASPĒKA NODOKĻI 2021 2022 2023 Valsts sociālās apdrošināšanas obligāto iemaksu (VSAOI) vispārējā likme, tai skaitā: 34,09% 34,09% 34,09% darba devēja likme 23,59% 23,59% 23,59% darba ņēmēja likme 10,5% 10,5% 10,5% VSAOI maksimālais apmērs, eiro gadā 62 800 78 100 78 100 Solidaritātes nodokļa likme 25% 25% 25% Iedzīvotāju ienākuma nodokļa (IIN) likmes ienākumiem līdz 20 004 eiro gadā 20% 20% 20% ienākumiem no 20 004 līdz 78 100 eiro gadā (līdz 62 800 eiro 2021.gadā) 23% 23% 23% ienākumiem virs 78 100 eiro gadā (virs 62 800 eiro 2021.gadā) 31% 31% 31% Ar IIN neapliekamais minimums (NM) Maksimālais NM,eiro mēnesī 300 350 (no 01.01.2022.)500 (no 01.07.2022.) 500 ienākumi, līdz kuriem piemēro maksimālo NM, eiro mēnesī 500 500 500 ienākumi, virs kuriem nepiemēro NM, eiro mēnesī 1 800 1 800 1800 Atvieglojums par apgādībā esošu personu,...
Par pienākumu īstenot augstskolu studiju programmas valsts valodā
Eiropas Savienības Tiesa (EST) 2022. gada septembrī pieņēma spriedumu lietā Nr. C391/20 „Boriss Cilevičs u. c”. Lieta tika ierosināta, pamatojoties uz Latvijas Republikas Satversmes tiesas iniciatīvu, lūdzot sniegt prejudiciālu nolēmumu atbilstoši Līguma par Eiropas Savienības darbību (LESD) 267. pantam. LESD 267. pants paredz, ka EST kompetencē ir sniegt prejudiciālus nolēmumus. EST ir atzinusi: „Stingra šā pienākuma ievērošana ir obligāts nosacījums, lai visā Kopienā vienlaicīgi un vienveidīgi piemērotu Kopienas noteikumus. Konkrētāk, dalībvalstīm ir pienākums neieviest nekādus pasākumus, kas varētu ietekmēt tiesas jurisdikciju attiecībā uz jebkuru jautājumu, kas saistīts ar: 1) Kopienas tiesību aktu interpretāciju 2) vai kopienas institūciju izdotu aktu spēkā esamību.” (EST spriedums lietā 34-73, „Fratelli Variola S.p.A. v Amministrazione italiana delle Finanze”, 10., 11. punkts). Lietā Nr. C391/20 tika uzdoti divi prejudiciālie jautājumi par LESD 49. pantu - brīvība veikt uzņēmējdarbību. Jautājumu būtība, vai LESD 49. un 56. pants, kā arī Hartas 16. pants ir jāinterpretē tādējādi, ka tiem ir pretrunā...
VID pārskats par nodokļu normatīvajiem aktiem decembrī
Valsts ieņēmumu dienests (VID) publicējis pārskatu par 2022. gada decembrī pieņemtajiem normatīvajiem aktiem. Normatīvā akta nosaukums Komentārs/skaidrojums Pieņemšanas datums Spēkā stāšanās datums Grozījumi likumā “Par iedzīvotāju ienākuma nodokli” Līdz 2023. gada beigām tiek pagarināts pārejas periods, kurā autoratlīdzību saņēmējiem ir iespēja maksāt nodokļus no autoratlīdzības, nereģistrējoties kā saimnieciskās darbības veicējiem. Tādejādi, autoratlīdzību izmaksātājs (kas nav kolektīvā pārvaldījuma organizācija) ietur iedzīvotāju ienākuma nodokli izmaksas vietā no autoratlīdzības ienākuma, nepiemērojot izdevumu normas, un iemaksā to vienotajā nodokļu kontā ne vēlāk kā ienākuma izmaksas mēnesim sekojošā mēneša 23. datumā, piemērojot nodokļa likmi: • autoratlīdzības ieņēmumiem līdz 25 000 eiro – 25 %; • autoratlīdzības ieņēmumiem, kas pārsniedz 25 000 eiro, – 40 %. 01.12.2022. 09.12.2022. Grozījums likumā “Par valsts sociālo apdrošināšanu” Līdz 2023. gada beigām tiek pagarināts pārejas periods, kurā autoratlīdzību saņēmējiem ir iespēja maksāt nodokļus no autoratlīdzības, nereģistrējoties kā saimnieciskās darbības veicējiem. 01.12.2022. 09.12.2022. Grozījumi likumā “Par nodokļiem un nodevām” Muitas likuma 1. panta...
Brīdina par krāpniecību saistībā ar muitas nodokļa apmaksu
Latvijas iedzīvotāji turpina saņemt atkal jaunas krāpnieciskas e-pasta vēstules, kurās tiek prasīts apmaksāt muitas nodokli par it kā nepiegādātiem sūtījumiem. Latvijas pasts aicina būt piesardzīgiem un vienmēr pārbaudīt sūtītāja e-pasta adresi – Latvijas Pasta e-pasta adrese vienmēr beidzas ar @pasts.lv. Aizdomu gadījumā nekādā gadījumā neklikšķiniet uz e-pasta paziņojumā iekļautajām saitēm! Informāciju vienmēr varat pārbaudīt, sazinoties ar Latvijas Pasta Klientu centru 67008001, 27008001, [email protected] vai rakstot ziņu sociālo mediju lapās.
Kādi nodokļu pārskati jāsniedz par valdes locekļu ienākumiem?
Valsts ieņēmumu dienests (VID) aktualizējis metodisko materiālu "Nodokļu pārskati par valdes locekļu ienākumiem", norādot, ka nodokļu normatīvie akti nenosaka, kādas civiltiesiskās attiecības kapitālsabiedrībai jādibina ar savu izpildinstitūciju – valdes locekli, kā arī nereglamentē privātpersonu civiltiesisko attiecību juridisko formu. Pilnvarojuma/vadības līgums ir viens no biežāk izmantotajiem līgumu veidiem tiesiskajās attiecībās ar valdes locekļiem. Pilnvarojuma līgums var būt ar atlīdzību vai bez atlīdzības. Ar valdes locekli var būt noslēgts arī darba līgums. Savukārt par darba ņēmēju un sociāli apdrošināmo personu ir uzskatāma persona: kas uz darba līguma pamata par nolīgto darba samaksu veic noteiktu darbu darba devēja vadībā; kura ieņem amatu, kas dod tiesības uz atlīdzību, ja atlīdzība ir faktiski noteikta. Valdes locekļa atlīdzība neatkarīgi no līguma, kurā tā paredzēta, ir ar algas nodokli apliekams ienākums un no tās veicamas valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI). Par valdes locekli, ar kuru ir nodibinātas darba tiesiskās attiecības vai kuram faktiski ir noteikta atlīdzība, VID iesniedz:...
Namu apsaimniekošanas PVN
Uzņēmums nodarbojas ar namu apsaimniekošanu un izraksta iedzīvotājiem rēķinus gan par komunālajiem pakalpojumiem, gan apsaimniekošanu, gan telpu īri. Faktiskais dzīvokļu īpašnieks ir cita juridiska persona, ar kuru iedzīvotāji slēdz līgumu par telpu īri. Namu apsaimniekotājs īres naudas iekasēšanā darbojas kā starpnieks. Vai ieņēmumi par īri PVN deklarācijā jānorāda apsaimniekotājam vai uzņēmumam, kas ir faktiskais īpašnieks? Vai dzīvokļu faktiskais īpašnieks izraksta apsaimniekotājam rēķinu par īres naudas atgriešanu? Ja izraksta, vai tas ir ar PVN apliekams vai neapliekams darījums? Atbilde Saskaņā ar Pievienotās vērtības nodokļa (turpmāk — PVN) likuma 1. panta 1. daļas 26. punktu starpnieks — nodokļa maksātājs, kurš piedalās pakalpojumu sniegšanā vai preču piegādē, nekļūstot par šo preču īpašnieku vai faktisko pakalpojumu sniedzēju, lai īstenotu citu personu intereses pakalpojumu sniegšanas vai preču piegādes darījumos. Starpnieks izraksta nodokļa rēķinu un saņem atlīdzību tikai par savu sniegto starpniecības pakalpojumu. PVN likuma 34. panta 6. daļa nosaka, ka starpniecības pakalpojuma ar nodokli apliekamā vērtība ir...
Mainīti universālā pasta pakalpojuma tarifi
Lai nodrošinātu universālā pasta pakalpojuma (UPP) sniegšanas nepārtrauktību visā Latvijas teritorijā un spētu nodrošināt UPP sūtījumu apmaiņu ar ārvalstīm, ņemot vērā augsto vispārējo inflāciju gan Latvijas, gan globālā līmenī, bet īpaši ievērojamo energoresursu tarifu kāpumu, kas būtiski paaugstina transportēšanas izmaksas, no 2023. gada 1. janvāra stājas spēkā jauni Sabiedrisko pakalpojumu regulēšanas komisijas (SPKR) apstiprināti UPP tarifi. Ērtāk un lētāk sūtīšanai izmantot Latvijas Pasta elektronisko pašapkalpošanās vietni Manspasts.lv, kurā noformētiem sūtījumiem atlaide no šogad palielināsies. Tajā noformētiem sūtījumiem atlaide no 2023. gada 1. janvāra palielināsies līdz 0,59 eiro līdzšinējo 0,49 eiro vietā. Turklāt samazinās klienta laika resursu patēriņš, nododot sūtījumu pasta nodaļā, jo vairs nav jāveic nekādas papildu formalitātes. Ar jaunajiem UPP tarifiem iespējams iepazīties Latvijas Pasta mājaslapā šeit, bet no konkrēta sūtījuma izmaksas ērti aprēķināt, izmantojot aktuālo sūtījumu cenu kalkulatoru. Neskaidrību gadījumos par pasta pakalpojumu saņemšanas iespējām un aktuālajiem tarifiem iespējams sazināties arī ar Latvijas Pasta Klientu centru, kura speciālisti palīdzēs operatīvi...