Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Dabas resursu nodokli plānots piemērot degvielas filtriem un gaisa piesārņojumam
No 2027. gada 1. janvāra dabas resursu nodokli (DRN) plānots piemērot arī iekšdedzes dzinēju degvielas filtriem, paredz 6. novembrī valdībā atbalstītie grozījumi Dabas resursu nodokļa likumā. Tie vēl būs jāizskata Saeimā.Izmaiņas, kas attiecas uz autotransportuVienlaikus paredzēts mainīt nodokļa aprēķināšanas kārtību eļļas filtriem, nosakot nodokļa likmi par svara vienību, nevis par vienu filtru. No 2027. gada gan eļļas, gan degvielas filtriem paredzēta vienāda nodokļa likme - 1,32 eiro par kg. Patlaban eļļas filtriem nodokļa likme ir 0,33 eiro par gabalu.Klimata un enerģētikas ministrija (KEM) likumprojekta anotācijā skaidro, ka eļļas filtru izmēri dažādiem transportlīdzekļiem atšķiras, tādēļ nodokļa piemērošana par svara vienību būtu atbilstošāka. Savukārt degvielas filtriem līdz šim nav noteiktas atbilstošas atkritumu apsaimniekošanas prasības.Latvijas tirgū ik gadu atsevišķi no transportlīdzekļiem tiek realizētas aptuveni 254 tonnas eļļas filtru un 377 tonnas iekšdedzes dzinēju degvielas filtru.Likumprojekts paredz arī pilnveidot informācijas apmaiņu starp Ceļu satiksmes drošības direkciju (CSDD) un Valsts vides dienestu (VVD) par pirmreizēji Latvijā reģistrētiem...
Komersantiem jānodrošina informācija par preču juridisko garantiju un ilgizturības komercgarantiju
Patērētāju tiesību aizsardzības centrs (PTAC) atgādina komersantiem: no 2026. gada 27. septembra, pārdodot preces patērētājiem, jāievēro jaunās Eiropas Savienības prasības par saskaņotā paziņojuma izvietošanu attiecībā uz juridisko atbilstības garantiju. Savukārt, ja ražotājs bez papildu maksas piedāvā ilgizturības komercgarantiju visai precei uz laiku, kas pārsniedz divus gadus, precei jāpievieno saskaņotais marķējums.Kāpēc ieviestas jaunās prasības?Jaunās vienotās prasības palīdz patērētājiem atšķirt likumā noteiktās tiesības no ražotāja komercgarantijas, pieņemt pārdomātākus un ilgtspējīgākus pirkumu lēmumus un nodrošina vienotu informāciju visā Eiropas Savienībā. To noteic Komisijas Īstenošanas regula (ES) 2025/1960 (2025. gada 25. septembris) par saskaņotā paziņojuma par juridisko atbilstības garantiju un ilgizturības komercgarantijas saskaņotā marķējuma dizainu un saturu un Eiropas Parlamenta un Padomes Direktīva (ES) 2024/825 (2024. gada 28. februāris), ar ko attiecībā uz patērētāju dalības veicināšanu zaļās pārkārtošanās procesā, nodrošinot viņiem labāku aizsardzību pret negodīgu praksi un viņu labāku informētību, groza Direktīvas 2005/29/EK un 2011/83/ES.Saskaņotais paziņojums par juridisko atbilstības garantijuSaskaņotais paziņojums ir obligāti jāizvieto tirdzniecības vietā....
«No šodienas  esmu bērnu kopšanas atvaļinājumā!»
«No šodienas esmu bērnu kopšanas atvaļinājumā!»
Kā pieprasāms un piešķirams bērna kopšanas atvaļinājums, ja darbinieks nav ievērojis viena mēneša paziņošanas termiņu vai viņam iestājusies pārejoša darbnespēja? Vai darba devējs var pieprasīt jaunu iesniegumu un vai darbinieks drīkst patvaļīgi doties atvaļinājumā bez darba devēja rīkojuma?Senāta Civillietu departamenta 21.09.2026. spriedums lietā Nr. C29383022, SKC–462/2026Faktisko apstākļu izklāstsDarbinieks 2022. gada 22. februārī iesniedza darba devējam iesniegumu, lūdzot piešķirt bērna kopšanas atvaļinājumu no 23. februāra līdz 2. augustam. Tajā pašā dienā darbiniekam iestājās pārejoša darbnespēja, kas turpinājās līdz 2022. gada aprīlim.Atgriežoties darbā 25. aprīlī, darbinieks konstatēja, ka darba devējs nav izdevis rīkojumu par bērna kopšanas atvaļinājuma piešķiršanu. Darba devējs lūdza precizēt iesniegumu, norādot, ka saskaņā ar Darba likuma 156. panta otro daļu par atvaļinājuma sākumu jāpaziņo vienu mēnesi iepriekš.Darbinieks 2. maijā atkārtoti lūdza pēc iespējas ātrāk piešķirt bērna kopšanas atvaļinājumu līdz 2. augustam. Darba devējs 9. maijā izdeva rīkojumu un noteica darbiniekam bērna kopšanas atvaļinājumu no 1. jūnija, viena mēneša termiņu skaitot no...
VID plāno pārtraukt publicēt informāciju par vidējiem darba ienākumiem un pašnodarbināto ienākumiem
Valsts ieņēmumu dienestm (VID) savā tīmekļvietnē līdz šim bija pienākums atbilstoši iekšzemes nodokļu maksātāju iesniegtajām nodokļu deklarācijām un NACE 2.1. red. klasifikācijas divu zīmju līmenim apkopot un nodrošināt publiski pieejamu informāciju par iekšzemes nodokļu maksātāju – darba devēju – nodarbināto darba ņēmēju mēneša vidējiem darba ienākumiem vismaz pirmajos trijos gada ceturkšņos pēdējo četru gada ceturkšņu periodā. Tāpat tika publiskota informācija par to, cik liela ir valstī vidējā 1/12 daļa no to fizisko personu deklarētā gada apliekamā ienākuma no saimnieciskās darbības, kuras ir reģistrētas kā saimnieciskās darbības veicējas un nenodarbina citas personas.Ar Finanšu ministrijas rosinātajiem grozījumiem likumā "Par nodokļiem un nodevām" paredzēts izslēgt likuma 18. panta pirmās daļas 20. punktu, kas VID uzlika iepriekšminētos pienākumus. Likumprojekta anotācijā skaidrots, ka šis regulējums sākotnēji bija saistīts ar Publisko iepirkumu likuma prasībām un nepieciešamību izvērtēt uzņēmumu atbilstību dalībai publiskajos iepirkumos.Tā kā attiecīgais Publisko iepirkumu likuma regulējums vairs nav spēkā, tiek piedāvāts izslēgt arī ar to saistīto...
Gaidāmas izmaiņas  nodokļu parādu publiskošanā un deklarāciju iesniegšanā
Gaidāmas izmaiņas nodokļu parādu publiskošanā un deklarāciju iesniegšanā
Finanšu ministrija ir izstrādājusi likumprojektu "Grozījumi likumā "Par nodokļiem un nodevām"", kura mērķis ir pilnveidot nodokļu administrēšanas procesus, precizēt normatīvo regulējumu atbilstoši mūsdienu prasībām un nodrošināt Eiropas Savienības (ES) direktīvu prasību pārņemšanu. Likumprojekts skar plašu jautājumu loku — no ēnu ekonomikas apkarošanas pasākumiem un publiskojamo datu apjoma korekcijām līdz elektronisko dokumentu apritei, interneta resursu bloķēšanas kārtībai un finanšu iestāžu ziņošanas pienākumiem.Izmaiņas nodokļu maksātāju pienākumos un tiesībāsLikumprojektā ietverti vairāki svarīgi precizējumi, kas attiecas uz nodokļu maksātāju pienākumiem un tiesībām, kā arī salāgota likuma tekstā lietotā terminoloģija.Pašlaik nodokļu maksātājam ir tiesības iesniegt nodokļu deklarācijas labojumu vai precizējumu triju gadu laikā, bet attiecībā uz transfertcenām – piecu gadu laikā, ievērojot likumā noteiktos ierobežojumus. Ja šis termiņš ir nokavēts, nodokļu maksātājs var lūgt Valsts ieņēmumu dienesta (VID) ģenerāldirektoru atjaunot procesuālo termiņu.Turpmāk likumā būs noteikts, ka lēmumu par nokavētā deklarācijas labojuma vai precizējuma iesniegšanas termiņa atjaunošanu pieņem VID, nevis personiski tā ģenerāldirektors. Vienlaikus šis grozījums nemaina pašus...
Lai nepārkāptu ES tiesības, neiesaka Latvijā ieviest ekonomiskās drošības nodokli
Iecerētā ekonomiskās drošības nodokļa 30% apmērā precēm no augsta riska valstīm ieviešana varētu būt pretrunā Eiropas Savienības (ES) tiesībām. Turklāt Latvijā un ES jau ir spēkā vairāki importa ierobežojumi, kas vērsti uz Krievijas un Baltkrievijas ekonomiskās ietekmes mazināšanu, secināts starpinstitūciju saskaņošanai nodotais informatīvais ziņojums "Par iespēju ieviest ekonomiskās drošības nodokli”.Finanšu ministrija (FM), sadarbojoties ar Ārlietu ministriju un Ekonomikas ministriju, izvērtējusi iespēju Latvijā ieviest ekonomiskās drošības nodokli. Izvērtējums sagatavots, izpildot valdības deklarācijā noteikto uzdevumu mazināt Latvijas ekonomisko atkarību no augsta riska valstīm un pārtraukt tirdzniecību ar Krieviju un Baltkrieviju.Tomēr FM secinājums nav labvēlīgs šāda nodokļa ieviešanai. Ministrija uzskata, ka tas varētu būt nesaderīgs ar ES tiesību normām, radīt tiesvedību riskus un papildu izdevumus valsts budžetam. Tādēļ ekonomiskās sadarbības ierobežošanu ar Krieviju un Baltkrieviju ieteikts turpināt, izmantojot mērķētus tirdzniecības un sankciju politikas instrumentus, nevis ieviešot jaunu nodokli.Ko paredzēja rosinātais nodoklis?FM izvērtēja Saeimā iesniegto likumprojektu “Ekonomiskās drošības nodokļa likums” (Nr. 1238/Lp14), kas paredzēja ieviest jaunu,...
Kādi importa ierobežojumi attiecībā uz Krieviju un Baltkrieviju jau ir spēkā?
Finanšu ministrija (FM) uzsver, ka ekonomiskās drošības nodokļa mērķis – ierobežot Krievijas un Baltkrievijas izcelsmes preču nonākšanu Latvijas tirgū un mazināt ekonomisko atkarību no šīm valstīm – būtiskā apjomā jau tiek sasniegts ar Eiropas Savienības (ES) un Latvijas līmenī pieņemtajiem pasākumiem.ES līmenī pret Krieviju un Baltkrieviju ir noteiktas plašas sankcijas, kas aptver finanšu, enerģētikas, transporta, rūpniecības un citas nozares. Ierobežojumi attiecas arī uz divējāda lietojuma precēm, kuras var izmantot militārajā ražošanā. Papildus sankcijām ES ir paaugstinājusi muitas tarifus vairākām Krievijas un Baltkrievijas izcelsmes preču grupām.Kopš 2024. gada 1. jūlija paaugstināti ievedmuitas nodokļi noteiktiem lauksaimniecības produktiem, tostarp graudaugiem, eļļas augu sēklām, augu eļļām un lopbarības izejvielām.Savukārt kopš 2025. gada 1. jūlija noteiktām lauksaimniecības un pārtikas precēm no Krievijas un Baltkrievijas piemēro papildu 50% ad valorem muitas nodokli papildus attiecīgajai kopējā muitas tarifa likmei. Pakāpeniski tiek palielināti arī ievedmuitas tarifi atsevišķiem minerālmēsliem.Arī Latvija ir ieviesusi vairākus nacionālus importa aizliegumus. Kopš 2023. gada 1. janvāra...
Kontrolēto darījumu pārskats: kā pareizi aizpildīt un saskaņot ar transfertcenu dokumentāciju
Valsts ieņēmumu dienests (VID) 2026. gada 17. septembrī apstiprināja metodisko materiālu «Vadlīnijas kontrolēto darījumu pārskata aizpildīšanai (transfertcenu jomā)», kurā ir aplūkoti kontrolēto darījumu pārskata (KDP) aizpildīšanas praktiskie jautājumi.KDP balstās uz uzņēmuma grāmatvedības datiem un vietējo transfertcenu dokumentāciju. Tāpēc uzņēmumam jāspēj pamatot, ka kontrolētie darījumi ir ne vien pareizi identificēti, bet arī atbilstoši grupēti un ka pārskatā iekļautie rādītāji un informācija ir sasaistīti ar vietējā transfertcenu dokumentācijā veikto analīzi.Ar kādām situācijām var saskarties, aizpildot KDP, kā arī kādi ir biežāk uzdotie jautājumi, par to šajā rakstā.Kas ir kontrolēto darījumu pārskats?KDP strukturētā veidā apkopo informāciju par uzņēmuma kontrolētajiem darījumiem. Pārskatā tiek norādīts darījuma partneris, darījuma veids un virziens, darījuma kopējā vērtība (bez PVN), izmantotā transfertcenu metode, salīdzināmo datu avots, testējamā puse, tirgus cenas indikators un tirgus cenas (vērtības) intervāls.Turpmāk aplūkosim tos jēdzienus, kuri praksē var radīt visvairāk jautājumu.→ Darījuma virziens tiek noteikts no tā uzņēmuma perspektīvas, kurš aizpilda KDP. Tādējādi jānorāda, vai uzņēmums veic...
Kā ar MI pārbaudīt VID nodokļu maksājumu datus un atrast neatbilstības?
Valsts ieņēmumu dienesta (VID) Elektroniskās deklarēšanas sistēmā (EDS) pieejamo nodokļu maksājumu datu salīdzināšana ar uzņēmuma grāmatvedības uzskaiti var būt laikietilpīgs process. Īpaši tad, ja jāpārbauda visa gada darījumi, jāatrod aprēķinātās nokavējuma naudas vai jānoskaidro, kādēļ grāmatvedības dati nesakrīt ar VID informāciju. Mākslīgais intelekts (MI) ļauj šo darbu ievērojami vienkāršot – analizēt nodokļu maksājumu notikumu žurnālu, identificēt iespējamās neatbilstības un sagatavot pārskatu par pārbaudāmajiem darījumiem. Bilances akadēmijas seminārā, kuru vadīja Mag. oec. Ieva Liepiņa, tika demonstrēts, kā to paveikt praksē.1. solis. Sagatavo VID datus analīzeiLai sāktu nodokļu maksājumu pārbaudi, vispirms nepieciešams iegūt informāciju no VID EDS.Viens no noderīgākajiem datu avotiem ir nodokļu maksājumu notikumu žurnāls, kurā atspoguļotas ar nodokļu saistībām un maksājumiem saistītās darbības.Parasti grāmatvedim šie dati jāanalizē manuāli, pārbaudot atsevišķus ierakstus, maksājumu attiecināšanu un nodokļu saistību izmaiņas.Taču, izmantojot MI, iespējams analizēt lielāku datu apjomu vienlaikus.Vispirms EDS jāatlasa pārbaudāmais periods, piemēram, iepriekšējais kalendāra gads, un jāiegūst nodokļu maksājumu notikumu dati. Ja pieejama eksportēšanas...
VID pārskats par nodokļu normatīvajiem aktiem 2026. gada oktobrī
2026. gada septembrī un oktobrī pieņemti vairāki būtiski grozījumi nodokļu, grāmatvedības un finanšu jomas normatīvajos aktos. Izmaiņas cita starpā paredz jaunu nodokļu režīmu mazās saimnieciskās darbības veicējiem, iespēju ieguldījumu kontos turēt kriptoaktīvus, vienkāršotu inventarizācijas kārtību un administratīvā sloga mazināšanu. Valsts ieņēmumu dienests (VID) apkopojis normatīvo aktu izmaiņas, skaidrojot, ko tās paredz un kad stājas spēkā.Normatīvā akta nosaukumsKomentārs/skaidrojumsPieņemtsStājas spēkāGrozījumi Mikrouzņēmumu nodokļa likumāAr grozījumiem ieviests jauns nodokļu režīms mazajai saimnieciskajai darbībai un pilnveidots vienkāršotās nodokļu samaksas risinājums - ieviests iesācēju mikrouzņēmumu nodoklis (MUN); noteikts iesācēju MUN maksātāja statuss; definēta mazā saimnieciskā darbība. Iesācēju MUN ir nodoklis, ko fiziskā persona maksā par mazās saimnieciskās darbības apgrozījumu, izmantojot vienkāršoto nodokļa samaksas risinājumu. Mazā saimnieciskā darbība ir fiziskās personas saimnieciskā darbība, kas atbilst noteiktajiem kritērijiem: preces tiek pārdotas vai pakalpojumi sniegti tikai fiziskajām personām, kuras tās neiegādājas savas saimnieciskās darbības ietvaros, gada apgrozījums nepārsniedz 12 000 eiro un persona nav reģistrēta kā pievienotās vērtības nodokļa (PVN) maksātāja,...
Vai VID drīkst atteikt nodokļa pārmaksas atmaksu, neveicot likumā paredzētu pārbaudi?
Ja uzņēmums likumā noteiktajā termiņā precizē nodokļa deklarāciju un pieprasa pārmaksātā nodokļa atmaksu, Valsts ieņēmumu dienests (VID) nevar atteikt atmaksu, pamatojoties tikai uz paša veiktu datu ticamības pārbaudi, kuras rezultātā nav likumā noteiktajā kārtībā mainīts nodokļa aprēķins. Tāpat deklarācijas precizējumu iesniegšana neilgi pirms likumā noteiktā termiņa beigām pati par sevi neliecina par nodokļu maksātāja negodprātību. Šādas atziņas paustas Senāta 2026. gada 23. septembra spriedumā lietā SKA-78/2026.Kā radās strīds?Lieta saistīta ar likvidējamās AS "ABLV Bank" 2017. gada uzņēmumu ienākuma nodokļa (UIN) deklarāciju. Uzņēmums 2021. gada aprīlī iesniedza VID deklarācijas precizējumus, kuru rezultātā palielinājās deklarētā UIN pārmaksa. Tā bija izveidojusies, jo uzņēmums avansa maksājumos bija samaksājis vairāk, nekā saskaņā ar precizēto deklarāciju tam bija jāmaksā.VID atteicās apstiprināt deklarēto pārmaksu, un uzņēmums vērsās tiesā.Administratīvā apgabaltiesa VID rīcību atzina par pamatotu. Tiesa norādīja, ka uzņēmums deklarāciju precizējis tikai aptuveni mēnesi pirms likumā noteiktā triju gadu termiņa beigām, lai gan par iespējamām neatbilstībām finanšu pārskatā tam bijis...
Kā Finanšu ministrija plāno atvieglot grāmatvežu darbu?
Grāmatvežu ikdienu sarežģī ne tikai lielais darba apjoms, bet arī mainīgās normatīvo aktu prasības, manuāli veicami procesi un pienākums nepārtraukti apgūt jauno. Lai mazinātu administratīvo slogu, tiek pārskatīta inventarizācijas kārtība, meklētas iespējas plašāk izmantot digitalizāciju un vērtēts, vai iespējams atvieglot prasības mazo uzņēmumu revīzijām.Par jau ieviestajiem atvieglojumiem, plānotajām izmaiņām un grāmatvedības nākotnes izaicinājumiem stāsta Daina Robežniece, Finanšu ministrijas Grāmatvedības un revīzijas politikas departamenta direktore.Kas patlaban ir Finanšu ministrijas galvenā prioritāte administratīvā sloga mazināšanā grāmatvedības un finanšu jomā? Kādi pasākumi jau ir īstenoti nesen, kādi vēl tiek plānoti un no kurām prasībām uzņēmējiem nākotnē būtu iespējams atteikties?Pirms pievēršamies konkrētiem pasākumiem un detalizētām izmaiņām, es gribētu iezīmēt vispārējo konceptu par to, kā mēs redzam grāmatvedības būtību un ko šīs grāmatvedības noteikumu prasības nozīmē sabiedrībai un pašiem uzņēmējiem. Tās ir vispārzināmas lietas, tomēr jāuzsver, ka grāmatvedība ir jākārto katram uzņēmumam. Uzņēmums ar retiem izņēmumiem ir juridiskā persona ar ierobežotu atbildību, kas nozīmē, ka komersants par...
Kā EDS pilnvarot pārstāvi parakstīt dokumentus?
Valsts ieņēmumu dienesta (VID) elektroniskās deklarēšanas sistēmā (EDS) ieviesta iespēja uzņēmumiem un citiem nodokļu maksātājiem pašiem reģistrēt pilnvaras saviem pārstāvjiem dokumentu parakstīšanai. Turpmāk EDS var arī pagarināt iepriekš izsniegtas pilnvaras termiņu vai to anulēt. Kā izmantot jaunās iespējas?EDS pieejami divi jauni strukturēti dokumenti – “Pilnvaras reģistrācija” un “Pilnvaras termiņa maiņa / Anulēšana”. Tie ļauj nodokļu maksātājiem elektroniski pilnvarot savus pārstāvjus parakstīt EDS iesniedzamos dokumentus, kā arī pārvaldīt jau izsniegtās pilnvaras, informē VID metodiskais materiāls.Kā reģistrēt jaunu pilnvaru?Lai EDS reģistrētu jaunu pilnvaru, jāveic šādas darbības:Jāpieslēdzas EDS un sadaļā “Uz sākumu” jāatrod flīze “Sagatavot dokumentu”.Jānospiež poga “No veidlapas”. Šī poga pieejama arī EDS sadaļā “Dokumenti”.Atvērtajā veidlapu sarakstā jāizvēlas “Pēc dokumentu grupas” → “Pilnvaras”. Nepieciešamo dokumentu var atrast arī meklēšanas laukā, ievadot tā nosaukumu.Jāizvēlas dokuments “Pilnvaras reģistrācija”.Jāaizpilda nepieciešamā informācija par pilnvaroto personu un pilnvarojuma nosacījumiem.Reģistrējot pilnvaru, obligāti jānorāda pilnvaras saņēmēja reģistrācijas numurs vai personas kods, nosaukums vai vārds un uzvārds, pilnvarojuma veids un tā sākuma...
Valsts kontrole Saeimas gada pārskatu varētu revidēt ne ātrāk kā 2027. gadā
Agrākais, kad Valsts kontrole varētu pārbaudīt Saeimas sagatavoto gada pārskatu, ir finanšu revīzija par 2027. gadu, tomēr arī tad nepieciešamība to darīt būs vēl jāizvērtē, aģentūrai LETA atzina Valsts kontroles Komunikācijas daļas vadītāja Gunta Krevica.Saeima pagājušajā nedēļā galīgajā lasījumā pieņēma grozījumus Valsts kontroles likumā, kas paredz, ka turpmāk Valsts kontrole varēs veikt revīziju par Saeimas sagatavotā gada pārskata pareizību, vienlaikus saglabājot ierobežojumu veikt parlamentā lietderības vai atbilstības revīzijas.Kā norāda Krevica, Valsts kontrole patlaban jau ir sākusi finanšu revīziju par 2026. gada pārskatu, un Saeimas gada pārskata pārbaude tajā nav iekļauta. Agrākais, kad varētu pārbaudīt Saeimas gada pārskatu, ir finanšu revīzija par 2027. gada pārskatu, kuras rezultāti būtu pieejami 2028. gadā.Krevica arī paskaidroja, ka Valsts kontrole finanšu revīzijā pārbaudāmās institūcijas izvēlas, balstoties uz risku un būtiskuma izvērtējumu. Ņemot vērā lielo to revidējamo institūciju skaitu, kas nav būtiskas pēc vērtības, tās tiek periodiski rotētas, kas nozīmē, ka ne visas institūcijas tiek pārbaudītas katru gadu.Arī...
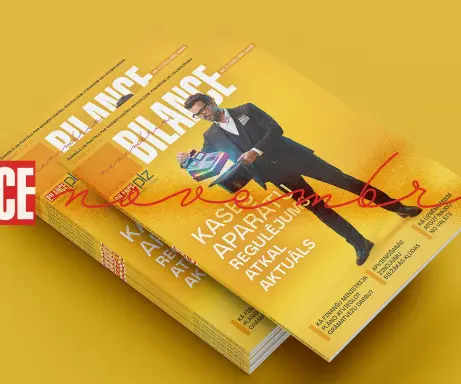
BILANCES novembra numurā lasiet
Pie lasītājiem dodas žurnāla BILANCE novembra numurs. Ieskatieties tā saturā!REDAKTORES SLEJAVita Zariņa: Par nākotnes izaicinājumiem un cilvēkiem, kuri veido profesijuGada nogale grāmatvedībā nekad nav tikai kalendāra jautājums. Tā ir iespēja izvērtēt paveikto, sakārtot vēl neatrisināto un laikus sagatavoties tam, kas mūs sagaida nākamajā gadā. Šoruden īpaši daudz runājam par administratīvā sloga mazināšanu, digitālajiem risinājumiem un uzticamu finanšu informāciju. Taču aiz katras tehnoloģiskas pārmaiņas un katra jauna noteikuma stāv cilvēks — grāmatvedis, kura zināšanas un atbildība nodrošina, ka pārmaiņas patiešām darbojas praksē.INTERVIJAIkars Kubliņš: Kā Finanšu ministrija plāno atvieglot grāmatvežu darbu?Grāmatvežu ikdienu sarežģī ne tikai lielais darba apjoms, bet arī mainīgās normatīvo aktu prasības, manuāli veicami procesi un pienākums nepārtraukti apgūt jauno. Lai mazinātu administratīvo slogu, tiek pārskatīta inventarizācijas kārtība, meklētas iespējas plašāk izmantot digitalizāciju un vērtēts, vai iespējams atvieglot prasības mazo uzņēmumu revīzijām. Par jau ieviestajiem atvieglojumiem, plānotajām izmaiņām un grāmatvedības nākotnes izaicinājumiem stāsta Daina Robežniece, Finanšu ministrijas Grāmatvedības un revīzijas politikas departamenta...