Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Vai, aizejot pensijā, VSAOI mēdz palielināties?
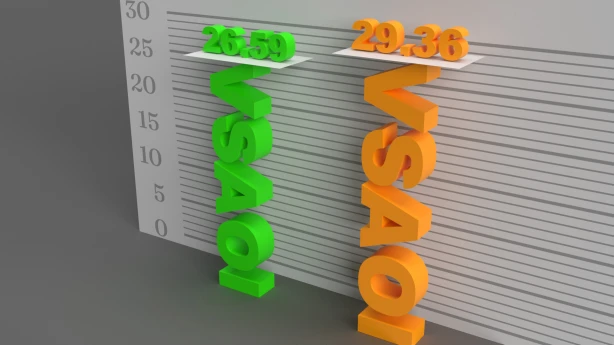
Esmu prakses veterinārārste, un man ir reģistrēta saimnieciskā darbība. Vienlaikus apsaimniekoju savu nekustamo īpašumu un no kopējiem ienākumiem kā pašnodarbinātā persona veicu sociālās apdrošināšanas iemaksas pēc likmes 26,59%. Oktobrī sasniegšu pensijas vecumu, un mani brīdināja, ka, turpinot praksi, manas iemaksas no novembra būs pēc lielākas likmes — 29,36%. Kāpēc tā? Atbilde Saskaņā ar Valsts sociālās apdrošināšanas (VSA) likuma 14. panta 2. daļu pašnodarbinātā obligāto iemaksu objekts ir brīvi izraudzīti ienākumi no preču ražošanas, darbu izpildes, pakalpojumu sniegšanas (..) un citi ienākumi no saimnieciskās darbības. Izņēmums (cita kārtība) skar ienākumu, kuru fiziskā persona (..) gūst no zemnieku (zvejnieku) saimniecības, sava nekustamā īpašuma, personīgajā palīgsaimniecībā vai piemājas saimniecībā paša saražotās produkcijas (..). Fiziskā persona, kura veic sava nekustamā īpašuma apsaimniekošanu un ir reģistrējusies kā saimnieciskajā darbībā gūtā ienākuma nodokļa maksātāja, ir pakļauta pensiju apdrošināšanai, veselības apdrošināšanai un invaliditātes apdrošināšanai — likme 26,59% (MK noteikumu Nr. 786 11. punkts). Savukārt, sasniedzot pensijas vecumu, darbojas cita...
Neattaisnotā prombūtne un minimālās VSAOI
Darbiniekiem jāstrādā saskaņā ar grafiku, kas iepriekš ir paziņots, bet daži neierodas darbā (bez attaisnota iemesla), pazūd vai vispār izdomā nenākt. Par tādiem gadījumiem tiek sastādīts akts par neattaisnotu darba kavējumu. Vai par minētajiem darbiniekiem būtu jāveic minimālās iemaksas, ja darba samaksa mēnesī nesasniegs 500 eiro? Atbilde Ja potenciālie darbinieki slēdz darba līgumu, darba devējs par to informē VID (ziņas ar 11. kodu), bet, ja persona neierodas darbā, MK noteikumos Nr. 827 ir paredzēta iespēja izmantot 26. kodu "Darba ņēmēja statusa zaudēšana, ja persona nav uzsākusi darbu", kas "atceļ" iepriekš nosūtīto ziņu. Ja dažas dienas bez attaisnojama iemesla neierodas darbā jau esošais darbinieks un rezultātā darba samaksa par mēnesi nesasniedz 500 eiro, diemžēl darba devējam tiks paziņots par pienākumu veikt minimālās sociālās iemaksas, jo spēkā esošā atskaišu kārtība (darba devēja ziņojums) neparedz iespēju skaidrot, ka prombūtnes iemeslam nav likumīga pamatojuma un maza darba samaksa ir darbinieka neizdarības rezultāts, nevis darba devēja skopums....
Minimālo obligāto VSAOI regulējums - diskusiju krustpunktā
Piektdien, 5. novembrī, Finanšu ministrijas darba grupas sēdē par priekšlikumiem minimālo valsts sociālās apdrošināšanas obligāto iemaksu (VSAOI) regulējuma pilnveidošanai tika uzklausīta Valsts ieņēmumu dienesta (VID) sagatavotā informācija par 2021. gada trešā ceturkšņa fizisko personu ienākumu izvērtējumu un VSAOI analīzi, kā arī diskutēts par iepriekš izplatītās anketas rezultātiem. Lai darba grupas ietvaros identificētu problēmsituācijas un konstatētu iespējamos padziļināta darba virzienus, bija sagatavota aptaujas anketa par iesaistīto personu viedokli saistībā ar nepilnu slodzi un minimālajām VSAOI. Tā tika izplatīta ar darba grupas locekļu starpniecību organizāciju biedriem uzņēmumiem un organizācijām, kā arī saimnieciskās darbības veicējiem. Ņemot vērā aktuālās situācijas analīzi dažādos griezumos un aptaujas rezultātus, tiks sagatavoti kopīgi secinājumi par regulējuma pilnveidošanu. Analizējot VID datus, secināts, ka nozīmīga daļa no personām, par kurām netiks samaksātas minimālās VSAOI, jau pašlaik ir noteiktas likumā noteikto atbrīvoto kategoriju lokā. Jānorāda arī, ka analizētajā periodā ievērojama daļa atlikušo personu, par kurām ceturksnī nav samaksātas minimālās VSAOI, ir personas, kas...
ES Tiesa: PVN jāatmaksā saskaņā ar rēķiniem, nevis pieteikumu
Eiropas Savienības Tiesa pieņēmusi lēmumu saistībā ar pievienotās vērtības nodokļa (PVN) atmaksu veikšanu, kas paredz, ka nodokļu administrācijai, kas pieņem lēmumu par PVN atmaksu komersantam, nosakot atmaksājamās summas lielumu, primāri jāvadās pēc uzņēmuma iesniegtajos rēķinos, nevis PVN atmaksas pieteikumos norādītajām summām, informē zvērinātu advokātu birojs "Sorainen". Tiesas precedents radies pēc Beļģijas uzņēmuma "CHEP Equipment Pooling" prasības pret Ungārijas ieņēmumu dienestu. CHEP Ungārijā iegādājās paletes, ko pēc tam iznomāja savām meitassabiedrībām dažādās dalībvalstīs. Par palešu iegādi CHEP kā Beļģijas PVN maksātāja iesniedza Ungārijas nodokļu iestādei PVN atmaksas pieteikumu. Ungārijas nodokļu administrācija apstiprināja PVN atmaksu daļēji, rīkojoties pēc principa atmaksāt mazāko iespējamo summu - ja rēķinā PVN summa bija mazāka par pieteikumā norādīto, tad atmaksāja tikai rēķinā norādīto apmēru; ja rēķinā norādītais PVN bija lielāks par pieteikumā norādīto – atmaksāja tikai pieteikumā norādīto summu. Tiesa skatīja strīdu par otro situāciju – kur uzņēmums būtu tiesīgs atgūt lielāku summu, nekā norādīts pieteikumā. ES Tiesa norādīja,...
Par kases operāciju uzskaiti
Uzņēmumam ir kases aparāts un izveidots speciālais konts 2611. Dienas beigas pēc Z čeka informācijas ieņēmumi tiek iegrāmatoti: D 2611 K 6xx un D 2611 K 57xx.Ka pareizi ieņēmumus pārcelt uz galveno grāmatu?Vai katru dienu jānoformē izdevumu orderis kases aparātam un ieņēmumu orderis kasei: D 2610 K 2611? Vai var to darīt reizi mēnesī, ja ieņēmumu summas katru dienu ir 10–30 eiro? Atbilde 2003. gada 21. oktobra MK noteikumu Nr. 584 par kases operāciju uzskaiti 5. punktā noteikts: ja uzņēmuma vidējie dienas skaidras naudas ieņēmumi kasē nav lielāki par 150 eiro, uzņēmums kases grāmatu kārto reizi nedēļā. Vidējos dienas skaidras naudas ieņēmumus kasē aprēķina, saskaitot katra iepriekšējā kalendāra mēneša darbdienā saņemtos skaidras naudas maksājumus kasē un iegūto kopsummu dalot ar minētā kalendāra mēneša darbdienu skaitu. Minētie noteikumi būs spēkā līdz 2021. gada beigām, jo no 2022. gada 1. janvāra spēkā stāsies Grāmatvedības likums un vienlaikus ar likumu stāsies spēkā MK noteikumi Nr....
VID: Pārtraukt kases aparāta lietošanu uz laiku var vienkāršotā kārtībā
Lai samazinātu pakalpojumu saņemšanai nepieciešamo laiku un izdevumus, Valsts ieņēmumu dienests (turpmāk – VID) piedāvā risinājumu tiem uzņēmējiem, kuri uz laiku vēlas pārtraukt kases aparāta, kases sistēmas, specializētās ierīces vai iekārtas (turpmāk – kases aparāts) lietošanu. Uzņēmējiem ir iespēja nokārtot formalitātes vienkāršoti, neiesaistot apkalpojošo dienestu, bet sazinoties ar VID Elektroniskajā deklarēšanas sistēmā (EDS). Uzņēmumi, kas pieņēmuši lēmumu uz laiku pārtraukt kases aparāta lietošanu, var vērsties VID ar lūgumu reģistrēt kases aparāta lietošanas pārtraukšanu uz laiku – vismaz uz 30 dienām. Iesniegumā jānorāda konkrētās elektroniskās ierīces un iekārtas uzstādīšanas adrese, šasijas numurs un jāpievieno pēdējā izdrukātā Z pārskata kopija ar reģistrēto Grand total vērtību. VID, pamatojoties uz elektroniskās ierīces vai iekārtas lietotāja iesniegumu, pārtrauks elektroniskās ierīces un iekārtas lietošanu uz laiku, kas ilgāks par 30 dienām. Savukārt, lai konkrēto kases aparātu atkal atsāktu lietot, uzņēmumam ir jāinformē VID par savu lēmumu, iesniedzot iesniegumu, kurā norādīts šī kases aparāta šasijas numurs un secīgais Z...
Darba devējam būs tiesības atlaist nevakcinētus darbiniekus
Saeima ceturtdien, 4.novembrī, otrajā – galīgajā - lasījumā atbalstīja par steidzamiem atzītos grozījumus Covid-19 infekcijas izplatības pārvaldības likumā, kas noteic darba tiesisko attiecību regulējumu gadījumos, kad darba pildīšanai nepieciešams sertifikāts, kas apliecina vakcinācijas pret Covid-19 vai šīs infekcijas pārslimošanas faktu. Izmaiņas paredz, ka darba devējam būs jānosaka darbinieku amati vai kategorijas, uz kurām attiecas normatīvajos aktos noteiktās prasības un nosacījumi par vakcinācijas vai pārslimošanas sertifikāta nepieciešamību, un jāinformē par to darbinieki. Savukārt darbiniekiem būs pienākums informēt darba devēju par to, vai viņam ir vakcinācijas vai pārslimošanas sertifikāts, un uzrādīt minēto sertifikātu darba devējam tā noteiktajā kārtībā. Gadījumā, ja darbinieks nebūs ieguvis vakcinācijas vai pārslimošanas sertifikātu, kas nepieciešams darba pienākumu izpildei, pastāvēs pietiekams pamats uzskatīt, ka attiecīgā persona neatbilst veicamajam darbam, paredz grozījumi. Ja objektīvu iemeslu dēļ nebūs iespējams pārcelt darbinieku citā piemērotā darbā vai nodrošināt darba pienākumu veikšanu attālināti, darba devējam būs tiesības līdz vakcinācijas vai pārslimošanas sertifikāta iegūšanas brīdim darbinieku atstādināt...
Riska personu sarakstā nevar iekļaut tikai par nodokļu parāda faktu
Lai iekļautu personu riska personu sarakstā, nepietiek tikai konstatēt, ka personas darbības laikā konkrētajam uzņēmumam izveidojās nokavētie nodokļu maksājumi, kas pārsniedz 15 000 EUR, un uzņēmums tos nav samaksājis valsts budžetā, atzinis Augstākās tiesas Senāts. Senāta ieskatā tas ir tikai viens no formālajiem kritērijiem, ko paredz Valsts ieņēmumu dienesta (VID) šādās lietās piemērotā tiesību norma, ziņo zvērinātu advokātu birojs "Sorainen". Senāts norādījis, ka ar nodokļu parāda fakta konstatāciju vien nepietiek - papildus ir jāizvērtē arī iemesli, kāpēc uzņēmumam šīs personas vadības laikā izveidojās nesamaksāts nodokļu parāds. Nodokļu nemaksāšanas fakts viens pats nav pietiekams, lai izdarītu secinājumu par konkrētās personas godprātīgu (vai negodprātīgu) attieksmi pret nodokļu samaksas pienākumu. Nodokļu nemaksāšanai var būt dažādi iemesli un cēloņi, un to nevar vienmēr pielīdzināt negodīgai vai noziedzīgai rīcībai. Senāta ieskatā, tas neatbilstu likumdevēja mērķim. Senatoru kolēģija piekrīt VID, ka tam ir pienākums vērsties pret negodprātīgiem nodokļu nemaksātājiem, tostarp iekļaujot tos riska personu sarakstā, taču senatoru kolēģija...
Pieņem jaunu kārtību slimības pabalstu, slimības palīdzības pabalstu un vecāku pabalsta turpinājumu izmaksai
Ar Covid-19 saslimušām vai mājas karantīnā esošām personām, kurām ir sadarbspējīgs vakcinācijas vai pārslimošanas sertifikāts, piešķirs slimības pabalstu jau no pirmās darbnespējas dienas, paredz ceturtdien, 4.novembrī, Saeimā pieņemtie likuma grozījumi. Šāda kārtība attieksies arī uz personām, kas saņēmušas klīniskās universitātes slimnīcas speciālista vai speciālistu konsilija atzinumu par nepieciešamību atlikt vakcināciju pret Covid-19. Ar grozījumiem noteikts, ka no 6.novembra līdz 31.decembrim personām ar akūtām augšējo elpceļu infekcijām no darbnespējas pirmās līdz trešajai dienai izsniegs darbnespējas lapu B un par šo periodu piešķirams un izmaksājams slimības pabalsts. Ja persona būs nosūtīta veikt Covid-19 testu un analīzes būs pozitīvas, slimības pabalstu piešķirs par laiku no darbnespējas pirmās dienas līdz dienai, kad persona būs atguvusi darbspējas. Savukārt, ja analīzes būs negatīvas, bet darbnespēja turpināsies, B lapa būs noslēdzama trešajā darbnespējas dienā un atverama darbnespējas lapa A. Slimības nauda un slimības pabalsts izmaksājams vispārējā kārtībā, paredz grozījumi. Līdz šim visām personām, saslimstot ar Covid-19 vai akūtu augšējo...
Pienākumu darbiniekiem būt vakcinētiem pret Covid-19 attiecinās uz visu pandēmijas laiku
Otrdien, 2.novembrī, valdības sēdē apstiprināti grozījumi Ministru kabineta noteikumos, kas paredz valsts, pašvaldību iestāžu un kapitālsabiedrību darbiniekiem, kā arī tiem darbiniekiem, kuri strādā klātienē, prasību pienākumus veikt tikai ar vakcinācijas vai pārslimošanas sertifikātu attiecināt uz visu pandēmijas laiku. Līdz ar to pienākums vakcinēties darbiniekiem valsts un pašvaldību institūcijās, gan arī privātā sektorā, strādājot klātienē, tiek pārnests no ārkārtējās situācijas rīkojuma uz Ministru kabineta noteikumiem. Tādējādi šī prasība turpināsies arī pēc ārkārtējās situācijas beigām. Darbiniekiem, atrodoties darba vietā, ir augsts risks inficēties no kolēģiem, klientiem vai apmeklētājiem. Tāpat viņiem ir augsts risks inficēties, dodoties uz darbu ar sabiedrisko transportu. Tādēļ visiem klātienē strādājošajiem darbiniekiem ir nepieciešams vakcinēties, lai pasargātu sevi no ilgstošas darbnespējas un iespējas izplatīt infekciju tālāk – kolēģiem, kā arī ārpus darba loka. Tāpat arī pienākums vakcinēties darbiniekiem novērsīs Covid-19 uzliesmojumus darba kolektīvā kā rezultātā var iestāties vairāku darbinieku darba nespēja gan slimības dēļ, gan mājas karantīnas ievērošanas pienākuma dēļ. Tādēļ...
Saņemtā finansiālā atbalsta, dāvinājuma vai ziedojuma grāmatvedības uzskaite
Nu jau septiņpadsmit gadus Latvija ir Eiropas Savienības dalībvalsts, un uzņēmējiem šo gadu laikā ir dota iespēja saņemt finanšu palīdzību savas uzņēmējdarbības attīstībai. Tāpat arī vietējās pašvaldības aktīvi atbalsta jaunos uzņēmējus ar dažādām programmām. Konsultējot grāmatvežus, atklājas, ka finansējuma grāmatvedības uzskaitē joprojām ir neskaidrības. Tāpēc šajā rakstā ar piemēriem apskatīta finanšu palīdzības, dāvinājumu vai ziedojumu atspoguļošana grāmatvedības uzskaitē. Kārtību, kādā grāmatvedības uzskaitē novērtē un finanšu pārskatā norāda saņemto valsts, pašvaldību, ārvalstu, Eiropas Savienības, citu starptautisko organizāciju un institūciju finansiālo atbalstu (finanšu palīdzību), ziedojumus un dāvinājumus, nosaka MK 22.12.2015. noteikumu Nr. 775 "Gada pārskatu un konsolidēto gada pārskatu likuma piemērošanas noteikumi" 2. nodaļa. 1. Subsīdija izdevumu segšanai No valsts vai pašvaldības budžeta tiešā naudas maksājuma veidā saņemto finanšu palīdzību — subsīdiju izdevumu (zaudējumu) segšanai iekļauj ieņēmumos tajā pārskata gadā, kurā saņemta finanšu palīdzība. PIEMĒRS Pašvaldība 2021. gada janvārī uzņēmumam piešķir finanšu palīdzību 1200 eiro apmērā, lai segtu 50% no ražošanas telpu nomas maksas...
Plāno nodokļu samaksas termiņa pagarinājumus, IIN un UIN atvieglojumus un citus atbalsta pasākumus
Otrdien, 2. novembrī, Ministru kabineta (MK) sēdē tika izskatīti grozījumi Covid-19 infekcijas izplatības seku pārvarēšanas likumā, kas izstrādāti, ievērojot finanšu ministra vadītajā grupā uzņēmējdarbības un nodarbināto atbalstam apstiprinātos atbalsta risinājumus. Finanšu ministrijas rosinātie grozījumi paredz ieviest risinājumu nodokļu samaksas termiņa pagarinājuma piešķiršanai, atjaunot atbalstu subjektiem, kuri nomā publiskas personas un publiskas personas kontrolētas kapitālsabiedrības mantu, kā arī ietvert normu, kas ļauj uzņēmumu ienākuma nodokļa (UIN) maksātājiem par pārskata gadu, kas sākas 2021. un 2022. gadā, nepiemērot nacionāli noteikto nodokļu pretizvairīšanās normu. Likumprojekts paredz nodokļu samaksas termiņa pagarinājumu. Tas ir komercdarbības atbalsts nodokļu maksātājiem, kuru saimnieciskās darbības pamatdarbība ir pilnībā aizliegta valstī izsludinātās ārkārtējās situācijas dēļ, dodot tiem iespēju pagarināt nodokļu maksājumu samaksu līdz 2023. gada 30. jūnijam. Svarīgi uzsvērt, ka regulējumu varēs piemērot tikai pēc tam, kad Eiropas Komisija būs pieņēmusi lēmumu par minētā komercdarbības atbalsta saderību ar Eiropas Savienības iekšējo tirgu, kā arī pieņems lēmumu par šāda pagarinājuma piešķiršanas termiņu. Tāpat...
Parādniekiem saglabājamos līdzekļus par apgādībā esošu bērnu plāno piesaistīt minimālajai darba algai
Saeimas Juridiskā komisija otrdien, 2.novembrī, galīgajā lasījumā atbalstīja grozījumus Civilprocesa likumā, ar kuriem cita starpā plānots parādniekiem saglabājamos līdzekļus par apgādībā esošu nepilngadīgu bērnu noteikt 15 procentu apmērā no valstī noteiktās minimālās darba algas. Piedzenot, piemēram, uzturlīdzekļus, zaudējumus vai kompensāciju, ieturējumus no parādnieka darba samaksas un tai pielīdzinātajiem maksājumiem izdara līdz parāda dzēšanai. Parādniekam tiek saglabāti līdzekļi minimālās mēneša darba algas apmērā (šobrīd – 500 eiro) vai puse no tās. Šobrīd parādniekam par katru apgādībā esošo nepilngadīgo bērnu saglabā līdzekļus valsts sociālā nodrošinājuma pabalsta apmērā, proti, 64,03 eiro. Grozījumi paredz saglabājamo līdzekļu apmēru par katru apgādībā esošu nepilngadīgu bērnu atsaistīt no valsts sociālā nodrošinājuma pabalsta, to nosakot 15 procentu apmērā no valstī noteiktās minimālās darba algas. Tāpat ar grozījumiem iecerēts Civilprocesa likumu piemērot elektronizētam procesam tiesā. Plānots, ka e-lietas ietvaros lietas materiāli tiks glabāti elektroniski un lietas dalībniekiem būs pieejami attālināti, saglabājot iespēju dokumentus iesniegt tiesā un saņemt arī papīra formā.
No 15. novembra plāno atjaunot paplašinātu “zaļo režīmu”; ierobežojumi aizvien paliks spēkā nevakcinētajiem
Ministru kabinets 2. novembrī konceptuāli vienojās par galvenajiem principiem sadzīvei no 15. novembra ārkārtējās situācijas laikā. Prioritāri plānots pēc iespējas atgriezties klātienes mācību procesā. Lielu daļu klātienes pakalpojumu un pasākumu paredzēts atsākt “zaļajā režīmā”, ja darbinieki un klienti būs pabeiguši vakcināciju pret Covid-19 un varēs uzrādīt sadarbspējīgu sertifikātu. Savukārt “sarkanajā režīmā” jeb nevakcinētām un Covid-19 nepārslimojušām personām klātienē būs pieejami tikai paši nepieciešamākie pakalpojumi un preces. Detalizētu lēmumu par epidemioloģiskās drošības prasībām no 15. novembra plānots pieņemt pēc nedēļas - 9. novembra Ministru kabineta sēdē. No 15. novembra plānots atjaunot mācības klātienē, organizējot klašu un grupu savstarpējo nepārklāšanos. Paredzēts, ka interešu izglītība ārpus telpām varētu notikt arī “sarkanajā režīmā”. Bērniem ar vakcinācijas vai pārslimošanas sertifikātu interešu izglītības nodarbības varētu notikt telpās. Turpmāk plānots saglabāt principu par attālināto darbu visiem, kuru darba specifika to ļauj (vismaz ārkārtējās situācijas laikā). No 15. novembra visiem valsts pārvaldes un pašvaldību institūciju un to kapitālsabiedrību darbiniekiem būs...
Valsts atbalsta programmas uzņēmumiem zināmas, VID pieteikumus vēl nepieņem
Vēršam uzmanību, ka 1. novembrī ir oficiāli publicēti Ekonomikas ministrijas izstrādātie Ministru kabineta 26. oktobrī izdotie noteikumi: Grozījumi Ministru kabineta 2020. gada 10. novembra noteikumos Nr. 676 "Noteikumi par atbalstu Covid-19 krīzes skartajiem uzņēmumiem apgrozāmo līdzekļu plūsmas nodrošināšanai" Grozījumi Ministru kabineta 2020. gada 10. novembra noteikumos Nr. 675 "Noteikumi par atbalsta sniegšanu nodokļu maksātājiem to darbības turpināšanai Covid-19 krīzes apstākļos" Valsts ieņēmumu dienests (VID) vērš uzmanību, ka komersanti atbalsta saņemšanai varēs pieteikties VID tikai pēc tam, kad atbalsta programmas būs saskaņojusi Eiropas Komisija (EK). Kā "Latvijas Televīzijas" raidījumā "Šodienas jautājums" 1. novembrī informēja VID ģenerāldirektore Ieva Jaunzeme, varētu būt vēl jāgaida tuvākās divas trīs nedēļas, līdz tiks saņemts EK akcepts. Pieteikties ātrāk nav iespējams, taču pieteikumi tiks gaidīti līdz 15. decembrim gan par oktobri, gan novembri. Atšķirībā no iepriekšējām algu subsīdijām, šajos noteikumos nav noteikta minimālā izmaksājamā summa (iepriekš - 500 eiro), valdība lēmusi, ka izmaksas būs atkarīgas no tā, kādi nodokļi...