Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Jauni spēles noteikumi darba uzteikšanai pārbaudes laikā
Darba tiesiskajās attiecībās pārbaudes laiks vienmēr ticis uzskatīts par periodu, kurā abas puses "pielaiko" viena otru. Tomēr nesenais Senāta spriedums lietā Nr. SKC-35/2026 ir ieviesis nozīmīgu judikatūras maiņu, kas būtiski ietekmēs to, kā turpmāk risināmi strīdi par darba attiecību izbeigšanu šajā posmā.Beigas tiesībām prasīt atjaunošanu darbāLīdz šim tiesu praksē pastāvēja uzskats, ka darbinieks var prasīt atjaunošanu darbā, ja uzteikums pārbaudes laikā atzīts par spēkā neesošu. Tagad Senāts ir lēmis citādi - darbiniekam vairs nav prasības tiesību pret darba devēju par pārbaudes laikā izdarīta uzteikuma atzīšanu par spēkā neesošu un atjaunošanu darbā. Tāpat darbinieks vairs nevar prasīt atlīdzību par darba piespiedu kavējumu, kas būtu pakārtota šādai prasībai.Senāts skaidro, ka pārbaudes laiks ir specifisks "iepazīšanās laiks", kura mērķis ir noskaidrot savstarpējo piemērotību un uzticēšanās potenciālu. Ja šī uzticēšanās nav radusies, to nav iespējams atjaunot ar tiesas spriedumu un piespiedu kārtā.Uzticēšanās un subjektīvie faktoriViens no sprieduma stūrakmeņiem ir atziņa, ka pārbaudes rezultāts var būt balstīts...
ES paplašina no muitas nodokļa atbrīvotu importa produktu sarakstu
No 2026. gada 1. jūlija Eiropas Savienībā stājas spēkā jauni noteikumi, kas paplašina bez vai ar samazinātu muitas nodokli importējamo preču sarakstu. Ar Padomes regulu (ES) 2026/1463 tiek grozīti iepriekšējie noteikumi, kas attiecas uz atsevišķu lauksaimniecības un rūpniecības produktu ievešanu no trešajām valstīm.Galvenais mērķis ir nodrošināt, lai Eiropas Savienības uzņēmumiem netrūktu būtisku izejvielu un komponentu, kuras pašā ES netiek ražotas pietiekamā apjomā. Tādēļ šīm precēm tiek atcelti vai samazināti muitas nodokļi, un tās var importēt bez daudzuma ierobežojumiem, ja tās iekļautas regulas sarakstā.Regula paplašina to preču klāstu, kurām piemēro 0 % muitas nodokļa likmi, vienlaikus precizējot un aktualizējot jau esošās pozīcijas. Dažām precēm atvieglojumi tiek pagarināti, citām – pārskatīti vai atcelti, ņemot vērā situāciju Eiropas tirgū un rūpniecības vajadzības.Īpaša uzmanība šoreiz pievērsta akumulatoru ražošanas nozarei. Lai veicinātu šīs stratēģiski nozīmīgās industrijas attīstību Eiropā, atsevišķiem ar bateriju ražošanu saistītiem materiāliem paredzēta muitas nodokļu daļēja vai pilnīga atcelšana.Regulas pielikumā iekļautas dažādas preču grupas –...
Maina nosacījumus MVU inovatīvas uzņēmējdarbības atbalsta programmai
Valdības sēdē 30. jūnijā apstiprināta elastības finansējuma 21,265 miljonu eiro apmērā pievienošana atbalsta programmai mazo un vidējo uzņēmumu (MVU) inovatīvas uzņēmējdarbības attīstībai. Ekonomikas ministrija (EM) norāda, ka pieņemtie grozījumi Ministru kabineta (MK) noteikumos paredz pilnveidot Eiropas Savienības (ES) kohēzijas politikas programmas 2021.-2027. gadam atbalsta pasākumu "Atbalsts MVU inovatīvas uzņēmējdarbības attīstībai".Programmai pievienotais elastības finansējums sasniegs 87,25 miljonus eiro, tai skaitā Eiropas Reģionālās attīstības fonda (ERAF) finansējumu 74,162 miljonu eiro apmērā un valsts budžeta finansējumu 13,087 miljonu eiro apmērā.Paredzēts, ka līdz 2029. gada 31. decembrim atbalsta programmā ar grantiem jāatbalsta 990 uzņēmumi, nefinansiālu atbalstu jāsaņem 1035 uzņēmumiem, kā arī jāatbalsta 391 jauns uzņēmums.Tāpat grozījumi paredz, ka eksporta veicināšanas aktivitātes koncentrēsies uz atbalstāmajām darbībām ar augstāku ekonomisko atdevi un pārbaudāmu rezultātu un ar eksporta attīstību tieši sasaistāmu rezultātu, tostarp dalību starptautiskās izstādēs, biznesa kontaktu veidošanas pasākumos, starptautiskās konferencēs un produktu sertificēšanā.No atbalstāmo aktivitāšu loka izslēgta preču zīmes stratēģijas izstrāde, reklāmas kampaņas izstrāde, mērķa tirgus pētījuma...
PVN likmes pārtikas pamatproduktiem samazinātājus varēs atpazīt pēc īpašas uzlīmes
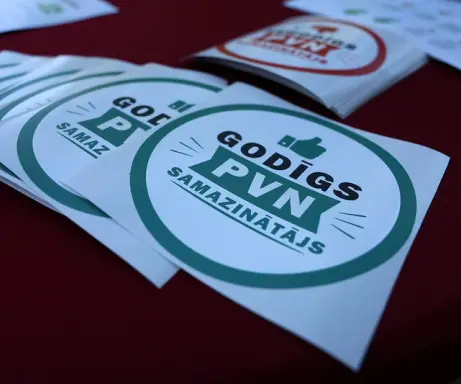
No 1. jūlija maizei, pienam, mājputnu gaļai un olām piemēros pievienotās vērtības nodokļa (PVN) samazināto 12% likmi. Tirgotāji, kuri godīgi atspoguļos PVN samazinājumu pārtikas pamatproduktu cenās, varēs saņemt un izmantot īpašu uzlīmi “Godīgs PVN samazinātājs”. Samazinātā likme būs spēkā vienu gadu - līdz 2027. gada 30. jūnijam. Uzlīme paredzēta tirgotājiem, kuri pārdod preces ar samazināto PVN likmi un apņemas cenas norādīt skaidri, nemaldinot patērētājus. Tirdzniecības vietās uzlīme būs pircējiem viegli pamanāma apliecinājuma zīme, ka tirgotājs apņēmies PVN samazinājumu atspoguļot godprātīgi. Lai saņemtu uzlīmes failu, komersantam jāaizpilda apliecinājuma forma Ekonomikas ministrijas tīmekļvietnē . Pēc formas iesniegšanas uzlīmes failu varēs lejupielādēt, kā arī komersants to saņems uz norādīto e-pasta adresi. Uzlīmi varēs izdrukāt un izvietot veikalā patērētājiem redzamā vietā, kā arī izmantot informatīvajos materiālos.Patērētāju tiesību aizsardzības centra (PTAC) tīmekļvietnē ir izveidota sadaļa par PVN samazināto 12% likmi pārtikas pamatproduktiem. Tajā skaidrots, uz kurām produktu grupām attiecas samazinātā likme, kādi ir izņēmumi un kā PVN...
Emisiju aprēķināšanā noteicošais ir vidējais rādītājs, nevis konkrētas partijas sastāvs
Valsts ieņēmumu dienests (VID) sniegtajā uzziņā Nr. P005-17/27.1/4969 ir skaidrojis būtisku jautājumu par oglekļa ievedkorekcijas mehānisma (CBAM) piemērošanu: vai importētājs drīkst aprēķināt emisijas, balstoties uz konkrētas preču partijas faktisko fizisko sastāvu, ja rūpnīcā tiek nodrošināta stingra partiju nodalīšana? VID atbilde ir noliedzoša: aprēķiniem jāizmanto visa ražošanas procesa vidējais rādītājs pārskata periodā.Uzņēmums importē Eiropas Savienībā (ES) karsti cinkota tērauda ruļļus no ražotnes Uzbekistānā. Ražošanas procesā kā galvenā izejviela (prekursors) tiek izmantoti karsti velmēti tērauda ruļļi, kas iepirkti no dažādām valstīm ar būtiski atšķirīgu CO2 emisiju ietilpību, piemēram, no Ķīnas un Kazahstānas.Ražotnē darbojas stingra kvalitātes vadības sistēma, kas ļauj dokumentāli izsekot, kurš tieši ienākošais rullis izmantots konkrētās partijas ražošanā (t.s. batch separation). Uzņēmums vēlējās noskaidrot, vai gadījumā, ja konkrēta uz ES eksportētā partija fiziski sastāv tikai no augstāku emisiju izejvielām (Ķīnas), emisiju aprēķinā drīkst (vai ir pienākums) izmantot tikai šīs konkrētās izejvielas datus, neiekļaujot ražotnes kopējo vidēji svērto rādītāju. Tāpat tika jautāts par pretēju...
BILANCES redaktore Vita Zariņa: Paldies par godīgu nodokļu nomaksu
Latvijas nodokļu slogs ir diskusiju centrā pietiekami bieži, un jaunākajos Eiropas Savienībā veiktajos pētījumos mūsu nodokļu sistēma ir nosaukta par vienu no netaisnīgākajām Eiropā, bet taisnības labad jāpiebilst, ka dažādos starptautiskos indeksos Latvija reizēm tiek slavēta par tās nodokļu sistēmas konkurētspēju uzņēmējdarbībā. Iepriekšējais mēnesis pagāja divu svarīgu notikumu zīmē, no vienas puses tika prezentēti gadskārtējā ēnu ekonomikas pētījuma rezultāti, no otras — pasniegti Valsts ieņēmumu dienesta (VID) apbalvojumi lielākajiem nodokļu maksātājiem. Abi šie notikumi ir cieši saistīti, jo nodokļu nemaksātāji vai daļēji nemaksātāji veido valsts ēnu ekonomiku.Kāpēc gan daļa sabiedrības izvēlas izvairīties no nodokļu maksāšanas? Parasti pamatojums ir — likumi ir netaisni, nodokļi — par lielu… Ja likumi šķiet netaisnīgi, tiek meklētas iespējas tos apiet. Tas rada bīstamu dubulto standartu pieeju: ir tie, kas maksā nodokļus, un tie, kas nemaksā un bojā attiecīgās nozares godīgo uzņēmumu konkurētspēju. Šāda situācija grauj uzticību valsts institūcijām, taisnīguma principiem un valsts spējai nodrošināt vienlīdzīgus spēles noteikumus.Kad...
BILANCES jūlija numurā lasiet
Pie lasītājiem dodas žurnāla BILANCE jūlija numurs. Ieskatieties tā saturā!REDAKTORES SLEJAVita Zariņa: Paldies par godīgu nodokļu nomaksuLatvijas nodokļu slogs ir diskusiju centrā pietiekami bieži, un jaunākajos Eiropas Savienībā veiktajos pētījumos mūsu nodokļu sistēma ir nosaukta par vienu no netaisnīgākajām Eiropā, bet taisnības labad jāpiebilst, ka dažādos starptautiskos indeksos Latvija reizēm tiek slavēta par tās nodokļu sistēmas konkurētspēju uzņēmējdarbībā. Iepriekšējais mēnesis pagāja divu svarīgu notikumu zīmē, no vienas puses tika prezentēti gadskārtējā ēnu ekonomikas pētījuma rezultāti, no otras — pasniegti Valsts ieņēmumu dienesta apbalvojumi lielākajiem nodokļu maksātājiem. Abi šie notikumi ir cieši saistīti, jo nodokļu nemaksātāji vai daļēji nemaksātāji veido valsts ēnu ekonomiku.INTERVIJAIkars Kubliņš: Kā mainās uzņēmuma pārskati, ieviešot starptautiskos finanšu pārskatu standartusKā uzņēmumi nonāk līdz starptautiskajiem finanšu pārskatu standartiem (SFPS) un kas patiesībā mainās aiz šķietami tehniskām pārejām — no bilances nosaukuma līdz pat kredītzaudējumu modelim, skaidrojam ar Olgu Molčanovu, Latvijas Republikas Grāmatvežu asociācijas (LRGA) valdes locekli, RSM Latvia partneri, vecāko revidenti...
Portāla "BilancePLZ" digitalizācijas projekts noslēdzies, ieviestas jaunas funkcionalitātes lasītāju un redakcijas ērtībām
Noslēdzoties šī gada jūnijam, pagājis jau pusgads, kopš lasītāju vērtējumam un aktīvai izmantošanai ir nodots atjaunotais portāls "Bilance PLZ" un tajā digitāli lasāmais drukāto žurnālu saturs. Vienlaikus turpinājās "neredzamais" IT programmētāju darbs - tika uzlabotas dažādas funkcionalitātes un novērstas pamanītās nepilnības, bet vislielākais darba ieguldījums tika veltīts Klientu attiecību pārvaldības (CRM) platformas izveidei. Tā turpmāk atvieglos portāla un žurnāla abonentu apkalpošanu, piedāvājot automatizētas funkcionalitātes, kas savukārt ļaus ietaupīt laiku kvalitatīva satura nodrošināšanai. Turklāt projekta realizācijas laikā ieviesām arī mākslīgā intelekta risinājumu, kas rezultējies kā plz.lv asistents, kurš abonentiem palīdz atrast portālā publicētajos rakstos meklēto informāciju, kā arī portāla ziņu saturs un attēlojums pielāgojas katra abonenta interesēm. Jo vairāk lietotāju interesē kāds tematiskais loks, jo biežāk šāds saturs tiks parādīts primāri. Patlaban esam gandarīti paziņot, ka ir veiksmīgi noslēgusies SIA Lietišķās informācijas dienests Eiropas Savienības Atveseļošanas un noturības mehānisma plāna 2.2. reformu un investīciju virziena “Uzņēmumu digitālā transformācija un inovācijas” 2.2.1.5.i. investīcijas “Mediju...
VID skaidro, kā pareizi deklarēt dzeramnaudas un piemērot nodokļus
Valsts ieņēmumu dienests (VID) sagatavojis informatīvo materiālu par ienākuma no dzeramnaudas deklarēšanu. Grāmatvežiem un uzņēmumu vadītājiem, īpaši ēdināšanas un pakalpojumu nozarē, ir būtiski izprast, ka dzeramnauda - klienta brīvprātīgs maksājums darbiniekam - atkarībā no tās saņemšanas veida var tikt klasificēta dažādi, tieši ietekmējot piemērojamos nodokļus un deklarēšanas kārtību.Saskaņā ar VID skaidrojumu, dzeramnauda var atbilst vienam no trim ienākumu veidiem.Algota darba ienākumsJa uzņēmums pats iekasē dzeramnaudu (piemēram, iekļaujot to rēķinā vai saņemot uzņēmuma kontā) un pēc tam izmaksā darbiniekam, tā ir atzīstama par uzņēmuma ieņēmumu. Šādā gadījumā no dzeramnaudas jāmaksā algas nodoklis un valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI). Maksājums jāiekļauj darba devēja ziņojumā un paziņojumā par izmaksātajām summām ar kodu 1001.Dāvinājums atlīdzības nozīmē Ja klients dzeramnaudu samaksā tieši darbiniekam bez darba devēja iesaistes, tas tiek uzskatīts par dāvinājumu atlīdzības nozīmē. Attiecīgi darbiniekam pašam jāmaksā iedzīvotāju ienākuma nodoklis (IIN), piemērojot progresīvo likmi (25,5% ienākumiem līdz 105 300 eiro; 33% daļai virs šīs summas...
Senāts maina judikatūru attiecībā uz akcionāru sapulces lēmumu apstrīdēšanas termiņu aprēķināšanu
Latvijas Republikas Senāta Civillietu departaments 27. maijā paplašinātā sastāvā ir pieņēmis lēmumu lietā Nr. SKC-73/2026, veicot judikatūras maiņu jautājumā par to, kā aprēķināms trīs mēnešu termiņš prasības celšanai par akcionāru sapulces lēmuma atzīšanu par spēkā neesošu. Šis nolēmums tieši ietekmē Komerclikuma 288. panta pirmās daļas piemērošanu un precizē vispārīgos materiāltiesisko termiņu skaitīšanas principus Latvijas civiltiesībās.Jaunā kārtība termiņa aprēķināšanaiLīdz šim tiesu praksē valdīja uzskats, ka Komerclikumā noteiktais trīs mēnešu prekluzīvais termiņš beidzas termiņa pēdējā mēneša iepriekšējās dienas datumā. Tomēr ar jauno lēmumu Senāts ir atzinis, ka šāda pieeja nav pareiza, un noteicis jaunu formulu: trīs mēnešu termiņa tecējums sākas nākamajā kalendāra dienā pēc tās dienas, kurā persona uzzināja vai kad tai vajadzēja uzzināt par akcionāru sapulces lēmumu. Pašu notikuma dienu (sapulces dienu) termiņā neieskaita;termiņa pēdējā diena ir akcionāru sapulces norises dienai atbilstošais datums pēc trīs mēnešiem. Prasība ir ceļama līdz šīs dienas pulksten 24.00.Piemēram, ja akcionāru sapulce notika 2024. gada 31. jūlijā, tad...
Jūlijā stāsies spēkā jauna kārtība militāru incidentu radīto zaudējumu kompensēšanai
Saeimā 18. jūnijā steidzamības kārtā otrajā — gala — lasījumā pieņemtie grozījumi Civilās aizsardzības un katastrofas pārvaldīšanas likumā ļaus kompensēt militāru incidentu rezultātā radītus zaudējumus. Likums stāsies spēkā 10. jūlijā un paredz pilnvarojumu Ministru kabinetam noteikt kārtību, termiņus un kompensāciju apmēru militāru incidentu rezultātā radīto zaudējumu atlīdzināšanai.Nepieciešamība pēc šāda regulējuma aktualizējās pēc vairākiem incidentiem Latvijas teritorijā, tostarp militāro bezpilota lidaparātu (dronu) ielidošanas un notriekšanas gadījumiem Latgalē. Līdz šim normatīvie akti neparedzēja skaidru mehānismu, kā atlīdzināt zaudējumus situācijās, kad kaitējumu nodarījis ārvalsts militārs objekts vai cita militāra rakstura darbība.Grozījumi paredz, ka valdība noteiks kārtību, kādā kompensējami tiešie zaudējumi iedzīvotājiem, uzņēmumiem un publiskās infrastruktūras īpašniekiem, ja kaitējumu radījis militārs incidents miera laikā.Valdība 27. jūnijā aizvadīja ārkārtas izbraukuma sēdi Latgalē, Nacionālo bruņoto spēku militārajā bāzē “Lūznava”. Slēgtajā sēdē ministri vērtēja turpmāko rīcību valsts austrumu pierobežas drošības stiprināšanai, kā arī izskatīja vairākus aktuālus jautājumus dažādās nozarēs, kas būtiski Latgales reģiona attīstībai. Sēdes laikā tika pieņemti grozījumi...
No vienošanās līdz tirdzniecības karam: Tramps draud Eiropai ar 100% tarifiem dienu pēc vēsturiska līguma
Pēdējo dienu notikumi ASV un Eiropas Savienības (ES) tirdzniecības attiecībās izvērtušies par īstu politisko trilleri. Tikai dienu pēc tam, kad ES oficiāli apstiprināja vēsturisku vienošanos par muitas tarifu griestiem, ASV prezidents Donalds Tramps nācis klajā ar ultimātu, draudot noteiktām Eiropas precēm pat 100% muitas nodokli.Eiropas Savienības Padome 25. jūnijā deva galīgo juridisko zaļo gaismu vērienīgam tirdzniecības nolīgumam ar ASV. Saskaņā ar to lielākajai daļai ES eksporta uz ASV turpmāk tiek noteikti tarifu griesti 15% apmērā.Eiropa piekrita atcelt atlikušos muitas nodokļus ASV rūpniecības precēm un paplašināt tirgus piekļuvi ASV jūras velšu un lauksaimniecības produktiem (tostarp omāru importam). Jaunajiem noteikumiem oficiāli jāstājas spēkā jau 4. jūlijā. Šis solis tika uztverts kā milzīgs panākums abpusējo attiecību stabilizēšanā. Taču pamiers nebija ilgs.Trampa negaidītais ultimātsJau nākamajā dienā, 26. jūnijā, ASV prezidents Donalds Tramps savā sociālajā tīklā Truth Social publicēja asu paziņojumu, kas acumirklī satricināja tirgus.Tramps piedraudēja nekavējoties ieviest 100% muitas tarifus jebkurām precēm no tām Eiropas valstīm,...
Kādas izmaiņas ieviesīs rosinātie grozījumi likumā "Par iedzīvotāju ienākuma nodokli"?
Starpministriju saskaņošanai nodots Finanšu ministrijas sagatavotais likumprojekts "Grozījumi likumā "Par iedzīvotāju ienākuma nodokli"" (25-TA-157) paredz būtiskas izmaiņas, kas ietekmēs gan nodokļu maksātāju pienākumus un tiesības, gan grāmatvežu ikdienu. Kā norāda likumprojekta sagatavotāji, šo grozījumu mērķis ir pilnveidot normu piemērošanu atbilstoši pašreizējai ekonomiskajai situācijai, mazināt birokrātisko slogu un veicināt ēnu ekonomikas ierobežošanu.Izmaiņas, kas skars saimnieciskās darbības veicējusAr grozījumiem likumā tiks ieviests un precizēts termins "paziņotā saimnieciskā darbība".No 2026. gada 1. janvāra personām, kas veic paziņoto saimniecisko darbību (piemēram, izīrē nekustamo īpašumu), ieņēmumos netiks ietverti ar īpašuma izmantošanu saistīti maksājumi trešajām personām, kas nerada vērtības pieaugumu (elektrība, ūdens u.c.). Tas nozīmē, ka ar nodokli apliekamais objekts būs tikai līgumā noteiktā nomas maksa.Ja maksātājs likumā noteiktā termiņā nebūs paziņojis par darbības uzsākšanu, ienākums līdz reģistrācijas dienai tiks aplikts vispārējā kārtībā.Likumā būs skaidri noteikts, ka pašnodarbinātā par sevi veiktās valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI) nav iekļaujamas saimnieciskās darbības izdevumos, jo tās tiek atskaitītas kā attaisnotie...
Ko svarīgi zināt par UIN alternatīvās 15% likmes piemērošanu dividendēm
Grozījumi Uzņēmumu ienākuma nodokļa likumā, kas stājās spēkā 2026. gada 1. janvārī, ieviesa alternatīvu ienākuma nodokļu piemērošanas kārtība komercsabiedrībām, kuru dalībnieki ir tikai fiziskās personas. Ja šāda sabiedrība sadala peļņu dividendēs, tai ir tiesības izvēlēties piemērot uzņēmumu ienākuma nodokļa (UIN) 15% likmi dividendēm, vienlaikus fiziskās personas – sabiedrības dalībnieka – gūtajam dividenžu ienākumam tiek piemērots iedzīvotāju ienākuma nodoklis (IIN) 6% apmērā, kuru ietur un budžetā iemaksā ienākuma izmaksātājs.Valsts ieņēmumu dienesta (VID) sagatavotais metodiskais materiāls palīdzēs piemērot alternatīvu UIN sistēmu dividendēm un apzināt ieguvumus no tās piemērošanas. Materiālā sniegti nodokļu par dividendēm aprēķinu piemēri.VID arī atgādina, ka 2026. gadā aizvien ir spēkā UIN 20% likme dividendēm, un šādu likmi dividendēm var piemērot visi nodokļa maksātāji, t. sk. tie, kuriem ir tiesības izvēlēties, bet kuri neizvēlas par labu alternatīvajai UIN likmei – 15% par dividendēm. Nodokļa maksātājam ir izvēles brīvība, kuru likmi piemērot. Izvēloties no 2026. gada piemērot alternatīvo UIN 15% likmi, nav ierobežojumu,...
Platformu darbā nodarbināto aizsardzībai tapis jauns regulējums
Labklājības ministrija (LM) izstrādājusi Digitālo darba platformu likumprojektu, ar kuru paredzēts uzlabot platformu darbā nodarbināto darba apstākļus un personas datu aizsardzību, kā arī noteikt prasības automatizētu lēmumu pārredzamībai. Likumprojekts nodots publiskajai apspriešanai līdz 29. jūnijam.Kas ir platformu darbs un digitālā darba platforma?Platformu darbs Latvijā galvenokārt pastāv piegādes un pasažieru pārvadājumu segmentos. Visbiežāk tas sastopams ēdienu piegādē un taksometra pārvadājumos. Tas definēts kā darbs, ko organizē, izmantojot digitālo darba platformu, un ko Latvijā veic fiziskā persona, pamatojoties uz līgumattiecībām ar platformu vai starpnieku.Savukārt digitālā darba platforma – tā ir fiziskā vai juridiskā persona, kura sniedz pakalpojumus, kas atbilst visām šādām prasībām: pakalpojumu vismaz daļēji nodrošina attālināti, izmantojot elektroniskos līdzekļus, piemēram, tīmekļa vietni vai mobilo lietotni, to sniedz pēc pakalpojuma saņēmēja pieprasījuma, tas kā nepieciešamu un būtisku elementu ietver personu par atlīdzību veiktā darba organizēšanu neatkarīgi no tā, vai šis darbs tiek veikts tiešsaistē vai konkrētā vietā, tas ietver automatizētās uzraudzības sistēmas vai automatizētās...