Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Grāmatvežiem ir jāatturas pārkāpt «sarkanās līnijas»
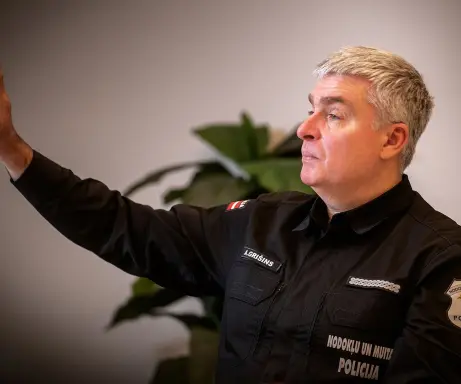
Daudzi grāmatvedības uzņēmumi sniedz pakalpojumus, kas saistīti ar nodokļu optimizāciju, bet vienlaikus pārkāpj «sarkano līniju» un īsteno noziedzīgus nodarījumus, atklāj Nodokļu un muitas policijas (NMP) priekšnieks Andrejs Grišins. Nodokļu optimizācija tiek veikta nelikumīgi — notiek dokumentu viltošana, ienākumu slēpšana, fiktīvi darījumi, patieso finanšu datu, kas saistīti ar nodokļu nomaksu, slēpšana.Pētījuma «Ēnu ekonomikas indekss Baltijas valstīs» prezentācijā jūnija vidū norādījāt, ka NMP piecos mēnešos, neskaitot kontrabandas lietas, ir ierosinājusi 80 kriminālprocesus par izvairīšanos no nodokļu nomaksas. Kā to vērtējat? Vai nodokļu noziegumu skaits pieaug?Līdz šī gada jūlija sākumam pēc Krimināllikuma 218. panta «Izvairīšanās no nodokļu un tiem pielīdzināto maksājumu nomaksas» ir ierosinātas 68 lietas. Savukārt pēc 217.1 panta «Darba samaksas noteikumu pārkāpšana» ir uzsāktas astoņas krimināllietas. Pēc 218.1 panta «Faktiski nenotikuša darījuma uzrādīšana pievienotās vērtības nodokļa deklarācijā» ir ierosinātas 23 lietas.Kopumā vērtējot, uzsākto un izmeklēšanā esošo lietu skaits ir liels. To varētu būt vēl vairāk, taču jāņem vērā, ka NMP kapacitāte nav neierobežota....
Uzņēmumiem neļaus aizstāt algotu darbu ar brīvprātīgajiem
Finanšu ministrijas sagatavotajā informatīvajā ziņojumā "Izvērtējums situācijai par brīvprātīgā darba veicēju iespējām veikt brīvprātīgo darbu pie komersantiem" secināts, ka brīvprātīgā darba paplašināšana uz peļņu gūstošiem komersantiem nav atbalstāma, jo tā rada nopietnus draudus valsts budžetam, darba tirgus stabilitātei un darba ņēmēju sociālajai aizsardzībai. Šāds izvērtējums veikts pēc tam, kad 2026. gada 2. jūnija Ministru kabineta sēdē tika izteikts aicinājums Finanšu ministrijai (Valsts ieņēmumu dienestam) analizēt šādas sistēmas paplašināšanas iespējamās sekas un sagatavot atzinumu.Pašreizējā sistēma sargā darba tirgu un sabiedrības interesesŠobrīd spēkā esošais Brīvprātīgā darba likums precīzi definē brīvprātīgā darba jēdzienu kā bezatlīdzības darbu sabiedrības labā, kuram nav peļņas gūšanas nolūka. Likums skaidri nosaka to subjektu loku, kuriem ir tiesības organizēt brīvprātīgo darbu: tās ir biedrības un nodibinājumi, valsts un pašvaldību iestādes, politiskās partijas, kā arī sociālie uzņēmumi. Šāds ierobežojums kalpo kā būtisks aizsargmehānisms, kas garantē, ka brīvprātīgie netiek izmantoti kā bezmaksas darbaspēks amatos, kuros parasti būtu jānodrošina atlīdzība, tādējādi saglabājot veselīgu darba...
BILANCES redaktore Vita Zariņa: Atrast vidusceļu
Pēdējos gados digitalizācija grāmatvedībā no nākotnes ieceres kļuvusi par ikdienu. Taču vai patlaban iespējams organizēt grāmatvedību tā, lai papīrs vairs nebūtu vajadzīgs vispār? Savā pieredzē šajā žurnāla numurā dalās uzņēmēji. Jautājums patlaban vairs nav par to, vai digitalizācija ir nepieciešama, bet gan — cik tuvu esam pilnībā digitālai grāmatvedībai.Pirms vairākiem gadiem galvenais šķērslis bija piemērotu risinājumu trūkums. Tagad lielākais izaicinājums ir cilvēki un ieradumi. Tomēr pilnībā automatizēt grāmatvedību pagaidām nav iespējams. Neviena sistēma nespēj aizstāt profesionāļa spēju analizēt situāciju, interpretēt normatīvos aktus vai konsultēt uzņēmuma vadību sarežģītu lēmumu pieņemšanā.Daudzi grāmatvedības uzņēmumi sniedz pakalpojumus, kas saistīti ar nodokļu optimizāciju, bet vienlaikus pārkāpj «sarkano līniju», arī par to lasiet šajā numurā. Nodokļu optimizācija tiek veikta nelikumīgi — notiek dokumentu viltošana, ienākumu slēpšana, fiktīvi darījumi, patieso finanšu datu slēpšana. Visizplatītākie paņēmieni ir krāpšanās ar iedzīvotāju ienākuma nodokli, tā saucamās «aplokšņu» algas. Viena no nozarēm ar visaugstāko ēnu ekonomikas īpatsvaru ir arī būvniecība. Tiek izmantotas dažādas...
Pat sankciju laikā darba devējam jāpilda saistības pret darbiniekiem
Valsts darba inspekcija atgādina, ka starptautisko sankciju piemērošana pati par sevi neatceļ darba devēja pienākumus pret darbiniekiem. Kamēr darba tiesiskās attiecības nav izbeigtas Darba likumā noteiktajā kārtībā, darba devējam ir pienākums ievērot normatīvajos aktos noteiktās prasības.Pēdējā laika notikumi, tostarp veikalu tīkla "Mere" darbības pārtraukšana Latvijā, daudziem darbiniekiem ir radījuši jautājumus par viņu darba tiesībām. Līdzīgas situācijas nākotnē var rasties arī citos uzņēmumos, kurus ietekmē starptautiskās sankcijas vai citi būtiski saimnieciskās darbības ierobežojumi.Darba samaksa joprojām ir jāizmaksāJa darba devējam ir piemērotas starptautiskās sankcijas un ir bloķēti uzņēmuma finanšu līdzekļi, tas nenozīmē, ka darbinieki automātiski zaudē tiesības uz darba samaksu. Normatīvie akti paredz iespēju darba devējam vērsties Finanšu izlūkošanas dienestā, lai saņemtu atļauju izmantot iesaldētos līdzekļus darbinieku atalgojuma izmaksai.Ja darbu vairs nav iespējams nodrošinātJa darba devējs objektīvu iemeslu dēļ vairs nevar nodrošināt darbu, viņam jāpieņem lēmums par darba tiesisko attiecību turpināšanu vai izbeigšanu, ievērojot Darba likuma prasības.Darba attiecības nevar izbeigt automātiski tikai tādēļ, ka...
Kļūstiet par pamatlīdzekļu uzskaites ekspertu divu dienu intensīvajos kursos!
Nolietojuma nianses, pārvērtēšana un remonta izmaksu nošķiršana, Eiropas Savienības (ES) fondu atbalsts - pamatlīdzekļi ir viena no sarežģītākajām un revidentu visstingrāk pārbaudītajām uzņēmuma bilances daļām. BILANCES AKADĒMIJA aicina grāmatvedības profesionāļus un uzņēmumu vadītājus uz intensīviem, praktiskiem tiešsaistes apmācību kursiem par pamatlīdzekļu novērtēšanu un uzskaiti. Mācības norisināsies divas dienas – 7. un 14. augustā no plkst. 10.00 līdz 13.15, piedāvājot sistemātisku un praktiski pielietojamu izpratni par pamatlīdzekļu uzskaiti atbilstoši mūsdienu grāmatvedības prasībām. Nodarbības vadīs Laila Kelmere – praktizējoša grāmatvede, SIA L. Kelmeres birojs valdes locekle, vieslektore Latvijas Biozinātņu un tehnoloģiju universitātē un Ekonomikas un kultūras augstskolā, kā arī Grāmatvedības un finanšu koledžas docente.Ko iegūs dalībnieki? Programma aptver plašu tēmu loku, sākot ar pamatlīdzekļu sākotnējās vērtības un likvidācijas vērtības noteikšanu, līdz dažādām nolietojuma aprēķināšanas metodēm un to ietekmi uz uzņēmuma bilanci. Īpaša uzmanība tiks pievērsta:pamatlīdzekļu remonta, rekonstrukcijas un pārvērtēšanas uzskaitei;specifiskām situācijām, piemēram, ar ES fondu un valsts atbalstu izveidoto vai bez atlīdzības saņemto pamatlīdzekļu...
Ilgtspējas ziņojumu vajadzēs sniegt tikai ļoti lieliem uzņēmumiem
Finanšu ministrija ir sagatavojusi likumprojektu “Grozījumi Ilgtspējas informācijas atklāšanas likumā”, kas paredz vienkāršot ilgtspējas ziņu sniegšanas regulējumu, Latvijas tiesību aktos pārņemot Eiropas Parlamenta un Padomes Direktīvas (ES) 2026/470 prasības. Likumprojekta mērķis ir samazināt administratīvo slogu uzņēmumiem, vienlaikus paredzot, ka ilgtspējas ziņošanas prasības turpmāk attieksies tikai uz ļoti lieliem uzņēmumiem.Likumprojekts paredz būtiski sašaurināt to uzņēmumu loku, kuriem būs pienākums sagatavot ilgtspējas ziņojumu. Turpmāk šī prasība attieksies uz komercsabiedrībām un koncernu mātes sabiedrībām, kuru neto apgrozījums pārsniedz 450 miljonus eiro un kuru vidējais darbinieku skaits pārsniedz 1000. Prasības būs piemērojamas, sākot ar 2027. pārskata gadu.Vienlaikus obligātais pienākums sagatavot ilgtspējas ziņojumu vairs netiks attiecināts uz mazajām un vidējām sabiedrībām, kuru vērtspapīri ir iekļauti regulētajā tirgū.Lai mazinātu administratīvo slogu mazākiem uzņēmumiem, kuri ir sadarbības partneri ziņojošai sabiedrībai, likumprojektā paredzēts ieviest arī vērtību ķēdes aizsardzības mehānismu ("value chain cap"). Tas noteiks, ka uzņēmumi, kuriem ir pienākums sagatavot ilgtspējas ziņojumu, no vērtību ķēdes uzņēmumiem ar darbinieku skaitu līdz...
VID brīdina: elektroenerģijas nodokļa deklarācija jāiesniedz arī bez maksājamā nodokļa
Valsts ieņēmumu dienests (VID) 2026. gada 30. jūlijā ir aktualizējis metodisko materiālu, sniedzot padziļinātu skaidrojumu par elektroenerģijas nodokļa deklarācijas aizpildīšanas kārtību. Šis dokuments ir būtisks ceļvedis komersantiem un citiem elektroenerģijas tirgus dalībniekiem, nodrošinot pareizu nodokļu aprēķinu un savlaicīgu informācijas iesniegšanu valstij.Kam ir pienākums iesniegt deklarāciju? Saskaņā ar spēkā esošo kārtību, elektroenerģijas nodokļa deklarēšanas pienākums attiecas uz vairākām mērķgrupām. Primāri tie ir elektroenerģijas tirgotāji, kas piegādā elektroenerģiju galalietotājiem. Tomēr šis pienākums aptver arī citus tirgus spēlētājus – autonomos ražotājus (ar atsevišķiem izņēmumiem), galalietotājus, ja viņiem ir noslēgta vienošanās par elektroenerģijas iegādi biržā, kā arī personas un uzņēmumus, kuri savā uzņēmumā saražoto elektroenerģiju izmanto pašu vajadzībām, piemēram, administrācijas ēku uzturēšanai.Būtiski ir atcerēties termiņus: nodokļa taksācijas periods ir viens kalendāra mēnesis, un deklarācija VID jāiesniedz 20 dienu laikā pēc mēneša beigām. Turklāt VID īpaši uzsver – deklarācija ir jāiesniedz arī tad, ja konkrētajā taksācijas periodā valsts budžetā iemaksājamā nodokļa summa ir 0,00 eiro.Nodokļa likmes un...
Kā pareizi uzskaitīt būvniecības izmaksas un ieņēmumus?
No brīža, kad tiek parakstīts būvdarbu līgums, līdz pat mirklim, kad pabeigtais objekts tiek nodots pasūtītāja rokās, darbuzņēmējam ir rūpīgi jāfiksē visas kopējās izmaksas, kas sadalās vairākās būtiskās kategorijās.Būvniecības projekta izmaksu kategorijasVisredzamākā daļa ir tiešās izmaksas, kurās ietilpst ne tikai darbinieku algas un izlietotie būvmateriāli vai būvkonstrukcijas, bet arī pamatlīdzekļu nomas maksa, to nolietojums un pat uzturēšanai nepieciešamās rezerves daļas. Būtiskus tēriņus veido arī materiālu un tehnikas transportēšana uz būvlaukumu un no tā, tieši ar līgumu saistītās projektēšanas izmaksas, apakšuzņēmēju pakalpojumi, kā arī tālredzīga uzkrājumu veidošana turpmāko garantijas saistību segšanai. Tomēr ar to viss nebeidzas, jo pastāv arī netiešās izmaksas, bez kurām neviens liels projekts nevarētu pastāvēt. Tās ietver paša būvlaukuma uzturēšanu, projektēšanas un tehniskās palīdzības izdevumus, būvniecības pieskaitāmās izmaksas, piemēram, administrācijas tēriņus par darba aizsardzību un darbu organizēšanu, kā arī banku vai citu aizņēmumu procentus, ja tādi ņemti projekta finansēšanai. Kā papildu slānis visam pāri klājas citas specifiskas izmaksas – autoruzraudzība,...
Ārpakalpojuma grāmatveži klientu izpētes datus no valsts varēs saņemt vienuviet
Finanšu ministrija sadarbībā ar Viedās administrācijas un reģionālās attīstības ministriju ir izstrādājusi Ministru kabineta noteikumu projektu "Kārtība, kādā Noziedzīgi iegūtu līdzekļu legalizācijas un terorisma un proliferācijas finansēšanas novēršanas likuma subjekti pieprasa un saņem informāciju no valsts informācijas sistēmām", kas paredz Noziedzīgi iegūtu līdzekļu legalizācijas un terorisma un proliferācijas finansēšanas novēršanas likuma (turpmāk – Novēršanas likums) subjektiem (bankām, apdrošinātājiem, maksājumu iestādēm, grāmatvežiem, notāriem, nekustamo īpašumu starpniekiem u.c.) iespēju klientu izpētei nepieciešamos datus no valsts informācijas sistēmām saņemt vienuviet, izmantojot valsts datu apmaiņas platformu “Datu apmaiņas nodrošināšanas pakalpojums” (DAGR).DAGR ir valsts datu izplatīšanas un pārvaldības platforma, kas jau ir izveidota un tiek attīstīta, paplašinot tās izmantošanu arī klientu izpētei datu saņemšanai. Platforma nenodrošina vienotu datu uzkrāšanu, bet kalpo kā vienota piekļuves vide dažādu valsts reģistru datiem. Platformā būs pieejami dati no Valsts ieņēmumu dienesta politiski nozīmīgu personu reģistra, Sodu reģistra, Fizisko personu reģistra, Valsts vienotās datorizētās zemesgrāmatas, Transportlīdzekļu un to vadītāju valsts reģistra, Nederīgo...
LM piedāvā nākamgad minimālo algu paaugstināt līdz 835 eiro
Atbilstoši normatīvajos aktos noteiktajai minimālās algas atsauces vērtībai minimālā mēneša darba alga 2027. gadā būtu nosakāma 835 eiro apmērā, norādīts Labklājības ministrijas (LM) ziņojumā par minimālās algas situāciju 2026. gadā.LM ziņojumā norādīts, ka minimālajai algai jāatbilst 46% no Centrālās statistikas pārvaldes aprēķinātās vidējās bruto darba samaksas par pēdējiem pieejamajiem 12 mēnešiem. Vidējā bruto alga 2025. gadā bija 1815 eiro, tādēļ minimālā alga nākamajam gadam aprēķināta 834,9 eiro apmērā, to noapaļojot līdz 835 eiro. Tas būtu par 55 eiro jeb 7% vairāk nekā šogad, kad minimālā alga ir 780 eiro.Valdība 2024. gadā vidēja termiņa plānā paredzēja minimālo algu 2027. gadā paaugstināt līdz 820 eiro, bet 2028. gadā līdz 860 eiro. Šāda pieauguma fiskālā ietekme jau ņemta vērā valsts budžetā.LM secina, ka nepieciešama vienošanās, lai salāgotu budžeta ietvarā paredzēto minimālās algas palielinājumu ar pieaugumu, kas izriet no noteiktās 46% atsauces vērtības. Minimālā alga 820 eiro apmērā veidotu 45,2% no iepriekšējā gada vidējās algas, bet...
PVN atvieglojums bērnu sportam nav automātiski piemērojams
Latvijas Republikas Senāts ir pieņēmis spriedumu, kas ievieš skaidrību par pievienotās vērtības nodokļa (PVN) piemērošanu bērnu sporta nodarbībām, ko organizē sabiedriskā labuma organizācijas. Tiesa secinājusi, ka maksa par bērnu un jauniešu tenisa treniņiem nav automātiski atbrīvojama no PVN maksāšanas ar pamatojumu, ka tā veicina "bērnu un jauniešu tiesību aizsardzību".Strīds izcēlās starp biedrību „VL tenisa skola” un Valsts ieņēmumu dienestu (VID). VID veica datu atbilstības pārbaudi par 2018., 2019. un 2020. gadu, secinot, ka biedrība ir ilgstoši un par maksu organizējusi tenisa nodarbības bērniem un jauniešiem. Tā kā organizācijas ieņēmumi pārsniedza likumā noteikto slieksni, VID uzskatīja, ka biedrībai bija jāreģistrējas kā PVN maksātājai un jānomaksā valsts budžetā aprēķinātais nodoklis un nokavējuma nauda.Biedrība, kurai ir piešķirts sabiedriskā labuma organizācijas statuss, šim lēmumam nepiekrita un vērsās tiesā. Tā argumentēja, ka saskaņā ar Pievienotās vērtības nodokļa likumu tai pienākas atbrīvojums no PVN, jo tās sniegtie pakalpojumi bērniem atbilst bērnu un jauniešu tiesību aizsardzības mērķiem.Sākotnēji Administratīvā apgabaltiesa...
Abonētās preses piegādei no 2027. gada plānots PVN atbrīvojums
Valsts sekretāru sanāksmē 6. augustā plānots izskatīt Satiksmes ministrijas rosināto likumprojektu "Grozījums Pievienotās vērtības nodokļa likumā" (26-TA-694), kas paredz no 2027. gada 1. janvāra atbrīvot no pievienotās vērtības nodokļa (PVN) abonētās preses izdevumu piegādi, kas ietilpst universālā pasta pakalpojuma (UPP) tvērumā. Šī iniciatīva ir integrēta 2027. gada valsts budžeta pavadošo likumprojektu paketē, transformējot līdzšinējo fragmentēto pieeju valstiski vienotā un Eiropas Savienības tiesību aktiem atbilstošā modelī.Līdz šim atbrīvojums no PVN vēsturiski tika attiecināts tikai uz tā dēvēto UPP "minimumu" – vēstuļu korespondenci līdz 2 kg un pasta pakām līdz 10 kg. Lai gan abonētā prese pēc savas būtības ir pakalpojums ar "vispārēju tautsaimniecisku nozīmi", tās piegāde nodokļu ziņā tika traktēta kā izņēmums.Līdz 2022. gada beigām darbojās pagaidu regulējums, kas zaudēja spēku 2023. gada 1. janvārī. Rezultātā laika posmā no 2023. līdz 2026. gadam izveidojās tiesiska neatbilstība – nozare darbojās pārejas fāzē, kurā nodokļu sistēma vairs nebija sinhronizēta ar faktisko pasta pakalpojumu regulējuma statusu....
Vai Latvijai izdosies atkārtot Igaunijas 342 miljonu eiro veiksmes stāstu?
Digitālā transformācija ir fundamentāli mainījusi uzņēmējdarbības modeļus, ļaujot uzņēmumus dibināt un vadīt no jebkuras vietas pasaulē, neatkarīgi no fiziskās atrašanās vietas. Šajā globālajā sacensībā par ārvalstu investoriem, digitālajiem nomadiem un augstas pievienotās vērtības pakalpojumiem Latvija gatavojas pilnveidot savu līdz šim nepietiekami novērtēto instrumentu – ārzemnieka eID karti. Plāns detalizēti aprakstīts Ekonomikas ministrijas sagatavotajā informatīvajā ziņojumā par Latvijas ārzemnieka eID kartes attīstību kā attālinātas uzņēmējdarbības un investīciju piesaistes instrumentu.Globālā konkurence un Latvijas potenciālsPēdējā desmitgadē Eiropas Savienības dalībvalstu starpā ir strauji pieaugusi konkurence par ekonomiski aktīviem ārvalstniekiem. Valstis izmanto digitālo identitāti kā mērķtiecīgu ekonomikas attīstības instrumentu, lai piesaistītu investīcijas un palielinātu eksportu, nenoslogojot valsts fizisko infrastruktūru.Latvijai šis instruments – ārzemnieka eID karte – jau eksistē, taču līdz šim tas nav ticis mērķtiecīgi izmantots kā biznesa piesaistes rīks. Līdz 2026. gada sākumam Latvijā izsniegtas tikai aptuveni 6000 šādas kartes, no kurām vien niecīga daļa – 339 personas – to saņēmušas ar mērķi dibināt uzņēmumus vai...
Kur beidzas valdes locekļa "atsevišķā pārstāvība"?
Latvijas Republikas Senāta Civillietu departaments 2026. gada 11. maija lēmumā lietā Nr. SKC-192/2026 ir sniedzis komerctiesībām un biznesa videi nozīmīgas atziņas. Strīds, kas aizsākās kā asa cīņa par varu kādā uzņēmumā, sniedz atbildes uz jautājumiem - vai valdes loceklis ar tiesībām pārstāvēt sabiedrību atsevišķi var celt prasību tiesā, ja otrs valdes loceklis (ar tādām pašām tiesībām) tam kategoriski iebilst? Vai no amata atsauktam valdes loceklim ir tiesības apstrīdēt dalībnieku sapulces lēmumu par viņa atlaišanu, izmantojot reiderisma novēršanai paredzēto speciālo tiesvedības kārtību? Korporatīvais konflikts mātes un meitas sabiedrībāStrīda sakne meklējama SIA „firma C” dalībnieku sastāvā. Tajā 70% pieder SIA „firma B”, bet pa 15% – SIA „AG Holding” un kādam . Savukārt SIA „firma B” uz pusēm (katram 50% pamatkapitāla) pieder diviem biznesa partneriem – un , kuri abi ir arī šīs sabiedrības valdes locekļi ar tiesībām pārstāvēt uzņēmumu atsevišķi.Konflikts eskalējās, kad , nesaskaņojot to ar , pieprasīja sasaukt SIA „firma C” dalībnieku...
Top jaunā VID informācijas sistēmu ekosistēma
Līdz ar jauno Valsts ieņēmumu dienesta likumu, kas stājās spēkā šī gada 1. janvārī, un tam pakārtoto noteikumu projektu "Valsts ieņēmumu dienesta valsts informāciju sistēmu noteikumi" (25-TA-1246), kas apstiprināts Ministru kabineta (MK) 28. jūlija sēdē, Valsts ieņēmumu dienests (VID) uzsāk vērienīgu sistēmu konsolidāciju un tiesiskā ietvara unifikāciju. Šī reforma būs stratēģiska pāreja uz sistēmisku datu apstrādi, kas aizstās līdzšinējo sadrumstaloto regulējumu un definēs skaidru datu pārvaldības loģiku nākamajam plānošanas ciklam, izriet no Finanšu ministrijas sagatavoto noteikumu projekta anotācijas.VID reorganizācija un tiesiskā ietvara unifikācijaVID reorganizācijas mērķis ir radīt efektīvu, uz datiem balstītu un caurskatāmu nodokļu administrāciju. Jaunais noteikumu projekts kalpos kā vienots tiesiskais pamats visām VID pārziņā esošajām 11 informācijas sistēmām, aizstājot līdzšinējos specifiskos Ministru kabineta noteikumus (piemēram, MK 2024. gada 9. janvāra noteikumus Nr. 7 "Valsts ieņēmumu dienesta elektroniskās deklarēšanas sistēmas noteikumi").Šī reforma iezīmē paradigmas maiņu no "minimālo prasību" nodrošināšanas uz koncentrētu, mērķorientētu pieeju datu apstrādei, kurā katras sistēmas funkcionālā jauda un...