Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Vai kreditors un parādu piedzinējs drīkst izpaust informāciju par parādu trešajām personām?
Datu valsts inspekcija (DVI) saņēmusi iesniegumus par gadījumiem, kad kreditors vai parādu ārpustiesas atgūšanas pakalpojuma sniedzējs ir tieši vai netieši izpaudis informāciju par cilvēka parādsaistībām, piemēram, viņa darba vietai vai ģimenes locekļiem.DVI vērš uzmanību, ka kreditoram vai parādu ārpustiesas atgūšanas pakalpojuma sniedzējam ir pienākums nodrošināt personas datu konfidencialitāti un nepieļaut nepamatotu informācijas izpaušanu trešajām personām. Tāpat ir pienākums pārliecināties, ka informācija par parādu tiek nosūtīta tikai tad, kad nepieciešams, un atbilstoši normatīvajos aktos noteiktajām prasībām.Piemēram, personas datu konfidencialitātes ievērošana nenozīmē, ka kreditors var nosūtīt uz parādnieka darba vietu aploksni ar lielu uzrakstu “PARĀDU PIEDZIŅA JĀNIM PĀRZINIM”, cerot, ka to pa ceļam neizlasīs puse biroja.Vai parādu piedziņas uzņēmums drīkst sūtīt uz parādnieka darba vietu vēstules ar norādi par parāda piedziņu, ja tādējādi šī informācija kļūst zināma darba vietā?Kreditors vai parādu piedzinējs sazinās ar parādnieku, izmantojot līgumā norādīto kontaktinformāciju. Ja tādējādi viņu neizdodas sasniegt, drīkst izmantot arī citus kanālus.Vienlaikus kreditors un parāda piedzinējs nav...
Jaunām kredītiestādēm vairs nebūs jāveic sākotnējā iemaksa Noguldījumu garantiju fondā
Saeimas deputāti ceturtdien galīgajā lasījumā pieņēma Finanšu ministrijas (FM) sagatavotos un iepriekš valdības atbalstītos grozījumus Noguldījumu garantiju likumā, kas paredz jaundibināmām kredītiestādēm un krājaizdevu sabiedrībām atcelt noteikto vienreizējo sākotnējo maksājumu Noguldījumu garantiju fondā.Ar grozījumiem noteikts, kādu līmeni sasniedzot, maksājumi Noguldījumu garantiju fondā tiek apturēti, precizētas prasības maksājumu apjoma aprēķināšanai, kā arī paredzēta izdevumu segšana no ienākumiem, kas gūti, pārvaldot Noguldījumu garantiju fondu.FM skaidro, ka izmaiņu izstrādes mērķis bija veicināt jaunu tirgus dalībnieku ienākšanu Latvijas finanšu sektorā, kā arī vidējā un ilgtermiņā samazināt kredītiestāžu un krājaizdevu sabiedrību maksājumu apmēru Noguldījumu garantiju fondā un izdevumus.Līdz šim likums paredzēja kredītiestāžu un krājaizdevu sabiedrību pienākumu pēc licences saņemšanas veikt vienreizēju sākotnējo maksājumu Noguldījumu garantiju fondā. Sākotnējā maksājuma apmērs kredītiestādēm paredzēts 1,5% apmērā no sākotnējā kapitāla, ārvalstu kredītiestādes filiālēm - 150 000 eiro apmērā, bet krājaizdevu sabiedrībām - 150 eiro apmērā.Kredītiestādes un krājaizdevu sabiedrības patlaban reizi ceturksnī veic maksājumu Noguldījumu garantiju fondā 0,05% apmērā no segto noguldījumu...
No pamatiem līdz struktūrai: kā veidot sakārtotu grāmatvedības uzskaiti
Sakārtota grāmatvedības sistēma ir kā labi izveidota arhitektūra un iekšējās kultūras paraugs — tā sniedz stabilitāti, ritmu un pārliecību visam uzņēmumam. Vadītājiem ir nozīmīgi apzināties un justies droši, ka izstrādātā sistēma ir ilgtspējīga, normatīvajiem aktiem atbilstoša un pietiekami kvalitatīva finansiāla rakstura lēmumu pieņemšanai. Savukārt profesionālam grāmatvedim veiksmīgi izveidota struktūra ir ne tikai ikdienas darbu atvieglojošs rīks, bet arī gandarījums par profesijas prestiža veicināšanu.Grāmatvedības uzskaiti uzņēmumā var iedalīt divās galvenajās sadaļās — pamati un struktūra. Praksē tieši šo sadaļu kvalitāte nosaka rezultātu. Uzņēmumos ar nepietiekami strukturētu uzskaiti bieži novērojams haoss, atskaites tiek kavētas, lēmumu pieņemšanai nepieciešamā informācija tiek sniegta novēloti vai nepilnīgi, projektu naudas plūsmas ietver būtiskas neatbilstības. Savukārt uzņēmumos ar skaidri definētu uzskaites struktūru procesi norit efektīvi, laikus un kvalitatīvi.Pamatus grāmatvedībā veido: normatīvie akti, uzņēmuma vadītāja apstiprināta grāmatvedības metodika, dokumentu aprites shēma un kontu plāns — tas, uz kā balstās visa uzskaite. Tie ir kā ēkas pamati — neredzami, bet viss tiek...
Mazajiem uzņēmumiem varētu atvieglot prasības, nevis atcelt finanšu pārskatu revīziju
Birokrātijas mazināšanas ietvaros patlaban ir novērojams spiediens pārskatīt revidējamo uzņēmumu loku. Šo prasību uztur pārtikas mazumtirdzniecības nozare kopā ar Ekonomikas ministriju. Mazajiem uzņēmumiem, iespējams, varētu atvieglot noteiktas ziņošanas prasības, nevis vispār atcelt finanšu pārskatu revīzijas, uzskata Lolita Čapkeviča, Latvijas Zvērinātu revidentu asociācijas valdes priekšsēdētāja. Sarunā viņa uzsver, ka zvērinātu revidentu darba rezultātā valstī kļūst caurskatāmāka uzņēmējdarbības vide, pieejami uzticamāki finanšu dati, mazinās krāpšanas risks un veidojas stabilāka nodokļu disciplīna.Iepazīstiniet īsumā ar asociāciju!Latvijas Zvērinātu revidentu asociācija (LZRA) ir vienīgā profesionālā organizācija Latvijā, kas apvieno visus zvērinātos revidentus un to komercsabiedrības. Asociācija dibināta 1994. gadā un veic vairākas valsts deleģētas funkcijas, tostarp, uzrauga, lai zvērinātu revidentu profesionālā darbība revīzijas pakalpojumu un ilgtspējas ziņojuma apliecinājuma pakalpojumu sniegšanas jomā atbilstu normatīvo aktu un Latvijā atzīto profesionālo standartu prasībām.Asociācija pašreiz apvieno 180 zvērinātus revidentus un 104 zvērinātu revidentu komercsabiedrības. Profesijā notiek paaudžu nomaiņa, bet tas būtiski nemaina kopējo revidentu skaitu. Katru gadu zvērināta revidenta kvalifikāciju iegūst pieci,...
Valdes loceklis ar atsevišķām tiesībām var patstāvīgi celt prasību uzņēmuma vārdā
Latvijas Republikas Senāts nesenā lēmumā ir sniedzis būtisku skaidrojumu par valdes locekļu pilnvaru apjomu, uzsverot atšķirību starp sabiedrības iekšējo vadīšanu un tās ārējo pārstāvību. Tiesas secinājumi kliedē neskaidrības par to, vai valdes loceklis, kuram komercreģistrā nostiprinātas tiesības pārstāvēt sabiedrību atsevišķi, drīkst patstāvīgi celt prasību tiesā sabiedrības vārdā bez papildu iekšējiem saskaņojumiem.Strīds, kas nonāca Senāta izskatīšanā, aizsākās pēc tam, kad Ekonomisko lietu tiesas tiesnesis atteicās pieņemt prasības pieteikumu, ko SIA vārdā bija parakstījis valdes loceklis ar atsevišķas pārstāvības tiesībām. Zemākās instances tiesnesis savu lēmumu pamatoja ar pieņēmumu, ka otrs uzņēmuma valdes loceklis varētu neatbalstīt prasības celšanu, tādēļ šādā situācijā būtu nepieciešams kopīgs valdes lēmums. Tomēr Senāts šādu pieeju atzinis par kļūdainu, norādot, ka valdes locekļu tiesības pārstāvēt sabiedrību atsevišķi ir ņemamas vērā visās ārējās tiesiskajās attiecībās, tostarp vēršoties tiesā.Senāta ieskatā ir stingri jānošķir Komerclikumā noteiktā sabiedrības vadīšana no tās pārstāvības. Vadīšana ir uzņēmuma iekšējais organizatoriskais process, ko valde veic kopīgi, savukārt pārstāvība ir...
Senāts precizē termiņa aprēķināšanu strīdos par akcionāru sapulču lēmumiem
Senāta Civillietu departaments paplašinātā sastāvā ir izskatījis blakus sūdzību par Rīgas apgabaltiesas lēmumu, ar kuru atteikts pieņemt prasības pieteikumu civillietā par akcionāru sapulces lēmumu atzīšanu par spēkā neesošiem un ziņu sniegšanu akcionāram. Senāts ir atcēlis šo lēmumu un nodevis jautājumu jaunai izskatīšanai Ekonomisko lietu tiesai.Ekonomisko lietu tiesas tiesnesis, atsakot pieņemt prasības pieteikumu, bija atzinis, ka ir nokavēts Komerclikumā paredzētais termiņš prasības celšanai par akcionāru sapulces lēmuma atzīšanu par spēkā neesošu. Tā kā sapulce notikusi 31.jūlijā un tajā piedalījusies arī prasītāja, kurai līdz ar to uzreiz kļuvuši zināmi pieņemtie lēmumi, materiāltiesiskais prekluzīvais trīs mēnešu termiņš esot beidzies 30.oktobrī, taču prasības pieteikums tiesā iesniegts dienu vēlāk – 31.oktobrī. Rīgas apgabaltiesa, izskatot blakus sūdzību, atstāja pārsūdzēto lēmumu negrozītu.Lai pārbaudītu, vai tiesa pareizi noteikusi termiņa sākumu un beigas, Senāts piemēroja Latvijas civiltiesisko regulējumu un tam veltītās tiesību doktrīnas atziņas, kā arī izmantoja salīdzinošās tiesību analīzes metodi, ko pieļauj Latvijas un citu Eiropas valstu tiesiskā regulējuma līdzība....
Pārtikas piegādātājiem sola lielāku aizsardzību pret negodīgu tirdzniecības praksi
Saeimas Tautsaimniecības, agrārās, vides un reģionālās politikas komisija 3. jūnijā nolēma otrajam lasījumam virzīt grozījumus Negodīgas tirdzniecības prakses aizlieguma likumā, ar kuriem iecerēts veicināt godīgu sadarbību starp lauksaimniecības un pārtikas preču piegādātājiem un mazumtirgotājiem.Likumprojekts paredz precizēt aizliegumu vienpusēji mainīt līguma nosacījumus. Tostarp noteikts, ka mazumtirgotājs bez iepriekšēja rakstveida paziņojuma nevarēs izņemt piegādātāja preces no sortimenta. Par šādām izmaiņām piegādātājs būs jāinformē vismaz 30 dienas iepriekš, izņemot gadījumus, kad preces neatbilst līguma noteikumiem.Tāpat grozījumi paredz ieviest skaidru lauksaimniecības un pārtikas preču piegādes prognozes definīciju. Tas palīdzēšot novērst situācijas, kad piegādātāji spiesti ražot preces bez reāla pasūtījuma seguma. Likumprojekts arī aizliedz vienpusēju sankciju piemērošanu un nosaka gadījumus, kad tās netiek piemērotas, piemēram, ja novirzes no prognozētā piegādes apjoma ir nebūtiskas.Izmaiņas paredzētas arī norēķinu kārtībā. Par regulārām svaigu dārzeņu un ogu piegādēm norēķini būs jāveic 20 dienu laikā, izslēdzot iespēju piegādātājiem piespiedu kārtā piekrist ilgākiem samaksas termiņiem.Latvijas Pārtikas tirgotāju asociācijas izpilddirektors Jānis Dubults komisijas sēdē...
Nodokļu normatīvie akti, kas stājās spēkā 2026. gada maijā
Valsts ieņēmumu dienests (VID) sagatavojis pārskatu par nodokļu normatīvajiem aktiem, kas pieņemti un/vai stājas spēkā 2026. gada maijā. Aizvadītajā mēnesī šādu normatīvo aktu nav bijis daudz.Normatīvā akta nosaukumsKomentārs/skaidrojumsPieņemtsStājas spēkā Grozījumi likumā “Par valsts sociālo apdrošināšanu”Sākot ar 2026. gada 1. janvāri, pašnodarbinātajiem vairs neaprēķinās minimālās valsts sociālās apdrošināšanas obligātās iemaksas. Tādēļ turpmāk nav jāiesniedz VID elektroniskās deklarēšanas sistēmā apliecinājums par plānotajiem ienākumiem. Darba devējam nav jāveic minimālās obligātās iemaksas par dienām, kad darbinieks atrodas dīkstāvē savas vainas dēļ vai ir atstādināts no darba (amata) pienākumu izpildes bez darba algas saglabāšanas. Apcietinātie, kuri tiek nodarbināti, atrodoties izmeklēšanas cietumā, sociālās apdrošināšanas izpratnē tiek pielīdzināti darba ņēmējiem, kuri nodarbināti brīvības atņemšanas soda izciešanas laikā.16.04.2026.06.05.2026.Finanšu ministrijas 2026. gada 23. aprīļa lēmums Nr. 1.1-11/12/51 “Par Valsts ieņēmumu dienesta maksas pakalpojumu cenrādi”Saskaņā ar Likuma par budžeta un finanšu vadību, Finanšu ministrs apstiprinājis VID sniegto publisko maksas pakalpojumu un nosaka, ka VID ieņēmumu dienests maksas pakalpojumus sniedz saskaņā ar cenrādi....
Uzņēmējiem tranzīta procedūras pabeigšanai noteiktos gadījumos būs jāizmanto atzītā saņēmēja statuss
Lai paātrinātu muitas formalitāšu kārtošanu un sekmētu uzņēmumiem pieejamo priekšrocību izmantošanu, noteiktos gadījumos preču saņemšanai un tranzīta procedūras pabeigšanai būs jāizmanto atzītā saņēmēja statuss, informē Valsts ieņēmumu dienests (VID). To paredz grozījumi Muitas likumā, kas Saeimā 21. maijā ir izskatīti otrajā lasījumā.Grozījumi Muitas likumā noteiks jaunu kārtību tādu preču saņemšanai, kas ar autotransportu vai dzelzceļa transportu tranzīta procedūrā tiks nogādātas uzglabāšanai pagaidu uzglabāšanas vietā, muitas noliktavā vai brīvajā zonā. Saņemt preces un pabeigt tranzīta procedūru varēs, tikai izmantojot atzītā saņēmēja statusu, izņemot gadījumus, kad šāda statusa izmantošana nav atļauta saskaņā ar Ministru kabineta 2017. gada 22. augusta noteikumu Nr. 499 “Muitas atļauju noteikumi” 23. punktu. Atļauju izmantot atzītā saņēmēja statusu neizmato, piemēram, attiecībā uz stratēģiskas nozīmes precēm, bīstamām ķīmiskām vielām, narkotiskajām un psihotropajām vielām un zālēm, kas satur šādas vielas, kā arī citām precēm, kuru imports, eksports vai tranzīts ir aizliegts vai ierobežots saskaņā ar normatīvajiem aktiem.Šo izmaiņu mērķis ir mazināt administratīvo...
Alternatīvais nodokļu režīms dividenžu izmaksai
Nodokļu maksātāji nereti saskaras ar situācijām, kurās, piemērojot noteiktiem izdevumiem vai dividendēm uzņēmumu ienākuma nodokli (UIN), rodas jautājumi arī par iedzīvotāju ienākuma nodokļa (IIN) piemērošanu, tostarp arī par UIN 15% un IIN 6% likmes piemērošanu dividendēm, sākot no 2026. gada.UIN piemērošanu ar saimniecisko darbību nesaistītiem izdevumiem, kā arī darba devēja apmaksātiem darbinieka izdevumiem, kas izriet no noslēgtā koplīguma, kā arī par UIN piemērošanu situācijās, kad tiek palielināts vai samazināts uzņēmuma pamatkapitāls, skaidroja Diāna Kudraveca, Valsts ieņēmumu dienesta (VID) Nodokļu pārvaldes Nodokļu un nodevu grāmatvedības metodikas daļas galvenā nodokļu inspektore, Latvijas Tirdzniecības un rūpniecības kameras rīkotajā vebinārā «UIN un IIN praksē: nodokļu piemērošana dividendēm, labumiem un pamatkapitāla izmaiņām».UIN pamatlikme 20%Uzņēmuma ienākuma nodokļa likums kopš 2018. gada nosaka, ka UIN pamatlikme Latvijā ir 20% no apliekamās bāzes. Nodoklis jāmaksā tikai tad, kad peļņa tiek sadalīta (piemēram, dividendēs) vai tiek uzskatīta par nosacīti sadalītu (ar saimniecisko darbību nesaistīti izdevumi u.c.).Ja peļņu uzņēmumā nesadala, bet reinvestē...
Profesiju klasifikatorā jaunas profesijas, arī -  investoru attiecību vadītājs
Profesiju klasifikatorā jaunas profesijas, arī - investoru attiecību vadītājs
Ar vairākām jaunām profesijām, nosakot tām atbilstošus pamatuzdevumus, kārtējo reizi papildināts Profesiju klasifikators. Tajā pirmoreiz iekļautas tādas profesijas kā, piemēram, investoru attiecību vadītājs, digitālās transformācijas stratēģiskais vadītājs, ģeotelpisko datu inženieris, ģeotelpiskās informācijas inženieris, kiberdrošības tehniķis, psihoanalītiķis, ģimenes asistents, likmju pieņemšanas operators, tiesas jurists. Vienlaikus, ņemot vērā izmaiņas veselības aprūpes jomas regulējumā, kas noteiktos gadījumos paredz iespēju ārstniecības personai strādāt kā stažierim specialitātē sertificētas ārstniecības personas vadībā, Profesiju klasifikators ir papildināts ar profesiju stažieris (specialitātē).Jauno profesiju iekļaušana atspoguļo gan digitalizācijas un tehnoloģiju attīstības tendences, gan sociālo pakalpojumu un darba tirgus vajadzību paplašināšanos, informē Labklājības ministrija.Tas noteikts ar Ministru kabineta 2026. gada 26. maija noteikumiem Nr. 297 "Grozījums Ministru kabineta 2017. gada 23. maija noteikumos Nr. 264 "Noteikumi par Profesiju klasifikatoru, profesijai atbilstošiem pamatuzdevumiem un kvalifikācijas pamatprasībām"". Grozījumu mērķis ir aktualizēt Profesiju klasifikatoru atbilstoši darba tirgus attīstībai un publisko un privāto tiesību subjektu iesniegtajiem priekšlikumiem, vienlaikus nodrošinot precīzu un mūsdienīgu profesiju uzskaiti.No Profesiju klasifikatora...
Sociālās ietekmes komunicēšanas nozīme uzņēmuma pozīcijas stiprināšanā biznesa darbības ekosistēmā
Sociālās ietekmes radīšana kļūst arvien nozīmīgāka ilgtermiņa uzņēmējdarbības konkurētspējas un ekosistēmas noturības veidošanā. Mūsdienu tirgos uzņēmumi arvien biežāk tiek vērtēti ne tikai pēc to finanšu rezultātiem, bet arī pēc plašākas vērtības, ko tie rada klientiem, partneriem, kopienām un sabiedrībai kopumā.Uzņēmumi, kas aktīvi veicina sociālo labklājību, ilgtspēju un atbildīgu ekonomisko attīstību, stiprina uzticību un diferenciāciju konkurences apstākļos. Šie uzņēmumi spēj efektīvāk piesaistīt lojālus klientus, uzticamus biznesa partnerus un institucionālu atbalstu, jo tie demonstrē apņemšanos radīt vērtību, kas pārsniedz tūlītēju peļņas maksimizēšanu. Galu galā ilgtspējīga uzņēmējdarbības izaugsme nav atkarīga tikai no īstermiņa izdzīvošanas, bet gan no spējas radīt vērtību, ko sabiedrība atzīst un sasaista ar produktiem, pakalpojumiem un uzņēmuma identitāti. Vērtība pastāv tikai tad, ja iesaistītās puses to uztver un atzīst par nozīmīgu savā sociālajā un ekonomiskajā realitātē.Tomēr ar sociālās ietekmes radīšanu vien nepietiek, ja tā netiek nepārtraukti un stratēģiski komunicēta sabiedrībai. Mūsdienu ieinteresētās puses (stakeholders, Eng.) sagaida caurskatāmību, konsekvenci un pierādījumus ilgtermiņa apņēmībai,...
Gada pirmajā ceturksnī mēneša vidējā alga pēc nodokļiem bija 1 364 eiro
Vidējā bruto darba samaksa valstī šā gada 1. ceturksnī bija 1 831 eiro, liecina Centrālās statistikas pārvaldes (CSP) provizoriskie dati. Salīdzinot ar 2025. gada 1. ceturksni, mēneša vidējais atalgojums palielinājās par 73 eiro jeb 4,2%. Savukārt samaksa par vienu nostrādāto stundu pirms nodokļu nomaksas pieauga līdz 11,87 eiro jeb par 2,3%. Vienas stundas darbaspēka izmaksas, kas ietver gan darba samaksu, gan citus ar darbaspēku saistītos darba devēja izdevumus, gada laikā pieauga līdz 14,95 eiro jeb par 2,1%.No 2026. gada 1. janvāra Latvijā minimālā mēneša darba alga tika paaugstināta no 740 līdz 780 eiro, savukārt neapliekamais minimums tika noteikts 550 eiro mēnesī.Vidējā neto darba samaksa 2026. gada 1. ceturksnī bija 1 364 eiro jeb 75,0% no bruto algas. Gada laikā tā pieauga par 4,5%, apsteidzot gan patēriņa, gan atalgojuma pirms nodokļu nomaksas (bruto) kāpumu. Reālais neto algas pieaugums, ņemot vērā inflāciju, bija 1,6%. Mēneša darba samaksas mediāna – 1 457 eiroBruto darba samaksas...
BILANCES redaktore Vita Zariņa: Atvaļinājumu laiks ir sācies!
Lielākā daļa gada pārskatu sagatavoti, grāmatveži var uzelpot un izbaudīt vasaras sākumu. Tas ir tik skaisti — sēdēt ziedošā dārzā ar žurnālu Bilance rokās un lasīt par jaunumiem nozarē un profesionāli noderīgām lietām, vai ne? Tāpēc mēs turpinām piedāvāt interesantas tēmas. Vispirms jau, protams, par atvaļinājumiem: kad un cik ilgi tie pienākas. Bez atvaļinājumiem mums ir arī svarīga sakārtota grāmatvedības sistēma, kura sniedz stabilitāti, ritmu un pārliecību uzņēmumam. Vadītājiem ir nozīmīgi apzināties un justies droši, ka izstrādātā sistēma ir ilgtspējīga, normatīvajiem aktiem atbilstoša un pietiekami kvalitatīva finansiāla rakstura lēmumu pieņemšanai. Toties profesionālam grāmatvedim veiksmīgi izveidota struktūra ir ne tikai ikdienas darbu atvieglojošs rīks, bet arī gandarījums par profesijas prestiža veicināšanu. Savukārt zvērinātu revidentu darba rezultātā valstī kļūst caurskatāmāka uzņēmējdarbības vide, pieejami uzticamāki finanšu dati, mazinās krāpšanas risks un veidojas stabilāka nodokļu disciplīna.Esam pievērsušies arī diskusiju rosinošam tematam par ārpakalpojuma grāmatvežu darba samaksu — kāpēc vieni prasa vairāk, bet citi — mazāk? Vai...
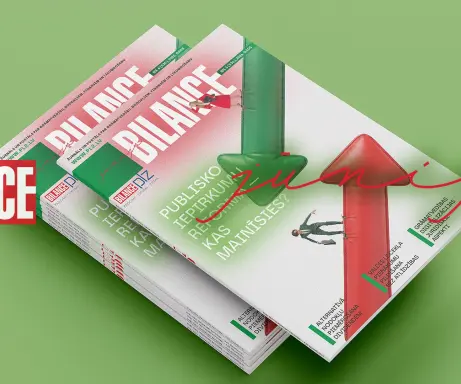
BILANCES jūnija numurā lasiet
Pie lasītājiem dodas žurnāla BILANCE jūnija numurs. Ieskatieties tā saturā!REDAKTORES SLEJAVita Zariņa: Atvaļinājumu laiks ir sācies!Lielākā daļa gada pārskatu sagatavoti, grāmatveži var uzelpot un izbaudīt vasaras sākumu. Tas ir tik skaisti — sēdēt ziedošā dārzā ar žurnālu Bilance rokās un lasīt par jaunumiem nozarē un profesionāli noderīgām lietām, vai ne? Tāpēc mēs turpinām piedāvāt interesantas tēmas. Vispirms jau, protams, par atvaļinājumiem: kad un cik ilgi tie pienākas. Bez atvaļinājumiem mums ir arī svarīga sakārtota grāmatvedības sistēma, kura sniedz stabilitāti, ritmu un pārliecību uzņēmumam. Vadītājiem ir nozīmīgi apzināties un justies droši, ka izstrādātā sistēma ir ilgtspējīga, normatīvajiem aktiem atbilstoša un pietiekami kvalitatīva finansiāla rakstura lēmumu pieņemšanai.INTERVIJAInese Helmane: Mazajiem uzņēmumiem varētu atvieglot prasības, nevis atcelt finanšu pārskatu revīzijuBirokrātijas mazināšanas ietvaros patlaban ir novērojams spiediens pārskatīt revidējamo uzņēmumu loku. Šo prasību uztur pārtikas mazumtirdzniecības nozare kopā ar Ekonomikas ministriju. Mazajiem uzņēmumiem, iespējams, varētu atvieglot noteiktas ziņošanas prasības, nevis vispār atcelt finanšu pārskatu revīzijas, uzskata Lolita...