Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

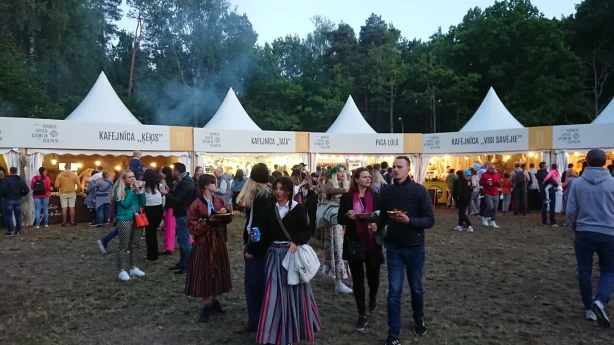
Pasākumu ēdinātājiem izbraukuma tirdzniecība jāreģistrē un klientiem jāizsniedz čeki
Turpinoties vasaras koncertu, svētku, dažādu sporta un kultūras pasākumu sezonai, Valsts ieņēmumu dienests (VID) atgādina – restorāniem, kafejnīcām un citiem ēdināšanas uzņēmumiem izbraukuma tirdzniecība ir jāreģistrē VID, ir obligāti jāizsniedz pircējiem kases čeks, bet alkohola tirgošanai ir nepieciešama speciālā atļauja (licence). Kā reģistrēt izbraukuma tirdzniecību? Ja uzņēmums ēdināšanas pakalpojumus sniedz izbraukumā ārpus savas pamatdarbības vietas, piemēram, brīvdabas koncertos, pilsētas svētkos vai sporta pasākumos, tad šī izbraukuma tirdzniecība pirms tam jāreģistrē VID kā struktūrvienība. Tas ir ērti un ātri izdarāms tiešsaistē, VID Elektroniskās deklarēšanas sistēmā sadaļā “Reģistri”, izvēloties struktūrvienības veidu “Izbraukuma pakalpojums”. Plašāka informācija pieejama www.vid.gov.lv sadaļā “Nodokļi / Noderīgi / Nodokļu maksātāji / Struktūrvienības reģistrācija . Kā strādāt ar kases aparātu izbraukumā? Ēdināšanas uzņēmumiem izbraukuma tirdzniecībā obligāti ir jāizmanto kases aparāts un jāizdrukā un jāizsniedz klientam kases čeks. Īslaicīgi, līdz 5 darba dienām, izbraukumā drīkst izmantot to pašu kases aparātu, kas jau ir uzstādīts un reģistrēts pamata darba vietā. Tādā gadījumā pirms...
Globālā tirgus situācija nelabvēlīgi ietekmējusi Latvijas graudu un rapšu ražošanas nozari
Zemkopības ministrija (ZM) iepazīstinājusi valdību ar informatīvo ziņojumu “Par globālās tirgus situācijas nelabvēlīgo ietekmi uz Latvijas graudu un rapšu ražošanas nozari” un informējusi par apstākļu, īpaši Krievijas un Ukrainas kara un ekstrēmā sausuma, negatīvo ietekmi uz graudu un rapšu ražošanu Latvijā 2023. gadā. Graudu un rapšu ražošanas saimniecību stabilitāti un rentabilitāti 2023. gadā apdraud vairāku apstākļu kopums: 2022. gadā veiktie ieguldījumi graudu un rapšu ražošanā 2023. gada ražas ieguvei vienlaikus ar graudu un rapšu iepirkuma cenas ievērojamo samazināšanos kopš 2022. gada otrā pusgada, kā arī 2023. gada pavasara sausuma ietekmē prognozētais ražas samazinājums un krasi pieaugošais trešo valstu izcelsmes graudu un graudu produkcijas imports Eiropas Savienībā (ES), tostarp Latvijas, tirgū un tā izraisītā nelīdzvērtīgā konkurence. Pērn veiktie ieguldījumi graudu un rapšu ražošanā, kas bija nepieciešami 2023. gada ražas ieguvei, vienlaikus ar graudu un rapšu iepirkuma cenas krišanos ir radījuši graudkopjiem ievērojamas saimnieciskās darbības problēmas. Tās, paredzams, turpināsies un pastiprināsies šā gada otrajā...
Aktuāli strīdi darba tiesiskajās attiecībās: Invaliditāte nenozīmē, ka persona nespēj vai nedrīkst strādāt
Turpinām apskatīt 2023. gada nozīmīgākos tiesu nolēmumus darba tiesisko attiecību strīdos. Piedāvājam iepazīties ar Senāta Civillietu departamenta divu spriedumu apskatu – vienā no tiem risināts strīds par darba samaksu piespiedu kavējuma laikā, bet otrā skaidrots, vai valdes loceklim ir tiesībām saņemt kompensāciju par gadiem ilgi neizmantotu atvaļinājumu. Senāta Civillietu departamenta 2023. gada 30. marta spriedums lietā Nr. SKC–64/2023 (C30345120) Darba likuma 126. panta pirmā daļā paredzēts, ka darbiniekam, kas prettiesiski atlaists no darba un atjaunots iepriekšējā darbā, saskaņā ar tiesas spriedumu izmaksājama vidējā izpeļņa par visu darba piespiedu kavējuma laiku. Vai darba devējam ir pienākums maksāt atlīdzību, ja darba piespiedu kavējuma laikā darbiniekam ir bijusi pārejoša darbnespēja vai noteikta invaliditāte? Vai saņemtā invaliditātes pensija ir jāizskaita no atlīdzības par darba piespiedu kavējuma laiku? Lietas faktiskie apstākļi Darbinieks cēla tiesā prasību un lūdza atzīt par spēkā neesošu darba līguma uzteikumu, atjaunot darbā, piedzīt atlīdzību par darba piespiedu kavējuma laiku, zaudējumu un morālā kaitējuma...
Papildināts regulējums citu valstu nodokļu rezidentu kontu atvēršanas procedūrai finanšu iestādēs
Finanšu ministrijas izstrādātie grozījumi likumā “Par nodokļiem un nodevām”, kas stājušies spēkā 4. jūlijā, bija sagatavoti vēl 13. Saeimas laikā un galvenokārt attiecās uz nodokļu maksātāju jaunu reitinga sistēmas izstrādi. Šos grozījumus 14. Saeima gala lasījumā pieņēma 8. jūnijā, vienlaikus papildinot likuma 99. pantu "Pienācīgas pārbaudes procedūras" ar 1.1, 1.2 un 1.3 daļu (likuma XII nodaļa "Automātiskā informācijas apmaiņa par finanšu kontiem"). Šie konkrētie grozījumi attiecas uz banku pienākumiem veikt klientu pārbaudes, atverot citu valstu nodokļu rezidentiem kontus. Kā liecina grozījumu anotācija un likumprojekta izskatīšanas gaita, šīs izmaiņas neietilpa likumprojekta sākotnējā piedāvājumā. Taču uz 2. lasījumu finanšu ministrs iesniedza priekšlikumu, norādot, ka iepriekš likumā “Par nodokļiem un nodevām” jau bija ietverts regulējums starptautiskai informācijas par finanšu kontiem apmaiņai starp nodokļu administrācijām (Globālais standarts par automātisko informācijas apmaiņu par finanšu kontiem nodokļu jomā). Šīs informācijas apmaiņas mērķis ir darīt pieejamu informāciju nodokļu administrācijai par tās valsts nodokļu rezidentu turētajiem finanšu kontiem citās valstīs,...
Mazinās administratīvo slogu kooperatīvo sabiedrību kopsapulču organizēšanā
Ministru kabinets 13. jūlijā apstiprināja Tieslietu ministrijas izstrādāto likumprojektu “Grozījumi Kooperatīvo sabiedrību likumā”. Grozījumu mērķis ir mazināt administratīvo slogu kooperatīvo sabiedrību kopsapulču organizēšanā, stiprinot kooperatīvo sabiedrību biedru tiesības un veicinot biedru dalību kopsapulcē, paredzot vairākas iespējas, kā var piedalīties un balsot biedru kopsapulcē. Likumprojekts paredz kooperatīvo sabiedrību biedriem tiesības piedalīties un balsot attālināti biedru kopsapulcēs. Likumprojektā ir paredzētas vairākās attālinātās dalības iespējas: biedra tiesības balsot pirms biedru kopsapulces; biedra tiesības piedalīties un balsot biedru kopsapulcē, izmantojot elektroniskos saziņas līdzekļus; biedru e-sapulces jeb pilnībā digitālas kopsapulces. Likumprojektam stājoties spēkā, iepriekš norādītājos gadījumos biedrs tiks pielīdzināts biedru kopsapulcē klātesošam biedram un ierakstāms to biedru sarakstā, kuri piedalās sapulcē, un biedra nodotās balsis ir ieskaitāmas balsojumos tieši tāpat, kā fiziski klātesošo biedru balsis. Likumprojekts arī paredz, ka biedru e-sapulces, kas izslēdz biedra tiesības ierasties uz kopsapulci klātienē un pēc būtības paredz biedra pienākumu piedalīties un balsot sapulcē tikai elektroniski, sabiedrība var...
Izmaiņas tiešo maksājumu piešķiršanas kārtībā lauksaimniekiem
Lai pilnveidotu atsevišķus tiešo maksājumu piemērošanas noteikumus, valdība 13. jūlijā apstiprināja Zemkopības ministrijas (ZM) sagatavotos grozījumus Ministru kabineta 2023. gada 18. aprīļa noteikumos Nr. 198 “Tiešo maksājumu piešķiršanas kārtība lauksaimniekiem”. Ar grozījumiem precizētas sestā laba lauksaimniecības un vides stāvokļa (6. LLVS) standarta prasības un atsevišķu ekoshēmu piemērošanas nosacījumi, kā arī paredzēts pašnodarbinātās personas atzīt par aktīviem lauksaimniekiem. Grozījums 6. LLVS nosacījumu sistēmas prasības piemērošanā paredz, ka saimniecība, kuras aramzemes un ilggadīgo stādījumu platība atrodas teritorijās ar dažādām augsnes pārklājuma prasības robežvērtībām (65% īpaši jutīgajās teritorijās, 60% vai 55% pārējās teritorijās), būs izpildījusi augsnes pārklājuma prasību, ja saimniecība kopumā būs nodrošinājusi augstākās augsnes pārklājuma robežvērtības prasības izpildi, kas noteikta kādai no teritorijām, kurā atrodas saimniecība. Jāņem gan vērā, ka īpaši jutīgajā teritorijā arī šādā gadījumā vismaz 50% no lauksaimniecībā izmantojamās zemes (LIZ) platības ir jābūt ar augsnes segumu ziemas periodā. Līdzīga pieeja tiks piemērota konvencionālajām un bioloģiskajām saimniecībām, īstenojot augsnes pārklājuma prasību ekoshēmā...
Militārām personām izglītības iegūšana varēs būt kā mācību komandējums
No 12. jūlija stājušies spēkā 4. jūlijā valdībā pieņemtie Aizsardzības ministrijas izstrādātie grozījumi Ministru kabineta (MK)2010. gada 12. oktobra noteikumos Nr. 969 "Kārtība, kādā atlīdzināmi ar komandējumiem saistītie izdevumi", kas paredz, ka arī “militārais darbinieks” ir iekļauts MK noteikumu Nr. 969 tvērumā, kā arī noteikt tiesisko pamatojumu tam, ka tiek atļauts nosūtīt mācību komandējumos Jaunsardzes centra civilos darbiniekus, kuriem saskaņā ar Valsts aizsardzības mācības un Jaunsardzes likumu augstākā izglītība un pedagoga profesionālā kvalifikācija ir obligāta prasība. Grozījums, kas paredz Jaunsardzes centra darbinieku nosūtīšanu mācību komandējumos uz izglītības iestādi darba pienākumu izpildei nepieciešamās izglītības iegūšanai, stājas spēkā 2023. gada 1. septembrī. Līdz ar to noteikumos definēts, ka par komandējumu šo noteikumu izpratnē uzskatāms ar komersanta, organizācijas, iestādes vai citas institūcijas (turpmāk − institūcija) vadītāja vai viņa pilnvarotas personas rakstisku rīkojumu apstiprināts darbinieka, ierēdņa, karavīra, militārā darbinieka, Iekšlietu ministrijas sistēmas iestāžu un Ieslodzījuma vietu pārvaldes amatpersonas ar speciālo dienesta pakāpi, valsts drošības iestādes amatpersonas...
Aktuāli strīdi darba tiesiskajās attiecībās: Valdes loceklis nevar atsaukties uz tiesību ierobežojumu kapitālsabiedrībā
Turpinām apskatīt 2023. gada nozīmīgākos tiesu nolēmumus darba tiesisko attiecību strīdos. Senāta Civillietu departamenta 2023. gada 22. marta spriedums lietā Nr. SKC–86/2023 (C29311220) Darba likuma 149. panta piektajā daļā ir noteikts, ka ikgadējā apmaksātā atvaļinājuma atlīdzināšana naudā nav pieļaujama, izņemot gadījumus, kad darba tiesiskās attiecības tiek izbeigtas un darbinieks ikgadējo apmaksāto atvaļinājumu nav izmantojis. Darba devējam ir pienākums izmaksāt atlīdzību par visu periodu, par kuru darbinieks nav izmantojis ikgadējo apmaksāto atvaļinājumu. Vai šāda kompensācija pienākas arī SIA valdes loceklei? Un vai pienākas arī tādai valdes loceklei, kas vienlaikus ir arī SIA dalībniece? Lietas faktiskie apstākļi Prasītāja, kura saskaņā ar darba līgumu vienlaikus bija valdes locekle, 10 gadus bija nodarbināta par finanšu direktori, bet vēlāk vēl 6 gadus – par projekta vadītāju. Darba līgumu prasītāja parakstīja gan kā SIA likumiskā pārstāve, gan darbiniece. Vienlaikus, prasītāja bija gan valdes locekle, gan dalībniece, kurai pieder 50% sabiedrības balsstiesīgais pamatkapitāls. Ņemot vērā, ka kopš 2004. gada...
Vai kaimiņu muguras vēl redzam?
Kopš 2008. gada globālās ekonomiskās krīzes beigām varētu rasties iespaids, ka Latvijas ekonomika kopumā diezgan sekmīgi attīstās — straujāk vai lēnāk, tomēr visu laiku pieaugot, un pat Covid–19 pandēmija šo kopumā pozitīvo tendenci spēja satricināt tikai īslaicīgi. Taču, salīdzinot Latvijas ekonomikas izaugsmi ar citām valstīm — Eiropas Savienības (ES), bet, jo īpaši tuvāko kaimiņvalstu kontekstā, — perspektīva vairs neizskatās tik pievilcīga. Tā atklāj ievērojamu mūsu valsts atpalicību ne tikai no Igaunijas, kuras loma Baltijas pirmrindnieces statusā jau bija pierasta, bet arī Lietuvas, ar kuru, šķiet, vēl tikai nesen gājām soli solī. Tāpēc nav pārsteiguma, ka pēdējā laikā publiskajā telpā arvien biežāk izskan viedokļi, tiek rīkotas diskusijas un parādās publikācijas, kas veltītas Latvijas ekonomiskās konkurētspējas analīzei Baltijas valstu kontekstā — kāpēc atpaliekam no Lietuvas un Igaunijas, kā to mainīt? Arī žurnāls Bilance uzsāk pētniecisku publikāciju sēriju, kurā gada garumā analizēsim mūsu ekonomikas atpalicības cēloņus un meklēsim iespējamos risinājumus, katrā žurnāla numurā pievēršoties noteiktam...
Tiesu prakse publisko iepirkumu lietās
Raksts ir turpinājums 2023. gada žurnāla janvāra, marta, aprīļa un maija numuros publicētajam aktuālāko Eiropas Savienības Tiesas (EST) spriedumu publisko iepirkumu lietās apskatam. Par kvalifikācijas prasībām EST 2023. gada 26. janvāra spriedums lietā C–403/21 Konkrētajā lietā strīds radies saistībā ar Rumānijas līgumslēdzējas iestādes organizētu iepirkumu par tehniski ekonomiskās dokumentācijas izstrādi savienojošā autoceļa posma būvniecības projektam. Pretendents, kura piedāvājums tika novērtēts zemāk nekā citi piedāvājumi, apstrīdēja pārējo pretendentu atbilstību atlases prasībām jeb prasībām, kas nav tieši iekļautas iepirkuma nolikumā, bet izriet no speciālajiem normatīvajiem aktiem, piemēram, vai pretendentus vai to apakšuzņēmējus ir sertificējusi Rumānijas dzelzceļa pārvalde. EST tika uzdots prejudiciālais jautājums, vai Eiropas Parlamenta un Padomes Direktīvas 2014/24/ES (2014. gada 26. februāris) par publisko iepirkumu un ar ko atceļ Direktīvu 2004/18/EK (Direktīva 2014/24/ES) 58. pants ir jāinterpretē tādējādi, ka līgumslēdzēja iestāde kā atlases kritērijus var noteikt pienākumus, kuri izriet no speciālajiem tiesību aktiem, kas ir piemērojami darbībām, kuras var tikt veiktas saistībā ar...
Līdz 17. jūlijam jādeklarē ienākumi no kapitāla pieauguma 2. ceturksnī
Tām fiziskajām personām, kuru kopējie ienākumi no darījumiem ar kapitāla aktīviem šī gada otrajā ceturksnī, no aprīļa līdz jūnijam, bija vairāk nekā 1000 eiro, līdz 17. jūlijam ir jādeklarē ienākumi no kapitāla pieauguma. Aprēķinātā nodokļa summa jāiemaksā Vienotajā nodokļu kontā līdz 2023. gada 24. jūlijam, norāda Valsts ieņēmumu dienests (VID). Kapitāla aktīvi ir: akcijas, kapitāla daļas, pajas, ieguldījumi personālsabiedrībā un citi Finanšu instrumentu tirgus likumā minētie finanšu instrumenti; ieguldījumu fondu apliecības un citi pārvedami vērtspapīri, kas apliecina līdzdalību ieguldījumu fondos vai tiem pielīdzināmos kopējo ieguldījumu uzņēmumos; parāda instrumenti (parādzīmes, noguldījumu sertifikāti, komercsabiedrību emitēti īstermiņa parāda instrumenti) un citi naudas instrumenti, kas tiek tirgoti naudas tirgos; nekustamais īpašums (ieskaitot nekustamā īpašuma iegūšanas tiesības); uzņēmums Komerclikuma izpratnē; intelektuālā īpašuma objekti; ieguldījumu zelts un citi dārgmetāli, darījumu objekti valūtas tirdzniecības biržā vai preču biržā; virtuālā valūta. Ienākumiem no kapitāla pieauguma tiek piemērota nodokļu likme 20% apmērā. Kapitāla pieaugumu nosaka, no kapitāla aktīva pārdošanas cenas atņemot...
Atvieglo darbaspēka piesaisti lauksaimniecībā un mežsaimniecībā
Lai veicinātu darbaspēka pieejamību lauksaimniecībā un mazinātu administratīvo slogu, 6. jūlijā spēkā stājušies grozījumi Ceļu satiksmes likumā. Vairākas izmaiņas likumā skar traktortehnikas vadītājus un šīs tehnikas ekspluatēšanu. Tiesības apturēt traktortehniku Grozījumi Ceļu satiksmes likumā (4. panta 6.1 daļa un 25. panta pirmā daļa) no 2024. gada 1. janvāra ļauj Valsts tehniskās uzraudzības aģentūras (VTUA) amatpersonām apturēt traktortehniku uz ceļiem tehniskās kontroles veikšanai un vienlaikus uzliek pienākumu traktortehnikas vadītājiem uzrādīt dokumentus pēc VTUA amatpersonas pieprasījuma. Tas nozīmē, ka, sākot ar 2024. gada 1. janvāri, VTUA inspektori tehnisko kontroli uz ceļiem veiks patstāvīgi, bez Valsts policijas (VP) darbinieku klātbūtnes. Pašlaik VTUA un VP amatpersonas traktortehnikas un tās piekabju tehnisko kontroli uz ceļiem veic kopīgi, un šī kārtība spēkā būs līdz 2023. gada 31. decembrim. Dokumentu elektroniskā noformēšana Izmaiņas Ceļu satiksmes likumā (11. panta 1.1 daļa, 11. panta pirmās daļas 2. punkts un 21. panta trešā daļa) noteic, ka persona, izmantojot VTUA uzturētos un nodrošinātos...
Latvijā darbaspēka nodokļu slogs — lielākais Baltijā
Latvijas ekonomika patlaban izjūt ne tikai darbaspēka trūkumu, par ko politiķiem visai drīz nāksies pieņemt nepopulārus lēmumus. Daudzus gadus Latvijas uzņēmēji vērš politiķu uzmanību arī uz to, ka viņi pakāpeniski Baltijas valstu vidū zaudē konkurētspēju, un viens no iemesliem ir pārlieku lielais nodokļu slogs darbaspēkam. Kā norāda Swedbank eksperti, kas pēc Bilances aicinājuma veica aprēķinus visās trijās Baltijas valstīs, — nodokļu slogs darbaspēkam Latvijā, diemžēl, ir vislielākais Baltijā. Politiķi gan pagaidām nesola, ka tā saucamo darbaspēka nodokļu likmes vai to piemērošana tiks mainīta līdz ar pašreiz plānotajām pārmaiņām nodokļu politikā. Te gan jāpiebilst, ka sabiedrība pagaidām neko daudz nezina par to, kas īsti notiek speciāli veidotajā Nodokļu politikas pilnveidošanas koordinēšanas grupā, kur tiek izstrādātas jaunās Valsts nodokļu politikas pamatnostādnes. Taču, kā norāda Ilmārs Šņucins, Finanšu ministrijas valsts sekretāra vietnieks nodokļu, muitas un grāmatvedības jautājumos, darbaspēka nodokļu slogu un tā konkurētspēju ar parējām Baltijas valstīm darba grupā skatīs. «Tomēr, lai gan darbaspēka nodokļu...
Jauni neapliekamo ienākumu veidi
Valsts ieņēmumu dienests (VID) vērš uzmanību, ka grozījumi likumā "Par iedzīvotāju ienākuma nodokli", ko Saeima gala lasījumā pieņēma 15. jūnijā un kas stājas spēkā 12. jūlijā, paredz, ka, sākot no šā gada 12. jūlija, ar iedzīvotāju ienākuma nodokli (IIN) neapliek Ministru kabineta (MK) naudas balvas par izciliem sasniegumiem sportā. Līdz šim balva par izciliem sasniegumiem sportā, kas piešķirta saskaņā ar Sporta likuma 14. panta pirmo daļu, kā arī ievērojot MK 2012. gada 3. janvāra noteikumos Nr. 26 “Noteikumi par kārtību, kādā piešķiramas naudas balvas par izciliem sasniegumiem sportā, un naudas balvu apmēru" noteikto, bija ar IIN apliekams ienākums. Paziņojumā par fiziskajā personām izmaksātajām summām naudas balvas deklarē ar ienākuma veida kodu 3022 – citi ar nodokli neapliekami ienākumi. Savukārt no 2023. gada 1. septembra darba devēja – ārstniecības iestādes – apmaksāto mācību maksu par darbinieka studijām rezidentūrā neapliek ar algas nodokli. Ar IIN neapliek stipendijas, kuras no ārstniecības iestādes līdzekļiem izmaksā studējošajam,...
Piešķirs studiju maksas atlaides topošajiem muitas un nodokļu speciālistiem
Lai sekmētu Latvijas ekonomikas un valsts drošību un nodrošinātu darba tirgū ļoti nepieciešamos augstas kvalifikācijas muitas un nodokļu speciālistus, Rīgas Tehniskā universitāte (RTU) no šī studiju gada konkursa kārtībā piešķirs studiju maksas atlaides topošajiem muitas un nodokļu administrēšanas bakalaura programmas studentiem. Studijas maksas atlaide tiks piešķirta 30 labākajiem un motivētākajiem reflektantiem, kuri pieteiksies pilna laika studijām RTU Inženierekonomikas un vadības fakultātes bakalaura studiju programmā «Muitas un nodokļu administrēšana» un konkursā iegūs maksas studiju vietu ar augstāku reflektanta rangu. Lai pieteiktos atlaidei, reflektantiem līdz 20. augustam jāiesniedz motivācijas vēstule, nosūtot to uz e-adresi [email protected], un jāaizpilda pieteikuma forma ej.uz/muitasstudijas. Krievijas karš Ukrainā, pret Krieviju un Baltkrieviju vērstās sankcijas, Latvijas sauszemes robežas ar valstīm, pret kurām vērstas sankcijas rada vēl lielāku nepieciešamību pēc augstas kvalifikācijas muitas un nodokļu speciālistiem, kuri nodrošina Latvijas drošības un interešu aizsardzību. Ieviešot studiju maksas atlaides, RTU plāno gan paaugstināt studējošo motivāciju, gan palielināt studentu un absolventu skaitu, kas praktizēsies...