Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Patieso labuma guvēju datu aizklāšana var sarežģīt klientu izpēti
Grozījumi Noziedzīgi iegūtu līdzekļu legalizācijas un terorisma un proliferācijas finansēšanas novēršanas (NILLTPFN) likumā1, kas pilnībā stājās spēkā 2026. gada 1. jūlijā, ievieš iespēju aizklāt informāciju par patieso labuma guvēju (PLG) pamatota apdraudējuma gadījumā un pienākumu sniegt detalizētākas ziņas par PLG valstspiederību un kontroles apjomu2.Informācijas aizklāšana nozīmēs arī pārmaiņas NILLTPFN likuma subjektu, tai skaitā ārpakalpojumu grāmatvežu darbā, jo klientu izpētes ietvaros dati vairs nebūs tik ātri un vienkārši pieejami. Vairāki jaunās kārtības aspekti vēl nav skaidri un saprotami definēti piemērošanai praksē. Kā liecina Uzņēmumu reģistra (UR) sniegtā informācija, daudz kas būs atkarīgs no likuma normu interpretācijām katrā konkrētajā gadījumā.Kas pamato draudus?Viens no būtiskākajiem pavērsieniem jaunajā regulējumā ir datu aizklāšanas mehānisma paplašināšana, kas līdz šim bija pieejams tikai ļoti ierobežotam personu lokam. Līdz 2026. gada vidum likums paredzēja aizklāt ziņas par patieso labuma guvēju tikai tad, ja persona nebija sasniegusi pilngadību vai tai bija tiesiski ierobežota rīcībspēja. Tomēr jaunās normas paredz, ka tagad ikviens...
Iekšējās kontroles sistēma praksē: klienta izpēte, balstoties uz risku izvērtējumu
Turpinām rakstu ciklu «Iekšējās kontroles sistēma praksē», kurā soli pa solim aplūkojam, kā izveidot un uzturēt iekšējās kontroles sistēmu (IKS), kas ir ne tikai atbilstoša normatīvo aktu prasībām, bet arī praktiski izmantojama ikdienas darbā. Šajā rakstā aplūkosim, kā praksē izvērtēt klienta izpēti ietekmējošos riska faktorus, kā noteikt samērīgu klienta izpētes apjomu atbilstoši identificētajiem riskiem, kā šo procesu aprakstīt IKS un kā nodrošināt, lai pieņemtie lēmumi būtu pamatoti, konsekventi un dokumentēti.Atgādināšu, ka cikla otrajā rakstā pievērsāmies klienta izpētes pirmajam posmam — klienta identifikācijai, skaidrojot, kā iegūt un pārbaudīt informāciju par klientu, tā pārstāvi un patieso labuma guvēju, kā arī kāpēc kvalitatīvi veikta identifikācija ir pamats turpmākajai klienta izpētei.Tomēr ar klienta identifikāciju klienta izpēte nebeidzas. Identifikācija ļauj noskaidrot, kas ir klients, savukārt nākamais loģiskais solis ir izvērtēt, kādus riskus konkrētais klients rada un kādam klienta izpētes apjomam un kontroles pasākumiem šie riski atbilst. Tieši šajā posmā praksē tiek īstenota uz risku balstīta pieeja —...
UIN regulējumu plāno padarīt uzņēmējiem vienkāršāku
Finanšu ministrija un Valsts ieņēmumu dienests (VID), reaģējot uz regulāri saņemtajiem nodokļu maksātāju un nozaru pārstāvju iesniegumiem, ir izstrādājuši grozījumus Uzņēmumu ienākuma nodokļa (UIN) likumā. Šo izmaiņu galvenais mērķis ir līdzsvarot spēkā esošo regulējumu, novēršot tiesību normu interpretācijas neskaidrības un atvieglojot administratīvo slogu jautājumos, kas saistīti ar nodokļu dubultu uzlikšanu un pārlieku sarežģītiem procesiem reorganizāciju ķēdēs. Novērš nodokļu dubultās aplikšanas riskus likvidācijas un akciju atpirkšanas gadījumosViena no plānotajām izmaiņām ir nodokļa dubultās aplikšanas riska novēršana uzņēmuma likvidācijas un pašu akciju atpirkšanas gadījumos. Līdz šim spēkā esošais likums neparedzēja iespēju samazināt ar nodokli apliekamo bāzi par dividendēm, kas tiek tālāk sadalītas no saņemtās likvidācijas kvotas vai pašu akciju atpirkšanas atlīdzības virs nominālvērtības, lai gan ienākuma izmaksātājs UIN par šo peļņu jau bija samaksājis. Likvidācijas gadījumā tas noveda pie situācijas, kurā ar nodokli tika aplikta visa atlikusī peļņa, tostarp tāda, par kuru nodoklis jau reiz bija nomaksāts. Lai šo risku novērstu, likumā tiks papildināta...
Strīdi par nebanku kreditētāju uzraudzību neaptur reformu Saeimā
Saeimas Budžeta un finanšu (nodokļu) komisija 12. augustā otrajam lasījumam atbalstīja Finanšu ministrijas (FM) sadarbībā ar Latvijas Banku sagatavoto 13 likumprojektu pakotni patērētāju kreditētāju uzraudzības reformas īstenošanai.Argumentu apmaiņa komisijas sēdēKārtējo reizi Saeimas Budžeta un finanšu (nodokļu) komisijā pret likumprojektu pakotni iebilda Ekonomikas ministrija (EM), Patērētāju tiesību aizsardzības centrs (PTAC), kā arī "Fintech Latvija" asociācija.EM parlamentārais sekretārs Jurģis Miezainis otrajam lasījumam bija iesniedzis virkni priekšlikumu, kas pēc būtības atcēla plānoto reformu. Miezainis sacīja, ka var virzīties uz reformu, taču veicot to pēc būtības un gūstot atbalstu no nozares asociācijas. Tāpat Miezaiņa ieskatā reformai esošajā formā pastāv riski nonākt pretrunā ar Satversmi.EM piedāvāja reformu veikt tikai attiecībā uz noziedzīgi iegūtu līdzekļu legalizēšanas novēršanas jomu, nevis arī attiecībā uz uzraudzību, licencēšanu un patērētāju tiesību aizsardzību.Miezainis priekšlikumos norādīja, ka nav identificēta konkrēta problēma vai trūkumi esošajā uzraudzības modelī, kas pamatotu patērētāju tiesību aizsardzības un licencēšanas funkciju nodošanu Latvijas Bankai.Vienlaikus Miezainis skaidroja, ka ārpus Latvijas Bankas uzraudzības...
Saimnieciskās darbības uzsācējiem plāno jaunu MUN režīmu ar 12 000 eiro apgrozījuma slieksni
Saeimas Budžeta un finanšu (nodokļu) komisija 11. augusta sēdē otrajā lasījumā izskatīja likumprojektu grozījumu paketi, kas paredz būtisku reformu mikrouzņēmuma nodokļa (MUN) jomā. Finanšu ministrijas (FM) vadītā darba grupa ir izstrādājusi kompromisa priekšlikumus, lai atvieglotu dzīvi pavisam mazas saimnieciskās darbības veicējiem, vienlaikus novēršot nodokļu plānošanas un konkurences kropļošanas riskus.Sēdē tika norādīts, ka FM darba grupa divas reizes tikusies ar Saeimas Budžeta komisijas pārstāvjiem, sociālajiem partneriem, nozari, arodbiedrībām un Valsts ieņēmumu dienestu (VID), lai izstrādātu kompromisa priekšlikumus. FM pārstāve Tiešo nodokļu departamenta direktore Astra Kaļāne skaidroja, ka tiek piedāvāts īpašs režīms ļoti mazai saimnieciskajai darbībai, paredzot jaunas definīcijas un atsevišķu regulējumu iesācēju MUN maksātājiem. Potenciālais šī režīma lietotāju skaits varētu būt aptuveni ap 1000 personu, galvenokārt tie, kas sāk saimniecisko darbību vai iznāk no ēnu ekonomikas. Deputāti norādīja, ka pēc gada vai diviem būtu lietderīgi veikt izvērtējumu, lai saprastu, kā režīms darbojas praksē un vai lietotāju skaits neatšķiras no sākotnējām prognozēm.Sēdē bez iecerētajiem...
Vai pastāvīgajai pārstāvniecībai pirmais pārskata gads var būt garāks par gadu?
Valsts ieņēmumu dienests (VID) aktualizējis metodisko materiālu ""Uzņēmumu ienākuma nodokļa piemērošana Latvijā reģistrētai pastāvīgajai pārstāvniecībai" un atbildējis uz jautājumu, vai saskaņā ar Grāmatvedības likuma 24. panta trešajā daļā noteikto, ka jaunizveidota uzņēmuma pirmais pārskata gads var aptvert īsāku vai garāku laikposmu, bet ne vairāk par 18 mēnešiem, arī pastāvīgajai pārstāvniecībai var noteikt pirmo pārskatu gadu 18 mēnešus? Vai pastāvīgās pārstāvniecības peļņas un zaudējumu aprēķinā var iekļaut arī tos darījumus, kuri ir attiecināmi uz pastāvīgo pārstāvniecību Latvijā pirms tās reģistrācijas? VID norāda, ka pastāvīgās pārstāvniecības pārskata gads nevar būt garāks par 12 mēnešiem (parasti kalendāra gads, bet var arī nesakrist ar kalendāro gadu), un tās pārskats (bilance un peļņas vai zaudējumu aprēķins) iesniedzams VID saskaņā ar Uzņēmumu ienākuma nodokļa likuma 17.panta devīto daļu, t,i., ne vēlāk kā četrus mēnešus pēc pārskata gada beigām, pārskatā iekļaujot arī tos darījumus, kurus pārstāvniecība Latvijā veikusi pirms reģistrācijas.Pastāvīgās pārstāvniecības pārskata gada pēdējā taksācijas perioda deklarāciju jāiesniedz VID...
Jo ātrāk samaksās sodu — jo jāmaksā būs mazāk
Tieslietu ministrija rosina pilnveidot administratīvo sodu izpildes sistēmu, lai veicinātu naudas sodu savlaicīgu un brīvprātīgu samaksu, kā arī mazinātu valsts iestāžu un tiesu administratīvo slogu. Valdības sēdē 11. augustā izskatīts informatīvais ziņojums "Administratīvo naudas sodu izpilde", kurā ministrija piedāvā attīstīt principu “maksā ātrāk – maksā mazāk”, paplašināt iespējas cilvēkiem ar objektīvām finansiālām grūtībām sodu samaksāt vēlāk vai pa daļām, kā arī pēc iespējas vairāk automatizēt sodu izpildes procesus.Latvijā izpilda 85% administratīvo soduTieslietu ministrijas apkopotie dati liecina, ka kopumā administratīvo naudas sodu izpilde Latvijā ir augsta. Laikā no 2021. līdz 2025. gadam izpildīti aptuveni 85% piemēroto administratīvo naudas sodu. No tiem 86% samaksāti brīvprātīgi, bet 14% piedzīti piespiedu kārtā.Īpaši augsta izpilde ir ceļu satiksmes pārkāpumiem, kas fiksēti ar tehniskajiem līdzekļiem, neapturot transportlīdzekli, kā arī par apstāšanās un stāvēšanas noteikumu pārkāpumiem. Šādos gadījumos izpildīti aptuveni 99% sodu. Aptuveni 99% izpilde sasniegta arī gadījumos, kad piemērota nosacīta daļēja atbrīvošana no naudas soda samaksas.Par ātru samaksu...
No 14. augusta vakara uz laiku nevarēs nosūtīt ziņojumus uz iestāžu un uzņēmumu e-adresēm
No 14. augusta plkst. 22 līdz 16. augustam ieskaitot, e-adreses sistēmā veiks plānotus tehniskos uzlabojumus, kuru laikā e-adreses funkcionalitāte nebūs pieejama, informē Valsts digitālās attīstības aģentūra (VDAA).Tehnisko darbu mērķis ir stiprināt kiberdrošību un nodrošināt tās atbilstību aktuālajām drošības prasībām, migrējot e-adreses risinājumu uz VAS "Latvijas Valsts radio un televīzijas centrs" pārziņā esošu mākoņpakalpojumu.Tehnisko darbu laikā tiks apturēta e-adreses funkcionalitātes darbība, tāpēc tā nebūs pieejama ne portālā "Latvija.gov.lv", ne iestāžu un juridisko personu dokumentu vadības sistēmu un grāmatvedības integrāciju risinājumos, tostarp portālā "parvaldiba.lv".Tas nozīmē, ka valsts un pašvaldību iestādes, iedzīvotāji un uzņēmumi šajā periodā nevarēs nosūtīt un saņemt e-adreses ziņojumus, tai skaitā, e-rēķinus. Tāpat nebūs pieejama tādu pakalpojumu izpilde portālā "Latvija.gov.lv", kuros jāaizpilda e-formu iesniegumi.Pēc tehnisko darbu pabeigšanas e-adreses sistēmas funkcionalitāte tiks atjaunota pilnā apjomā. Lietotājiem būs pieejami visi pirms darbu sākšanas nosūtītie un saņemtie e-adreses ziņojumi un e-rēķini, kā arī jaunie ienākošie ziņojumi.VDAA aicina valsts un pašvaldību iestādes, iedzīvotājus un uzņēmumus svarīgu...
Savā privātīpašumā varēs tirgoties bez pašvaldības izsniegtas atļaujas
Ekonomikas ministrija (EM) sagatavojusi grozījumus ielu tirdzniecības regulējumā, kas paredz būtiski mazināt administratīvo slogu uzņēmējiem un pašvaldībām. Viena no būtiskākajām izmaiņām – tirdzniecībai privātīpašumā turpmāk vairs nebūs nepieciešama pašvaldības atļauja. Paredzēts, ka jaunais regulējums stāsies spēkā 2027. gada 1. janvārī, dodot pašvaldībām laiku pielāgot savus saistošos noteikumus.Reforma izstrādāta Valsts kancelejas Inovācijas laboratorijas projekta “Ielu tirdzniecības organizācija – efektīvs risinājums mūsdienu pilsētvidei” ietvaros. Četrus mēnešus EM sadarbojās ar Rīgas pašvaldību, Viedās administrācijas un reģionālās attīstības ministriju un tirdzniecības organizatoriem un tirgotājiem. Izmaiņu virzību sekmējusi arī Birokrātiskā sloga mazināšanas rīcības grupa, kuras priekšlikumus valdība atbalstīja 2026. gada martā.Privātīpašumā pašvaldības atļauja vairs nebūs nepieciešamaLīdz šim ielu tirdzniecībai bija nepieciešama pašvaldības atļauja neatkarīgi no tā, vai tirdzniecība notika uz pašvaldības zemes vai privātīpašumā. Tādējādi uzņēmējam, kurš vēlējās tirgoties privātā teritorijā, bija jāsaņem gan īpašnieka saskaņojums, gan pašvaldības atļauja.Plānotie grozījumi šo kārtību mainīs. Ielu tirdzniecības definīcija tiks sašaurināta, attiecinot to uz publiskai lietošanai nodotu pašvaldības teritoriju. Līdz...
Sankcionēta uzņēmuma piegādātājiem nav jāsaņem individuāla atļauja preču atgūšanai
Ražotājiem un piegādātājiem, kuru preces palikušas Eiropas Savienības (ES) sankcijām pakļautā veikalu tīkla "Mere" uzņēmumu rīcībā, nav jāsaņem individuāla Finanšu izlūkošanas dienesta (FID) atļauja vai jāiesniedz dienestam atsevišķs iesniegums, lai šīs preces atgūtu. Savukārt darbiniekiem ir tiesības saņemt neizmaksāto darba samaksu, norāda FID.Sankcijas attiecinātas arī uz "Mere" uzņēmumiemES gada 23. jūlijā noteica mērķētas finanšu sankcijas pret Krievijas uzņēmēju Sergeju Šnaideru. Tā kā viņam netieši pieder vairāk nekā 50% kapitāldaļu uzņēmumos, kas pārvalda veikalu tīklu "Mere" — SIA "Latprodukti" un UAB "Valiente" filiālē Latvijā —, sankcijas attiecas arī uz šiem uzņēmumiem.Līdz ar sankciju piemērošanu uzņēmumiem bija nekavējoties jāpārtrauc ierastā saimnieciskā darbība, bet to finanšu līdzekļi un saimnieciskie resursi ir iesaldējami atbilstoši ES sankciju prasībām.Sankciju piemērošana rada praktiskus jautājumus gan uzņēmumu darbiniekiem, gan piegādātājiem, kuriem ir nenokārtotas saistības ar sankcijām pakļautajiem uzņēmumiem. FID, reaģējot uz saņemtajiem jautājumiem un iesniegumiem, skaidro, kā šādās situācijās rīkoties.Darba samaksa darbiniekiem ir jāizmaksāDarbiniekam nav jāiesniedz FID atsevišķs iesniegums, lai...
Ar ko uzņēmuma līgums atšķiras no darba līguma?
Grāmatvežu ikdienā nereti rodas jautājums, kā pareizi noformēt sadarbību ar fizisko personu. Vadības vēlme «ietaupīt uz nodokļiem» vai «izvairīties no štata vietas palielināšanas» bieži vien nonāk uz grāmatveža galda kā uzdevums sagatavot uzņēmuma līgumu situācijā, kas pēc visām pazīmēm atgādina klasiskas darba tiesiskās attiecības. Tomēr nodokļu administrētāju auditi un tiesu prakse skaidri apliecina — darījuma ekonomiskā būtība stāv pāri tam, kādu nosaukumu puses uzrakstījušas uz papīra. Robeža starp Darba likuma un Civillikuma regulējumu ir stingra.Vai līguma nosaukums ir svarīgs?Raugoties no darba devēja (vai pasūtītāja) puses, ar fizisko personu (FP) ir iespējams slēgt darba līgumu, kur attiecības starp pusēm regulē Darba likums (DL), vai uzņēmuma līgumu, kad attiecības regulē gan Darba likums, gan Civillikums (CL). Turklāt ar FP (kura nav patstāvīgs nodokļu maksātājs) kā līgumslēdzējiem cieši saistīts likums «Par valsts sociālo apdrošināšanu» (VSA), jo, slēdzot darba līgumu vai uzņēmuma līgumu, šā likuma izpratnē FP uzskatāma par darba ņēmēju, kas ir obligāti sociāli apdrošināma,...
VID skaidro, kāpēc tranzīts caur Krieviju ir liegts arī ārpussavienības precēm
Valsts ieņēmumu dienesta (VID) 2026. gada 5. augusta uzziņa Nr. P005-17/27.1/5919 attiecas uz starptautiskās tirdzniecības regulējumu, jo iezīmē nepārprotamu robežšķirtni starp klasisko muitas tiesību interpretāciju un Eiropas Savienības (ES) sankciju režīma prioritāti. Komersantiem ir jāapzinās, ka sankciju kontekstā tiesību normas tiek interpretētas autonomi un funkcionāli, piešķirot prioritāti ierobežojumu efektivitātei, nevis formālajam preču statusam.No Kuveitas līdz Centrālāzijai caur VentspiliVēsturiski starptautiskajā tirdzniecībā un komersantu vidū valdīja kļūdaina tiesiskā paļāvība, ka tranzīta shēmas, kurās ES teritorija tiek izmantota tikai kā pagaidu uzglabāšanas vieta ārpussavienības precēm, ir imūnas pret eksporta ierobežojumiem. Tika uzskatīts, ka "brīvās zonas" statuss kalpo kā eksteritoriāls vairogs, kas pasargā preces no ES iekšējā regulējuma ietekmes.Kā izriet no uzziņas faktiem, komersants 2026. gada augustā-septembrī plānoja vērienīgu loģistikas operāciju:Reaktīvo dzinēju degvielu (KN kods 2710 19 21), kuras izcelsme ir Kuveita (naftas pārstrādes rūpnīca pieder Kuveitas Nacionālās naftas kompānijai) paredzēja piegādeāt ar tankkuģi no Kuveitas uz Latviju, uzglabāšana terminālī Ventspilī, un tālākais transports bija plānots...
Pārskatīs kritērijus, kādi uzņēmumi pakļauti obligātajai revīzijai
Ministriju līmenī valsts sekretāru sanāksmē 21. maijā, izskatot Ekonomikas ministrijas (EM) sagatavoto Rīcības plānu tirdzniecības atbalstam, tika panākta vienošanās sākt nevis ar Gada pārskatu un konsolidēto gada pārskatu likuma grozījumu virzīšanu, bet ar izvērtējumu par to, cik lieliem un kāda veida kritērijiem ir jābūt, lai mazumtirdzniecības uzņēmumu gada pārskati būtu pakļauti obligātajai revīzijai. Rīcības plānu tirdzniecības nozares atbalstam apstiprināja valdības 10. jūlija sēdē.Latvijas Zvērinātu revidentu asociācijas (LZRA) vadītāja Lolita Čapkeviča žurnāla jūnija numurā publicētajā intervijā norādīja, ka «šobrīd ir novērojams spiediens birokrātijas mazināšanas ietvaros pārskatīt revidējamo uzņēmumu loku, ko uztur pārtikas mazumtirdzniecības nozare kopā ar Ekonomikas ministriju.»LZRA ir satraukta, ka priekšlikumus par revīzijas robežlielumu sliekšņu palielināšanu nepavada analīze par šādas rīcības iespējamo ietekmi uz valsts ekonomiku, uzņēmumu finanšu disciplīnu, kas izpaužas kā, piemēram, uzņēmumu spēja savlaicīgi pildīt nodokļu saistības, uzturēt caurskatāmu uzskaiti, ievērot budžeta un naudas plūsmas kontroli un nepieļaut riskus, kas apdraud uzņēmuma ilgtspēju.Meklē risinājumus atbalsta sniegšanaiEM skaidro, ka, reaģējot uz...
NILLTPFN un ētikas dilemmas ārpakalpojuma grāmatvežiem
Raksta mērķis ir veicināt likuma subjekta profesionālās kvalitātes un personīgās labsajūtas apvienošanu, liekot uzsvaru uz mūsdienīgas un ilgtspējīgas pakalpojuma sniegšanas galvenajām komponentēm — profesionalitāti, cilvēcību un ētiskas sadarbības perspektīvu. Problēmsituācijas strukturēšanai un vēlamā risinājuma ieviešanai ir būtiski iezīmēt trīs elementus: galvenos jautājumus, cēloņus un vīziju — kā vajadzētu būt?Risks par likumu prasību neievērošanuLikuma subjekta pienākumi ir noteikti Noziedzīgi iegūtu līdzekļu legalizācijas un terorisma un proliferācijas finansēšanas novēršanas likumā (turpmāk — NILLTPFN likums) un Starptautisko un Latvijas Republikas nacionālo sankciju likumā (turpmāk — Sankciju likums).Ārpakalpojuma grāmatvedība kā NILLTPFN likuma subjekts ir definēta 3. panta trešajā daļā:Savukārt šī panta septītā daļa nosaka izņēmumu:Atbildība par likuma prasību neievērošana ir noteikta NILLTPFN likuma 78. panta 1. daļā un apkopota Valsts ieņēmumu dienesta (turpmāk — VID) tīmekļvietnē.Likuma subjektam var tikt noteiktas sankcijas par sekojošiem pārkāpumiem:nav sniegta likumā paredzētā informācija noteiktajos termiņos;nav iecelts atbildīgais darbinieks par NILLTPFN prasību ievērošanu;nav ieviesta vai ir nepilnīgi ieviesta iekšējās kontroles sistēma;nav veikta...
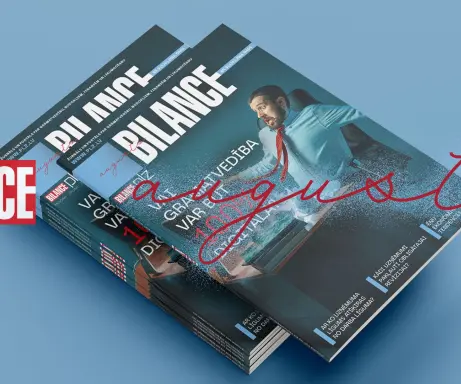
BILANCES augusta numurā lasiet
Pie lasītājiem dodas žurnāla BILANCE augusta numurs. Ieskatieties tā saturā!REDAKTORES SLEJAVita Zariņa: Atrast vidusceļuPēdējos gados digitalizācija grāmatvedībā no nākotnes ieceres kļuvusi par ikdienu. Taču vai patlaban iespējams organizēt grāmatvedību tā, lai papīrs vairs nebūtu vajadzīgs vispār? Savā pieredzē šajā žurnāla numurā dalās uzņēmēji. Jautājums patlaban vairs nav par to, vai digitalizācija ir nepieciešama, bet gan — cik tuvu esam pilnībā digitālai grāmatvedībai. Pirms vairākiem gadiem galvenais šķērslis bija piemērotu risinājumu trūkums. Tagad lielākais izaicinājums ir cilvēki un ieradumi. INTERVIJAInese Helmane: Grāmatvežiem ir jāatturas pārkāpt «sarkanās līnijas»Daudzi grāmatvedības uzņēmumi sniedz pakalpojumus, kas saistīti ar nodokļu optimizāciju, bet vienlaikus pārkāpj «sarkano līniju» un īsteno noziedzīgus nodarījumus, atklāj Nodokļu un muitas policijas (NMP) priekšnieks Andrejs Grišins. Nodokļu optimizācija tiek veikta nelikumīgi — notiek dokumentu viltošana, ienākumu slēpšana, fiktīvi darījumi, patieso finanšu datu, kas saistīti ar nodokļu nomaksu, slēpšana.GRĀMATVEDĪBAIlze Meiere: NILLTPFN un ētikas dilemmas ārpakalpojuma grāmatvežiemRaksta mērķis ir veicināt likuma subjekta profesionālās kvalitātes un personīgās labsajūtas...