Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Vai kurjera apliecinājums un planšetē parakstīts dokuments der preču piegādes apliecināšanai?
JautājumsVai kurjerpasta sagatavotais piegādes apliecinājums uzskatāms par preču piegādes dokumentu preču izsniegšanas un saņemšanas fakta apliecināšanai?Vai, parakstot dokumentu uz grafiskās planšetes ekrāna, var apliecināt (autorizēt) pavaddokumentu?AtbildeUz šiem jautājumiem BILANCES AKADĒMIJAS rīkoto semināru un kursu ietvaros atbildes sniegusi Mg.oec. Inga Pumpure, grāmatvede, konsultante grāmatvedības un nodokļu jomā, kursu un semināru lektore, Latvijas Republikas Grāmatvežu asociācijas biedre.Gadījumos, kad preču piegādi darījuma partnerim veic piegādes uzņēmums (kurjers), tad darījuma izsekojamībai preču nosūtītājs var vienoties ar piegādes uzņēmumu (kurjeru) par pavaddokumentu noformēšanu, proti, par sūtījuma piegādes apstiprinājumu. Tas var būt, piemēram, kurjera izstrādāts apliecinājums, termināļa izdruka par piegādi u.tml., ja šāda preču izsniegšanas un saņemšanas fakta apliecināšana ir atrunāta uzņēmuma grāmatvedības organizācijas dokumentos. Savukārt darījuma partneri preču pavaddokumenta apliecināšanai var izmantot digitālā paraksta risinājumu, t.i., parakstīt dokumentu uz grafiskās planšetes ekrāna, ja darījuma partneri, noslēdzot līgumu, vienojušies par šādu elektroniski sagatavoto preču piegādes dokumentu apriti un apliecināšanas kārtību.Uzziniet arī par kursā "E‑RĒĶINI u.c. ATTAISNOJUMA DOKUMENTI" sniegtajiem...
Gada pārskatos ilgtspējas ziņojumu prasīs tikai lielākajiem uzņēmumiem
Finanšu ministrija (FM) publiskai apspriešanai nodevusi grozījumus Gada pārskatu un konsolidēto gada pārskatu likumā, kuru mērķis ir saskaņot šajā likumā noteikto regulējumu ar izmaiņām Ilgtspējas informācijas atklāšanas likumā.Izmaiņas Ilgtspējas informācijas atklāšanas likumā izstrādātas, ieviešot Eiropas Parlamenta un Padomes Direktīvas (ES) 2026/470 prasības. Šis likumprojekts paredz būtiski sašaurināt to uzņēmumu loku, kuriem būs pienākums sagatavot ilgtspējas ziņojumu. Turpmāk šī prasība attieksies uz komercsabiedrībām un koncernu mātes sabiedrībām, kuru neto apgrozījums pārsniedz 450 miljonus eiro un kuru vidējais darbinieku skaits pārsniedz 1000.FM aicina uzņēmējus, profesionālās organizācijas un citus interesentus iesaistīties publiskajā apspriešanā par sagatavoto likumprojektu līdz 14. septembrim.Cita starpā likumprojektā precizēts to uzņēmumu loks, kuriem vadības ziņojumā jāsniedz informācija par būtiskiem nemateriālajiem resursiem, informē FM. Šobrīd likums nosaka, ka liela sabiedrība, kā arī vidēja un maza sabiedrība, izņemot mikrosabiedrības, ja šo sabiedrību pārvedami vērtspapīri ir iekļauti regulētajā tirgū, vadības ziņojumā sniedz informāciju arī par būtiskiem nemateriālajiem resursiem un paskaidro, kā sabiedrības darbības modelis ir...
Vai 10% MUN režīms atmaksāsies valstij?
Saeimas Budžeta un finanšu (nodokļu) komisija 2. septembra sēdē konceptuāli atbalstīja jauna 10% mikrouzņēmumu nodokļa (MUN) režīma ieviešanu mazās saimnieciskās darbības veicējiem, tomēr likumprojekta izskatīšanu atlika līdz 8. septembrim. Komisija vēlas saņemt Finanšu ministrijas atzinumu par paredzētā regulējuma fiskālo ietekmi.10% likme paredzēta arī mazās saimnieciskās darbības veicējiemKomisija izskatīja piecus finanšu ministra Māra Kučinska priekšlikumus Mikrouzņēmumu nodokļa likuma grozījumiem. Finanšu ministrija skaidroja, ka lielākā daļa priekšlikumu ir precizējoši un strukturāli, lai likumprojektā iestrādātu iepriekš panākto vienošanos.Viens no būtiskākajiem precizējumiem paredz likumā definēt mazās saimnieciskās darbības veicēju un šo statusu norādīt līdzās mikrouzņēmumam. Vienlaikus tika precizēts, ka arī mazās saimnieciskās darbības veicēji varēs izmantot īpašo 10% nodokļa režīmu, ja būs izpildītas likuma 7.2 pantā noteiktās prasības.Savukārt likuma 7.2 panta pirmajā daļā paredzēts noteikt kritērijus, kas raksturo mazo saimniecisko darbību, bet otrajā daļā – nosacījumus, kas jāizpilda, lai nodokli varētu maksāt samazinātā apmērā.Režīmam nepieciešams saimnieciskās darbības ieņēmumu kontsGrozījumi paredz precizēt arī kredītiestādes jēdzienu, jo 10%...
Vai precei tiks pagarināts garantijas laiks, ja tā nodota remontā?
Saeimas Tautsaimniecības, agrārās, vides un reģionālās politikas komisija šodien pirmajā lasījumā atbalstīja grozījumus Patērētāju tiesību aizsardzības likumā, pārņemot Eiropas Savienības (ES) direktīvas prasības, lai uzlabotu patērētāju aizsardzību un veicinātu aprites ekonomiku.Eiropas Parlamenta un Padomes 2024. gada 13. jūnija direktīvas par kopīgiem noteikumiem preču remontēšanas veicināšanai mērķis ir uzlabot iekšējā tirgus darbību, vienlaikus panākot augstu patērētāju aizsardzības līmeni, kā arī lielāku apritīgumu ekonomikā.Pārņemot direktīvas prasības, nepieciešams veikt grozījumus Patērētāju tiesību aizsardzības likumā, papildinot to ar jauniem terminiem, nosakot papildu pienākumus ražotājiem attiecībā uz remontēšanu, kā arī nosacījumus remonta veidlapai un remonta platformai.Grozījumi paredz papildināt likumu ar jauniem terminiem - "remontētājs", "remontējamības prasības", "remonts", "remonta platforma", "pilnvarotais pārstāvis", "izplatītājs", "importētājs" un "pārjaunošana".Remontējamība kļūs par preces atbilstības prasībuPatlaban regulējums paredz, ka prece uzskatāma par atbilstošu līguma noteikumiem, ja tā atbilst vairākām prasībām, piemēram, ja tā atbilst pārdevēja vai pakalpojuma sniedzēja sniegtajam preces aprakstam, ir derīga mērķiem, kādiem šāda veida preces parasti tiek izmantotas, un citām...
Kā ietaupīt grāmatveža laiku: apgūstiet praktiskus MI rīkus un rutīnas darbu automatizāciju
Mākslīgais intelekts (MI) vairs nav tikai sarunu robots, kas palīdz uzrakstīt e-pasta tekstu vai izskaidro kādu jēdzienu. MI jau tiek izmantots grāmatvežu un revidentu ikdienas darbā — sākot no dokumentu apstrādes un Excel formulām līdz nodokļu jautājumu strukturēšanai, AML dokumentācijas sagatavošanai un finanšu pārskatu analīzei. Kā grāmatvedībā sākt izmantot MI - šim jautājumam bija veltīts BILANCES AKADĒMIJAS pirmais MI tematikas e-eminārs, kurā zvērināts revidents un sertificēts nodokļu konsultants Pauls Bite demonstrēja dažādus MI rīkus un darba paņēmienus. Vēl praktiskākai MI rīku apguvei bija veltīts 4. septembra e-seminārs “MI grāmatveža darbā. Praktiski”. Seminārā galvenā uzmanība bija pievērsta ChatGPT un Claude datora versijām, darbam ar failiem un mapēm, savu MI aģentu un darba rīku izveidei. Jau pieejams šī e-semināra videoierakstsŠeit var noskatīties E-semināra DEMO ierakstu:MI var palīdzēt analizēt grāmatvedības datusViena no nozīmīgākajām MI priekšrocībām grāmatvedim ir spēja ātri apstrādāt lielu datu apjomu. Piemēram, bankas konta izraksta un virsgrāmatas datu salīdzināšana, kas manuāli var prasīt...
Kā iegrāmatot iepriekšējo gadu parādus, pārejot no vienkāršā uz divkāršo ierakstu?
Pāreja no vienkāršā ieraksta uz divkāršā ieraksta grāmatvedības sistēmu ir būtisks solis jebkuram augošam uzņēmumam. Visbiežāk šādas pārmaiņas skar individuālos komersantus (IK) vai zemnieku saimniecības (ZS), kuru apgrozījums iepriekšējā gadā sasniedzis 300 000 eiro robežu vai kuri brīvprātīgi izvēlas mainīt nodokļu maksātāja statusu un kļūt par uzņēmumu ienākuma nodokļa (UIN) maksātājiem.Līdz ar sistēmas maiņu nāk arī būtiskas izmaiņas ikdienas uzskaitē – kases princips (ieņēmumus un izdevumus uzskaita tad, kad saņemta vai samaksāta nauda) ir jāaizvieto ar uzkrāšanas principu (ieņēmumus un izdevumus atzīst brīdī, kad notiek darījums, neatkarīgi no apmaksas).Šajā pārejas posmā grāmatvežiem visbiežāk galvassāpes sagādā jautājums: kā pareizi rīkoties ar iepriekšējo gadu darījumiem, par kuriem prece ir piegādāta, bet nauda vēl nav saņemta vai samaksāta?Piemēram, ja uzņēmums decembrī (kad vēl kārtoja vienkāršo ierakstu) piegādāja produkciju, bet samaksu saņēma tikai nākamā gada janvārī (kad jau uzsākts divkāršais ieraksts). Atbilstoši kases principam tie būtu janvāra ieņēmumi, savukārt atbilstoši uzkrāšanas principam – decembra ieņēmumi. Kā...
MUN 10%  likme bez ceturkšņa deklarācijas – ko paredzēs jaunā kārtība mazajai saimnieciskajai darbībai?
MUN 10% likme bez ceturkšņa deklarācijas – ko paredzēs jaunā kārtība mazajai saimnieciskajai darbībai?
Saeimas Budžeta un finanšu (nodokļu) komisija 2. septembrī skatīs trešajam lasījumam sagatavotos grozījumus Mikrouzņēmumu nodokļa (MUN) likumā, kas paredz ieviest vienkāršotu nodokļa samaksas kārtību un mazināt birokrātisko slogu fiziskajām personām, kuras sniedz pakalpojumus citām fiziskajām personām un kuru apgrozījums gadā nepārsniedz 12 000 eiro.Lai izmaiņas varētu stāties spēkā, deputāti skatīs arī saistītos grozījumus likumos "Par iedzīvotāju ienākuma nodokli" un "Par nodokļiem un nodevām".Mazā saimnieciskā darbība – līdz 12 000 eiro gadāIzmaiņas likumos paredz ieviest vienkāršotu risinājumu cilvēkiem, kuri sniedz ikdienā pieprasītus pakalpojumus, piemēram, strādā par treneriem, dārzniekiem, privātskolotājiem, frizieriem, skaistumkopšanas speciālistiem vai santehniķiem. Jaunā kārtība ļaus šos pakalpojumus sniegt legāli, netērējot laiku reģistrācijai, grāmatvedības uzskaitei vai atskaitēm.Likumprojektā paredzēts, ka mazā saimnieciskā darbība ir fiziskās personas saimnieciskā darbība, kurā fiziskā persona ražo un pārdod preces vai sniedz pakalpojumus tikai fiziskajai personai, kas šīs preces vai pakalpojumus neiegādājas saimnieciskās darbības mērķiem, kā arī taksācijas perioda apgrozījums nepārsniedz 12 000 eiro.Tāpat fiziskā persona nav reģistrēta...
No 1. septembra aizliegts ievest noteiktas rūpniecības preces no Krievijas un Baltkrievijas
No 1. septembra ir spēkā Ministru kabineta 2026. gada 25. augusta noteikumi Nr. 509 “Noteikumi par ievešanai (importēšanai) Latvijā aizliegtām rūpniecības precēm”, kuros atbilstoši Ukrainas civiliedzīvotāju atbalsta likuma 8.6 panta pirmajā un otrajā daļā noteiktajam norādītas rūpniecības preces, ko aizliegts ievest Latvijas Republikā no Krievijas Federācijas un Baltkrievijas Republikas. Tāpat ir aizliegta Krievijas Federācijas vai Baltkrievijas Republikas izcelsmes rūpniecības preču ievešana (importēšana) Latvijas Republikā no citām trešajām valstīm. Aizliegums līdz 2027. gada 30. jūnijam ievest (importēt) rūpniecības preces Latvijas Republikā no Krievijas Federācijas un Baltkrievijas Republikas un aizliegums ievest (importēt) Krievijas Federācijas vai Baltkrievijas Republikas izcelsmes rūpniecības preces Latvijas Republikā no citām trešajām valstīm attiecas uz precēm, kuras klasificējamas ar Kombinētās nomenklatūras:I pielikuma otrās daļas X sadaļas 49. nodaļas "Iespiestas grāmatas, laikraksti, attēli un citi poligrāfijas rūpniecības izstrādājumi; rokraksti, mašīnraksti un plāni" visiem preču kodiem;I pielikuma otrās daļas XI sadaļas 61. nodaļas "Adīti vai tamborēti apģērbi un apģērba piederumi" visiem preču kodiem;I...
Kā piemērot PVN avansam, ja darījuma laikā mainās nodokļa likme?
Mainoties PVN likmei, grāmatvežiem īpaša uzmanība jāpievērš darījumiem, par kuriem samaksa veikta avansā, bet preču piegāde vai pakalpojuma sniegšana notiek vēlāk. Vispārīgais princips – avansa saņemšana ir uzskatāma par darījuma brīdi, tādēļ PVN likmi parasti nosaka atbilstoši avansa saņemšanas brīdim. Tomēr preču piegādēm uz citu Eiropas Savienības (ES) dalībvalsti ir būtisks izņēmums, norāda Edgars Bisenieks, jurists PVN jomā.Kā rīkoties, ja PVN likme mainās pēc avansa samaksas?Piemēram, 2026. gada 1. jūnijā pircējs samaksā 30% avansu par 100 kg svaigu vistas gaļu, kuras piegāde paredzēta jūlijā. No 1. jūlija šādai pārtikai PVN likme tiek samazināta no 21% uz 12%.Šādā situācijā avansa daļai piemēro 21% PVN, jo avanss saņemts jūnijā. Savukārt atlikušajai summai, kas tiek samaksāta par jūlijā veikto piegādi, piemēro 12% PVN.Tātad, ja darījums notiek Latvijā, mainoties PVN likmei, avansa saņemšanas brīdis ir būtisks, lai noteiktu piemērojamo likmi.Izņēmums – preču piegāde uz citu ES dalībvalstiAtšķirīga kārtība ir preču piegādēm uz citu ES dalībvalsti. Šādā...
Vai Latvija ir gatava pilnībā digitālai grāmatvedībai?
Lai gan arvien vairāk uzņēmumu atsakās no papīra dokumentiem, ievieš mākoņrisinājumus un automatizē grāmatvedības procesus, joprojām aktuāls ir jautājums — vai tam ir gatava arī vide, kurā šie uzņēmumi darbojas? Kā praksē notiek sadarbība ar Valsts ieņēmumu dienestu, vai elektroniskie dokumenti un digitālie arhīvi pilnībā atbilst kontroles prasībām, kādi izaicinājumi vēl kavē pilnīgu pāreju uz bezpapīra grāmatvedību? To, kā Latvijai veicas ar digitālās grāmatvedības ieviešanu, vērtē VID, grāmatvedības programmu izstrādātāji un revidenti.Mūsdienās arvien vairāk uzņēmumu grāmatvedību kārto elektroniski, tādēļ arī Valsts ieņēmumu dienesta (VID) pārbaudes ir pielāgotas digitālajai videi. Lūdzām sagatavot VID viedokli par to, kā grāmatvedības digitalizācija ietekmē VID pārbaudes.Kā notiek VID pārbaudes digitālajā vidēPraksē pārbaudes uzņēmumos, kuri grāmatvedību kārto elektroniski, pēc būtības neatšķiras no pārbaudēm uzņēmumos, kuri grāmatvedību kārto papīra formātā. Abos gadījumos grāmatvedības pārbaudes tiek veiktas vienlīdz rūpīgi un visaptveroši — tiek vērtēta darījumu atbilstība normatīvo aktu prasībām, grāmatvedības uzskaites korektums un deklarētās informācijas pareizība, nodrošinot nodokļu, nodevu un...
Kad darba devējam būs jāveic VSAOI par darbiniekiem arī samaksas termiņa pagarinājuma laikā?
Līdz šim Latvijas sociālās apdrošināšanas sistēmā bija situācijas, kad uzņēmumam finanšu grūtību dēļ Valsts ieņēmumu dienests (VID) pagarināja sociālo iemaksu samaksas termiņu, taču tas varēja ietekmēt darbinieku sociālās apdrošināšanas tiesības. Proti, saskaņā ar likumu, persona ir apdrošināta pensijai tikai tad, ja valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI) ir faktiski veiktas. Rezultātā darbinieki, kuru uzņēmumiem bija piešķirts iemaksu pagarinājums, pensionējoties vai pārtraucot darba attiecības, palika ar nepilnīgiem uzkrājumiem un mazākām pensijām tikai tādēļ, ka viņu darba devējam bija dota nodokļu samaksas atlaide.Lai novērstu šīs negatīvās sekas, Labklājības ministrija ir izstrādājusi likumprojektu „Grozījumi likumā „Par valsts sociālo apdrošināšanu””, kas 1. septembrī izskatīts valdības sēdē. Jaunās izmaiņas, ko plānots ieviest no 2027. gada 1. jūlija, mainīs līdzšinējo kārtību.Trīs darbinieku grupas, kuras turpmāk tiks pasargātasJaunais tiesiskais regulējums (likuma papildināšana ar jaunu 21.5 pantu) paredz, ka darba devējam, kuram pēc 2027. gada 1. jūlija tiks piešķirts VSAOI samaksas termiņa pagarinājums, būs pienākums veikt obligātās iemaksas pensiju apdrošināšanai...
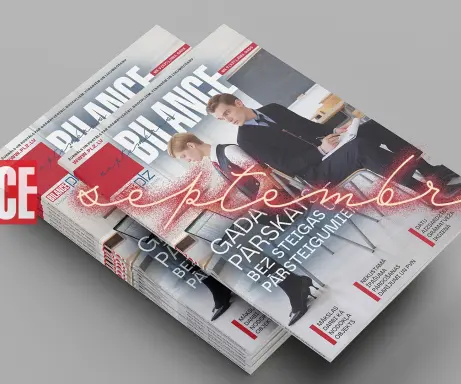
BILANCES septembra numurā lasiet
Pie lasītājiem dodas žurnāla BILANCE septembra numurs. Ieskatieties tā saturā!REDAKTORES SLEJAVita Zariņa: Pārskata gada noslēguma laiks tuvojasGada noslēguma pārskata sagatavošana nav darbiņš vienai dienai vai nedēļai, tāpēc arī turpmāk žurnālā arvien vairāk parādīsies raksti par dažādām procedūrām, jo pārskata gada noslēgums grāmatvedībā nav tikai gada pēdējo darījumu iegrāmatošana. Kvalitatīva gada pārskata sagatavošana sākas jau vairākus mēnešus pirms bilances datuma. Jo vairāk jautājumu izdodas sakārtot savlaicīgi, jo mazāks ir risks kļūdām, steidzamiem labojumiem un neprecizitātēm gada pārskata sagatavošanas laikā. Darbības rezultāts jau parasti nenokrīt kā sniegs uz galvas — ja veidojas situācija, ka uzņēmums gadu noslēgs ar zaudējumiem, tad vēl pirms pārskata gada beigām ir lietderīgi aprēķināt, kā tas ietekmēs pašu kapitālu. Negatīvs pašu kapitāls neko labu nestāsta par uzņēmumu, arī kreditori kļūst uzmanīgi un — galu galā — kas tad notiek ar darbības turpināšanas pieņēmumu?GRĀMATVEDĪBAKristīne Paegle: Vai Latvija ir gatava pilnībā digitālai grāmatvedībai?Lai gan arvien vairāk uzņēmumu atsakās no papīra dokumentiem, ievieš...
Vai par pārkāpumu drīkst piemērot desmitkāršu dabas resursu nodokli?
Satversmes tiesā (ST) tiek vērtēts, vai par dabas resursu izmantošanu bez nepieciešamās atļaujas piemērotais desmitkāršais dabas resursu nodoklis ir samērīgs. Kamēr ST lieta vēl tiek izskatīta, Rīgas rajona tiesa apturējusi tiesvedību krimināllietā par nelikumīgu atkritumu apsaimniekošanu, kurā valstij radītais kaitējums lēsts 1,85 miljonu eiro apmērā.Dabas resursu nodokļa likuma 21. panta otrā daļa paredz – ja persona dabas resursus iegūst vai izmanto vai veic piesārņojošas darbības bez nepieciešamās atļaujas, licences vai C kategorijas piesārņojošas darbības reģistrācijas, nodokli aprēķina desmitkāršā apmērā. Tieši šīs normas atbilstību Latvijas Republikas Satversmei patlaban vērtē Satversmes tiesa.Lietas pamatā ir jautājums, vai desmitkārša nodokļa likme ir samērīga visos pārkāpumu gadījumos, tostarp situācijās, kad nav konstatējama personas ļaunprātīga rīcība. Administratīvā apgabaltiesa, kas vērsusies Satversmes tiesā, norāda, ka šāda nodokļa likme pēc būtības var būt pielīdzināma kriminālsodam, turklāt regulējums neparedz iespēju samazināt aprēķināto nodokli netipiskos gadījumos.ST lieta ierosināta par Dabas resursu nodokļa likuma 21. panta otrās daļas atbilstību Satversmes 105. panta pirmajiem...
BILANCES redaktore Vita Zariņa: Pārskata gada noslēguma laiks tuvojas
Gada noslēguma pārskata sagatavošana nav darbiņš vienai dienai vai nedēļai, tāpēc arī turpmāk žurnālā arvien vairāk parādīsies raksti par dažādām procedūrām, jo pārskata gada noslēgums grāmatvedībā nav tikai gada pēdējo darījumu iegrāmatošana.Kvalitatīva gada pārskata sagatavošana sākas jau vairākus mēnešus pirms bilances datuma. Jo vairāk jautājumu izdodas sakārtot savlaicīgi, jo mazāks ir risks kļūdām, steidzamiem labojumiem un neprecizitātēm gada pārskata sagatavošanas laikā. Darbības rezultāts jau parasti nenokrīt kā sniegs uz galvas — ja veidojas situācija, ka uzņēmums gadu noslēgs ar zaudējumiem, tad vēl pirms pārskata gada beigām ir lietderīgi aprēķināt, kā tas ietekmēs pašu kapitālu. Negatīvs pašu kapitāls neko labu nestāsta par uzņēmumu, arī kreditori kļūst uzmanīgi un — galu galā — kas tad notiek ar darbības turpināšanas pieņēmumu? Tāpat svarīgi laikus izvērtēt grāmatvedības politiku, to, vai nepieciešams veidot uzkrājumus, izvērtēt debitorus un kreditorus, saskaņot ieņēmumus un izdevumus un vēl daudz citu lietu. Par inventarizācijām rakstīsim atsevišķi, un arī par dažādu posteņu precīzāku...
Kā pareizi uzskaitīt pamatlīdzekli, ko izmanto gan biznesam, gan privātām vajadzībām?
Pašnodarbinātie pamatlīdzekļus nereti izmanto ne tikai saimnieciskajā darbībā, bet arī privātām vajadzībām. Šādā gadījumā saimnieciskās darbības izdevumos nevar automātiski iekļaut visu ar pamatlīdzekli saistīto nolietojumu un uzturēšanas izmaksas – tās jāierobežo atbilstoši pamatlīdzekļa izmantošanai saimnieciskajā darbībā, norāda Linda Puriņa, Sertificēta nodokļu konsultante, SIA Latvijas Lauku konsultāciju un izglītības centrs grāmatvedības un finanšu nodaļas vadītāja.Ja iespējams objektīvi noteikt un dokumentāri pamatot, kāda daļa pamatlīdzekļa tiek izmantota saimnieciskajā darbībā, izdevumos iekļauj attiecīgo daļu. Ja proporciju nav iespējams objektīvi noteikt un dokumentāri pamatot, saimnieciskās darbības izdevumos iekļauj 50% no aprēķinātā pamatlīdzekļa nolietojuma.Piemēram, ja pašnodarbinātais datoru izmanto gan darbam, gan privātām vajadzībām un ir pamatoti noteicis, ka saimnieciskajai darbībai to izmanto 60% apmērā, tad arī 60% no aprēķinātā nolietojuma var attiecināt uz saimnieciskās darbības izdevumiem.Īpaši nosacījumi ir vieglajiem automobiļiem. To nolietojumu saimnieciskās darbības izdevumos iekļauj proporcionāli saimnieciskās darbības vajadzībām nobraukto kilometru skaitam, taču ne vairāk kā 70% apmērā. Tātad arī tad, ja ar maršruta lapām vai...