Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Vienkāršos un modernizēs inventarizācijas procesu
Elastīgāku inventarizācijas organizēšanu un mazāk detalizētu inventarizācijas procesa regulējumu paredz Finanšu ministrijas (FM) sagatavotie grozījumi Ministru kabineta 2021. gada 21. decembra noteikumos Nr. 877 «Grāmatvedības kārtošanas noteikumi», kas septembra sākumā bija nodoti starpinstitūciju saskaņošanai. Tie piešķir lielāku brīvību uzņēmuma vadītājam pašam noteikt, kā organizēt inventarizāciju uzņēmumā. Iecerētās izmaiņas ietekmēs arī budžeta iestādes, grāmatvedības ārpakalpojuma sniedzējus, zvērinātus revidentus un citas personas, kas iesaistītas inventarizācijas organizēšanā un veikšanā. Noteikumu grozījumi valdībā apstiprināti 6. oktobra sēdē.Varēs iesniegt fotoattēlus un veikt videoapskatiLīdz šim spēkā esošie Grāmatvedības kārtošanas noteikumi paredzēja inventarizāciju, kas balstīta uz fizisku objekta apskati un faktisku pārbaudi, pārliecinoties par objekta esību un novērtējot tā stāvokli. Regulējums tieši neparedzēja attālinātas apskates risinājumu izmantošanu, tādējādi ierobežojot elastīgāku un digitālu inventarizācijas procesu piemērošanu. Ar grozījumiem MK noteikumu Nr. 877 67. punkts izteikts šādā redakcijā:FM skaidro, ka grozījumu mērķis nav ieviest pilnīgi jaunu inventarizācijas veidu, bet gan precizēt regulējumu, paredzot iespēju uzņēmuma vadītāja noteiktajā kārtībā izmantot arī attālinātus...
Kā mākslīgais intelekts var palīdzēt pārbaudīt klientu pirms sadarbības sākšanas?
Pirms jauna klienta pieņemšanas grāmatvedim vai grāmatvedības uzņēmumam jāiegūst un jāizvērtē virkne informācijas par potenciālo klientu. Daļu no šī darba iespējams automatizēt ar mākslīgo intelektu (MI), izveidojot klienta pārbaudes jeb KYC un AML aģentu.Šāds risinājums var, piemēram, pēc uzņēmuma reģistrācijas numura pārbaudīt publiski pieejamu informāciju, meklēt ar uzņēmumu saistītas riska pazīmes un pārbaudīt, vai starp uzņēmuma personām nav politiski nozīmīgu vai citu riska personu. Taču MI rezultāts nevar aizstāt grāmatveža veikto klienta izpēti.Ko MI var pārbaudīt?Klienta pārbaudes aģents var būt izveidots tā, lai pēc uzņēmuma reģistrācijas numura veiktu vairākas secīgas pārbaudes. Paula Bites, zvērināta revidenta, sertificēta nodokļu konsultanta, "Bilances Akadēmijas" e-seminārā "MI grāmatveža darbā. Praktiski" demonstrētajā piemērā aģentam bija iespējams vienlaikus nodot arī vairākus uzņēmumus.Viena no pārbaudēm bija saistīta ar uzņēmuma personām - vai starp tām nav politiski nozīmīgu personu vai citu riska personu. Aģents pārbaudīja arī uzņēmuma informāciju portālā “Firmas.lv” un citos publiski pieejamos avotos.Praktiski šādu aģentu varētu izmantot kā pirmo...
Sociālajiem uzņēmumiem no nākamā gada būs jāziņo par dividendēs sadalīto peļņu
Valdība otrdien apstiprināja grozījumus sociālā uzņēmuma statusa piešķiršanas un uzraudzības noteikumos, vienkāršojot uzņēmumu darbības izvērtēšanu un nosakot pienākumu no 2027. gada darbības pārskatos norādīt dividendēs sadalītās peļņas summu.Labklājības ministrijas (LM) sagatavotie grozījumi pielāgo noteikumus šogad 26. martā Saeimā pieņemtajām Sociālā uzņēmuma likuma izmaiņām, kas paredz no nākamā gada 1. janvāra ļaut sociālajiem uzņēmumiem, ievērojot noteiktus nosacījumus, dividendēs sadalīt līdz 50% no pārskata gada peļņas.Peļņas sadale būs atļauta, ja pēdējo triju gadu laikā, par kuriem iesniegti gada pārskati, uzņēmums nebūs saņēmis sociālajiem uzņēmumiem paredzētu finanšu atbalstu granta veidā no publiskiem avotiem. Šo periodu skaitīs no lēmuma par "de minimis" atbalsta jeb granta piešķiršanu. Dividendēs varēs sadalīt tikai attiecīgā pārskata gada peļņu, nevis iepriekšējos gados uzkrāto nesadalīto peļņu.Turpmāk LM sociālā uzņēmuma darbības pārskatu un citu izvērtēšanai nepieciešamo informāciju nodos Sociālo uzņēmumu komisijai atzinuma sniegšanai, ja sākotnējā izvērtēšanā būs konstatējusi neatbilstību vai iespējamu neatbilstību sociālā uzņēmuma statusam. Līdz šim komisijai bija jāizvērtē visu sociālo uzņēmumu...
Kad valdes loceklim jāatbild par uzņēmumam nodarītajiem zaudējumiem?
Maksātnespējas procesa ietvaros kapitālsabiedrības valdes locekļu atbildība par komercsabiedrībai nodarītajiem zaudējumiem ir būtisks instruments kreditoru interešu aizsardzībai. Latvijas Republikas Senāta judikatūrā tiek uzsvērts, ka valdes locekļiem savi pienākumi ir jāpilda kā krietnam un rūpīgam saimniekam, kā to paredz Komerclikuma 169. pants. Ja valdes locekļu rīcības dēļ tiek samazināta uzņēmuma manta un liegta iespēja segt kreditoru prasījumus, rodas pamats prasībai par zaudējumu atlīdzības piedziņu. Senāts savā spriedumā skatīja jautājumus par valdes locekļu atbildību apstākļos, kad darījumi slēgti ar saistītajām personām un vienlaikus konstatēta uzņēmuma pāreja.Lietas faktiskajos apstākļos parādnieces valdes locekļi laikā, kad uzņēmumam jau pastāvēja nodokļu parāds valsts budžetam, noslēdza cesijas līgumus par prasījuma tiesību nodošanu pret saistīto sabiedrību par labu trešajai personai. Vēlāk izrādījās, ka cesionārs ir uzņēmums bez saimnieciskās darbības un reāliem aktīviem, kura pamatkapitāls ir tikai viens eiro. Turklāt valdes locekļi parakstīja vienošanos, ar kuru cesionārs atbrīvoja saistīto parādnieku no pilnas saistību izpildes pret simbolisku samaksu, tādējādi liedzot maksātnespējīgajai sabiedrībai...
Vai jaunie grāmatveži ir gatavi darba tirgum?
Darba sludinājumos tiek meklēti grāmatveži, to palīgi, taču ko darba devējs sagaida no jaunā speciālista — stabilas profesijas pamatzināšanas vai gatavību uzreiz patstāvīgi iesaistīties darbā? Par to, kur beidzas izglītības iestādes atbildība un sākas darba devēja loma, kādu prasmju izglītības iestāžu absolventiem visbiežāk pietrūkst, un kā mācību praksi padarīt par vērtīgu profesionālās izaugsmes posmu, viedokļos dalās pieredzējuši grāmatvedības nozares eksperti.Piedāvājam noklausīties šo rakstu audio formātā: Diploms vēl nenozīmē profesionālo patstāvībuJa jaunais speciālists pēc dažiem mēnešiem kvalitatīvā darba vidē pats saka: «Tagad es beidzot saprotu, kā tas viss saiet kopā» vai pat «Dažos mēnešos esmu iemācījies vairāk nekā iepriekš vairākos gados!» — tas nav tikai kompliments darba devējam. Tas ir signāls, kuru nozarei un izglītības sistēmai vajadzētu uztvert nopietni.Tas nenozīmē, ka izglītības iestādē pavadītie gadi ir bijuši lieki. Teorētiskais pamats un plašs redzesloks ir nepieciešams. Taču problēma bieži nav zināšanu trūkumā, bet to dziļumā un spējā tās savienot. Jaunais speciālists var būt mācījies...
Kā darba devējam jāizvēlas darbinieki štatu samazināšanai?
Latvijas Republikas Senāts savā spriedumā ir sniedzis atziņas par darba tiesību piemērošanu darbinieku skaita samazināšanas procesā. Augstākā tiesu instance uzsvēra, ka darba devējam pirms darba līguma uzteikšanas ir precīzi jānosaka salīdzināmo darbinieku loks, par galveno kritēriju izvēloties faktisko darba saturu un pienākumu būtību.Tiesvedība sākās pēc tam, kad atlaistais darbinieks apstrīdēja uzņēmuma lēmumu par darba līguma uzteikumu un lūdza to atzīt par spēkā neesošu. Prasītājs norādīja, ka darba devējs novērtēšanā bija nepamatoti sašaurinājis salīdzināmo kolēģu skaitu, kā arī nav piedāvājis citu piemērotu darbu. Lai gan pirmās instances tiesa prasību noraidīja, apelācijas instances tiesa stājās darbinieka pusē un atzina uzteikumu par spēkā neesošu.Senāts atzina par pareizu apelācijas instances tiesas secinājumu, ka salīdzināmo darbinieku loka noteikšana un viņu kvalifikācijas vērtēšana ir divi atšķirīgi procesa posmi. Vispirms darba devējam ir jāidentificē visi darbinieki, kuri veic vienādu vai līdzvērtīgu darbu, un tikai pēc tam var vērtēt viņu darba rezultātus. Darba devējs nedrīkst izslēgt atsevišķus darbiniekus no salīdzināšanas...
Grāmatvede apsūdzēta par neuzrādītu algu uzskaiti un nepatiesu ziņu iesniegšanu VID
Rīgas pilsētas tiesa 6. oktobrī turpinās skatīt krimināllietu, kurā ēdināšanas uzņēmuma grāmatvede apsūdzēta par palīdzību izvairīties no nodokļu nomaksas. Saskaņā ar prokuratūras apsūdzību grāmatvede uzņēmumā uzskaitījusi darbiniekiem izmaksāto, grāmatvedībā neuzrādīto darba samaksu un sagatavojusi vai organizējusi darba devēja ziņojumu iesniegšanu Valsts ieņēmumu dienesta (VID) Elektroniskās deklarēšanas sistēmā (EDS).Krimināllietā apsūdzēts arī uzņēmuma valdes loceklis. Abi apsūdzētie savu vainu neatzīst.Grāmatvede uzskaitījusi neuzrādīto darba samaksuProkuratūra uzskata, ka no 2017. gada janvāra līdz 2018. gada jūnijam uzņēmuma amatpersona ar grāmatvedes atbalstu slēpusi ar nodokli apliekamo objektu, darba ņēmēju ienākumus darba dokumentācijā norādot mazākā apmērā.Saskaņā ar apsūdzību grāmatvede ik mēnesi veikusi uzņēmuma darbiniekiem grāmatvedībā neuzrādītās darba samaksas aprēķinu un uzskaiti. Tāpat viņa pati uzņēmuma amatpersonas vārdā sagatavojusi darba devēja ziņojumus VID EDS vai devusi norādījumus citām personām tos sagatavot.Prokuratūra uzskata, ka šādā veidā aptuveni pusotra gada laikā valsts budžetā nav samaksāti 114 364 eiro nodokļos, tostarp valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI) un iedzīvotāju ienākuma nodoklis (IIN)....
Kad autostāvvietas operatoram jāievēro datu aizsardzības prasības?
Maksas autostāvvietu iegūtais automašīnas attēls un tās valsts reģistrācijas numurs bez papildu informācijas, kas ļauj to sasaistīt ar konkrētu fizisku personu, nav uzskatāms par personas datiem, skaidro Datu valsts inspekcijā (DVI).Tajā norāda, ka iebraukšanas brīdī autostāvvietas operators parasti nezina, kura konkrētā persona vada automašīnu. Ja par pakalpojumu ir samaksāts un autostāvvietas lietošanas noteikumi ir ievēroti, operatoram nav nepieciešams noskaidrot transportlīdzekļa īpašnieka vai turētāja identitāti.Piemēram, tas, ka autostāvvietas kamera nolasa automašīnas numuru, vēl nenozīmē, ka operators zina, kas sēž pie stūres, tieši tāpat kā garderobes numuriņš pats par sevi neatklāj, kam pieder mētelis, skaidro inspekcijā.DVI uzsver, ka automašīnas attēls un tās valsts reģistrācijas numurs bez papildu informācijas, kas ļauj to sasaistīt ar konkrētu fizisku personu, nav uzskatāms par personas datiem. Savukārt, ja numurs tiek sasaistīts ar transportlīdzekļa īpašnieku vai turētāju, piemēram, lai atgūtu nesamaksātu maksu par autostāvvietas izmantošanu, tiek veikta personas datu apstrāde.Ja transportlīdzekļa numurs ir sasaistāms ar identificētu vai identificējamu fizisku personu...
Kur slēpjas Latvijas eksporta neizmantotais potenciāls?
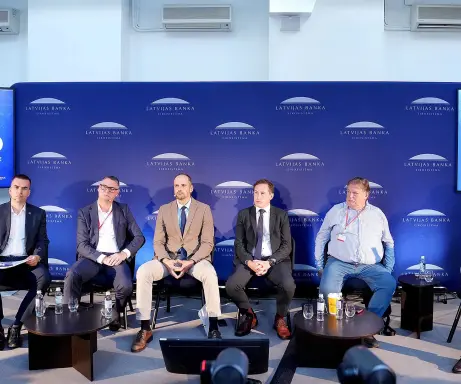
Latvijas tautsaimniecības nākotne un spēja nodrošināt iedzīvotāju labklājības pieaugumu ir tieši saistīta ar valsts spēju ražot un eksportēt produktus ar augstu pievienoto vērtību. Latvijas Bankas septembrī rīkotajā ekspertu diskusijā «No baļķa līdz mikroshēmai: kur patiesībā top Latvijas eksporta vērtība?», kurā piedalījās ekonomisti, valsts pārvaldes pārstāvji, reģionālie līderi un apstrādes rūpniecības, kā arī augsto tehnoloģiju uzņēmēji, tika visaptveroši analizēts Latvijas eksporta pašreizējais stāvoklis, strukturālās vājības un nepieciešamie risinājumi.Eksporta struktūra un starpvalstu konkurētspējaDiskusijas pamatā bija atziņa, ka ekonomikas dubultošana nenozīmē saražot divreiz vairāk to pašu preču, bet gan īstenot dziļu strukturālo transformāciju, pārdalot fizisko kapitālu un darbaspēku no zemās pievienotās vērtības nozarēm uz sarežģītu, augstas pievienotās vērtības produktu ražošanu.Latvijas Bankas ekonomists Oļegs Krasnopjorovs uzsvēra, ka mazai atvērtai ekonomikai kā Latvija eksports ir galvenais izaugsmes dzinējspēks. Lai gan globālajā mērogā Latvijas preču eksporta sarežģītība ieņem 39. vietu (Atlas of Economic Complexity dati), padziļināts salīdzinājums reģionālā mērogā atklāj nopietnas problēmas.Mūsu valsts eksporta rādītāji salīdzināti ar astoņām...
Kad pamatlīdzekli var norakstīt uzreiz, bet kad jārēķina nolietojums?
Iedzīvotāju ienākuma nodokļa (IIN) maksātājiem, aprēķinot ar nodokli apliekamo ienākumu no saimnieciskās darbības, izdevumos var iekļaut arī saimnieciskajā darbībā izmantoto pamatlīdzekļu nolietojumu. Pamatlīdzekļa iegādes vērtību parasti nevar iekļaut izdevumos uzreiz – tā jānoraksta pakāpeniski, aprēķinot nolietojumu. Tomēr pamatlīdzekļiem, kuru iegādes vērtība nepārsniedz 1000 eiro, iegādes izdevumus var iekļaut saimnieciskās darbības izdevumos uzreiz.Kā aprēķina nolietojumu?IIN maksātājam pamatlīdzekļu nolietojuma aprēķināšanai jāizvēlas viena no divām likumā noteiktajām metodēm – lineārā vai degresīvā. Izvēlēto metodi piemēro visiem pamatlīdzekļiem, un to nedrīkst mainīt biežāk kā reizi 10 gados.Izmantojot lineāro metodi, pamatlīdzekļa vērtību noraksta vienādās daļās noteiktā lietderīgās lietošanas laika periodā. Piemēram, ēkām un būvēm noteiktais periods ir 35 gadi, enerģētiskajām iekārtām – 10 gadi, datortehnikai un programmproduktiem – trīs gadi, bet pārējiem pamatlīdzekļiem – pieci gadi.Savukārt degresīvās metodes gadījumā nolietojumu aprēķina procentos no pamatlīdzekļa atlikušās vērtības. Tādēļ sākotnēji nolietojuma summa ir lielāka, bet turpmākajos gados tā pakāpeniski samazinās.Piemēram, ja pamatlīdzekļa vērtība ir 50 000 eiro un tam...
VID pārskats par nodokļu normatīvajiem aktiem 2026. gada septembrī
Valsts ieņēmumu dienests apkopojis būtiskākās nodokļu izmaiņas, kas pieņemtas 2026. gada septembrī un skar uzņēmumus un darba devējus. No 1. oktobra mainītas pagaidu akcīzes nodokļa likmes degvielai, savukārt no 2027. gada janvāra būs jāņem vērā jaunais uzņēmējdarbības riska valsts nodevas apmērs.Normatīvā akta nosaukumsKomentārs/skaidrojumsPieņemšanas datumsSpēkā stāšanās datumsGrozījumi Naftas produktu cenu pieauguma ierobežošanas likumāAr grozījumiem noteikts, ka akcīzes nodokļa pagaidu likme dīzeļdegvielai (gāzeļļai), tās aizstājējproduktiem un komponentiem ir 330 eiro par 1000 litriem. Akcīzes nodokļa pagaidu likme svinu nesaturošam benzīnam, tā aizstājējproduktiem un komponentiem ir 490 eiro par 1000 litriem.24.09.2026.01.10.2026.Ministru kabineta 2026. gada 8. septembra noteikumi Nr. 533 “Noteikumi par uzņēmējdarbības riska valsts nodevu 2027. gadā” Noteikumi nosaka uzņēmējdarbības riska valsts nodevas apmēru un valsts nodevas daļu, kas 2027. gadā ieskaitāma darbinieku prasījumu garantiju fondā. Valsts nodevas apmērs pārskata mēnesī ir 0,36 eiro. Darba devējs valsts nodevu aprēķina par katru darbinieku, ar kuru nodibinātas darba tiesiskās attiecības un par kuru netiek maksāts sezonas laukstrādnieku...
Precizē kārtību, kā sniedz informāciju par sociālajām iemaksām
Ar 2026. gada 1. oktobri spēkā stājušies Ministru kabineta 2026. gada 29. septembra noteikumi Nr. 586 “Grozījumi Ministru kabineta 2010. gada 7. septembra noteikumos Nr. 827 “Noteikumi par valsts sociālās apdrošināšanas obligāto iemaksu veicēju reģistrāciju un ziņojumiem par valsts sociālās apdrošināšanas obligātajām iemaksām un iedzīvotāju ienākuma nodokli””.Viena no pamanāmākajām izmaiņām skar institucionālo atbildību par informācijas sniegšanu par iemaksām no darbinieku prasījumu garantiju fonda. Turpmāk ierastās Maksātnespējas kontroles dienesta prakses vietā šo funkciju pildīs Tiesu administrācija, kura elektroniskā veidā nodos nepieciešamos datus Valsts sociālās apdrošināšanas aģentūrai. Lai gan iestāde, kas nodrošina datu apmaiņu, ir mainījusies, pati informācijas iesniegšanas kārtība un noteiktie termiņi paliek nemainīgi, saglabājot datu iesniegšanas laiku līdz nākamā mēneša pēdējam datumam pēc mēneša, kurā veiktas iemaksas. Tāpat nemainīgs paliek arī Valsts sociālās apdrošināšanas aģentūrai sniedzamās informācijas apjoms, jo nododamajos datos joprojām tiks skaidri norādīts darba devēja nosaukums un nodokļu maksātāja kods, attiecīgie darbinieki, iemaksu periods, kā arī konkrētā veikto iemaksu summa.Līdztekus...
Profesionāla grāmatveža loma tikai palielināsies
Lai gan Latvija ir Eiropas Savienības dalībvalsts, tā nav pārņēmusi ES valstu labāko praksi, kurās grāmatvežu profesija ir reglamentēta un minimālās prasības ir bakalaura līmeņa izglītība, akcentē Ruta Šneidere, Latvijas Republikas Grāmatvežu asociācijas (LRGA) valdes locekle, Atestācijas komitejas vadītāja, Latvijas Universitātes ekonomikas un sociālo zinātņu fakultātes Finanšu un grāmatvedības nodaļas profesore.«Mūsu valstī grāmatvedība nav reglamentēta profesija, par grāmatvežiem var strādāt cilvēki ar dažādu kvalifikāciju. Vieni ir apmeklējuši tikai kursus, citi mācījušies koledžās vai augstskolās, līdz ar to kvalifikācijas līmenis ir ļoti dažāds. Uzskatu, ka tomēr jābūt kaut minimāliem kvalifikācijas kritērijiem, lai varētu runāt par grāmatveža profesiju.» Tā 2008. gadā teicāt intervijā Bilancei. Kāda situācija ar grāmatvežu kvalifikāciju ir tagad?Ir pagājuši vairāk nekā 20 gadi, kopš Latvija ir Eiropas Savienības (ES) dalībvalsts un mums ir tā unikālā iespēja ņemt vērā labāko starptautisko praksi grāmatvežu kvalifikācijas sistēmas izveidei. Tas ir pietiekami garš laika periods, lai varētu novērot izmaiņas grāmatvežu profesijā. Tomēr tās nav tādas,...
Kā ar mākslīgo intelektu pārbaudīt PVN deklarācijas datus salīdzinājumā ar grāmatvedības uzskaiti?
Mākslīgo intelektu (MI) grāmatvedībā var izmantot ne tikai dokumentu sagatavošanai vai datu apkopošanai, bet arī to pārbaudei. Viens no praktiskiem piemēriem ir pievienotās vērtības nodokļa (PVN) deklarāciju salīdzināšana ar grāmatvedības uzskaites datiem, lai pamanītu iespējamas neatbilstības.Šāda pārbaude var būt noderīga gan reizi gadā, gan arī biežāk, piemēram, ik mēnesi. Īpaši lietderīga tā var būt situācijās, kad uzņēmuma darījumu skaits ir liels un manuāli salīdzināt visus datus ir laikietilpīgi.Ko var pārbaudīt ar MI?PVN deklarāciju datus iespējams salīdzināt ar uzņēmuma operāciju žurnālu vai virsgrāmatu. Paula Bites, zvērināta revidenta, sertificēta nodokļu konsultanta, "Bilances Akadēmijas" e-seminārā "MI grāmatveža darbā. Praktiski" tika izmantotas PVN deklarācijas XML formātā, ko iespējams lejupielādēt no EDS, kā arī grāmatvedības dati.MI uzdevums šādā gadījumā nav pašam sagatavot un iesniegt deklarāciju. Tā uzdevums ir salīdzināt divus datu avotus un norādīt vietas, kurās varētu būt nepieciešama papildu pārbaude. Piemēram, audita praksē ir sastopamas situācijas, kad kāds darījums PVN deklarācijā kļūdaini parādās divas reizes. Iespējama...
EK prasa Latvijai paredzēt lielākus sodus uzņēmumiem par nodokļu informācijas nesniegšanu
Eiropas Komisija (EK) uzskata, ka Latvijā par nodokļu informācijas sniegšanas noteikumu pārkāpumiem paredzēti pārāk mazi sodi. Tāpēc EK sākusi pārkāpuma procedūru pret Latviju, kā arī pret Vāciju, Igauniju, Lietuvu un Ungāriju.Latvijas sodi nav "pietiekami atturoši"Runa ir par noteikumiem, kas nosaka, kā uzņēmumiem un citām personām jāsniedz nodokļu iestādēm informācija, kas nepieciešama nodokļu kontrolei un apmaiņai starp Eiropas Savienības (ES) valstīm. EK norāda, ka par šo noteikumu neievērošanu dalībvalstīm jāparedz pietiekami lieli sodi, lai tie atturētu no pārkāpumiem.EK vērtējumā Latvijā un pārējās četrās valstīs sodi nav pietiekami atturoši, īpaši gadījumos, kad pārkāpumi saistīti ar starptautiskām uzņēmumu grupām vai pārrobežu nodokļu shēmām. Komisija arī norāda, ka sodu sistēmā ne vienmēr pietiekami tiek ņemts vērā pārkāpuma smagums, tā apmērs un atkārtošanās, kā arī pārkāpēja finansiālās iespējas un iespējamais ekonomiskais ieguvums.Pēc EK domām, pārāk mazi sodi var pasliktināt nodokļu iestāžu saņemtās informācijas kvalitāti un uzticamību. Tas savukārt var apgrūtināt nodokļu informācijas apmaiņu starp ES dalībvalstīm un...