Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

DARĪJUMU DOKUMENTI

Ko nozīmē pašrocīgi parakstīts dokuments?
JAUTĀJUMS: Ko nozīmē pašrocīgi parakstīts dokuments? Vai tas nozīmē, ka elektroniski parakstīts dokuments neskaitīsies pašrocīgi parakstīts? Atbildi uz šo jautājumu sniedzis Valsts ieņēmumu dienests jau 2016. gada 21. septembra uzziņā "Elektroniski sagatavota rēķina atzīšana par grāmatvedības attaisnoto dokumentu". Elektronisko dokumentu likuma 3.panta otrajā daļā noteikts, ka elektroniskais dokuments uzskatāms par pašrocīgi parakstītu, ja tam ir drošs elektroniskais paraksts. Elektronisko dokumentu uzskata par pašrocīgi parakstītu arī tajos gadījumos, kad tam ir elektroniskais paraksts un puses par elektroniskā dokumenta parakstīšanu ar elektronisko parakstu ir vienojušās rakstveidā. Šādā gadījumā rakstveida vienošanās noformējama un parakstāma uz papīra vai elektroniski ar drošu elektronisko parakstu. Ministru kabineta 2003.gada 21.oktobra noteikumu Nr.585 “Noteikumi par grāmatvedības kārtošanu un organizāciju” 35.14punktā noteikts, ka preču piegādes dokumentu var neparakstīt, ja tas sagatavots elektroniski un darījuma puses (preču nosūtītājs un preču saņēmējs) to apliecinājušas (autorizējušas) kārtībā, kāda noteikta preču nosūtītāja un preču saņēmēja noslēgtajā līgumā par elektronisko datu apmaiņu un tās formātu. Līdz...
Kādos gadījumos nedrīkst izmantot elektroniski parakstītus dokumentus?
Ikdienā arvien vairāk ienākot elektroniski parakstītu dokumentu izmantošanai, lielākajā daļā gadījumu tie veiksmīgi aizstāj papīra formā izdrukātos un pašrocīgi parakstītos dokumentus. Tomēr ir dažas jomas, kur normatīvais regulējums vēl nepieļauj elektronisku alternatīvu papīra dokumentam. "Situācijas, kurās pavisam kategoriski aizliegts izmantot elektroniskos dokumentus, ir palikušas diezgan maz," vērtē Inga Pumpure, Finanšu vadības Maģistre, grāmatvede – ārpakalpojumu sniedzēja, Grāmatvedības un nodokļu konsultante, Latvijas Biznesa un profesionālo sieviešu asociācijas prezidente. Pirmā šāda situācija - ja ir paredzēta īpaša līguma apliecināšanas kārtība, kurā noteikts, ka līgums ir pašrocīgi jāparaksta. Otrkārt, pavisam noteikti elektroniska dokumenta formā pagaidām vēl nevar noslēgt darba attiecības, jo "Darba likumā joprojām ir paredzēts, ka darba attiecības ir jānoslēdz rakstiski. Un "rakstiski" nenozīmē elektronisko formu!" skaidro I. Pumpure. Neskaidra situācija ir ar galvojuma līgumiem un ķīlas nodrošinājumiem. Normatīvajā regulējumā neesot atrodams nedz skaidrs aizliegums, nedz arī atļauja šādus dokumentus noformēt elektroniski, sacīja eksperte. Arī par darījumiem ģimenes tiesību un mantojuma tiesību jomā šobrīd...
Sagatavotas dokumentu izstrādāšanas un noformēšanas vadlīnijas
Tieslietu ministrijas pastāvīgā darba grupa dokumentu izstrādāšanas jautājumos sagatavojusi un publicējusi Dokumentu izstrādāšanas un noformēšanas vadlīnijas. Darba grupas sastāvā bija iekļauti arī pārstāvji no sastāvā ir pārstāvji no Vides aizsardzības un reģionālās attīstības ministrijas, Valsts zemes dienesta, Valsts tiesu ekspertīžu biroja, Latvijas Nacionālā arhīva un Uzņēmumu reģistra. Vadlīnijās skaidrotas Ministru kabineta 2018. gada 4. septembra noteikumos Nr. 558 "Dokumentu izstrādāšanas un noformēšanas kārtība" noteiktās prasības. Vadlīnijām nav saistoša rakstura, taču tās var tikt izmantotas kā palīglīdzeklis dokumentu izstrādāšanai un noformēšanai. Visas dokumentu izstrādāšanas un noformēšanas obligātās prasības ir noteiktas normatīvajos aktos, tostarp Dokumentu juridiskā spēka likumā, Elektronisko dokumentu likumā, Ministru kabineta 2005.gada 28.jūnija noteikumos Nr.473 "Elektronisko dokumentu izstrādāšanas, noformēšanas, glabāšanas un aprites kārtība valsts un pašvaldību iestādēs un kārtība, kādā notiek elektronisko dokumentu aprite starp valsts un pašvaldību iestādēm vai starp šīm iestādēm un fiziskajām un juridiskajām personām", Arhīvu likumā, Valsts valodas likumā, kā arī citos, jo jo atsevišķiem dokumentu veidiem var...
Valsts izsniegtie elektroniskās identifikācijas līdzekļi darbosies e-pakalpojumu saņemšanai visā ES
No 2020. gada decembra eParaksta rīku lietotāji varēs piekļūt valsts pārvaldes pakalpojumiem arī citās Eiropas Savienības (ES) dalībvalstīs un saņemt citu dalībvalstu komersantu pakalpojumus, kuriem nepieciešama e-identitātes apliecināšana augstākajā līmenī, informē Aizsardzības ministrija. 2019. gada nogalē Eiropas Komisija publicēja Latvijas izziņoto nacionālo elektroniskās identifikācijas shēmu, kas ietver eParaksta rīkus - eID karte, eParaksts mobile un eParaksta karte, kā arī noteica, ka VAS “Latvijas Valsts radio un televīzijas centrs” ir šo elektroniskās identitātes pakalpojumu sniedzējs. Līdz ar Latvijas elektroniskās identifikācijas shēmas publicēšanu ir sācies pārejas periods, kura laikā ES dalībvalstīm jānodrošina, ka viņu iestāžu un organizāciju interneta vietnēs tiek integrēta iespēja apliecināt identitāti ar eParaksta rīkiem atbilstoši katras organizācijas noteiktam attālināti pieejamo pakalpojumu klāstam. Tas ilgs 12 mēnešus no izziņošanas, kas nozīmē, ka, sākot no 2020. gada 20. decembra, eParaksta lietotājiem ir jābūt iespējai saņemt citu ES dalībvalstu iestāžu e-pakalpojumus, izmantojot eParaksta rīkus. eID karte, eParaksts mobile un eParaksta karte ir vienīgie Latvijā...
E-kvītis par medicīnas pakalpojumiem atvieglos gada ienākumu deklarācijas sagatavošanu
Aizvadītā gada beigās Ministru kabinets pieņēma 2018. gada 18. decembra noteikumus Nr. 821 "Grozījumi Ministru kabineta 2014. gada 11. februāra noteikumos Nr. 96 "Nodokļu un citu maksājumu reģistrēšanas elektronisko ierīču un iekārtu lietošanas kārtība"", apstiprinot jaunu norēķinu dokumentu veidu – e-kvīšu ieviešanu – veselības aprūpes sistēmā. E-kvīts ir tāds pats apliecinājums maksājumam par saņemtajiem veselības aprūpes pakalpojumiem kā kases čeks vai papīra kvīts. Pašlaik pacienti var izvēlēties, vai, veicot maksājumus, noformēt tos kā e-kvīti, kas ir pieejama arī Valsts ieņēmumu dienestam (VID), jo pilnībā atbilst Ministru kabineta 2014. gada 11. februāra noteikumiem Nr.95 "Noteikumi par nodokļu un citu maksājumu reģistrēšanas elektronisko ierīču un iekārtu tehniskajām prasībām" un Nr. 96. "Nodokļu un citu maksājumu reģistrēšanas elektronisko ierīču un iekārtu lietošanas kārtība". E-kvīšu sistēmas ieviešanas izmaksas ir desmit reižu mazākas nekā jauno kases aparātu prasību ievērošana, jo nav nepieciešamas lielas investīcijas. E-kvīts darījums noformējams jebkurā vietā un laikā mazāk nekā 30 sekunžu laikā, un...
Noteikta elektronisko rēķinu standarta tehniskā specifikācija
Valsts ieņēmumu dienests informē, ka 2019.gada 19.novembrī ir izdoti Ministru kabineta noteikumi Nr.531 “Grozījumi Ministru kabineta 2003.gada 21.oktobra noteikumos Nr.585 “Noteikumi par grāmatvedības kārtošanu un organizāciju”” (turpmāk – Noteikumi), kas 2019.gada 21.novembrī publicēti oficiālajā izdevumā “Latvijas Vēstnesis” Nr.235(2019/235.17) un stājas spēkā 2019.gada 22.novembrī. Noteikumos ir noteikts, ja uzņēmums ir izvēlējies elektronisko rēķinu sagatavot atbilstoši Latvijas standartam, kas atbilst Eiropas Savienības noteiktajam standartam LVS EN 16931-1:2017 “Elektroniskie rēķini. 1.daļa. Elektronisko rēķinu pamatelementu semantisko datu modelis”, tad šādu rēķinu izraksta atbilstoši tehniskajā specifikācijā LVS CEN/TS 16931-2:2017 “Elektroniskie rēķini. 2.daļa: Standartam EN 16931-1 atbilstošo sintakšu saraksts” noteiktajai ISO/IEC 19845 (UBL 2.1) sintaksei. LVS CEN/TS 16931-2:2017 standarts ir pieejams Latvijas Nacionālās standartizācijas institūcijas “Latvijas standarts” vietnē www.lvs.lv standartu katalogā, t.sk. latviešu valodā un bez maksas. Šobrīd grāmatvedībā elektroniskais rēķins ir jebkurš rēķins, kas sagatavots elektroniskā formā. Noteikumi paredz, ka elektronisko rēķinu sagatavošanā, izmantojot minēto elektronisko rēķinu standartu, ir piemērojama tieši ISO/IEC 19845 (UBL 2.1) sintakse. Eiropas...
Paaugstina komandējumu izdevumu normas komandējumiem pa Latviju un ārvalstīm
Ministru kabinets 19. novembrī akceptēja grozījumus Ministru kabineta 2010.gada 12.oktobra noteikumos Nr.969 "Kārtība, kādā atlīdzināmi ar komandējumiem saistītie izdevumi", kas paredz paaugstināt komandējuma (darba brauciena) izdevumu kompensācijas normas komandējumiem (darba braucieniem) gan pa Latviju, gan uz ārvalstīm. Dienas naudu par katru komandējuma dienu paredzēts noteikt komandējumam uz Rīgu - 10 EUR, uz citu apdzīvotu vietu Latvijā – 7 EUR. Noteikumu Nr.969 1.pielikumā minētās izdevumu diennakts normas komandējumiem (darba braucieniem) uz ārvalstīm ir pārskatītas, ņemot vērā Ārlietu ministrijas (Latvijas pārstāvniecību) priekšlikumus, kura regulāri sūta darbiniekus pildīt darba vai dienesta uzdevumus uz ārvalstīm, līdz ar to visciešāk saskaras ar dažādu pakalpojumu, viesnīcu un ēdināšanas pakalpojumu cenu izmaiņām citās valstīs. Noteikumos iekļautais valstu saraksts papildināts arī ar vairākām valstīm, kas līdz šim nav bijušas sarakstā, piemēram, Kosova, Alžīra, Libāna. Noteikumi paredz: ja darbiniekam ir nodrošināta bezmaksas uzturēšanās – tiek nodrošināta viesnīca (naktsmītne) un ēdināšana vismaz trīs reizes dienā (tai skaitā no citas institūcijas finanšu palīdzības...
Kas noteikti jāapraksta grāmatvedības organizācijas dokumentos?
Grāmatvedības organizācijas dokumenti būtu jāizstrādā tā, lai persona, kas aizvieto grāmatvedi tā prombūtnes laikā, bez grūtībām varētu saprast, kas un kā ir jādara uzņēmuma grāmatvedības uzskaitē, iesaka Anna Medne, biznesa augstskolas "Turība" Finanšu un grāmatvedības programmu direktore. Ministru kabineta noteikumi Nr. 585 "Noteikumi par grāmatvedības kārtošanu un organizāciju" paredz vairākas pozīcijas, kas obligāti jāiekļauj grāmatvedības organizācijas dokumentos. Proti, grāmatvedības organizācijas dokumentiem jānosaka kārtību, kādā uzņēmums: veic inventarizācijas; sniedz pārskatus par skaidrās vai bezskaidrās naudas avansu izlietojumu. Šo pārskatu iesniegšanas termiņus nosaka, ņemot vērā nodokļus reglamentējošajos normatīvajos aktos noteiktos norēķinu termiņus; dokumentē un uzskaita uzņēmuma transportlīdzekļu izmantošanas izdevumus, tai skaitā ar uzņēmuma saimniecisko darbību saistītos transportlīdzekļu izmantošanas izdevumus, kā arī izdevumus, kas saistīti ar uzņēmuma kā darba devēja vieglo transportlīdzekļu izmantošanu tādām vajadzībām, kas nav saistītas ar uzņēmuma saimnieciskās darbības veikšanu, un kurus nosaka, ņemot vērā nodokļus reglamentējošo normatīvo aktu prasības; organizē attaisnojuma dokumentu apgrozību; kārto grāmatvedības reģistrus; sagatavo gada pārskatu, kā arī...
Uzziņa par personas datu aizsardzību un grāmatvedībai nepieciešamo dokumentu glabāšanu
Valsts ieņēmumu dienests (VID) sniedzis uzziņu saistībā ar grāmatvedības dokumentu uzglabāšanu un Vispārējās datu aizsardzības regulas prasībām. Uzziņas iesniedzējs vaicā, vai informācija par autostāvvietas pakalpojumu un tā samaksu, tostarp autostāvvietas izmantošanas fakta fotofiksācijas attēlus, automobiļa īpašnieka vai turētāja vārdu, uzvārdu, personas kodu un adresi, atbilstoši likuma “Par grāmatvedību” 10. pantam ir jāuzglabā piecus gadus? VID uzziņā skaidro, ka, atbilstoši likuma “Par grāmatvedību” 10. panta pirmajā un otrajā daļā noteiktajam uzņēmuma attaisnojuma dokumentus, grāmatvedības reģistrus, inventarizācijas sarakstus, gada pārskatus un grāmatvedības organizācijas dokumentus sistemātiski sakārto un saglabā uzņēmuma arhīvā. Glabāšanas laiks inventarizācijas sarakstiem, grāmatvedības reģistriem un grāmatvedības organizācijas dokumentiem ir 10 gadi. Savukārt pārējiem attaisnojuma dokumentiem – līdz dienai, kad tie nepieciešami, lai izpildītu šā likuma 2. panta prasības par saimnieciskā darījuma norises izsekojamību, bet ne mazāks kā 5 gadi. Saskaņā ar likuma “Par nodokļiem un nodevām” 15. panta pirmās daļas 4. punktu viens no nodokļu maksātāja vispārīgiem pienākumiem ir nodokļu aprēķinu pareizības...
Video ierakstā skatāms seminārs par grāmatvedības organizācijas dokumentiem
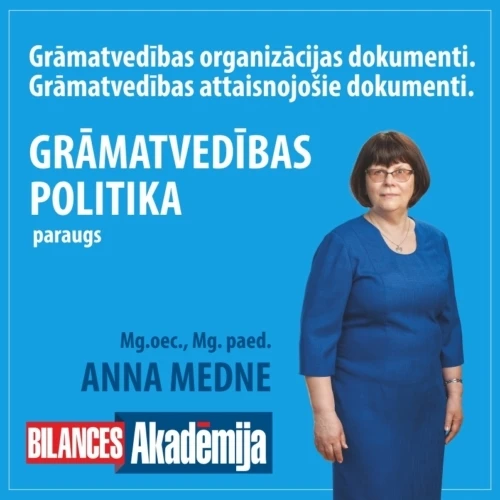
Bilances Akadēmija piedāvā video ierakstā noskatīties Mg.oec., Mg. paed. Annas Mednes, Biznesa augstskolas Turība Finanšu un grāmatvedības programmas direktores un lektores vadīto semināru "Grāmatvedības organizācijas dokumenti, to nozīme uzskaites procesā, uzskaite. Grāmatvedības attaisnojošie dokumenti. Grāmatvedības politika – paraugs", kas klātienē notika šā gada 18. septembrī. Videoieraksts sastāv no 6 daļām ar kopējo garumu ~220 min. Semināru ieraksti – tā ir iespēja noskatīties interesējošo semināru sev ērtā laikā un vietā! Atšķirībā no studijā speciāli veidotiem un montētiem video-semināriem, šis ir dzīvs ieraksts no reāli notikuša semināra, kas nozīmē, ka Jums ir iespēja dzirdēt arī dalībnieku uzdotos jautājumus un lektora sniegtās atbildes uz tiem. Saņemsiet arī lektora sagatavotos izdales materiālus. Lai noskatītos pilnu videoierakstu, nepieciešams iegādāties piekļuves saiti un jāautorizējas. Cena žurnālu abonentiem €39 + PVN, pārējiem €49 + PVN. Semināra demo ierakstu var noskatīties un pilnu piekļuvi iegādāties šeit.  Par iegādes jautājumiem lūdzu sazinieties ar Klientu servisu pa tālruni 67606110 vai...
Kā grāmatvedībā pielietojama e-rēķinu sistēma?
Jau labu laiku neviens grāmatvedis vairs nebrīnās, saņemot rēķinu ar uzrakstu “šis rēķins ir sagatavots elektroniski un ir derīgs bez paraksta”. Reti kurš vairs izmanto papīra formāta rēķinus, jo tas ir lieks laika un izmaksu patēriņš. Tomēr izrādās, ka arī ieskenēts attēls vai pdf fails vēl nav uzskatāms par patiešām elektroniska formāta rēķinu jeb e-rēķinu. Par to, kas ir e-rēķini un kā tie maina grāmatveža darba ikdienu, stāsta Edgars Strazds, uzņēmuma "Fitek" vadītājs Latvijā. Par e-rēķinu tiek uzskatīts datorizēts (mašīnlasāms) rēķins. Tas ir datu kopums, kas parasti ir sagatavots xml faila formātā, un to var ielasīt un apstrādāt ikvienā grāmatvedības sistēmā. Galvenā e-rēķina atšķirība no pdf formāta rēķiniem ir tieši automātiskās apstrādes iespēja - šajā gadījumā grāmatvedim nav manuāli jāievada (jāpārraksta) dati. "E-rēķini ļauj veikt automātiskus grāmatojumus. Grāmatvedības sistēmās ir apstiprināšanas moduļi, kuros var paredzēt, ka, ja uzņēmumam katru mēnesi ienāk rēķins, piemēram, no “Latvenergo”, tas tiek iegrāmatots noteiktā veidā uz noteiktiem...
Rosina izmaiņas noteikumos, kas skars elektronisko rēķinu standartus
Uz 8. augusta Valsts sekretāru sanāksmi ir pieteikts jauns Finanšu ministrijas izstrādāts tiesību aktu projekts "Grozījumi Ministru kabineta 2003. gada 21. oktobra noteikumos Nr.585 "Noteikumi par grāmatvedības kārtošanu un organizāciju"", kas paredz: papildināt MK noteikumus Nr.585 ar nosacījumu par elektronisko rēķinu sagatavošanu atbilstoši standartam; atjaunot 45.punktā iekļauto atsauci. Patlaban MK noteikumi Nr.585 nosaka grāmatvedības kārtošanas un organizācijas prasības. Šo noteikumu 7.punkts noteic, ka uzņēmuma vadītājs, ievērojot attaisnojuma dokumentiem normatīvajos aktos noteiktās prasības, patstāvīgi izvēlas šo dokumentu formu un sagatavošanas veidu, izņemot gadījumus, ja attiecīga attaisnojuma dokumenta noformēšanu vai saturu reglamentē konkrēts normatīvais akts. Kā norādīts noteikumu projekta anotācijā, jāņem vērā, ka ar 2019.gada 18.aprīli ir mainījusies elektronisko rēķinu iesniegšanas kārtība publiskajā iepirkumā, salīdzinājumā ar līdz šim normatīvajos aktos noteikto, jo ir stājušies spēkā attiecīgi grozījumi Publisko iepirkumu likumā, Sabiedrisko pakalpojumu sniedzēju iepirkumu likumā, Aizsardzības un drošības jomas iepirkumu likumā un Publiskās un privātās partnerības likumā. Pamatojoties uz minētajos likumos noteikto deleģējumu, ir...
Kā atgūt nodokļus, ja pārdotā prece tiek atgriezta atpakaļ
Pircējam nosūtītās preces atgriešana notiek diezgan bieži. Kā atgūt nodokļus, ja pārdotā prece tiek atgriezta atpakaļ? Šādu darījumu līguma noformēšana un nodokļu piemērošana lielā mērā ir atkarīga no atgriešanas iemesla. Apskatīsim trīs tipiskus gadījumus: reklamācija (atgriešana sakarā ar to, ka precei konstatēti trūkumi), atpakaļpirkums (īpaša veida atgriešana, t.i., preces, kura kādam iepriekš bijusi pārdota, pirkšana) un komisija (preces, kura bijusi nodota starpniekam pārdošanai, bet netika pārdota, atgriešana). Reklamācija: nodokļu piemērošana un uzrādīšana uzskaitē Reklamācija – prasība atcelt pirkuma līgumu un saņemtās preces atgriešanas īstenošana. Pircēja iespēja atteikties no preces ne vien pieļaujama, bet arī tiek paredzēta līgumā. Slēdzot līgumu, puses iekļauj tajā savas tiesības un pienākumus gadījumā, ja tiks piegādāta nekvalitatīva prece vai skaitliskas novirzes no līgumā minētajiem noteikumiem. Šādos gadījumos „nekvalitatīva prece” nebūt nenozīmē, ka šī prece nav lietojama. Tomēr tās īpašības (krāsa, fasons, izmērs, derīguma termiņš u.c.) pārbaudes brīdī atšķiras no tām, kas bija paredzētas līgumā. Šādā gadījumā preces saņēmējam...
Izmaiņas kārtībā, kādā ārstniecības personāls izsniedz un reģistrē VID maksājumu kvītis
Lai samazinātu administratīvo slogu ģimenes ārstiem un citiem veselības aprūpes pakalpojumu sniedzējiem ar mazu apgrozījumu, Veselības ministrija rosinājusi atsacīties no iepriekš noteiktā pienākuma Valsts ieņēmumu dienesta (VID) elektroniskajā sistēmā ievadīt detalizētu informāciju par pacientiem izrakstītajām kvītīm. Valdība 9.aprīlī atbalstīja grozījumus Ministru kabineta 2014.gada 11.februāra noteikumi Nr.96 “Nodokļu un citu maksājumu reģistrēšanas elektronisko ierīču un iekārtu lietošanas kārtība”. Pagājušā gada nogalē tika apstiprināta kārtība, kas paredz, ka no šā gada februāra veselības aprūpes pakalpojumu sniedzējiem VID elektroniskajā sistēmā jāievada katra izrakstītā kvīts, norādot pacienta vārdu, uzvārdu, personas kodu, saņemto pakalpojuma veidu, kā arī kvīts numuru un samaksāto summu. Iepriekš ģimenes ārstu prakses atskaitījās par izrakstītajām kvītīm, reizi ceturksnī, sistēmā norādot izrakstīto kvīšu numurus, to skaitu un darījumu summu. Apstiprinātie grozījumi MK noteikumos paredz, ka veselības aprūpes pakalpojumu sniedzējiem ar mazu apgrozījumu, piemēram, ģimenes ārstu praksēm, nebūs jāievada sistēmā tik detalizēta informācija. Otrs aspekts saistīts ar pacientu datu aizsardzību. Pēc spēkā esošajiem noteikumiem veselības...
Kāda informācija jānorāda attaisnojuma dokumentā, lai to varētu izmantot par nodokļa rēķinu?
Dokumentu, kas satur visus attaisnojuma dokumentam obligātos rekvizītus, var izmantot par nodokļa rēķinu, ja tajā papildus tiek ievērotas Pievienotās vērtības nodokļa likuma 125.panta pirmajā daļā nodokļa rēķinam noteiktās prasības attiecībā uz uzrādāmo informāciju. Tas norādīts Finanšu ministrijas mājaslapā publicētajā "Grāmatvedības organizācijas dokumentu rokasgrāmata mikrosabiedrībām un mazām sabiedrībām". Papildus norādāmā informācija attaisnojuma dokumentā ietver šādus datus: rēķina izrakstīšanas datums; rēķina vienas vai vairāku sēriju kārtas numurs, kas unikāli identificē rēķinu; preču piegādātāja vai pakalpojumu sniedzēja juridiskās personas nosaukums (fiziskajai personai – vārds, uzvārds) un juridiskā adrese (fiziskajai personai – deklarētā dzīvesvieta); preču piegādātāja vai pakalpojumu sniedzēja reģistrācijas numurs Valsts ieņēmumu dienesta pievienotās vērtības nodokļa maksātāju reģistrā; preču vai pakalpojumu saņēmēja juridiskās personas nosaukums (fiziskajai personai – vārds, uzvārds) un juridiskā adrese (fiziskajai personai – deklarētā dzīvesvieta); preču vai pakalpojumu saņēmēja reģistrācijas numurs Valsts ieņēmumu dienesta pievienotās vērtības nodokļa maksātāju reģistrā vai citas dalībvalsts nodokļa maksātāju reģistrā, ja nodokļu maksātājam ir piešķirts reģistrācijas numurs...