Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Mazinās administratīvo slogu tiesību aktu izstrādē
Lai stiprinātu tiesību sistēmu un mazinātu administratīvo slogu tiesību aktu izstrādē, 15. augustā valdība apstiprināja grozījumus Ministru kabineta kārtības rullī. Tādējādi veiktas izmaiņas Ministru kabineta (MK) iesniedzamo dokumentu saskaņošanas procesā, kā arī pilnveidota TAP portāla darbība, tostarp automatizējot procesus efektīvākai uzdevumu izpildei. Jaunie grozījumi optimizē MK iesniedzamo dokumentu saskaņošanas procesu. Pašreizējais MK kārtības ruļļa regulējums paredz ievērojamu projektu klāstu, par kuriem nepieciešams saskaņojums no Tieslietu ministrijas un Finanšu ministrijas. Tādējādi palielinās administratīvais slogs, rodas nesamērīgi ilgs saskaņošanas process, kavējas dokumentu virzība uz valdību, veidojas birokrātija. Lai regulējums neradītu lieku noslodzi iepriekš minētajām ministrijām, kā arī veicinātu tiesību sistēmas stiprināšanu un efektīvas valsts pārvaldes veidošanu, līdz ar grozījumiem Tieslietu un Finanšu ministrijas saskaņojums vairs nav nepieciešams par tādiem projektiem, kas neskar ministriju kompetences jomas. Izmantojot TAP portālu, tiks nodrošināts, ka valdībā apstiprinātie plānošanas dokumenti un informatīvie ziņojumi par to īstenošanu būs pieejami vienuviet ar tiesību aktiem, un tos automātiski nosūtīs uz vietni likumi.lv....
Krājumu norakstīšana, nodokļi, atlikumu noteikšana
Krājumu uzskaites aspekti ir nozīmīgi ikvienam uzņēmumam, kam tie ir. Vispirms, kas ir krājumi? Kas ir krājumi Vai viss, ko uzņēmums iegādājas, ir krājumi? Krājumu jēdziens grāmatvedībā ietver tos aktīvus, mantas, lietas, ko uzņēmums ir nolēmis pārdot, kas paredzēti ražošanas vai pārstrādes procesam, kā arī materiālus un izejvielas, ko izmantos pakalpojumu sniegšanā. Krājumus klasificē kā apgrozāmos aktīvus jeb apgrozāmos līdzekļus. Uzņēmums savai saimnieciskajai darbībai iegādājas aktīvus, kurus tas atzīst par izdevumiem vai ilgtermiņa ieguldījumiem, līdz ar to tie iegādes brīdī nav uzskatāmi par krājumiem. Saimnieciskajā ciklā ilgtermiņa ieguldījumus var pārklasificēt par krājumiem, ja tos plāno īsā laikā pārdot. Krājumu uzskaites posteņi ir: Izejvielas, pamatmateriāli un palīgmateriāli. Nepabeigtie ražojumi un pasūtījumi. Gatavie ražojumi un preces pārdošanai. Avansa maksājumi par krājumiem. Dzīvnieki un augi: a) dzīvnieki un viengadīgie stādījumi, b) bioloģiskie aktīvi. Pārdošanai turēti ilgtermiņa ieguldījumi. Kā novērtēt, vai iegādātā lieta ir klasificējama kādā no šiem posteņiem? Viens no aspektiem ir laiks, kurā paredzēts...
Kā izstrādāt biznesa pakalpojumus tā, lai jau no sākuma tiktu aizsargāti klientu dati?
“Privātums pēc noklusējuma” ir princips, kas saistīts ar datu aizsardzību un privātumu digitālajā laikmetā. Tas nozīmē, ka produkti un pakalpojumi tiek izstrādāti tā, lai nodrošinātu, ka cilvēka privātums tiek aizsargāts jau no paša sākuma, un nav jāveic nekādas papildu darbības, lai pasargātu savus personas datus, informē Datu Valsts inspekcija. Citiem vārdiem sakot, ja produkta vai pakalpojuma izstrādē tiek ievērots minētais princips, komersants jau pēc noklusējuma nodrošina atbilstošus tehniskos un organizatoriskos pasākumus, neprasot klientam manuāli konfigurēt iestatījumus vai atļauju savai datu apstrādei. Šī pieeja ir paredzēta, lai līdz minimumam samazinātu: iespējamos pārkāpumus datu iegūšanas un apstrādes procesā; nesankcionētas piekļuves un riskus, kas varētu rasties, ja personas dati nonāk trešās personas rīcībā. Lai precīzāk izskaidrotu, ko nozīmē “privātums pēc noklusējuma”, apskatīsim piemēru sociālo mediju platformai, kas ievēro minēto principu. Jānis Datiņš nolēmis izveidot sociālo mediju platformu ar nosaukumu ”Datiņa fitness”. Lai nepārkāptu sociālo mediju platformas lietotāju tiesības uz privātumu,...
Valdība pieņem izmaiņas gada pārskata sagatavošanas kārtībā budžeta iestādēm
Ministru kabinets (MK) izskatījis grozījumus MK 2021. gada 28. septembra noteikumos Nr. 652 "Gada pārskata sagatavošanas kārtība", kas paredz vairākas izmaiņas gada pārskata sagatavošanas kārtībā saistībā ar informācijas atklāšanu par valsts budžeta mērķdotācijām pašvaldībām un samazināt administratīvo slogu, pilnveidojot gada slēguma inventarizācijas procesu starp vispārējās valdības struktūru darījuma partneriem. Grozījumi paredz, ka turpmāk valsts budžeta iestādēm gada pārskatā būs jāatklāj informāciju par mērķdotācijām pašvaldībām atbilstoši valsts budžeta likuma struktūrai, un jāpapildina to ar informāciju par piešķirtā finansējuma apmēru (izpildi) pēc naudas plūsmas pārskata periodā. Konsolidētajā saimnieciskā gada pārskatā to būs jānorāda atbilstoši valsts budžeta likuma pielikumos noteiktajai struktūrai un jāpapildina ar informāciju par pārskata perioda izpildi. Tāpat grozījumi paredz, ka gada pārskatā jāsniedz informācija par darījuma grāmatojumu nākamajos periodos (līdzšinējais formulējums bija pieļāvuma izteiksmē "ja darījumu iegrāmatos"), turklāt budžeta klasifikācijas kodu (kuri nesniedz pietiekamu informāciju, lai koriģējošos notikumus pēc bilances datuma iekļautu konsolidētajā pārskatā pēc apstiprināšanas publiskošanai) vietā jāizmanto informācija par finanšu...
Jauns nodokļu kontroles regulējums
Saeima 2023. gada 8. jūnijā pieņēma grozījumus likumā «Par nodokļiem un nodevām», ar kuriem noteikts jauns nodokļu kontroles regulējums, kas stājās spēkā 30. jūnijā. Līdz šim esošais nodokļu kontroles process tika pilnveidots, lai to padarītu vienkāršāku, vieglāk saprotamu ikvienam — lielāka vai mazāka uzņēmuma īpašniekam, vadītājam vai grāmatvedim. Valsts ieņēmumu dienesta (VID) Nodokļu nomaksas veicināšanas pārvaldes Procesu metodikas un atbalsta daļas Algas nodokļu un PVN nodaļas vadītāja Inese Laumane vebinārā «Kas ir nodokļu kontrole un kā vienošanās līgums ar VID samazina maksājumus?» skaidroja, ka grozījumus likumā «Par nodokļiem un nodevām» sagatavojusi Finanšu ministrija sadarbībā ar VID, izmaiņas atbalstījušas arī lielākās nozaru asociācijas. Jauna pieeja nodokļu administrēšanā I. Laumane informēja, ka nekas nemainās attiecībā uz informācijas iegūšanu riska analīzei un nodokļu administrēšanas darbībām. Esošie informācijas iegūšanas veidi gan no pārbaudāmā nodokļu maksātāja, gan no viņa darījuma partneriem, gan arī citām personām saglabājas tādi paši. Iepriekšējā pieeja saglabājas arī nodokļu audita veikšanā. Izmaiņas skar...
Bilances Juridiskie Padomi: Pasaule ap mums mainās
Vai spējam vairs iedomāties dzīvi bez interneta? Protams, varam atvaļinājuma laikā neatvērt datoru, nelietot sociālos tīklus, taču bez globālā tīmekļa apstātos sakari, norēķini tirdzniecības vietās, droši vien nekursētu vilcieni un gaisā nepaceltos lidmašīnas u. tml. Tāpat kā savulaik mūsu ikdienā ienāca elektrība, internets, tā patlaban straujiem soļiem attīstās mākslīgais intelekts. Roboti vada ražošanas procesus, ienāk mājsaimniecībā kā gudri palīgi, ietekmē mūsu dienišķās izvēles, mums pat to neapzinoties. Ar mākslīgā intelekta palīdzību iespējams komunicēt ar klientiem, kontrolēt rēķinu un pat nodokļu samaksu. Tomēr līdz tādam līmenim, ka tas pārspētu cilvēka intelektu, vēl neesam nonākuši. Arī roboti var kļūdīties, var radīt materiālos zaudējumus un pat nogalināt. Kam šādās situācijās jāuzņemas atbildība, vai pastāv mākslīgā intelekta tiesības, skaidrojam numura intervijā. Savukārt par nodokļiem, kas pagaidām skar vien cilvēkus un viņu radītās juridiskās personas – uzņēmumus, šajā žurnāla numurā uzsākam jaunu rakstu sēriju, kurā informēsim par būtiskāko starptautiskajā un ES nodokļu tiesību jomā. Komercdarbības iespējas jau...
Kad pirmdiena kļūst par brīvdienu
Likuma «Par svētku, atceres un atzīmējamām dienām» 1. punktā noteikts: Ja svētku dienas — 4. maijs, Vispārējo latviešu Dziesmu un deju svētku noslēguma diena un 18. novembris — iekrīt sestdienā vai svētdienā, nākamo darbdienu nosaka par brīvdienu. Ja minētie svētki iekrīt sestdienā vai svētdienā, tad nākamā darbdiena visbiežāk ir tieši pirmdiena. Šogad tādu dienu ir divas — 10. jūlijs un 20. novembris. Kā vērtēt brīvdienu pirmdienā? Ja darbiniekam noteiktais darba laiks ik nedēļu sākas pirmdienā, tad šī diena ir darbinieka darba diena. Un, ja likums šai dienai piešķir brīvdienas statusu, tad šāda situācija vērtējama kā attaisnotā prombūtne (nestrādāšanas iniciators ir nevis darbinieks, bet likuma panti): jo darbinieks neveic darbu attaisnojošu iemeslu dēļ, ja ir īpaši gadījumi. Gadījumi ir minēti Darba likuma (DL) 74. panta 1. daļā, bet, protams, visus tos nav iespējams uzskaitīt (saraksts nav galīgs). Savukārt, lai darbiniekam nerastos zaudējumi, par šo oficiālo prombūtni ir jāaprēķina atlīdzība — darba samaksa vai...
Kā īstenot datu pārnešanas tiesības?
Datortehnoloģiju un digitālās komunikācijas attīstība ir radījusi mums izdevību izmantot dažādus pakalpojumus un platformas, kurās dalāmies ar savu informāciju un datiem. Plašās iespējas bieži vien rada vēlmi vai nepieciešamību mainīt pakalpojuma sniedzēju, tamdēļ ir svarīgi apzināties, ka mums noteiktos gadījumos ir tiesības uz datu pārnešanu. Respektīvi, mēs varam pieprasīt saņemt savus datus vai arī pārnest tos no vienas organizācijas uz citu, kuras pakalpojumus plānojam izmantot turpmāk, informē Datu Valsts inspekcija. SVARĪGI! Pārnest var tikai tos personas datus, ko organizācija apstrādā, pamatojoties uz piekrišanu vai noslēgto līgumu. Piemērs: Tu izmanto finanšu pārvaldības lietotni, lai sekotu savam budžetam un maksājumiem. Uzzinājis par jaunu lietotni, kas piedāvā ērtākus rīkus un funkcijas, nolem pāriet uz to. Ja jaunā pārvaldības lietotne piedāvā “datu pārnešanas” opciju, tev ir tiesības pieprasīt esošajai lietotnei nodot visus tavus finanšu datus strukturētā formātā. Tādējādi tev nav jāsāk finanšu pārvaldība no nulles un nav jāpārraksta dati manuāli. Ja vēlies atteikties no vecās lietotnes...
Cīņā ar viltojumiem
Cīņā ar viltojumiem
Preču viltojumi tautsaimniecībai nodara lielus zaudējumus, nerunājot nemaz par apdraudējumu cilvēku veselībai, dzīvībai un videi. Latvijas ekonomikai nodarītie zaudējumi pērn bija aptuveni 45 miljoni eiro, bet Eiropai kopumā — 121 miljards eiro. Atbildīgie dienesti kopā strādā, lai apkarotu un mazinātu viltojumu izplatību Latvijā, intervijā saka Agris Batalauskis, Patentu valdes direktors. Eiropas Intelektuālā īpašuma biroja 2023. gada sākumā veiktais pētījums atklāj, ka pēdējo 12 mēnešu laikā viltotas preces apzināti ir iegādājušies 13% eiropiešu, kas, salīdzinot ar 2020. gadā veikto aptauju, ir par 8% vairāk. Latvijā šādu iedzīvotāju īpatsvars ir 16%. Kā vērtējat šādu Latvijas iedzīvotāju attieksmi pret viltojumu iegādi? Vai par to būtu jāuztraucas? Iespējams, kādai valstij šie 16% ir niecīga proporcija, bet Latvijai ar tās iedzīvotāju skaitu, kas ir nepilni divi miljoni, tas ir liels skaits. Jāuztraucas ir ne tikai par šo proporciju, bet arī par to, ka, gadiem ejot, tā nemazinās — arī pirms trīs gadiem veiktajā aptaujā skaits bija aptuveni...
Aktuāli strīdi darba tiesiskajās attiecībās: Ja darbinieks zaudējis darba devēja uzticību ārpus darba laika
Turpinām apskatīt 2023. gada nozīmīgākos tiesu nolēmumus darba tiesisko attiecību strīdos. Šai reizē Senāta Civillietu departaments izskatījis strīdu par darbinieka negodprātīgo rīcību ārpus tiešā darba laika – vai tā var ietekmēt darba attiecību turpināšanu. Senāta Civillietu departamenta 2023. gada 6. jūlija spriedums lietā Nr. SKC–138/2023 (C29336821) Senātam šajā lietā jādod atbilde, vai Darba likuma 101. panta pirmās daļas 1. punkts piemērojams gadījumiem, kad darbinieks zaudējis darba devēja uzticību ārpus darba laika un pienākumiem veiktu darbību dēļ. Lietas faktiskie apstākļi Darba devējs, pamatojoties uz Darba likuma 101. panta pirmās daļas 1. punktu, uzteica darba līgumu. Uzteikums bija pamatots ar trīs dažādiem apstākļiem. Pirmkārt, darbinieks ir pārkāpis darba līgumu, darba laikā privātām vajadzībām izmantojot atbildētājas transportlīdzekli un risinot privātas dabas jautājumus. Otrkārt, darbinieks pretēji Darba likuma 92. panta noteikumiem pārkāpis līgumiski noteikto blakus darba veikšanas aizliegumu bez saskaņošanas ar darba devēju. Treškārt, darbinieks ir ļaunprātīgi izmantojis savas amata zināšanas, lai ārpus darba tiesiskajām attiecībām...
FM rosina ieviest obligāto UIN avansa maksājumu bankām
Finanšu ministrija ir sagatavojusi un iesniegusi izskatīšanai valdībā informatīvo ziņojumu par Valsts nodokļu politikas pamatnostādņu 2024. – 2027. gadam izstrādes virzību. Tajā sniegta informācija par paveikto darbu nodokļu politikas galveno izaicinājumu izvērtēšanā un no tā izrietošie secinājumi un politikas mērķi, kā arī iezīmē tālāko darbu grafiku valsts nodokļu politikas pamatnostādņu izstrādei. Nodokļu sistēmas pilnveidošanas priekšlikumi tiks sagatavoti virzībai pēc valsts nodokļu politikas pamatnostādņu apstiprināšanas 2023. gada beigās. Vienlaikus ir identificēti vairāki nodokļu politikas jautājumi, kas tiek vērtēti apstiprināšanai kopā ar valsts budžetu 2024. gadam. Valsts nodokļu politikas pamatnostādņu mērķi ir panākt finansējuma pieaugumu ilgtspējīgu publisko pakalpojumu nodrošināšanai un ekonomikas attīstībai, paaugstināt iedzīvotāju labklājību, kā arī veicināt konkurētspēju Baltijas reģionā. Jāņem vērā, ka ģeopolitiskā situācija un valsts attīstības cikls rada nepieciešamību būtiski palielināt valsts finansējumu publiskajiem pakalpojumiem, īpaši atbalstot veselības un izglītības nozari, kā arī ieguldot valsts drošības jomā. Valsts nodokļu sistēmai jābūt taisnīgai, nodokļu maksātājiem saprotamai un noteiktai. Valdība ir vienojusies, ka...
Vai jaunieši ir gatavi kļūt par nodokļu maksātājiem?
Rakstā sniegts ieskats par galvenajām atziņām, kas gūtas, izstrādājot maģistra darbu «Nodokļu maksātāju tiesību un pienākumu pratības veidošana jauniešiem». Minētas dažas teorētiskas atziņas, ēnu ekonomikas statistika un pašu jauniešu, kā arī finanšu jomas ekspertu un skolotāju aptaujas rezultāti. Nodokļu sistēmas izpratne kā iespēja ēnu ekonomikas mazināšanai Pašvaldību un valsts budžeta ieņēmumu viena no komponentēm ir iedzīvotāju ienākuma nodoklis (IIN). Valsts speciālajā budžetā tiek iekasētas valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI). IIN maksātāji šī nodokļa maksāšanas labumus saņem netieši — kas izpaužas kā pilsētvides un valsts labklājības veicināšana, t.sk., izglītības sistēmas nodrošināšana. Savukārt VSAOI ietekmē katru nodokļu maksātāju. Sociālās iemaksas tiek novirzītas speciālajos budžetos, no kuriem tiek finansēti slimības pabalsti, vecuma pensijas u.c. nodokļu maksātājiem svarīgas izmaksas. Mūsdienu pasaulē ir svarīgi apzināties savu viedokļu nozīmīgumu un izprast, kādas sekas rodas katra iedzīvotāja pieņemtajiem lēmumiem. Turklāt svarīgi veidot ne tikai esošo nodokļu maksātāju apziņu, bet arī rūpēties par to, lai nākamie nodokļu maksātāji spētu...
Pasūtītājiem jādara viss iespējamais, lai veicinātu konkurenci
Iepirkumu uzraudzības birojs sadarbībā ar Konkurences padomi šovasar noslēdza semināru ciklu „Publiskie iepirkumi: Ko ņemt vērā to rīkotājiem?”. Ieskatu gan biežāk sastopamajos iepirkumu konkurences pārkāpumu gadījumos, gan tipiskākajās pazīmēs, kas var liecināt par aizliegtu vienošanos un kuras pasūtītājam būtu jāpamana, seminārā sniedza Ieva Šmite, Konkurences padomes Aizliegtu vienošanos departamenta direktore. Aizliegtas vienošanās ir smagākais konkurences tiesību pārkāpums. Tās mēdz būt divu veidu – horizontālas un vertikālas. Horizontālas vienošanās savstarpēji noslēdz konkurenti, veidojot karteļus. Vertikālas vienošanās tiek slēgtas starp tirgus dalībniekiem, kas darbojas dažādos tirgus līmeņos (tāda var būt, piemēram, tālākpārdošanas cenas noteikšana). Taču publisko iepirkumu kontekstā pamatā jārunā par horizontālajām vienošanām, uzsvēra I. Šmite. Piesakoties iepirkumam, pretendenti nedrīkst vienoties par visiem tiem pieteikumu parametriem, ar kuriem normālos apstākļos tiem būtu jākonkurē – par cenu un tās veidošanas nosacījumiem; ražošanas apjomiem un realizāciju; tirgus sadali (var dalīt teritoriju, klientus); iepirkumiem (piedalīšanās/nepiedalīšanās, informācijas apmaiņa par iepirkumu noteikumiem utt.). Par šāda veida pārkāpumiem maksimālais sods...
Aktualitātes aizdevumu darījumos transfertcenu jomā Latvijā
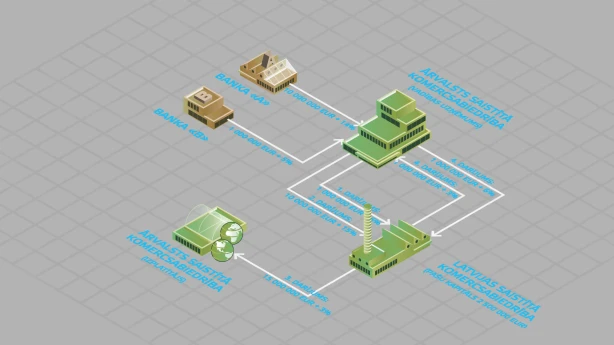
Raksts veidots, balstoties uz Latvijas transfertcenu (turpmāk arī — TC) auditiem pēdējo 15 gadu laikā, pēc kuriem ir risināti strīdi tiesā, kā arī, kuri atrisināti jau audita laikā. Turpmāk minētās situācijas un rīcības varianti ir modelēti, ņemot vērā jauno nodokļu kontroles pasākumu regulējumu Latvijā, labāko starptautisko praksi un daudzsološo tendenci, kas izriet no nozīmīga starptautiskā nodokļu strīda, kas attiecas uz Latviju. Publikācijā netiks detalizēti apskatīta finanšu darījuma tirgus vērtības noteikšana, kas jāveic, pamatojoties uz pieejamajiem datiem (tā sauktā salīdzināmo datu analīze), par ko rakstīsim citreiz (šajā publikācijā norādītās procentu likmes ir tikai indikatīvas). * Šajā rakstā apkopotas un papildinātas atziņas, kuras norādītas autora LinkedIn profilā publicētajā rakstu sērijā par aizdevumiem transfertcenu jomā. Situācijas apraksts: 2022. gada aizdevuma darījumu pārbaude Valsts ieņēmumu dienests (VID) uzsāk pārbaudi attiecībā uz šādiem Latvijas komercsabiedrības kontrolētajiem darījumiem ar ārvalstu saistītām sabiedrībām: 1 1 000 000 EUR aizdevums Latvijas komercsabiedrībai par 6% gadā īstermiņa apgrozāmo līdzekļu finansēšanai, noformējot...
Aktualitātes starptautiskajās un Eiropas Savienības nodokļu tiesībās
Uzsākam rakstu sēriju par aktualitātēm starptautiskajās un Eiropas Savienības (ES) nodokļu tiesībās, kurā informēsim par būtiskāko starptautiskajā un ES nodokļu tiesību jomā, kam ir un varētu būt ietekme uz Latvijas nodokļu tiesību sistēmu nākotnē. Aplūkosim Ekonomiskās sadarbības un attīstības organizācijas (Organisation for Economic Co–operation and Development, ESAO), ES un citu institūciju virzītos projektus nodokļu jomā, Eiropas Savienības Tiesas aktuālākos nolēmumus, starptautisko nodokļu tiesību pētniecisko institūtu aktualitātes, prominentu konferenču apskatus un citu valstu pieredzi nodokļu piemērošanas jautājumos. Latvijas un Vācijas nodokļu konvencija – grozījumi Saeima 2023. gada 22. jūnijā 2. steidzamajā lasījumā pieņēma likumu „Par Protokolu, ar kuru groza Latvijas Republikas un Vācijas Federatīvās Republikas 1997. gada 21. februāra līgumu par nodokļu dubultās uzlikšanas novēršanu attiecībā uz ienākuma un kapitāla nodokļiem” (likumprojekts Nr. 233/Lp14). Likums stājās spēkā 2023. gada 19. jūlijā. 1 Likumprojekta (Nr.: 233/Lp14) „Par Protokolu, ar kuru groza Latvijas Republikas un Vācijas Federatīvās Republikas 1997. gada 21. februāra līgumu par nodokļu...