Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Vai jāziņo VID, ja saņemts aizdevums no fiziskās personas?
Nereti rodas situācijas, kad fiziskajai personai nepieciešams aizņemties lielākas naudas summas, taču tā pēc kredīta nevēršas bankā, kā arī nevēlas sasaistīties ar uzņēmumiem - ātro kredītu izsniedzējiem. Likumi neaizliedz aizņemties naudu no citas fiziskās personas, kurai ir uzkrājumi un kura piekrīt aizdot savus finanšu līdzekļus uz noteiktu laika periodu. Tomēr pastāv zināmi nosacījumi, kurus jāievēro. Valsts ieņēmumu dienestam (VID) ir jāiesniedz informācija par taksācijas gadā izsniegtajiem vai saņemtajiem aizdevumiem no viena aizdevēja, ja: to apmērs pārsniedz 15 000 eiro; to kopsumma kopā ar papildus izsniegto aizdevumu pārsniedz 15 000 eiro; izsniegti/saņemti papildu aizdevumam (to kopsummai), par kuru VID jau ir sniegta informācija un iepriekš sniegtā aizdevuma neatmaksātā daļa aizdevuma izsniegšanas dienā pārsniedz 15 000 eiro.Informācija par neatmaksāto aizņēmuma daļu virs 15 000 eiro tā saņēmējiem nav jāsniedz gadījumos:ja aizdevēju un aizdevuma ņēmēju saista laulība vai radniecība līdz trešajai pakāpei Civillikuma izpratnē – vecākiem, bērniem, mazbērniem, vecvecākiem, brāļiem, māsām, mazmazbērniem, vecvecākiem, brāļu un...
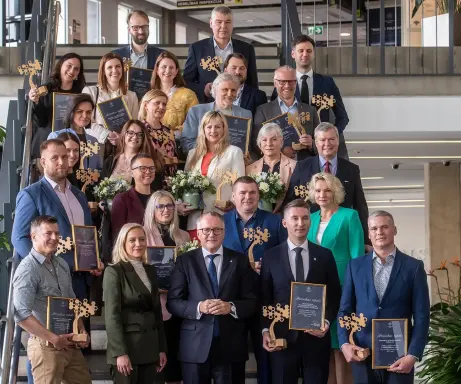
VID godina lielākos, reitingi atklāj kopējo ainu
Kad Valsts ieņēmumu dienests godina lielākos nodokļu maksātājus, uzmanības centrā nonāk uzņēmumi, kuru darbība dod būtisku ieguldījumu valsts budžetā un tautsaimniecībā. Tomēr aiz svinīgajām balvām slēpjas daudz plašāks jautājums — kāda kopumā ir Latvijas uzņēmumu nodokļu disciplīna? Ne visi priekšzīmīgie nodokļu maksātāji saņem apbalvojumus. Kamēr balvas izceļ atsevišķus uzņēmumu veiksmes stāstus, reitingi ļauj novērtēt tendences visā uzņēmējdarbības vidē.«Mēs redzam cilvēku, nevis tikai nodokļu masu»Lielāko nodokļu maksātāju apbalvošanas pasākumu atklāja Baiba Šmite–Roķe, Valsts ieņēmumu dienesta (VID) ģenerāldirektore, kuras uzruna kalpoja, lai tuvinātu «nodokļu iekasētāju» un «maksātāju».«Mēs esam sanākuši, lai pateiktu lielu, bet ļoti vienkāršu paldies. Ne tikai par samaksātajiem nodokļiem, par finanšu rādītājiem vai veiksmīgu uzņēmējdarbību. Gribu pateikt paldies arī par jūsu nenogurstošo ikdienas darbu, par atbildību, par attieksmi, par sadarbību». Ģenerāldirektore uzsvēra, ka VID aiz katra uzņēmuma redz cilvēku, nevis tikai skaitļus tabulās, un dienesta attieksme neveidojas pret nodokļu apjomu, bet pret uzņēmēju kā personību.VID vadītāja atgādināja par uzņēmēju smago ikdienu, ko...
Ko paredzēts mainīt inventarizācijas prasībās un norisē
Lai modernizētu un vienkāršotu inventarizācijas procesu, Finanšu ministrija sabiedriskajai apspriešanai līdz 20. jūlijam nodevusi plānotos grozījumus Ministru kabineta 2021. gada 21. decembra noteikumos Nr. 877 "Grāmatvedības kārtošanas noteikumi". Ar izmaiņām paredzēts mazināt administratīvo slogu uzņēmumiem un budžeta iestādēm, kā arī plašāk izmantot mūsdienīgus digitālos risinājumus.Spēkā esošais regulējums inventarizācijas veikšanā daudzos gadījumos joprojām balstās uz detalizētām klātienes pārbaudēm un formālām dokumentēšanas prasībām, kas rada papildu administratīvo slogu. Grozījumu mērķis ir pielāgot regulējumu mūsdienu tehnoloģiskajām iespējām un uzņēmumu faktiskajai praksei, vienlaikus saglabājot inventarizācijas rezultātu ticamību un pārbaudāmību.Grozījumi paredz elastīgāku pieeju inventarizācijas veikšanai, tostarp iespēju mantas pārbaudi veikt attālināti, izmantojot videoapskati vai fotoattēlus, kā arī plašāk izmantot elektroniskus risinājumus prasījumu un saistību salīdzināšanai ar darījumu partneriem. Tas ļaus uzņēmumiem elastīgāk organizēt inventarizāciju, ja to pieļauj uzņēmuma darbības specifika un izveidotā iekšējās kontroles sistēma.Noteikumu projekts paredz jaunu kārtību norēķinu salīdzināšanai ar debitoriem un kreditoriem:prasījumu un saistību summu salīdzināšanai varēs izmantot pašapkalpošanās portālus vai citus saskaņotus elektroniskās...
Satversmes tiesa: nodokļu maksāšanas prioritāte ir saistoša un paredzama
Satversmes tiesas (ST) kolēģija ir pieņēmusi lēmumu atteikties ierosināt lietu par Krimināllikuma normu, kas paredz atbildību par izvairīšanos no nodokļu nomaksas, uzsverot, ka nodokļu prioritāte pār citiem kreditoriem izriet no spēkā esošā tiesiskā regulējuma.Vai sods par nodokļu parādu bija paredzams?Pieteikumu tiesā iesniedza kādas komercsabiedrības dalībnieks un bijušais valdes loceklis, kurš tika atzīts par vainīgu par izvairīšanos no nodokļu nomaksas, nodarot valstij zaudējumus lielā apmērā. Iesniedzējs apstrīdēja Krimināllikuma 218. panta otro daļu (redakcijā, kas bija spēkā līdz 2021. gada beigām), uzskatot, ka tā nav pietiekami skaidra un paredzama.Pieteikuma iesniedzējs argumentēja, ka noziedzīgā nodarījuma laikā viņam neesot bijis paredzams "nodokļu nomaksas prioritātes princips". Viņa ieskatā nebija skaidrs, ka saistību segšana pret citiem kreditoriem pirms nodokļu samaksas var tikt kvalificēta kā izvairīšanās no nodokļiem, jo īpaši situācijā, kad uzņēmuma rīcībā esošie līdzekļi nesasniedza pat pusi no nodokļu parāda.Par nodokļu prioritātiST kolēģija pieteikumu noraidīja, norādot uz vairākiem būtiskiem aspektiem, kas jāņem vērā ikvienam uzņēmējam un grāmatvedim:Ikvienai...
Vienkāršo aviosabiedrību kompensāciju saņemšanu un nodrošina jaunas pasažieru tiesības
Eiropas Parlaments (EP) 7. jūlijā apstiprināja izmaiņas aviopasažieru tiesību noteikumos. Vienošanās par izmaiņām ar Eiropas Savienības (ES) Padomi tika panākta Samierināšanas komitejā. EP vispirms ir jāapstiprina Samierināšanas komitejā panāktā provizoriskā vienošanās, un pēc tam Padomei tā būs jāapstiprina līdz 2026. gada augusta sākumam. Atjauninātie noteikumi stāsies spēkā 20 dienas pēc to publicēšanas ES Oficiālajā Vēstnesī. No tā brīža ES valstīm un uzņēmumiem būs dots viens gads, lai sagatavotos to īstenošanai.Pienākums rūpēties par atcelto reisu pasažieriemArī turpmāk reisa atcelšanas gadījumā pasažieriem būs tiesības saņemt izdevumu atlīdzību vai mainīt maršrutu. Pasažieri varēs pieprasīt kompensāciju, ja reiss kavēsies ilgāk par trim stundām, ja reiss tiks atcelts mazāk nekā 14 dienas pirms izlidošanas vai ja viņiem būs atteikta iekāpšana. Kompensācijas apmērs par novēlotiem vai atceltiem lidojumiem nemainīsies un būs atkarīgs no lidojuma attāluma:250 eiro par lidojumiem, kuru attālums ir līdz 1500 km, 400 eiro par lidojumiem ESs robežās, kuru attālums pārsniedz 1500 km, un citiem lidojumiem,...
Kā turpmāk plānots atbalstīt tirgotājus, tostarp reģionos?
Reaģējot uz ilgstošiem izaicinājumiem pārtikas mazumtirdzniecībā, valdība 7. jūlijā pieņēma Ekonomikas ministrijas (EM) sagatavoto Rīcības plānu tirdzniecības nozares atbalstam. Plāna galvenais mērķis ir ne tikai mazināt administratīvo slogu, bet arī sniegt reālu atbalstu mazajiem tirgotājiem reģionos, tādējādi stabilizējot nozari un veicinot godīgu konkurenci.Kāpēc plāns bija nepieciešams?Statistikas dati rāda satraucošu tendenci: kamēr nominālais apgrozījums pārtikas mazumtirdzniecībā pieaug cenu kāpuma dēļ, reālais apgrozījums kopš 2021. gada ir krities par gandrīz 7%. Tas liecina par iedzīvotāju pirktspējas kritumu. Turklāt vairāk nekā puse mazo lauku reģionu tirgotāju šobrīd strādā ar zaudējumiem, un uzņēmumu skaits nozarē kopš 2020. gada ir samazinājies par 11%.Četri galvenie rīcības virzieniPlāns ir strukturēts četros stratēģiskos blokos, no kuriem pirmie trīs paredz tūlītējas reformas:1. Normatīvā regulējuma prasību pārskatīšana Šis virziens ir vērsts uz tiešu izmaksu samazināšanu. EM aplēses rāda, ka pilnīga šo uzdevumu izpilde varētu samazināt administratīvo slogu uzņēmējiem par 15 miljoniem eiro gadā. Galvenie punkti:Tiek izvērtēta iespēja atcelt pienākumu izmantot kases aparātu...
Kā darba līgumā norādīt darba samaksu — bruto vai neto?
Šo jautājumu mēdz uzdot gan potenciālie darbinieki, pirms doties uz darba interviju, gan arī darba devēji, vēloties aprēķināt, kādi būs uzņēmuma izdevumi, pieņemot darbā jaunu darbinieku. Te gan gribētos piebilst, ka darba samaksa nav vienīgie darba devēja izdevumi attiecībā uz darbinieku.Arī praksē ir nācies redzēt darba līgumus, kuros ir norādīta «summa izmaksai pēc nodokļu nomaksas» vai «neto alga». Iespējams, šāds formulējums ir korekts un pieņemams, jo saskaņā ar Darba likumu darba līgumā jānorāda darba samaksas apmērs un izmaksas laiks. Rakstā netiek analizēti darba līguma sagatavošanas juridiskie aspekti, bet aplūkotas nodokļu piemērošanas nianses vienā un otrā gadījumā.No grāmatvedības uzskaites viedokļa, lai korekti aprēķinātu darba samaksu un attiecīgos nodokļu maksājumus, kā arī tiktu ievērotas darba devēja un darbinieka intereses un tiesības, ir jāņem vērā arī likums «Par iedzīvotāju ienākuma nodokli» un likums «Par valsts sociālo apdrošināšanu».No abiem šiem likumiem izriet:Nodokļi tiek aprēķināti no ienākuma (pirms ieturējumiem).Pie tam saskaņā ar likumu «Par iedzīvotāju ienākuma nodokli»...
Budžeta iestāžu grāmatvedības uzskaitē ieviesīs vairākas būtiskas izmaiņas
Valdība 7. jūlija sēdē pieņēmusi grozījumus Ministru kabineta 2018. gada 13. februāra noteikumos Nr. 87 "Grāmatvedības uzskaites kārtība budžeta iestādēs", kas izstrādāti pēc Valsts kases iniciatīvas, lai pilnveidotu grāmatvedības uzskaites regulējumu, precizētu normas un saskaņotu terminoloģiju ar citiem likumiem.Būtiskas izmaiņas skars valstij piekritīgās mantas pārvaldību. Tā kā no 2026. gada 1. janvāra rīcību ar mantu, kas iepriekš bija Valsts ieņēmumu dienesta kompetencē, pārvaldību veic VAS "Valsts nekustamie īpašumi", noteikumu grozījumi paredz svītrot 38.2. apakšpunktu, lai novērstu interpretācijas risku, un noteikt, ka iestādes pārņemtos aktīvus turpmāk klasificē kā ilgtermiņa ieguldījumus vai apgrozāmos līdzekļus. Muzeju krājumu uzskaitē ir precizēts, ka tajos ietilpstošie nekustamie īpašumi jāuzskaita pamatlīdzekļu kontos (grupā 1210 "Zeme un būves") atbilstoši to lietojumam un analītiskajā uzskaitē tie ir jānodala no citiem pamatlīdzekļiem. Tāpat grozījumi ievieš skaidrību informācijas tehnoloģiju mākoņpakalpojumu klasifikācijā, nosakot, ka tie pēc būtības ir pakalpojumi, nevis nemateriālie ieguldījumi, tādēļ maksājumi par nākamajiem periodiem jāuzskaita kontu grupā 2420 "Avansa maksājumi par...
Trešo valstu darbinieki varēs vieglāk mainīt darba devēju Latvijā
Valdība otrdien pieņēma grozījumus "Uzturēšanās atļauju noteikumos", kas paredz, ka ārzemnieki varēs sākt darbu pie cita darba devēja, nesaņemot jaunu termiņuzturēšanās atļauju.Grozījumu mērķis ir precizēt nacionālo regulējumu un nodrošināt tā pilnīgu atbilstību Eiropas Savienības direktīvai par vienotu pieteikšanās procedūru, lai trešo valstu valstspiederīgajiem izsniegtu vienoto uzturēšanās un darba atļauju, kā arī par vienotu tiesību kopumu trešo valstu darba ņēmējiem, kuri likumīgi uzturas kādā no Eiropas Savienības dalībvalstīm, pauž izmaiņas izstrādājusī Iekšlietu ministrija.Būtiskākās izmaiņas noteikumos paredz precizēt darba devēja maiņas procedūru trešo valstu valstspiederīgajiem. Lai gan arī līdz šim Latvijas normatīvie akti paredzēja iespēju mainīt darba devēju, turpmāk šis process būs vienkāršāks un ātrāks.Jaunie noteikumi paredz, ka darba ņēmējs varēs uzsākt darbu pie cita darba devēja, nesaņemot jaunu termiņuzturēšanās atļauju. Tā vietā jaunais darba devējs noformēs izsaukumu, kura izskatīšanas laikā tiks pārbaudīti plānotās nodarbinātības nosacījumi.Ja ārzemnieks ir Eiropas Savienības zilās kartes turētājs, kurš Latvijā uzturējies vismaz 12 mēnešus, vai darba devēja maiņa notiek...
Mainīs tonnāžas nodokļa piemērošanas kārtību kuģniecības uzņēmumiem
Latvijas tonnāžas nodokļa piemērošanas nosacījumus saskaņos ar Eiropas Savienības (ES) tiesībās noteiktajām prasībām, lai Latvijas tonnāžas nodokļa režīmu varētu saglabāt un turpināt piemērot arī pēc 2027. gada 1. janvāra, paredz valdības 7. jūlijā atbalstītie grozījumi Uzņēmumu ienākuma nodokļa likumā.Satiksmes ministrija (SM) skaidro, ka Eiropas Komisijas (EK) Konkurences ģenerāldirektorāta 2026. gada 20. janvāra vēstulē par Latvijas tonnāžas nodokļa shēmu EK informēja Latvijas iestādes, ka pastāvošā atbalsta shēma vairs nav saderīga ar iekšējo tirgu un aicināja Latviju veikt grozījumus normatīvajos aktos par tonnāžas nodokļa piemērošanu, vienlaikus prasot, lai nepieciešamie grozījumi tonnāžas nodokļa tiesiskajā regulējumā stātos spēkā 2027. gada 1. janvārī.Tonnāžas nodokļa shēmu Latvijā ieviesa 2002. gadā, proti, pirms Latvijas pievienošanās ES. Tonnāžas nodokļa shēma kvalificējas kā valsts atbalsts Līguma par Eiropas Savienības darbību izpratnē.Ņemot vērā EK vēstulē sniegto apkopojumu par spēkā esošā Latvijas tonnāžas nodokļa tiesiskā regulējuma neatbilstību EK vadlīnijām un ar to piemērošanu saistīto EK lietu praksi, no 2027. gada 1. janvāra spēkā...
Satversmes tiesa vērtēs tiesības saņemt kaitējuma atlīdzinājumu pēc procesa par noziedzīgi iegūtu mantu izbeigšanas
Satversmes tiesā 6. jūlijā ierosināta lieta “Par Kriminālprocesā un administratīvā pārkāpuma procesā nodarītā kaitējuma atlīdzināšanas likuma 4. panta otrās daļas (redakcijā līdz 2026. gada 31. maijam) atbilstību Latvijas Republikas Satversmes 92. panta trešajam teikumam un 105. panta pirmajiem trim teikumiem”.Apstrīdētā norma noteica, ka privāto tiesību juridiskajai personai tiesības uz kaitējuma atlīdzinājumu rodas, ja spēkā stājies nolēmums par procesa izbeigšanu pilnībā vai daļā par piespiedu ietekmēšanas līdzekļu piemērošanu šai personai, nekonstatējot Krimināllikumā noteikto pamatu piespiedu ietekmēšanas līdzekļa piemērošanai attiecīgajai personai.Kriminālprocesā pieteikuma iesniedzējas mantai tika uzlikts arests, bet vēlāk no kriminālprocesa tika izdalīts process par noziedzīgi iegūtu mantu, kurā tiesa vērtēja, vai šī manta ir noziedzīgi iegūta. Tiesa procesu izbeidza, jo mantas noziedzīgā izcelsme netika pierādīta, un līdz ar to tika atcelts arī mantai uzliktais arests. Pieteikuma iesniedzēja lūdza atlīdzināt kaitējumu, kas tai radīts ar nepamatoti piemēroto mantas arestu. Šis lūgums tika noraidīts, jo likums neparedz personas tiesības saņemt atlīdzinājumu, pirms ir noslēdzies kriminālprocess.Pieteikuma...
NVO grāmatvedības un projektu uzskaite: caurskatāmība, atbilstība un uzticamība
Nevalstisko organizāciju (turpmāk — NVO) mērķis ir rīkoties nevis peļņas, bet gan sabiedrības interešu īstenošanas labā. Visbiežāk šīs organizācijas tiek dibinātas, lai risinātu dažādas sociālās, kultūras, izglītības, vides, cilvēktiesību vai citas sabiedrībai nozīmīgas problēmas, kā, piemēram, sociālā atstumtība, cilvēktiesību aizsardzība vai kultūras pieejamība. Ņemot vērā, ka NVO nav peļņas gūšanas rakstura, mērķu īstenošanai lielākoties tiek piesaistīti ziedojumi un saņemts finansējums projektu ietvaros.Tieši šī atšķirība — bezpeļņas mērķis — raksturo to, ka NVO Uzņēmumu ienākuma nodokļa likuma (UIN likums) normas nav saistošas. Praksē nereti rodas jautājums — kā rīkoties, ja tomēr tīši vai netīši ir veikti pirkumi, kas nav saistīti ar NVO mērķu sasniegšanu? Šādā gadījumā ieteikums būtu izskaidrot par pirkumu atbildīgajai personai normatīvo aktu regulējumu un lūgt atmaksāt nepamatoti iztērēto summu pilnā apmērā. Vienlaikus normatīvo aktu prasības neaizliedz NVO veikt saimniecisko darbību, taču ar noteikumu, ka tā ir paredzēta statūtos noteikto mērķu sasniegšanai un peļņa netiek sadalīta starp dibinātājiem.NVO grāmatvedības uzskaiti ir...
Kā iegūt un saglabāt sabiedriskā labuma organizācijas statusu?
Valsts ieņēmumu dienests (VID) publiskojis nosacījumus sabiedriskā labuma organizācijas statusa iegūšanai un saglabāšanai. Lai organizācija šo statusu iegūtu, tās pamatdarbībai ir jābūt vērstai uz kādu no sabiedriskā labuma jomām, sniedzot skaidru ieguvumu plašākai sabiedrībai. Viens no pirmajiem soļiem ir mērķu precīza definēšana organizācijas statūtos, satversmē vai nolikumā, nodrošinot, ka darbība atbilst sabiedriskā labuma būtībai. Turklāt pirms pieteikuma iesniegšanas organizācijai jau ir jāspēj uzrādīt praktiski paveikti darbi – plānoti, sākti vai pat īstenoti projekti, pasākumi un citas darbības sabiedrības labā.Pieteikšanās procesā ir jāievēro stingras administratīvās prasības, kas ietver visu iepriekšējo gada pārskatu iesniegšanu, ja tādi saskaņā ar normatīvajiem aktiem ir bijuši jāiesniedz, un pilnīgu nodokļu parādu neesamību. Organizācijai VID jāiesniedz ne vien iesniegums, bet arī specifisks dokuments – “Iepriekšējā gada darbības pārskats un turpmākās darbības plāns”. Galīgo lēmumu par statusa piešķiršanu VID pieņem, pārliecinoties, ka organizācija faktiski veic sabiedriskā labuma darbību, nodrošina tai atbilstošu finansējumu un ka tās resursi netiek izmantoti privātam labumam...
Mainās muitas nodokļu piemērošana ASV izcelsmes precēm
2026. gada 1. jūlijā stājās spēkā Eiropas Parlamenta un Padomes 2026. gada 25. jūnija Regula (ES) 2026/1455 par muitas nodokļu korekciju konkrētu Amerikas Savienoto Valstu izcelsmes preču importam un par tarifu kvotu atvēršanu konkrētu Amerikas Savienoto Valstu izcelsmes preču importam (turpmāk – Regula (ES) 2025/1455).Tajā noteiktie pasākumi tiek ieviesti no 2026. gada 1. jūlija līdz 2029. gada 31. decembrim.Regulai (ES) 2026/1455 ir pievienoti pielikumi, kuros detalizēti uzskaitīti konkrēti produkti un norādīti muitas nodokļa, tarifu kvotas piemērošanas nosacījumi: I pielikumā uzskaitīto preču, kas klasificētas ar attiecīgajiem Eiropas Savienības Kombinētās nomenklatūras (KN) kodiem un kuru izcelsme ir Amerikas Savienotajās Valstīs (ASV), importam kopējā muitas tarifa muitas nodokļi noteikti 0 % apmērā (piemēram, 0 % likme piemērojama svaigiem vai žāvētiem apelsīniem, izņemot svaigus saldos apelsīnus (KN kods 0805 10 80), farmaceitiskajiem produktiem (KN 30. grupa), apģērbiem, apaviem (KN 62.-65. grupa), transportlīdzekļi (87. grupa) u.c.).II pielikumā uzskaitīto preču, kas klasificētas ar attiecīgajiem KN kodiem un kuru...
Praktiski ieteikumi, izmantojot pakomātus un kurjerpiegādes
Pakomāti un kurjerpiegādes kļuvušas par neatņemamu ikdienas daļu, īpaši iepērkoties internetā. Vienlaikus patērētāji arvien biežāk saskaras ar situācijām, kad sūtījums kavējas, tiek bojāts, pārvirzīts uz citu saņemšanas vietu vai rada aizdomas par iespējamu krāpniecību.Lai palīdzētu patērētājiem rīkoties droši un pārliecinoši, Patērētāju tiesīu aizsardzības centrs (PTAC) apkopojis praktiskus padomus, kas jāņem vērā pirms sūtījuma nosūtīšanas vai pasūtījuma veikšanas, gaidot sūtījumu un to saņemot.Pirms sūtījuma nosūtīšanas vai pasūtījuma veikšanas:pārbaudi piegādes termiņus un pakalpojuma nosacījumus;pārliecinies, ka norādīts pareizs tālruņa numurs un e-pasta adrese;iepako sūtījumu atbilstoši prasībām, īpaši, ja tas ir trausls;saglabā kvītis, sūtījuma numuru, kodus un saraksti.Gaidot sūtījumu:seko līdzi sūtījuma statusam, izmantojot izsekošanas numuru;saglabā ekrānattēlus, ja redzama kavēšanās vai izmaiņas piegādē;ja sūtījums kavējas vai tiek pārvirzīts, sazinies ar pakalpojuma sniedzēju un noskaidro iemeslu.Saņemot sūtījumu:pārbaudi iepakojuma stāvokli;ja sūtījums ir bojāts, nekavējoties nofotografē gan iepakojumu, gan saturu;saglabā iepakojumu, jo tas var noderēt kā pierādījums;ja sūtījums nav saņemts, ir bojāts vai nozaudēts, sazinies ar pārdevēju un/vai pakalpojuma sniedzēju;nesekmīgas...