Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Kā pareizi definēt un atzīt pamatlīdzekļus
Mūsdienu uzņēmējdarbības vidē precīza grāmatvedības uzskaite ir ne tikai likuma prasība, bet arī būtisks instruments saimnieciskās darbības analīzei, kur viena no svarīgākajām pozīcijām ir pamatlīdzekļu atzīšana. Galvenais kritērijs, lai objektu klasificētu kā pamatlīdzekli, ir no tā izmantošanas nākotnē sagaidāmais saimnieciskais labums uzņēmumam. Būtiski ņemt vērā, ka šāda aktīva lietderīgās lietošanas laikam ir jābūt ilgākam par vienu parasto darbības ciklu, kas ir periods starp izejmateriālu iegādi un gala preces realizāciju vai pakalpojuma sniegšanu. Tāpat obligāts nosacījums ir iespēja ticami novērtēt objekta iegādes vai izveides izmaksas.Pamatlīdzekļa oficiālā atzīšana uzņēmuma bilancē notiek brīdī, kad tas pārņem visus ar īpašuma tiesībām vai finanšu nomas līgumu saistītos riskus, kā arī iegūst tiesības uz visiem varbūtējiem ieguvumiem, ko šis objekts var sniegt. Interesanti, ka attiecībā uz nekustamo īpašumu normatīvais regulējums pieļauj elastību, ļaujot to atzīt par pamatlīdzekli vēl pirms oficiālas ierakstīšanas zemesgrāmatā, ja vien ir iespējams precīzi noteikt tā sākotnējo vērtību.Katrai sabiedrībai ir tiesības savā grāmatvedības politikā patstāvīgi...
LDDK aicina atlikt darba samaksas pārredzamības prasību ieviešanu Latvijā
Latvijas Darba devēju konfederācija (LDDK) aicina valdību vērsties Eiropas Komisijā (EK) par darba samaksas pārredzamības prasību ieviešanas atlikšanu, informē LDDK.Konfederācijā norāda, ka trešdien, 6. maijā, LDDK padome apstiprināja LDDK nostāju par Eiropas Parlamenta un Padomes direktīvas par darba samaksas pārredzamību ieviešanu Latvijā. Izvērtējot Labklājības ministrijas (LM) sagatavoto likumprojektu "Darba samaksas pārredzamības likums", LDDK nolēma to nesaskaņot un aicina valdību nekavējoties informēt EK par to, ka Latvija nav gatava pilnvērtīgi ieviest direktīvas prasības noteiktajos termiņos.LDDK ieskatā direktīvas mērķis mazināt nepamatotas darba samaksas atšķirības ir atbalstāms, taču pašreizējais ieviešanas modelis rada nesamērīgu administratīvo, juridisko un finanšu slogu, kura ietekme uz uzņēmējdarbību, darba tirgu un valsts budžetu nav pilnvērtīgi izvērtēta.Tāpat LDDK atzīmē, ka nopietnas neskaidrības saglabājas attiecībā uz darba samaksas datu ziņošanas prasībām. Darba devējiem būs jāievieš jaunas datu uzskaites un analītikas sistēmas, jāpielāgo informācijas tehnoloģiju risinājumi un regulāri jāapkopo detalizēta informācija par atalgojumu. Vienlaikus nav skaidrs, kādā apmērā dati būs jāsniedz, kā praksē nodrošināt...
Apstiprināts VID pakalpojumu cenrādis
Finanšu ministrija ir apstiprinājusi Valsts ieņēmumu dienesta (VID) sniegto maksas pakalpojumu cenrādi, kas nosaka VID publisko maksas pakalpojumu veidus, cenas un samaksas kārtību. Lēmums attiecas uz pakalpojumu saņēmējiem, tostarp kases aparātu apkalpojošajiem dienestiem, azartspēļu organizētājiem, nodokļu maksātājiem un citām personām, kuras izmanto VID sniegtos maksas pakalpojumus.Cenrādī iekļauti šādi pakalpojumi:kases aparātu un citu nodokļu maksājumu reģistrēšanas iekārtu plombu realizācija (no 0,16 līdz 0,25 eiro);azartspēļu automātu un iekārtu identifikācijas numura izsniegšana (20,11 eiro);preču muitošana ārpus muitas iestādes darba laika vai atrašanās vietas (izņemot svētku dienas - 88,30 eiro, svētku dienās - 122,74 eiro);atzinuma par iezīmēto (marķēto) naftas produktu atbilstību normatīvo aktu prasībām sagatavošana (68,15 eiro);telpu apakšnoma muitas kontroles punktos Tax Free čeku apstiprināšanas pašapkalpošanās kiosku izvietošanai (15,43 eiro).Noteikts, ka samaksa par pakalpojumiem veicama pirms to saņemšanas atbilstoši VID izsniegtajam rēķinam. Ja persona atsakās no pakalpojuma, naudas atmaksa tiek veikta normatīvajos aktos noteiktajā kārtībā, ņemot vērā, vai pakalpojuma izpilde jau ir uzsākta. Atsevišķi pakalpojumi tiek...
No nenoteiktības uz noturību: iekļaujošā uzņēmējdarbības un iekļaujošās izglītības koplietošanas  ekonomikas principu nozīme
No nenoteiktības uz noturību: iekļaujošā uzņēmējdarbības un iekļaujošās izglītības koplietošanas ekonomikas principu nozīme
Mūsdienu pasaulē, kuru raksturo pieaugoša nestabilitāte, ģeopolitiskā nenoteiktība, tehnoloģiskās pārmaiņas un strauji mainīgi tirgus apstākļi, daudzas sistēmas un biznesa modeļi, kas gadu desmitiem šķita stabili, zaudē savu uzticamību. Tradicionālās konkurences priekšrocības vairs nav pietiekamas, lai nodrošinātu ilgtspējīgu attīstību ilgtermiņā. Patlaban uzņēmējdarbības noturība arvien vairāk balstās ne tikai finanšu rezultātos, bet arī spējā pielāgoties, sadarboties un radīt vērtību savstarpēji saistītos tīklos vienā ekosistēmā, vai mezo līmenī.Šādā mainīgā vidē koplietošanas ekonomikas principi (Sharing economy principles, Eng.) kļūst īpaši nozīmīgi, tai skaitā sieviešu uzņēmējdarbībā. Piekļuve kopīgām zināšanām, profesionālajiem tīkliem, platformām, kompetencēm un sadarbības partnerībām rada daudz lielāku pielāgošanās spēju nekā izolētas izaugsmes stratēģijas. Noturīgi uzņēmumi vairs netiek veidoti tikai uz īpašumtiesību vai mēroga pamata, bet gan uz uzticēšanos, elastību un spēju mobilizēt kopīgus resursus, reaģējot uz nenoteiktību.Inovācijas kļūst par vienu no būtiskākajiem noturības avotiem. Tomēr inovācijas reti sākas tikai ar tehnoloģijām — tās rodas no izaicinājumiem, kurus uzņēmēji vēlas risināt. Jaunas idejas bieži veidojas no...
Aritmētiskās kļūdas publisko iepirkumu piedāvājumos: kad tās drīkst labot?
Publisko iepirkumu regulējuma mērķis ir nodrošināt iepirkumu atklātumu, piegādātāju brīvu konkurenci, vienlīdzīgu un taisnīgu attieksmi pret tiem, kā arī pasūtītāja līdzekļu efektīvu izmantošanu. Lai šo mērķi sasniegtu, pretendentu iesniegtajiem piedāvājumiem jābūt precīziem un savstarpēji salīdzināmiem.Tādēļ pasūtītāji izstrādā iepirkumu nolikumus, izvirza pretendentiem noteiktas prasības, kā arī piedāvā īpaši sagatavotas formas, kas izmantojamas iesniedzamo piedāvājumu izstrādē. Visu piedāvājumu iesniegšana vienā veidā un formā nodrošina iespēju iesniegtos piedāvājumus kvalitatīvi novērtēt, tos savstarpēji salīdzinot.Attiecībā uz finanšu piedāvājumu dažādos iepirkumos prasības un formas var ļoti būtiski atšķirties. Ir situācijas un iepirkumi, kuros tiek prasīta tikai viena kopējā summa, par kādu pretendents ir gatavs izpildīt pasūtītājam nepieciešamo. Ir iepirkumi, kuros tiek prasīta stundas likme vai cita veida vienības cena. Taču ir arī iepirkumi, kuros piedāvājuma sagatavošana nozīmē detalizētas un plašas tāmes izstrādi, norādot simtiem pozīciju un veicot dažādus aprēķinus. Tieši šajos gadījumos pastāv vislielākais kļūdu risks, turklāt tieši šādos gadījumos kļūdām ir visaugstākā cena, jo izvērstu, detalizētu un...
Rēķini par ilgstošu nomu jāizraksta vismaz reizi sešos mēnešos
Valsts ieņēmumu dienests (VID) nesenā uzziņā ir sniedzis būtisku skaidrojumu par rēķinu izrakstīšanas kārtību ilgstošas nekustamā īpašuma nomas gadījumos, uzsverot, ka viena rēķina izrakstīšana par visu gadu vairumā gadījumu nav pieļaujama. Izskatāmais gadījums skāra kādu mežsaimniecības uzņēmumu, kura īpašumā ir plašas meža un lauksaimniecības zemes platības un kurš vēlējās vienkāršot norēķinu kārtību ar nomniekiem. Uzņēmums apsvēra iespēju par 12 mēnešu vai pat piecu gadu nomas periodu izrakstīt tikai vienu rēķinu, tādējādi cerot samazināt dokumentu plūsmu un ietaupīt resursus.Sākotnēji varētu šķist, ka šāda pieeja ir pieļaujama, jo Grāmatvedības likums primāri koncentrējas uz to, lai grāmatvedības jautājumos kompetenta trešā persona varētu gūt skaidru un patiesu priekšstatu par uzņēmuma finansiālo stāvokli un saimnieciskajiem darījumiem. Grāmatvedību regulējošie normatīvie akti tiešā veidā neierobežo to, cik bieži būtu jāsagatavo attaisnojuma dokumenti par ilgstošiem pakalpojumiem, un likums vairāk fokusējas uz dokumentu iegrāmatošanas termiņiem, nevis to izrakstīšanas biežumu. Tomēr, kā uzsver VID, grāmatvedības uzskaite nav atrauta no specifiskā nodokļu regulējuma,...
Lietotnē "Mans VID" iespējams rīkoties ar algas nodokļu grāmatiņu
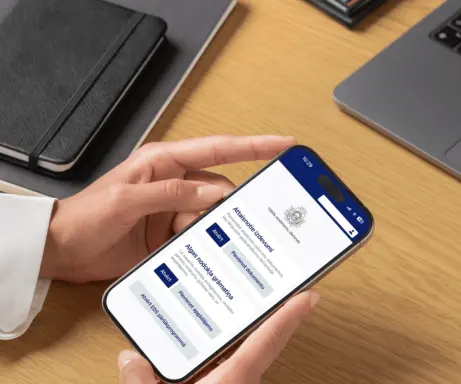
Valsts ieņēmumu dienesta (VID) mobilā lietotne “Mans VID” sniedz iespēju ērti un droši, tieši no personīgās viedierīces, darboties ar savu algas nodokļu grāmatiņu, informē VID.Algas nodokļa grāmatiņa ir viens no populārākajiem VID e-pakalpojumiem. To izmanto lielākā daļa strādājošo. “Mans VID” nodrošina lietotājam iespēju ātri atzīmēt visus nodokļu atvieglojumus, kas pienākas, un norādīt, kurā darba vietā gūtajiem ienākumiem viņš izvēlas tos piemērot. Lietotnē var vienkārši pievienot vai noņemt apgādībā esošas personas – bērnus vai laulātos.“MANS VID” bez maksas var lejupielādēt Google Play un App Store. Tā pieejama viedierīcēs sākot no Android 12 un iOS 16 versijas. Lietotnei iespējams pieslēgties ar Smart-ID, drošu elektronisko parakstu (eParaksts mobile un eID Scan) un noteiktu internetbanku autentifikāciju. Līdz 2026. gada 6. maijam lietotni “MANS VID” jau instalējuši 35167 iOS un 36993 Android ierīču lietotāji.Priekšrocības, kuras sniedz algas nodokļa grāmatiņaAtzīmējot savā algas nodokļa grāmatiņā darba vietu, Jūs varat saņemt lielāku algu “uz rokas”:tiek piemērots mēneša neapliekamais minimums 550...
Minimālās VSAOI — darba devēju un darbinieku viedoklis un pieredze
Latvijā kopš 2021. gada 1. jūlija ir ieviestas minimālās valsts sociālās apdrošināšanas obligātās iemaksas (minimālās VSAOI), kas raisījušas gana plašas diskusijas to darba devēju vidū, kuriem nav nepieciešami pilnas slodzes darbinieki. Raksta ietvaros netiks vērtēts, vai šīs iemaksas ir labs veids, kā nodrošināt minimālās sociālās garantijas, bet gan parādīs darba devēju un darbinieku pieredzi saistībā ar nepilno darba laiku. Minimālās VSAOI ir obligāts maksājums, ko par katru personu veic vismaz no valstī noteiktās minimālās mēneša darba algas vai pašnodarbinātais (arī MUN, zemnieku saimniecība, IK) pats par sevi. Minimālais iemaksu objekts 2026. gadā ceturksnī ir 2340 eiro vai 780 eiro mēnesī. Valsts sociālās apdrošināšanas aģentūra (VSAA), ņemot vērā Valsts ieņēmumu dienestā (VID) iesniegto informāciju par darbinieku atalgojumu un saimnieciskās darbības (t.sk. autoratlīdzības un lauksaimniecības) ienākumiem, aprēķina minimālās iemaksas par tām personām, par kurām deklarētais kopējais ienākumu apmērs ceturksnī ir mazāks par trīs valstī noteiktām minimālajām mēneša darba algām. Ir noteiktas darbinieku grupas, pašnodarbinātās...
Preču nodošana realizācijai neatbrīvo no tūlītējas PVN piemērošanas
Valsts ieņēmumu dienests (VID) nesen publicētā uzziņā ir sniedzis būtisku skaidrojumu uzņēmējiem, kuri plāno preču izplatīšanu caur klientu mazumtirdzniecības vietām, izmantojot tā dēvēto "realizācijas" modeli. Šī situācija aktualizējās, kad kāds vairumtirdzniecības uzņēmums vērsās pēc skaidrojuma par plānoto sadarbības shēmu, kurā preces tiktu piegādātas klientiem, saglabājot īpašuma tiesības un pievienotās vērtības nodokļa (PVN) rēķinus izrakstot tikai reizi mēnesī par faktiski pārdoto apjomu. Uzņēmēja iecere paredzēja, ka sākotnējā preču nodošanas brīdī PVN netiktu maksāts un klients neatskaitītu priekšnodokli, jo preces paliktu piegādātāja uzskaitē līdz pat to pārdošanai gala patērētājam.Tomēr VID savā atbildē uzsver, ka Pievienotās vērtības nodokļa likums neparedz tādu atsevišķu darījumu veidu kā "preču nodošana uz realizāciju", kam tiktu piemēroti īpaši noteikumi. Dienests norāda, ka jebkuram šādam darījumam ir piemērojamas vispārējās likuma normas par preču piegādi, kas definē preču piegādi kā īpašuma tiesību nodošanu citai personai, lai tā varētu ar lietu rīkoties. Lai gan uzņēmums plānoja juridiski saglabāt īpašuma tiesības, nodokļu piemērošanas jomā...
Plānotie ierobežojumi muitā spiedīs uzņēmumus atteikties no "pelēkām" shēmām
Saeimas Budžeta un finanšu (nodokļu) komisija 6. maijā otrajam lasījumam parlamentā atbalstīja Finanšu ministrijas (FM) sagatavotos un valdības atbalstītos grozījumus Muitas likumā, kuri paredz virknes muitas procedūru vienkāršošanu un pilnveidošanu.FM skaidro, ka likumprojekta mērķis ir vērsts uz muitas jomas tiesiskā regulējuma un procesa pilnveidošanu, vienkāršošanu un administratīvā sloga samazināšanu gan komersantiem, gan Valsts ieņēmumu dienestam (VID).Lai nodrošinātu Pasaules Veselības organizācijas Vispārējās konvencijas par tabakas uzraudzību 2012. gada 12. novembra Protokolā par tabakas izstrādājumu nelikumīgas tirdzniecības ierobežošanu minēto saistību izpildi, Muitas likumā būs paredzēts aizliegums izvest tabakas izstrādājumus no brīvās zonas transportlīdzeklī (konteinerā, kravas kastē vai citā transportēšanas vienībā) kopā ar tādām precēm, kuras nav tabakas izstrādājumi.Tāpat FM skaidro, ka ar likumprojektu muitas darbībā tiek piedāvāti jauni risinājumi vai administratīvo slogu mazinoši pasākumi, kā, piemēram, nodrošinot tiesisko skaidrību, tiks noteikts, kurā sistēmā iesniegs personas dokumentus un informāciju. Paredzēts, ka dokumentus un informāciju iesniedz VID Elektroniskās deklarēšanas sistēmā (EDS), ja vien tie nav iesniedzami...
Pārskats par nodokļu normatīvajiem aktiem aprīlī
Valsts ieņēmumu dienests ir apkopojis aktuālāko informāciju par 2026. gada aprīlī pieņemtajiem nodokļu un ar nodokļu administrēšanu saistītajiem normatīvajiem aktiem. Zemāk tabulā apkopoti būtiskākie likumprojekti un noteikumu grozījumi, sniedzot īsu skaidrojumu par to saturu, kā arī norādot pieņemšanas un spēkā stāšanās datumus, lai palīdzētu ātri orientēties jaunākajās izmaiņās.Normatīvā akta nosaukumsKomentārs/skaidrojumsPieņemšanas datumsSpēkā stāšanās datumsGrozījumi likumā “Par nodokļu piemērošanu brīvostās un speciālajās ekonomiskajās zonās”Ar grozījumiem termins “paredzamās algu izmaksas” (likuma 1. panta otrās daļas 4.1 punkta “d” apakšpunkts) papildināts ar Alūksnes novadu, nosakot, ka “katru darba vietu kapitālsabiedrība ne vēlāk kā triju gadu laikā pēc sākotnējo ieguldījumu pabeigšanas nodrošina ar nodarbināto, kura deklarētā dzīvesvieta attiecībā uz Latgales speciālās ekonomiskās zonas un Rēzeknes speciālās ekonomiskās zonas kapitālsabiedrībām ir Latgales plānošanas reģionā vai Alūksnes novada pašvaldībā”. Vienlaikus papildinājums par deklarēto dzīvesvietu ar Alūksnes novada pašvaldību ir veikts likuma 5.1 panta 2.1 daļas 6. punktā un 9. pielikuma “Zonas pārvaldei sniedzamā informācija līguma par paredzamo algu izmaksu...
Plāno pārtikas mazumtirgotājiem palielināt gada pārskatu obligātās revīzijas slieksni
Ekonomikas ministrija (EM) plāno ar nozari pārskatīt kases aparātu lietošanas prasības, informē EM.Ministrijā norāda, ka, reaģējot uz ilgstoši novēroto situāciju pārtikas produktu mazumtirdzniecībā - noturīgi augstajām pārtikas produktu cenām, EM izstrādājusi rīcības plānu tirdzniecības nozarei.Plāna mērķis ir birokrātijas mazināšana un prasību pārskatīšana tirdzniecības jomā, un tas paredz četrus galvenos rīcības virzienus - normatīvā regulējuma izvērtēšanu, reklāmas izvietošanas publiskās vietās regulējuma reformu, ielu tirdzniecības regulējuma reformu un atbalstu mazajiem tirgotājiem reģionos.EM atzīmē, ka, veicot normatīvā regulējuma prasību pārskatīšanu, galvenā uzmanība tiks pievērsta administratīvo izmaksu un birokrātisko šķēršļu mazināšanai uzņēmējiem. Piemēram, plāns paredz sadarbībā ar nozari pārskatīt kases aparātu lietošanas prasības un palielināt gada pārskatu obligātās revīzijas slieksni, attiecinot šo prasību tikai uz lieliem un vidējiem uzņēmumiem.Attiecībā uz reklāmas izvietošanas publiskās vietās regulējumu nozares pārstāvji ir norādījuši, ka saskaņošanas process ir smagnējs un ilgs, tādēļ nepieciešams to pārskatīt, samazinot birokrātisko slogu un izmaksas gan uzņēmējiem, gan pašvaldībām, norāda EM.Tāpat EM norāda, ka ielu tirdzniecības...
Kā darbā ar dokumentiem izmantot mākslīgo intelektu
Mākslīgā intelekta (MI) rīki mūsdienās piedzīvo eksplozīvu popularitāti un attīstību, tostarp iespējami daudz un dažādi risinājumi to izmantošanā darbam ar dokumentiem. Kādus dokumentu veidus var apstrādāt MI rīki, kā izvēlēties atbilstošāko MI platformu, skaidro Jānis Peipers, Latvijas IT uzņēmuma V–industries MI risinājumu speciālists.Ikdienas izaicinājumi darbā ar dokumentiemJa uzņēmumā ir plašs dokumentu klāsts, nepieciešams daudz laika, lai sameklētu vajadzīgo informāciju. Apstrādājot lielu informācijas apjomu, tiek pavadītas garas darba stundas, kas var novest pie kļūdām. Arī jaunu darbinieku apmācībai nepieciešams ieguldīt lielu mentora darbu. Pētījumi rāda, ka ar MI rīkiem var iegūt līdz pat 70% ātrāku darba plūsmu, līdz 25% ātrāk apmācīt jaunos darbiniekus, līdz 50% ātrāk atrast vajadzīgos dokumentus un mēnesī ietaupīt līdz deviņām stundām laika.Dokumenti mēdz būt strukturēti — rindās, kolonnās un ir mašīnlasāmi. Otra grupa ir nestrukturētie dokumenti, kas ir audio, grafiki, animācijas, teksts. Vislielākās problēmas rada nestrukturētie dokumenti, norāda J. Peipers. Kā liecina pētījumi, uzņēmumos vidēji līdz 90% dokumentu ir...
Ārpakalpojuma grāmatvežu darbība Latvijā variē starp augstākiem standartiem un ēnu sektora izaicinājumiem
Latvijas grāmatvedības ārpakalpojumu sektors pēdējos gados piedzīvojis fundamentālas pārmaiņas, ko iezīmējusi 2021. gadā ieviestā un no 2023. gada vidus obligātā licencēšanas sistēma. Šis mehānisms nav bijis tikai formāls administratīvs solis, bet gan mērķtiecīga stratēģija nozares caurskatāmības uzlabošanai un noziedzīgi iegūtu līdzekļu legalizācijas un terorisma un proliferācijas finansēšanas (NILLTPF) risku mazināšanai. Valsts ieņēmumu dienesta (VID) apkopotie dati uzskatāmi parāda, ka licencēšanas ieviešana ir kalpojusi kā efektīvs tirgus filtrs – ja 2020. gadā saimniecisko darbību bija reģistrējuši vairāk nekā seši tūkstoši ārpakalpojuma grāmatvežu, tad līdz 2025. gadam to skaits ir sarucis līdz 4450, tādējādi beidzot ļaujot precīzi identificēt reālos tirgus dalībniekus un mazināt nereģistrētas darbības izplatību.Galvenais stūrakmens nozares sakārtošanā ir stingrāku profesionālās kvalifikācijas un reputācijas prasību ieviešana jeb tā dēvētais "fit and proper" princips. Šobrīd licenci var saņemt tikai tādas personas, kurām ir vismaz pirmā līmeņa profesionālā augstākā izglītība grāmatvedības vai saistītās jomās un vismaz trīs gadu praktiskā pieredze, ko apliecina darba vai uzņēmuma...
Vecāki nezaudē nodokļa atvieglojumu, ja bērns strādā tikai vasarā
Vecākiem ir tiesības saglabāt nodokļa atvieglojumu par bērniem, kuri strādā tikai vasaras brīvlaikā, ir vecumā līdz 19 gadiem un mācās vispārējās, profesionālās, augstākās vai speciālās izglītības iestādē, informē Valsts ieņēmumu dienests (VID).Ja bērns līdz 19 gadu vecumam turpina mācības un strādā tikai vasaras brīvlaikā (no 1. jūnija līdz 31. augustam), vecākam nav algas nodokļa grāmatiņā jāsvītro ieraksts par bērnu kā apgādājamo, un atrašanās vecāka apgādībā arī netiks pārtraukta automātiski. Tādējādi arī tad, ja bērns vasaras brīvlaikā strādā, vecāks saglabā atvieglojumu par apgādībā esošu personu - vecāka algas daļa, ko neapliek ar nodokļiem, ir 250 eiro mēnesī.Savukārt tiem vecākiem, kuru bērni līdz 19 gadu vecumam mācās un strādā arī mācību gada laikā, bērna atrašanās apgādībā tiek pārtraukta automātiski - tiklīdz skolēns sācis darba attiecības. Ja skolēns pārtrauc strādāt, vecākiem pašiem bērns jāatjauno apgādībā.Nodokļu samaksas nosacījumi ir atkarīgi no tā, kāds nodokļu maksāšanas režīms ir skolēna darba devējam.Ja skolēns strādā pie darba devēja, arī...