Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Plāno piemērot solidaritātes nodokli pārmēru augstām degvielas cenām
Saeimas Budžeta un finanšu (nodokļu) komisija 6. maijā turpinās spriest par degvielas cenas regulēšanu, izskatot Ekonomikas ministrijas (EM) rosinājumu degvielas tirgotājiem piemērot solidaritātes maksājumu, ja to faktiskā mazumtirdzniecības cena pārsniegs objektīvi aprēķināto orientējošo cenu par vairāk nekā 3%.Atbilstoši EM izstrādātajam likumprojektam, ja mazumtirgotāja noteiktā degvielas cena par 3% pārsniegs aprēķināto orientējošo mazumtirdzniecības cenu, ieņēmumu summa virs šī sliekšņa tiks iekļauta solidaritātes maksājuma bāzē, piemērojot 100% likmi.Vienlaikus solidaritātes maksājumu nepiemēros, ja mazumtirgotājs varēs dokumentāri apliecināt, ka faktiskās degvielas iepirkuma izmaksas attiecīgajā periodā pārsniedza orientējošās mazumtirdzniecības cenas aprēķinā izmantoto iepirkuma cenu par vairāk nekā 3%. Tad attiecīgi solidaritātes maksājuma bāzi samazinās proporcionāli dokumentāri apliecinātajai iepirkuma cenas pārsnieguma daļai.Ministrijā atzīmē, ka likumprojekts "Degvielas tirgotāju solidaritātes maksājuma likums" izstrādāts, lai mazinātu negatīvo sociālekonomisko ietekmi uz tautsaimniecību, kas rodas degvielas strauja mazumtirdzniecības cenu pieauguma dēļ, kā arī lai nodrošinātu papildu finanšu līdzekļus valsts budžetā valsts apgādes drošības stiprināšanai un ar to saistīto fiskālo vajadzību segšanai.Solidaritātes maksājums būšot...
Kā mākslīgais intelekts maina grāmatvedību un finanšu pārvaldību
Mākslīgais intelekts (MI) finanšu pārvaldībā ir praktisks instruments, kas pakāpeniski maina uzņēmumu ikdienu. Īpaši tas attiecas uz organizācijām ar lieliem datu apjomiem, kuros efektīva informācijas apstrāde un interpretācija kļūst par konkurētspējas jautājumu. Pa to, ko šīs pārmaiņas nozīmē praksē vienā no Latvijas lielākajiem tehnoloģiju uzņēmumiem, saruna ar Māri Būmani, SIA Latvijas Mobilais telefons (LMT) finanšu vadības direktoru.Kādu lomu MI sistēmas ieņem LMT grāmatvedības un finanšu pārvaldības procesos? Ko tas devis uzņēmumam?LMT vēsturiski vienmēr ir bijis darbs ar lieliem datu apjomiem, un šī tendence tikai pastiprinās. Līdz ar darbības paplašināšanos arī ārpus klasiskajiem telekomunikāciju pakalpojumiem pieaug nepieciešamība šos datus analizēt, apstrādāt un interpretēt arvien efektīvāk. Tāpēc jebkurš rīks, kas palīdz strukturēt, apkopot vai vizualizēt informāciju, kļūst par būtisku atbalstu ikdienas darbā. Datu apjoms aug gandrīz eksponenciāli, un tas neizbēgami liek domāt par risinājumiem, kas spēj šo pieaugumu pārvaldīt. Šajā kontekstā arvien lielāku nozīmi iegūst MI, jo tas spēj pamanīt likumsakarības, kuras cilvēka acij...
Plāno jaunas izmaiņas nodokļu regulējumā, solot to padarīt vienkāršāku un mūsdienīgāku
Plānots vienkāršot nodokļu regulējumu, pārskatīt novecojušas tiesību normas un uzlabot nodokļu administrēšanu, paredz Finanšu ministrijas (FM) sagatavotie grozījumi likumā Par nodokļiem un nodevām. Likumprojekts nodots publiskai apspriešanai vienotajā Tiesību aktu projektu (TAP) portālā 30. aprīlī.Grozījumi paredz sakārtot likumā lietotos terminus un izslēgt normas, kas vairs nav aktuālas vai praktiski netiek piemērotas, piemēram, regulējumu par nodokļu parādu kapitalizāciju, kas bija saistīts ar privatizācijas procesiem, kā arī novecojušas prasības par iespēju nodokļu administrācijā klātienē iepazīties ar normatīvajiem aktiem.Vienlaikus tiek precizēti nodokļu maksātāju un administrācijas pienākumi, padarot regulējumu skaidrāku un vieglāk piemērojamu. Piemēram, tiek noteikts, ka deklarācijas iesniedzamas ne tikai normatīvajos aktos noteiktajos termiņos, bet arī Valsts ieņēmumu dienesta (VID) pagarinātajos termiņos, ņemot vērā, ka regulējums paredz šādu nodokļu deklarāciju iesniegšanas termiņa pagarināšanu, kā arī tiek aktualizētas normas atbilstoši mūsdienu terminoloģijai un citu normatīvo aktu regulējumam.Likumprojekts paredz arī uzlabojumus administratīvajos procesos. Plānots ieviest iespēju noteiktos gadījumos sagatavot brīdinājumus elektroniski bez amatpersonas paraksta, tādējādi samazinot administratīvo...
Elektroauto uzņēmumā – ko grāmatvedim patiesībā jāzina par izmaksām un uzskaiti
Elektroauto uzņēmumā vairs nav tikai “zaļais PR” – tas arvien biežāk kļūst par ļoti konkrētu finanšu un nodokļu jautājumu. Brīdī, kad uzņēmums apsver autoparka pāreju no dīzeļdegvielu patērējoša auto uz elektroauto, jāvērtē, kā tas ietekmēs izmaksas, kā tas atspoguļosies bilancē un, visbūtiskāk, kā to izvērtēt no nodokļu regulējuma skatpunkta.Vai auto tiek pirkts kā pamatlīdzeklis, ņemts finanšu līzingā vai izmantots operatīvajā līzingā, tas būtiski maina ne tikai bilances struktūru, bet arī izmaksu atzīšanas loģiku. Vienā gadījumā uzņēmums veido ilgtermiņa aktīvu ar nolietojumu, citā – regulāras izmaksas, kas ietekmē peļņu katru mēnesi. Tas savukārt ietekmē gan finanšu rādītājus, gan nodokļu slogu.Vēl viena bieži nenovērtēta dimensija ir auto uzlāde. Atšķirībā no klasiskās degvielas uzskaites, elektroauto rada jaunu jautājumu kopumu: vai uzņēmums uzstāda savu uzlādes staciju, kā uzskaita elektroenerģijas izmaksas, kā apstrādā publisko uzlādes pakalpojumu rēķinus un – īpaši aktuāli – kā kompensē darbiniekam uzlādi mājās. Robeža starp uzņēmuma izmaksām un darbinieka personīgo labumu var kļūt...
BilancePLZ aprīļa lasītāko rakstu TOP 10
Esam noskaidrojuši mūsu portālā lasītākos rakstus aprīlī! Iespējams, ka kāds no tiem palicis nepamanīts, tāpēc atgādinām par citu portālu lietotāju izvēlētajiem aktuālajiem rakstiem. Sakām arī paldies rakstu autoriem un interviju varoņiem, bez jums mums noteikti būtu grūtāk piesaistīt lasītāju uzmanību. Taču, pats galvenais, TOP 10 raksti ir profesionālo zināšanu krātuve, pārliecinieties paši!Lasītāji TOP 10 sarindojuši šādi:1. Pamatlīdzekļu remonts2. No pašnodarbinātā par SIA — kas mainās?3. Grāmatvedis ir būtisks likumības garants uzņēmumā4. Kas jāzina par ikgadējo apmaksāto papildatvaļinājumu?5. Ar darba attiecībām saistīto dokumentu aktualizācija6. Ceļvedis pasūtītājiem publisko iepirkumu plānošanā7. Kas ir komercnoslēpums un kā to efektīvi aizsargāt8. Atcelta prasība pašnodarbinātajiem iesniegt apliecinājumu VID par plānotajiem ienākumiem9. Kā aprēķināt un atspoguļot līgumu izpildes pakāpi būvniecības grāmatvedībā?10. VID skaidro oglekļa ievedkorekcijas mehānisma piemērošanu uzņēmējdarbībāLai arī maijā daudz noderīgas informācijas, ir publicēti gan BILANCES MAIJA numura raksti, gan digitālajā vidē šķirstāms un lasāms E-žurnāls. Neaizmirstiet pagarināt savu abonementu.
Rosina dāvinājumus no laulātā pirmās pakāpes radiniekiem un pirmās pakāpes radinieka laulātā neaplikt ar nodokli
Finanšu ministrija ir sagatavojusi vērienīgus grozījumus likumā "Par iedzīvotāju ienākuma nodokli", kuru mērķis ir gan pilnveidot tiesisko regulējumu atbilstoši mūsdienu ekonomiskajai situācijai, gan mazināt ēnu ekonomiku un administratīvo slogu. Izmaiņas skars plašu loku nodokļu maksātāju – no algotiem darbiniekiem līdz būvniecības nozares uzņēmējiem. Patlaban likumprojekta sabiedriskā apspriešana ir noslēgusies un paredzams, ka to varētu skatīt valdībā.Jauni pienākumi un riski darba devējiemDarba devējiem, it īpaši būvniecības nozarē, jāņem vērā jauns solidārās atbildības mehānisms. Ja būvuzņēmējs (galvenais būvnieks) izmaksā darba samaksu apakšuzņēmēja darbiniekam saskaņā ar Darba likuma 75.2 pantu, uz šo būvuzņēmēju tiek attiecināti visi darba devēja pienākumi, tostarp algas nodokļa ieturēšana un iemaksa budžetā. Šādā gadījumā apakšuzņēmējs tiek atbrīvots no attiecīgā nodokļa maksāšanas pienākuma par konkrēto periodu, bet būvuzņēmējs iegūst regresa prasību pret tiešo darba devēju.Tāpat darba devējiem, kas ir arī uzņēmumu īpašnieki vai amatpersonas, jāpievērš uzmanība pretizvairīšanās normai paziņotajā saimnieciskajā darbībā. Ja uzņēmuma valdes loceklis vai darbinieks slēdz darījumu ar savu uzņēmumu...
Neatbalsta priekšlikumu ļaut saņemt termiņuzturēšanās atļauju, iegādājoties nekustamo īpašumu
Saeimas Aizsardzības, iekšlietu un korupcijas novēršanas komisija 29. aprīlī pirms virzīšanas trešajā lasījumā neatbalstīja ekonomikas ministra Viktora Valaiņa priekšlikumu, kas paredzēja ļaut pretendēt uz termiņuzturēšanās atļauju (TUA) ārzemniekiem, kuri iegādājušies nekustamo īpašumu Latvijā vismaz 250 000 eiro vērtībā.Valsts drošības dienests (VDD) paudis viedokli, ka šādas izmaiņas radītu drošības un resursu riskus.Ekonomikas ministra priekšlikums paredzēja, ka ārzemniekam būtu tiesības pieprasīt TUA izsniegšanu uz laiku līdz pieciem gadiem, ja viņš Rīgā, Jūrmalā, Ikšķilē, Saulkrastos, Ādažu, Ķekavas, Mārupes, Olaines vai Salaspils novados, vai arī Garkalnes, Ropažu, Saulkrastu, Stopiņu vai Tīnūžu pagastos būtu iegādājies īpašumu, kura vērtība ir vismaz 250 000 eiro, vai ārpus minētajām administratīvajām teritorijām iegādājies ne vairāk kā divus nekustamos īpašumus, kuru kopējā vērtība būtu vismaz 250 000 eiro.Komisija atbalstīja iekšlietu ministra Riharda Kozlovska priekšlikumu, ka ilgtermiņa vīzas izsniegšanu atteiks, ja ārzemnieks ir administratīvi sodīts par militārās agresijas un kara noziegumus slavinošu simbolu vai totalitāro režīmu simbolu izmantošanu publiskā vietā vai likumā noteiktajā...
Vispārējās valdības parāds 2025. gada beigās veidoja 46,9% no IKP
Latvijas vispārējās valdības parāds pagājušā gada beigās veidoja 46,9% no iekšzemes kopprodukta (IKP), teikts Valsts kases gada pārskatā. Parāds pieaudzis par 0,1 procentpunktu, salīdzinot ar 2024. gada beigām, kad tas bija 46,8% no IKP.Valsts kasē norāda, ka Latvijas vispārējās valdības parāds pieaug, bet turpina būt viens no zemākajiem Eiropas Savienības (ES) dalībvalstu vidū, kā arī tā līmenis ir zem ES dalībvalstu vidējā rādītāja.Vispārējās valdības parāda līmeni galvenokārt ietekmē valsts parāds, kas 2025. gada beigās, pēc Valsts kases operatīvajiem datiem, veidoja 20,5 miljardus eiro, kopš 2024. gada beigām pieaugot par 1,6 miljardiem eiro.Valsts parāda pieaugumu noteica nepieciešamība nodrošināt resursus valsts budžeta deficīta finansēšanai, kuru ietekmē izdevumu pieaugums valsts aizsardzībai, skaidro Valsts kasē.Valsts parāda struktūrā lielāko īpatsvaru - 88% no kopējā valsts parāda - veido finanšu tirgos emitētās eiroobligācijas.Pārskatā teikts, ka 2025. gadā aizņemšanos starptautiskajos finanšu tirgos Valsts kase organizēja pirmajā un otrajā pusgadā, maijā emitējot piecu gadu obligācijas viena miljarda eiro apmērā un...
Ziņojumā par Latvijas ekonomisko attīstību izvirzītas divas prioritātes uzņēmumu attīstībai
Ekonomikas ministrijas (EM) sagatavotajā informatīvajā ziņojumā “Par Latvijas ekonomisko attīstību”, ko 28. aprīlī atbalstīja valdība, secināts, ka tautsaimniecības izaugsmei kā galvenās prioritātes izvirzāmas uzņēmumu mērogošana, produktivitāte un kapitāla pieejamība, kā arī birokrātijas samazināšana. Turpmākajos gados ekonomikas izaugsmei jābūt prioritātei, lai nodrošinātu finansējumu tādām nozarēm kā aizsardzība, veselība un izglītība.2026. gada ziņojums par Latvijas ekonomikas attīstību ir trešais šāds EM sagatavotais dokuments. Tā pamatā ir padziļināts makroekonomiskās situācijas novērtējums un sagaidāmā rīcība prioritārajos ekonomikas politikas virzienos. Ziņojuma mērķis ir piedāvāt alternatīvas un risinājumus izaugsmes sasniegšanai. Par ziņojumā iezīmētajiem politikas virzieniem maijā plānotas Saeimas debates.Ziņojumā norādīts, ka Latvijas izaugsmes pamatā ir ne tikai jaunu uzņēmumu rašanās, bet arī esošo uzņēmumu spēja augt lielākiem, produktīvākiem un eksportspējīgākiem. Tāpēc atbalsta politika diferencējama atbilstoši uzņēmumu attīstības stadijai - maziem uzņēmumiem prioritāri nepieciešama administratīvā sloga mazināšana, savukārt lielajiem - instrumenti straujākai izaugsmei.Uzņēmumu datu analīze pierāda - produktivitātes pieaugumu Latvijā nosaka neliels skaits uzņēmumu - aptuveni 2,7% uzņēmumu rada...
Izstrādās jaunu Brīvprātīgā darba informācijas sistēmu
Lai gan brīvprātīgais darbs Latvijā ir būtisks sabiedrības dzinējspēks un sniedz miljonos mērāmu ekonomisko pienesumu, iedzīvotāju aktivitāte pēdējos gados ir sarukusi, secināts Labklājības ministrijas sagatavotajā informatīvajā ziņojumā "Brīvprātīgais darbs Latvijā". Gatavojoties 2026. gadam, kas izsludināts par Starptautisko brīvprātīgo gadu, Latvija plāno ieviest jaunu digitālo sistēmu un stiprināt šīs jomas prestižu.Iesaiste Latvijā – divreiz zemāka nekā vidēji EiropāSaskaņā ar jaunākajiem datiem, Latvijā iesaiste formālajā brīvprātīgajā darbā joprojām ir zema – 2022. gadā tajā piedalījās tikai 6,2% iedzīvotāju, kamēr Eiropas Savienībā vidējais rādītājs ir 12,3%. Salīdzinājumam, Nīderlandē brīvprātīgajā darbā iesaistās pat 36% iedzīvotāju.Pētījumi liecina par satraucošu tendenci: ja 2018. gadā brīvprātīgo darbu veica 29% iedzīvotāju, tad 2025. gadā šis rādītājs nokritās līdz 8%. Aktivitātes kritumu būtiski ietekmēja arī COVID-19 pandēmija, kas ierobežoja klātienes kontaktus un organizāciju spēju piesaistīt palīgus. Visaktīvāk brīvprātīgajā darbā iesaistās jaunieši (18%), savukārt senioriem tā ir būtiska iespēja aktīvai novecošanai un vientulības mazināšanai.Kā lielākos šķēršļus jomas attīstībai eksperti min sabiedrības informētības...
Kas jauns 2026. gadā PVN piemērošanā preču un pakalpojumu piegādēs un iegādēs?
Pievienotās vērtības nodokļa (PVN) piemērošana preču piegādēm Latvijā ir atkarīga no vairākiem faktoriem: kas ir pircējs, kur prece paliek un kāds ir darījuma apjoms. Gan uzņēmējiem, gan pašnodarbinātajiem jāņem vērā, ka Latvijā patlaban tiek piemērotas trīs galvenās likmes:standarta likme 21% – piemēro lielākajai daļai preču un pakalpojumu;samazinātā likme 12% – piemēro zālēm, medicīnas ierīcēm, specializētai pārtikai zīdaiņiem, mācību literatūrai un periodiskajiem izdevumiem;īpaši samazinātā likme 5% – piemēro Latvijai raksturīgiem augļiem, ogām un dārzeņiem;0% likme – piemēro eksportam un preču piegādēm ES ietvaros (ievērojot nosacījumus).Jāņem vērā, ka no 2026. gada 1. jūlija līdz 2027. gada 30. jūnijam tiek ieviesta samazinātā 12% likme šādiem produktiem:maize (visu veidu);piens (svaigs, pasterizēts, sterilizēts – izņemot UHT);svaiga vai atdzesēta mājputnu gaļa;svaigas mājputnu olas.Lai palīdzētu uzņēmējiem un grāmatvežiem orientēties PVN piemērošanas jautājumos, 29. maijā no plkst. 14.00 norisināsies BILANCES AKADĒMIJAS rīkotais e-seminārs, kas veltīts pievienotās vērtības nodokļa (PVN) piemērošanai preču un pakalpojumu piegādēs un iegādēs. Semināru vadīs Edgars Bisenieks,...
Strīda par nodarbinātības attiecību izbeigšanu ar zinātnisko asistentu pakļautība
Senāta administratīvo lietu departamenta 09.07.2025. rīcības sēdes lēmums lietā Nr. 670004025, SKA603/2025Pieteicējs vērsās Administratīvajā rajona tiesā ar pieteikumu par valsts zinātniskā institūta zinātniskās padomes lēmuma atzīšanu par prettiesisku un atcelšanu daļā, ar kuru viņš tika atcelts no zinātniskā asistenta amata.Ar Administratīvās rajona tiesas tiesneša lēmumu tika atteikts pieņemt pieteikumu, norādot, ka strīds nav pakļauts izskatīšanai administratīvā procesa kārtībā, jo tas izriet no darba tiesiskajām attiecībām.Pieteicējs par šo lēmumu iesniedza blakus sūdzību Senātā.Senāts atteica izskatīt blakussūdzību kā acīmredzami nepamatotu.Zinātniskās darbības likuma 23. panta otrās daļas 3. un 4. punkts noteic, ka zinātniskās padomes kompetencē ietilpst personu ievēlēšana akadēmiskajos amatos un jautājuma ierosināšana par zinātniskā asistenta atcelšanu no amata pirms pilnvaru beigām. Atbilstoši šā likuma 26. panta otrajai daļai personas akadēmiskajos amatos, arī zinātniskā asistenta amatā, ievēlē atklāta konkursa rezultātā. Savukārt 26. panta ceturtā daļa noteic, ka akadēmiskajā amatā ievēlētā persona slēdz darba līgumu ar zinātnisko institūciju.Nodarbinātības attiecības ar zinātnisko asistentu tiek nodibinātas uz...
Nodokļa rēķina vai rēķina izrakstīšana par darījumiem tiešsaistes platformā
Valsts ieņēmumu dienests (VID) skaidro, ka, veicot darījumus tiešsaistes platformās, vispārīgā kārtībā reģistrētam nodokļa maksātājam ir pienākums izrakstīt nodokļa rēķinu par: jebkurām veiktajām preču piegādēm un sniegtajiem pakalpojumiem; saņemto avansu, izņemot avansu par preču piegādi ES teritorijā; tālpārdošanas darījumiem:ja ir reģistrējies savienības režīma (turpmāk – OSS režīms) izmantošanai – nodokļa rēķins nav obligāts;ja neizmanto OSS režīmu, nodokļa rēķins ir jāizraksta. Ir pieļaujams, ka nodokļa rēķinu pārdevēja vārdā izraksta trešā persona, piemēram, tiešsaistes platforma.Ja preču pircējs vai pakalpojumu saņēmējs, ir persona, kas nav nodokļa maksātājs, vai ir nereģistrēts nodokļa maksātājs, tad nodokļa rēķinu izrakstīt nav obligāti, bet ir jāizraksta pēc šo personu pieprasījuma.Nodokļa rēķins ir dokuments papīra vai elektroniskā formā, kurā ir Pievienotās vērtības nodokļa (PVN) likuma 125. pantā minētie rekvizīti un informācija.PVN likuma 126. pantā ir vienkāršotā nodokļa rēķinā iekļaujamie rekvizīti un informācija – to var izrakstīt par darījumu iekšzemē, kura vērtība bez PVN ir mazāka par 150 eiro.Gadījumos, ja nodokļa rēķinu...
BILANCES maija numurā lasiet
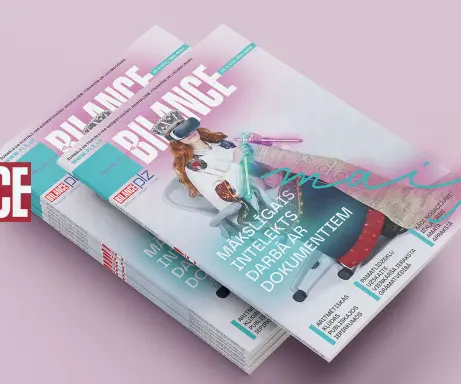
Pie lasītājiem dodas žurnāla BILANCE maija numurs. Ieskatieties tā saturā!REDAKTORES SLEJAVita Zariņa: Vai procesi ir sakārtoti?Gan aprīlis, gan maijs daudziem grāmatvežiem ir īpaši saspringts laiks, jo jāsagatavo svarīgākais dokuments — aizvadītā gada finanšu pārskats. Tāpēc šajā žurnāla numurā esam vairāk pievērsušies tematiem, kas aktuāli ne tikai grāmatvežiem, bet uzņēmumiem kopumā. Tā sagadījies, ka vairāki autori pievērsušies sabiedrībā tik aktuālajai publisko iepirkumu tematikai. Gatavojot pieteikumus iepirkumu konkursos, reizēm gadās finanšu piedāvājumā pieļaut aritmētiskās kļūdas, bet vai tas ir pamats pretendenta noraidīšanai? INTERVIJAIkars Kubliņš: Kā mākslīgais intelekts maina grāmatvedību un finanšu pārvaldībuMākslīgais intelekts (MI) finanšu pārvaldībā ir praktisks instruments, kas pakāpeniski maina uzņēmumu ikdienu. Īpaši tas attiecas uz organizācijām ar lieliem datu apjomiem, kuros efektīva informācijas apstrāde un interpretācija kļūst par konkurētspējas jautājumu. Par to, ko šīs pārmaiņas nozīmē praksē vienā no Latvijas lielākajiem tehnoloģiju uzņēmumiem, saruna ar Māri Būmani, SIA Latvijas Mobilais telefons (LMT) finanšu vadības direktoru.GRĀMATVEDĪBAInese Helmane: Kā darbā ar dokumentiem izmantot...
BILANCES redaktore Vita Zariņa: Vai procesi ir sakārtoti?
Gan aprīlis, gan maijs daudziem grāmatvežiem ir īpaši saspringts laiks, jo jāsagatavo svarīgākais dokuments — aizvadītā gada finanšu pārskats. Tāpēc šajā žurnāla numurā esam vairāk pievērsušies tematiem, kas aktuāli ne tikai grāmatvežiem, bet uzņēmumiem kopumā.Tā sagadījies, ka vairāki autori pievērsušies sabiedrībā tik aktuālajai publisko iepirkumu tematikai. Gatavojot pieteikumus iepirkumu konkursos, reizēm gadās finanšu piedāvājumā pieļaut aritmētiskās kļūdas, bet vai tas ir pamats pretendenta noraidīšanai? Raksta autore juriste norāda, ka ne likums, ne prakse nenosauc summu vai procentuālo apmēru, kura ietvaros ir vai nav pieļaujami aritmētisko kļūdu labojumi.Tāpat īpaša vērība jāpievērš tiem iepirkumiem, kas saistīti ar informācijas tehnoloģiju risinājumu iegādi. IT darījumi ir komplicēti, un to izpildi lielā mērā kontrolē ražotājs, brīdina zvērināta advokāte. Piegādātājs šajā struktūrā ir partneris, taču ar ierobežotām iespējām ietekmēt darījuma noteikumus. Slēdzot šādu darījumu ir jāiepazīstas ar visiem — gan piegādātāja, gan ražotāja noteikumiem. Ja piegādātājs nesniedz informāciju par visām ar produktu saistītām detaļām, ir jāmeklē atbildes ražotāja...