Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

Precizēs ilgtspējas ziņojumu apliecināšanas prasības zvērinātiem revidentiem
Valsts kancelējā iesniegts Finanšu ministrijas izstrādātais likumprojekts "Grozījumi Revīzijas pakalpojumu likumā", kura mērķis ir saskaņot Latvijas regulējumu ar Eiropas Savienības direktīvām, tostarp tā dēvēto Omnibus I direktīvu (ES 2026/470) un ESAP direktīvu (ES 2023/2864), kā arī novērst normu dublēšanos un precizēt prasības zvērinātu revidentu darbībā un uzraudzībā.Skaidrākas prasības ilgtspējas ziņojumu apliecinātājiemLikumprojekts precizē galvenā ilgtspējas revidenta definīciju, skaidri nosakot, ka par to var būt zvērināts revidents, kuram normatīvajos aktos noteiktajā kārtībā ir piešķirtas un reģistrētas tiesības sniegt ilgtspējas ziņojuma apliecinājuma pakalpojumus.Tāpat likumā tiek ieviesta pārejas kārtība attiecībā uz trešo valstu revidentiem un to komercsabiedrībām, kas sniedz ilgtspējas ziņojumu vai konsolidēto ilgtspējas ziņojumu apliecinājuma pakalpojumus trešajās valstīs reģistrētiem uzņēmumiem, kuru vērtspapīri ir iekļauti Latvijas regulētajā tirgū. Pārejas periods paredzēts finanšu gadiem no 2025. gada 1. janvāra līdz 2030. gada 31. decembrim, un tā laikā minētajiem trešo valstu revidentiem būs jāiesniedz saīsināts informācijas apjoms, kas saistīts ar to kvalifikāciju un kvalitātes kontroli ilgtspējas jomā.Izmaiņas revidenta...
Vienkāršos ilgtspējas ziņošanas prasības uzņēmumiem
Saeima 22. oktobrī steidzamības kārtā otrajā galīgajā lasījumā pieņēma Finanšu ministrijas virzītos grozījumus Ilgtspējas informācijas atklāšanas likumā, kas vienkāršo ilgtspējas ziņu sniegšanas regulējumu, pārņemot Latvijas tiesību aktos Eiropas Parlamenta un Padomes Direktīvas (ES) 2026/470 prasības. Ar grozījumiem, kuru mērķis ir samazināt administratīvo slogu uzņēmumiem, tiek noteikts, ka ilgtspējas ziņošanas prasības turpmāk attieksies tikai uz ļoti lieliem uzņēmumiem.Grozījumi būtiski sašaurina to uzņēmumu loku, kuriem būs pienākums sagatavot ilgtspējas ziņojumu. Turpmāk šī prasība attieksies uz komercsabiedrībām un koncernu mātes sabiedrībām, kuru neto apgrozījums pārsniedz 450 miljonus eiro (iepriekš 50 miljonus eiro) un kuru vidējais darbinieku skaits pārsniedz 1000 (iepriekš 250). Prasības piemērojamas, sākot ar 2027. pārskata gadu.Jaunie kritēriji attieksies uz visām komercsabiedrībām neatkarīgi no tā, vai to vērtspapīri ir iekļauti regulētajā tirgū. Tādējādi pienākums sagatavot ilgtspējas ziņojumu vairs nebūs attiecināms arī uz biržā kotētām sabiedrībām, ja tās neatbildīs abiem minētajiem kritērijiem.Lai mazinātu administratīvo slogu mazākiem uzņēmumiem, kuri ir sadarbības partneri uzņēmumiem, kuriem ir pienākums...
Preces saņemšana komersanta tirdzniecības vietā nav uzskatāma par piegādi
Ja patērētājs izmanto atteikuma tiesības un atgriež internetā iegādātu preci, pārdevējam ir jāatmaksā arī standarta piegādes izdevumi. Ja patērētājs izvēlējies dārgāku piegādes veidu, pārdevējam nav jāatmaksā papildu izmaksas par šo izvēli, norāda Patērētāju tiesību aizsardzības centrs (PTAC), jo konstatējis negodīgu komercpraksi interneta veikalā 220.lv saistībā ar piegādes izdevumu atmaksu, patērētājam izmantojot atteikuma tiesības.Kā ziņo PTAC, vietnes 220.lv noteikumos norādīts, ka lētākais piegādes veids ir preces bezmaksas saņemšana 220.lv veikalā Rīgā. Tādēļ patērētājiem, kuri izvēlējās lētāko piegādi (piemēram, piegādi uz pakomātu), izdevumi netika atmaksāti, jo par piegādes veidu (220.lv noteikumu izpratnē) nebija izvēlēta preces saņemšana 220.lv veikalā Rīgā.PTAC uzsver, ka preces saņemšana komersanta tirdzniecības vietā nav uzskatāma par piegādi.PTAC ir uzdevis SIA Pigu Latvia, kas pārvalda 220.lv, nekavējoties pārtraukt šo praksi, dzēst attiecīgo noteikumu no vietnes un turpmāk neierobežot patērētāju tiesības saņemt standarta piegādes izdevumu atmaksu.PTAC aicina arī citus interneta veikalus pārskatīt savus noteikumus un piegādes izdevumu atmaksas kārtību. PTAC uzsver, ka preces...
Ja zemes lietošanas maksa nesedz nekustamā īpašuma nodokli, varēs pieprasīt kompensāciju no valsts
Saeima 22. oktobrī galīgajā lasījumā pieņēma jaunu Zemes likumiskās lietošanas maksas kompensācijas likumu. Tas zemes īpašniekiem dod tiesības saņemt atlīdzinājumu no valsts gadījumos, kad par būvju īpašnieku izmantoto zemi saņemtā maksa nesedz nekustamā īpašuma nodokli (NĪN).Likums attiecas uz zemes likumiskās lietošanas attiecībām piespiedu dalītā īpašuma gadījumos, kad zeme un uz tās esošā būve pieder dažādiem īpašniekiem. Atlīdzinājumu varēs pieprasīt zemes īpašnieks, kura īpašuma tiesības uz zemi ir nostiprinātas zemesgrāmatā un kura zeme laikposmā no 2025. gada 1. janvāra līdz 2026. gada 31. decembrim atradusies būves īpašnieka likumiskajā lietošanā.Tiesības uz atlīdzinājumu būs gadījumos, kad starpība starp zemes likumiskās lietošanas maksu un nekustamā īpašuma nodokli ir mazāka par 2,5% no zemes universālās kadastrālās vērtības.Atlīdzinājuma apmēru aprēķinās atbilstoši likumā noteiktajai kārtībai, ņemot vērā zemes universālo kadastrālo vērtību, likumiskajā lietošanā esošās zemes platību un nekustamā īpašuma nodokļa apmēru.Lai saņemtu atlīdzinājumu, zemes īpašniekam no 2027. gada 1. janvāra līdz 30. jūnijam būs jāiesniedz pieprasījums Valsts zemes dienestā....
Uz citu valstu fona Latvijas vispārējās valdības parāds uz vienu iedzīvotāju skaitās zems
Latvijā 2026. gada otrā ceturkšņa beigās vispārējās valdības parāds uz vienu iedzīvotāju bija 11 700 eiro, liecina Fiskālās disciplīnas padomes (FDP) publiskotā informācija. Pārrēķinot vispārējās valdības parādu uz vienu iedzīvotāju, augstākais parāda apmērs Eiropā bija Beļģijā - 60 100 eiro, bet vismazāk parādā bija Bulgārijas iedzīvotāji - 5500 eiro, informē FDP.Latvija joprojām atrodas starp valstīm ar salīdzinoši zemu vispārējās valdības parāda līmeni - 48% no iekšzemes kopprodukta (IKP) - un izpilda Māstrihtas kritēriju uzturēt parādu zem 60% no IKP, informē FDP. Latvijas vispārējās valdības parāds salīdzīnājumā ar 2025. gada otro ceturksni ir pieaudzis par 0,9 procentpunktiem.Finanšu ministrijas indikatīvais novērtējums liecina, ka 2026. gadā parāds varētu sasniegt 47,9% no IKP, 2027. gadā - 51,8%, 2028. gadā - 52,8% no IKP, 2029. gadā - 54%, bet 2030. gadā - 54,1% no IKP.Procentu maksājumu apjoms 2026. gadā prognozēts 1,3% no IKP, 2027. un 2028. gadā - 1,4% no IKP, bet 2029. un 2030. gadā -...
Ukrainas civiliedzīvotāji varētu iegūt pastāvīgās uzturēšanās atļauju Latvijā
Saeima 22. oktobrī pirmajā lasījumā atbalstīja Tieslietu ministrijas izstrādātos grozījumu Ukrainas civiliedzīvotāju atbalsta likumā, kas ļautu Ukrainas civiliedzīvotājiem pēc piecu gadu nepārtrauktas uzturēšanās Latvijā pieprasīt pastāvīgās uzturēšanās atļauju (PUA). Lai to saņemtu, būs jāizpilda likumā noteiktās prasības. Izmaiņas palīdzētu cilvēkiem, kuri kara dēļ raduši patvērumu Latvijā, plānot savu turpmāko dzīvi un iekļauties Latvijas sabiedrībā.Daudzi Ukrainas civiliedzīvotāji Latvijā dzīvo jau vairāk nekā četrus gadus. Viņi šeit strādā, maksā nodokļus un audzina bērnus, kuri mācās Latvijas skolās. Sākot ar 2027. gada martu, pirmajiem no viņiem apritēs pieci nepārtrauktas uzturēšanās gadi Latvijā.Tomēr pašreizējais Imigrācijas likums liedz piešķirt pastāvīgās uzturēšanās atļauju cilvēkiem, kuri Latvijā pieprasījuši vai saņēmuši pagaidu aizsardzību. Likumprojekts paredz šo šķērsli novērst.Iespēja pieprasīt atļauju attiektos uz cilvēkiem, kuriem ir tikai Ukrainas pilsonība un kuriem Latvijā ir vai iepriekš bijusi piešķirta pagaidu aizsardzība. Piecu gadu uzturēšanās termiņā ieskaitītu arī laiku, kas Latvijā pavadīts ar Ukrainas civiliedzīvotāju atbalsta likumā paredzēto ilgtermiņa vīzu vai uzturēšanās atļauju.PUA nepiešķirtu...
Par katru sūtījumu no valstīm ārpus ES tiks piemērota apstrādes maksa divu eiro apmērā
No 1. novembra stāsies spēkā jaunas Eiropas Savienības (ES) tiesību aktu prasības, kas paredz apstrādes maksas piemērošanu visiem sūtījumiem no trešajām valstīm. Turpmāk par katru preču pozīciju sūtījumā būs jāmaksā apstrādes maksa (Union handling fee) divu eiro apmērā. Izmaiņas attieksies uz precēm, kas iegādātas interneta veikalos un e-komercijas platformās, piemēram, Ķīnā, ASV, Apvienotajā Karalistē, Norvēģijā, Šveicē u.c. trešajās valstīs. Piemēram, ja sūtījumā vērtībā līdz 150 eiro būs trīs dažādu pozīciju preces, par katru no tām būs jāmaksā gan 3 eiro muitas nodoklis, gan 2 eiro apstrādes maksa, papildus piemērojot pievienotās vērtības nodokli (PVN) atbilstoši spēkā esošajai kārtībai. Ja preču vērtība sūtījumā pārsniegs 150 eiro, precēm tiks piemērota atbilstošā ES tiesību aktos noteiktā standarta ievedmuitas nodokļa likme, bet par katru preču pozīciju būs jāmaksā 2 eiro apstrādes maksa, papildus piemērojot PVN atbilstoši spēkā esošajai kārtībai. Svarīgi, ka, ja nolemjat atgriezt preci, samaksātā 2 eiro apstrādes maksa netiks atmaksāta, pat ja prece ir bojāta....
Individuālajiem komersantiem, kas darbojas kā komercpārvadātāji, rosina maksāt UVTN
Finanšu ministrijas ieskatā, ja individuālais komersants savā saimnieciskajā darbībā izmanto sev kā privātpersonai reģistrētu vieglo transportlīdzekli, šāda situācija pēc būtības rada pamatu maksāt uzņēmumu vieglo transportlīdzekļu nodokli (UVTN), taču līdz šim esošais regulējums to nav paredzējis. Tāpēc sagatavots likumprojekts "Grozījumi Transportlīdzekļa ekspluatācijas nodokļa un uzņēmumu vieglo transportlīdzekļu nodokļa likumā", kura mērķis ir paplašināt UVTN maksātāju loku. Likumprojekts līdz 4. novembrim nodots sabiedriskajai apspriešanai.Likumprojekta sagatavošanā ņemti vērā Satiksmes ministrijas sagatavotie grozījumi Autopārvadājumu likumā, kas nosaka, ka pārvadātājs, kas reģistrēts kā individuālais komersants, pasažieru komercpārvadājumu veikšanai var izmantot transportlīdzekli, kuram kā turētājs reģistrēta fiziska persona, ja ir saņemta transportlīdzekļa īpašnieka atļauja. Šī grozījuma mērķis ir palielināt strādājošo autovadītāju un transportlīdzekļu skaitu, lai viņi varētu veikt pasažieru komercpārvadājumus.Tādējādi tiktu nodrošināta vienlīdzīga pieeja līdzīgiem saimnieciskās darbības veicējiem, kā arī mazināti UVTN apiešanas riski. Likumprojekts arī paredz, ka UVTN individuālajam komersantam būs jāmaksā tikai par tiem mēnešiem, kuros transportlīdzeklis ir izmantots saimnieciskajā darbībā.Lasiet arī:No IIN likuma grozījumiem...
Kā ar MI laikus pamanīt debitoru maksātnespējas risku?
Mākslīgo intelektu (MI) var izmantot, lai vienlaikus pārbaudītu vairākus debitorus, noskaidrotu, vai tie iesnieguši gada pārskatus, vai tiem nav sākts maksātnespējas process un kāda informācija publiski pieejama par to finansiālo stāvokli. Šāda pārbaude palīdz grāmatvežiem efektīvāk uzraudzīt debitoru riskus, izvērtēt kredītlimitus un sagatavoties gada pārskata slēguma procedūrām.Kā vienlaikus pārbaudīt vairākus debitorus?Debitoru maksātspējas pārbaude ir svarīga ne tikai tad, ja klients kavē maksājumus. Arī tad, ja darījuma partneris ir apstiprinājis atlikumu salīdzināšanas aktu, tas pats par sevi vēl nenozīmē, ka uzņēmums spēs nokārtot saistības. Tāpēc ir lietderīgi regulāri izvērtēt arī debitora finansiālo stāvokli un iespējamos riskus.Kā seminārā demonstrēja Mag. oec. Ieva Liepiņa, Sertificēta nodokļu konsultante, zvērināta revidente, SIA “Ievas Liepiņas birojs” valdes locekle, MI var palīdzēt šo darbu veikt vairākiem uzņēmumiem vienlaikus. Grāmatvedis var sagatavot debitoru sarakstu, piemēram, eksportējot to no grāmatvedības programmas uz Excel, un lūgt MI pārbaudīt katru sarakstā iekļauto uzņēmumu pēc noteiktiem kritērijiem.Pārbaudē var iekļaut informāciju par to, vai uzņēmums...
Uzņēmumu reģistrā pieteikumu dokumenti būs jāiesniedz tikai elektroniski
Saeima 15. oktobrī apstiprināja grozījumus likumā "Par Latvijas Republikas Uzņēmumu reģistru", kas paredz no 2027. gada pieteikumus Uzņēmumu reģistram (UR) iesniegt elektroniski reģistrācijas pakalpojumu portālā registrs.ur.gov.lv, kā arī dod UR tiesisku pamatu automatizētu lēmumu pieņemšanas ieviešanai. Grozījumu mērķis ir mazināt administratīvo slogu, vienkāršot UR pakalpojumu saņemšanu uzņēmējiem, biedrībām, nodibinājumiem, reliģiskajām organizācijām, politiskajām partijām un citiem UR klientiem, kā arī veidot vienotu valsts pārvaldes elektronisko pakalpojumu sniegšanas modeli. No 2027. gada 7. janvāra pieteikumi UR būs iesniedzami elektroniski, izmantojot reģistrācijas pakalpojumu portālu registrs.ur.gov.lv. Atsevišķām klientu grupām un noteiktos gadījumos paredzēti pārejas periodi, lai nodrošinātu samērīgu un pakāpenisku pāreju uz jauno kārtību.Norādāms, ka UR klienti jau šobrīd pakalpojumus primāri izvēlas saņemt elektroniski. 2025. gadā papīra formā tika saņemti vien 5% pieteikumu. Tādejādi pāreja uz tikai elektronisku reģistrāciju nodrošinās klientiem atbalstu jau reģistrācijas sākumposmā digitālo rīku apgūšanā un turpmāk ļaus ērti iekļauties vienotā valsts pārvaldes digitālo pakalpojumu ciklā. Pāreja uz elektronisku pieteikumu iesniegšanu nemazina UR...
Kāpēc savstarpējos norēķinus vērts salīdzināt biežāk nekā reizi gadā?
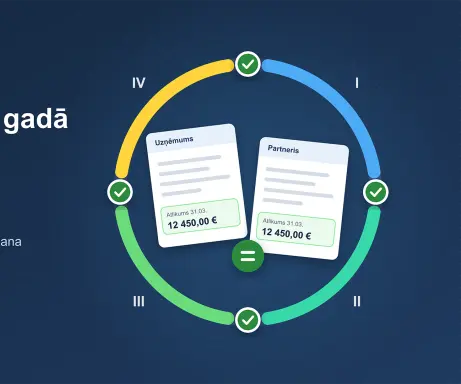
Lielākā daļa uzņēmumu salīdzina norēķinus ar partneriem tikai gada beigās, jo to prasa inventarizācija. Taču martā radusies kļūda janvārī jau ir desmit mēnešus veca. Salīdzināšana reizi ceturksnī ļauj to atrast, kamēr dokumenti vēl ir svaigi un labojumi lēti.Katru janvāri grāmatvedības nodaļas visā Latvijā dara vienu un to pašu: sūta desmitiem vai simtiem salīdzināšanas aktu, gaida atbildes un meklē, kāpēc partnera atlikums nesakrīt ar uzņēmuma uzskaiti. Bieži izrādās, ka starpība radusies martā vai jūnijā, un neviens vairs neatceras, kāpēc. Ja salīdzināšanu veic reizi ceturksnī, gada slēgšana kļūst par formalitāti, nevis izmeklēšanu.Kas ir savstarpējo norēķinu salīdzināšanaSalīdzināšanas akts ir dokuments, kurā uzņēmums norāda, cik pēc tā uzskaites tas ir parādā partnerim vai partneris tam. Parasti aktā norāda atlikumu noteiktā datumā, dažreiz arī apgrozījumu par periodu. Partneris to pārbauda pret savu uzskaiti un apstiprina vai norāda savus skaitļus.Grāmatvedības kārtošanas noteikumu (MK 2021. gada 21. decembra noteikumi Nr. 877) 68. punkts paredz, ka inventarizācijā prasījumu un saistību...
Saturu radījis mākslīgais intelekts. Kad tas obligāti ir jānorāda?
Eiropas Savienības (ES) normatīvajā vidē mākslīgā intelekta (MI) straujā attīstība tiek regulēta arvien stingrāk. ES Mākslīgā intelekta akta1 50. pants ievieš visaptverošas caurskatāmības un pārredzamības saistības, kuru mērķis ir nodrošināt, ka sabiedrība netiek maldināta un ikviens cilvēks spēj atpazīt sintētisku saturu vai mijiedarbību ar automatizētām sistēmām. Zvērinātu advokātu biroja Sorainen rīkotajā starptautiskajā ekspertu seminārā tehnoloģiju, mediju un telekomunikāciju (TMT) prakses grupas speciālisti padziļināti analizēja Mākslīgā intelekta akta 50. panta prasības, kas stājās spēkā 2. augustā.Mākslīgā intelekta akta pārkāpumu gadījumā paredzētie sodi ir apjomīgi — regulējums nosaka, ka par caurskatāmības saistību neievērošanu finanšu sankcijas var sasniegt līdz pat 15 miljoniem eiro vai 3% no uzņēmuma globālā gada apgrozījuma, piemērojot to summu, kura ir lielāka. Šāds sodu apjoms nostāda MI regulējumu vienā līmenī ar Vispārīgo datu aizsardzības regulu un Digitālo pakalpojumu aktu. Regulējums gan neattiecas uz fiziskām personām, kas MI rīkus izmanto personīgām, ar profesionālo darbību nesaistītām vajadzībām. Taču organizāciju līmenī šīs izmaiņas tiešā...
Kā rīkoties, ja darbinieks novēloti iesniedzis algas nodokļa grāmatiņu?
Ja darbinieks savlaicīgi neiesniedz algas nodokļa grāmatiņu vai tikai pēc vairākiem mēnešiem paziņo par apgādājamo, grāmatvedim jāizvērtē, no kura brīža drīkst piemērot nodokļa atvieglojumus un vai iespējams labot jau aprēķināto darba samaksu. Neapliekamā minimuma un atvieglojuma par apgādājamo piemērošanas kārtība atšķiras, tāpēc svarīgi nepārrēķināt nodokļus automātiski, balstoties tikai uz darbinieka iesniegto informāciju.Darbinieks algas nodokļa grāmatiņu iesniedz novēlotiAlgas nodokļa grāmatiņā norādītā informācija ļauj darba devējam noteikt, vai darbiniekam ir tiesības piemērot neapliekamo minimumu un nodokļa atvieglojumus. Ja darbinieks nav izvēlējies konkrēto darba devēju kā galveno ienākuma gūšanas vietu, darba devējs nevar piemērot šos atvieglojumus tikai tāpēc, ka darbinieks pie viņa strādā.PiemērsDarbinieks darbu uzņēmumā sāka janvārī, bet algas nodokļa grāmatiņu attiecīgajā darbavietā iesniedza tikai aprīlī. Janvārī, februārī un martā darba devējs aprēķināja darba samaksu, nepiemērojot neapliekamo minimumu.Šādā situācijā grāmatvedim vispirms jāpārbauda informācija VID Elektroniskās deklarēšanas sistēmā (EDS) un jānoskaidro, no kura datuma darba devējam ir tiesības piemērot neapliekamo minimumu. Nedrīkst automātiski pieņemt, ka aprīlī...
Kādas valstis iekļautas zemu nodokļu vai beznodokļu valstu sarakstā no novembra?
Finanšu ministrijas (FM) aktualizētajā zemu nodokļu vai beznodokļu valstu sarakstā, kas stāsies spēkā 1. novembrī, tiek iekļauta Tērksas un Kaikosas salu teritorija, liecina informācija oficiālajā izdevumā "Latvijas vēstnesis".Savukārt no saraksta tiek izslēgtas Fidži, Panama, Samoa un Trinidāda un Tobago.Aktualizētajā sarakstā ar valstīm, kuras nodokļu jautājumos nesadarbojas, no novembra būs astoņas valstis un teritorijas. Sarakstā būs Angiljas teritorija, ASV Guamas teritorija, ASV Samoa teritorija, ASV Virdžīnu salu teritorija, Krievija, Palau, Tērksas un Kaikosas salu teritorija, kā arī Vanuatu.Saraksts pārskatīts pēc 9. oktobrī aktualizētā Eiropas Savienības (ES) saraksta publicēšanas Eiropas Savienības Oficiālajā Vēstnesī.No 2023. gada jūlija FM ir pienākums paziņot par aktualizēto zemu nodokļu vai beznodokļu valstu un teritoriju sarakstu, nosūtot to publicēšanai oficiālajā izdevumā "Latvijas vēstnesis" un publicējot to ministrijas tīmekļa vietnē. Iepriekš par aktualizēto sarakstu lēma Ministru kabinets.Latvijas tiešo nodokļu jomu regulējošajos normatīvos ir noteikts speciāls nodokļa maksāšanas režīms (aizsargpasākumi) gadījumos, kad tiek veikti darījumi ar personām, kuras atrodas, ir izveidotas vai...
Kā piemērot neapliekamo minimumu, ja darbinieks nostrādājis tikai daļu mēneša?
Aprēķinot darba samaksu, grāmatvedim jāņem vērā ne tikai darbinieka alga un ieturētie nodokļi, bet arī tas, cik ilgi konkrētajā mēnesī pastāvējušas darba attiecības un vai darbiniekam bijušas tiesības uz neapliekamo minimumu visā mēnesī. Atsevišķi noteikumi jāievēro, ja darbinieks mēneša vidū sāk vai beidz darbu, izmanto bezalgas atvaļinājumu vai slimo. Turklāt neizmantoto neapliekamā minimuma daļu ne vienmēr var piemērot uzreiz.Kad neapliekamais minimums jāsamazina?Likumā "Par iedzīvotāju ienākuma nodokli" 12. pantā noteikts, ka mēneša neapliekamo minimumu piemēro ienākuma gūšanas vietā, kur iesniegta algas nodokļa grāmatiņa, ja darbiniekam Valsts ieņēmumu dienesta (VID) Elektroniskās deklarēšanas sistēmā (EDS) ir apstiprinātas tiesības to piemērot.Ja darbinieks sāk vai beidz darba attiecības mēneša vidū, neapliekamo minimumu par šo mēnesi aprēķina proporcionāli kalendāra dienu skaitam, kurā pastāvējušas darba attiecības. Savukārt, ja darbinieks strādā nepilnu darba laiku, neapliekamais minimums nav automātiski jāsamazina tikai tāpēc, ka viņš nostrādājis mazāk stundu.Tātad būtiski ir nošķirt divas situācijas: darba attiecības pastāvējušas tikai daļu mēneša vai arī darba...