Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

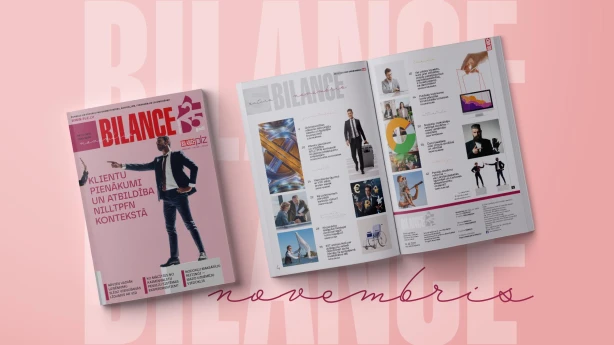
BILANCES novembra numurā lasiet
REDAKTORES SLEJA Vita Zariņa: Grāmatvedības nozare globālu pārmaiņu priekšā Grāmatvedības nozare atrodas globālu tehnoloģisku un sociālu pārmaiņu epicentrā. Starptautisku profesionālu organizāciju pētījumi un atziņas no konferencēm visā pasaulē liecina, ka mākslīgā intelekta attīstība, regulējoši digitālās transformācijas projekti, mainīgās darbinieku gaidas un pieaugošs pieprasījums pēc ilgtspējas ziņošanas veido pilnīgi jaunu profesionālo vidi, uzsvērts vieno no novembra numurā publicētajiem rakstiem. Lai iezīmētu grāmatvedības nākotnes virzienus, raksta autore ielūkojusies atziņās un stratēģijās, kuras jau šobrīd veido grāmatvedības nākotni starptautiskā mērogā. GRĀMATVEDĪBA Ilze Palmbaha: Grāmatvedības nākotne: tehnoloģiju, talantu un ilgtspējas krustpunktā Grāmatvedības nozare atrodas globālu tehnoloģisku un sociālu pārmaiņu epicentrā. Starptautisku profesionālu organizāciju pētījumi un atziņas no konferencēm visā pasaulē liecina, ka mākslīgā intelekta (MI) attīstība, regulējoši digitālās transformācijas projekti, mainīgās darbinieku gaidas un pieaugošs pieprasījums pēc ilgtspējas ziņošanas veido pilnīgi jaunu profesionālo vidi. Rakstā aplūkosim galvenos secinājumus no šiem avotiem, lai iezīmētu grāmatvedības nākotnes virzienus. Lai saprastu globālās tendences un izietu no ikdienas...
Plāno padarīt stingrākus “zaļā koridora” kritērijus
Lai veicinātu investīciju piesaisti un sekmētu augstas pievienotās vērtības projektu attīstību, Ekonomikas ministrija (EM) rosina pilnveidot "zaļā koridora" regulējumu, liecina tiesību aktu portālā iesniegtie grozījumi Ministru kabineta (MK) noteikumos. MK noteikumu "Kārtība, kādā nodrošina prioritāru publisku pakalpojumu sniegšanu komersantiem" grozījums paredz ierobežot kvalifikācijas kritērijus, lai panāktu, ka "zaļā koridora" priekšrocībām kvalificējas komersanti, kas sniedz vislielāko pienesumu Latvijas tautsaimniecībai. Izmaiņu rezultātā kopējais komersantu skaits, kas kvalificētos, samazinātos no 536 uz 259. Plānots mainīt, ka "zaļā koridora" atbalstam varēs kvalificēties uzņēmumi ar vismaz desmit miljonu eiro eksporta apgrozījumu, līdzšinējo piecu miljonu vietā, kā arī svītrot nosacījumu par pēdējo divu gadu investīcijām, lai prioritārās priekšrocības saglabātu tikai ekonomiski nozīmīgākie uzņēmumi. Tāpat paredzēts automātiski iekļaut "zaļajā koridorā" Eiropas Savienības līmenī atzītos stratēģiskos projektus, kas īstenoti saskaņā ar regulām par kritiski svarīgo izejvielu nodrošināšanu un neto nulles emisiju tehnoloģiju attīstību. Grozījumi paredz, ka Valsts ieņēmumu dienesta "N" un "J" reitingi vairs netiks vērtēti kā viens no kritērijiem,...
Fiziskai personai, uzsākot būvdarbus, jānorāda finansējuma izcelsme
No 1. novembra fiziskai personai, sākot būvdarbus, Būvniecības informācijas sistēmā (BIS) jānorāda finansējuma izcelsme, paredz valdības aprīlī apstiprinātie grozījumi Ēku būvnoteikumos, kuri stājas spēkā 1. novembrī. Paredzēts, ka, ja būvniecības ierosinātājs ir fiziska persona, tā, izpildot būvdarbu sākšanas nosacījumus, ietver BIS informāciju par būvdarbiem plānotā finansējuma izcelsmi. Šīs izmaiņas ir pieņemtas saskaņā ar Ēnu ekonomikas ierobežošanas plānu 2024.-2027. gadam. Atbilstoši spēkā esošajam Ēku būvnoteikumu regulējumam piemērotākais laiks paredzēt šo pienākumu privātpersonai ir tieši pirms būvdarbu sākšanas, norādīts noteikumu anotācijā. Tas nodrošinās, ka sniedzamā informācija visvairāk atbildīs objektīvajai realitātei, nevis būvniecības ierosinātāja pieņēmumiem par nākotnes iespējamību. Priekšlikums par finansējuma izcelsmes norādi privātpersonai BIS Ēnu ekonomikas ierobežošanas plānā 2024.-2027. gadam tika iekļauts pēc Valsts ieņēmumu dienesta (VID) iniciatīvas kā profilakses pasākums, jo tas liek personai pārdomāt, vai būvniecībai plānotie līdzekļi ir legāli, noteikumu anotācijā norāda Ekonomikas ministrija. Būvniecības valsts kontroles birojs (BVKB), kas ir BIS uzturētājs, informēja aģentūru LETA, ka BIS lietotājam jāpieslēdzas portālam...
Kad uzņēmums drīkst veikt izmaksas dalībniekiem un kā rīkoties, ja izmaksa veikta nepamatoti?
Saskaņā ar finanšu uzskaites principiem, komercsabiedrības naudas līdzekļu izmaksa dalībniekiem ir stingri regulēta, lai aizsargātu sabiedrības kapitāla integritāti. Ir noteikti konkrēti gadījumi, kuros izmaksas ir atļautas, kā arī skaidra procedūra, ja maksājumi veikti nepamatoti. Kādos gadījumos sabiedrība drīkst izdarīt izmaksas dalībniekiem? Sabiedrība ir tiesīga izdarīt izmaksas dalībniekiem tikai trīs noteiktos gadījumos: Dividendēs: Ja tiek izmaksātas dividendes. Pamatkapitāla samazināšana: Ja tiek samazināts sabiedrības pamatkapitāls. Likvidācija: Ja sabiedrība tiek likvidēta un tās manta tiek sadalīta starp dalībniekiem. Citas izmaksas, kas izdarītas dalībniekiem ārpus šiem gadījumiem, tiek uzskatītas par nepamatotām. Pie nepamatotām izmaksām tiek pieskaitītas situācijas, piemēram, kad dalībnieks bez maksas izmanto sabiedrības mantu, kad dalībniekam par sabiedrībai sniegtajiem pakalpojumiem tiek izmaksāta augstāka atlīdzība, nekā noteikts līgumā, vai kad sabiedrība pērk mantu no dalībnieka par paaugstinātu cenu. Izmaksu ierobežojumi Pat atļautajos gadījumos (izņemot likvidāciju), dalībniekiem nedrīkst izdarīt izmaksas, ja sabiedrības pašu kapitāls: Pārskata gada noslēgšanas brīdī (vai ārkārtas dividenžu gadījumā – attiecīgā pārskata perioda beigās)...
Plāno samazināt PVN atsevišķiem pārtikas produktiem, kā arī grāmatām un preses izdevumiem latviešu valodā
Lai mazinātu pārtikas produktu cenu pieauguma ietekmi uz iedzīvotāju labklājību, Saeimas Budžeta un finanšu (nodokļu) komisija trešdien, 29. oktobrī, konceptuāli atbalstīja izmaiņas pievienotās vērtības nodokļa (PVN) regulējumā, kas atsevišķiem pamatproduktiem paredz noteikt nodokļa samazināto likmi 12 procentu apmērā. Izmaiņas saistītas ar 2026. gada valsts budžeta un nākamo triju gadu budžeta ietvara likuma projektu. Samazināto 12 procentu PVN likmi plānots noteikt rudzu, kviešu, jauktu miltu, bezglutēna maizei, svaigam, sterilizētam vai pasterizētam pienam, svaigai un atdzesētai mājputnu – vistu, tītaru, pīļu, zosu, pērļu vistiņu, paipalu – gaļai, svaigām mājputnu olām čaumalās. Paredzēts, ka samazināto PVN likmi pārtikas produktiem piemēros no nākamā gada 1.jūlija līdz 2027.gada 30.jūnijam. Ar PVN likuma izmaiņām samazināto piecu procentu likmi no nākamā gada plānots piemērot grāmatām un preses izdevumiem latviešu valodā, latgaliešu rakstu vai lībiešu valodā. Līdz ar to gala cenas samazinājums gaidāms grāmatām, mācību literatūrai, brošūrām, bukletiem, bērnu bilžu, zīmējamām, krāsojamām grāmatām, nošu izdevumiem, kartēm gan iespieddarba, gan elektroniskā...
VID aktualizē dabas resursu nodokļa pārskatu iesniegšanas kārtību
Valsts ieņēmumu dienests (VID) ir aktualizējis metodisko materiālu par aprēķināto dabas resursu nodokli (DRN), ieviešot izmaiņas, kas stājas spēkā, mainoties normatīvajam regulējumam. Šīs atšķirības galvenokārt skar jaunu nodokļa objektu ieviešanu un precizējumus pārskata aizpildīšanā, it īpaši attiecībā uz iepakojumu un piesārņojumu. Jaunas apliekamās kategorijas un termiņi Vislielākās izmaiņas dokumentos ir saistītas ar divu jaunu DRN kategoriju iekļaušanu, kurām izveidotas atsevišķas pārskata veidlapas: 1. DRN par vienreiz lietojamiem plastmasu saturošiem izstrādājumiem un plastmasu saturošiem zvejas rīkiem: Šī informācija ir jāaizpilda, sākot no 2024. gada 1. jūlija par tabakas izstrādājumu filtriem un filtriem, kas paredzēti lietošanai kopā ar tabakas izstrādājumiem, savukārt par citiem vienreiz lietojamiem plastmasu saturošiem izstrādājumiem un zvejas rīkiem informāciju aizpilda no 2025. gada 1. janvāra. Pārskata iesniegšanas termiņš par šiem objektiem ir noteikts līdz nākamā gada 20. aprīlim. 2. DRN par nepārstrādātu un nepārstrādājamu plastmasas iepakojumu - pievienota jauna sadaļa (7. veidlapa) par plastmasas iepakojumu, kas nav pārstrādāts vai reģenerēts: Šī...
Pirmie digitālā eiro darījumi varētu sākties 2027. gadā
Noslēdzies digitālā eiro projekta sagatavošanās posms un 2027. gadā varētu sākties izmēģinājuma projekts, informē Eiropas Centrālajā bankā (ECB). ECB Padome ceturtdien nolēma pāriet uz digitālā eiro projekta nākamo posmu. Šis lēmums tika pieņemts pēc Eirosistēmas 2023. gada novembrī sāktā sagatavošanās posma sekmīgas pabeigšanas, kas lika pamatus digitālā eiro emisijai. Padomes lēmums atbilst 2025. gada oktobra eirosamitā paustajam Eiropas vadītāju aicinājumam paātrināt digitālā eiro izstrādes progresu. ECB min, ka digitālais eiro saglabās eiropiešu izvēles brīvību un privātumu un aizsargās Eiropas monetāro suverenitāti un ekonomisko drošību. Tas veicinās inovācijas maksājumu jomā un palīdzēs padarīt Eiropas maksājumus konkurētspējīgus, noturīgus un iekļaujošus. Eirosistēma veiks sagatavošanās darbus elastīgi, atbilstoši eirozonas valstu vadītāju aicinājumiem Eirosistēmai pēc iespējas nodrošināt gatavību potenciālajai digitālā eiro emisijai, vienlaikus arī atzīstot, ka regulējuma tapšanas process vēl nav noslēdzies. ECB Padomes galīgais lēmums par digitālā eiro emisiju un emisijas datumu tiks pieņemts tikai pēc regulējuma izstrādes. Pieņemot, ka Eiropas likumdevēji 2026. gadā apstiprinās regulu...
Kas jāņem vērā, veicot avansa norēķinus personām?
Uzņēmumiem jābūt īpaši vērīgiem, veicot norēķinus ar avansa norēķinu personām, jo stingri termiņi nosaka, kad nesegts avanss tiek pielīdzināts apliekamam ienākumam. Saskaņā ar spēkā esošajiem noteikumiem, skaidrās vai bezskaidrās naudas avanss ir maksājums, kas paredzēts uzņēmuma saimniecisko darījumu nodrošināšanai un tiek izsniegts fiziskajām personām, piemēram, uzņēmuma darbiniekiem, valdes vai padomes locekļiem, īpašniekiem, dalībniekiem vai biedriem. Šis avanss var tikt izsniegts no uzņēmuma kases (skaidrā nauda) vai pārskaitīts uz personas bankas kontu no uzņēmuma bankas konta (bezskaidrā nauda). Tas parasti paredzēts, lai segtu izdevumus, kas saistīti ar komandējumiem, preču iegādi vai pakalpojumu izmantošanu. Lai gan uzņēmumiem nepieciešams nodrošināt līdzekļus saimniecisku uzdevumu veikšanai, ir svarīgi atcerēties, ka skaidras naudas avansa izsniegšanai nepieciešams uzņēmuma vadītāja rakstisks rīkojums vai atļauja. Tāpat jānodrošina rīkojums par avansa norēķinu personai vai vadītāja apstiprināta atskaite. Jāņem vērā, ka par avansu netiek uzskatīti tādi maksājumi kā darba algas avanss, naudas aizdevums vai līdzekļu izņemšana no zemnieku, zvejnieku saimniecībām vai individuālajiem komersantiem...
Plāno ieviest jaunu ienākuma nodokļa piemērošanas modeli dividendēm
Saeimas Budžeta un finanšu (nodokļu) komisija 29. oktobrī konceptuāli atbalstīja Ministru kabineta iesniegtos grozījumus Uzņēmumu ienākuma nodokļa likumā un Iedzīvotāju ienākuma nodokļa likumā, kas paredz ieviest jaunu ienākuma nodokļa piemērošanas modeli dividendēm. Izmaiņu autori lēš, ka tās uzlabošot uzņēmumu piekļuvi finanšu resursiem, samazināšot finansējuma izmaksas un līdzsvarošot nodokļu slogu starp vietējiem un ārvalstu investoriem - fiziskām personām, vienlaikus veicinot pašvaldību interesi investīciju piesaistē. Ar likumu grozījumiem no nākamā gada plānots ieviest alternatīvu ienākuma nodokļu sistēmu investoru atbalstam un pašvaldību ieņēmumu atbalstam - jaunu ienākuma nodokļa piemērošanas modeli dividendēm. Paredzēts, ka uzņēmumi, kuru dalībnieki ir tikai fiziskas personas, varēs izvēlēties: dividenžu sadales brīdī piemērot samazinātu uzņēmumu ienākuma nodokļa likmi 15% apmērā vai arī šo dividenžu saņēmējiem vienlaikus piemērot iedzīvotāju ienākuma nodokli 6% apmērā. Šādā risinājumā kopējais nodokļu slogs saglabāsies līdzvērtīgs pašreizējam (ap 20%), taču tas dos iespēju daļu iedzīvotāju ienākuma nodokļa novirzīt pašvaldību budžetos pēc investoru deklarētās dzīvesvietas vai uzņēmuma reģistrācijas vietas. Patlaban...
Uzņēmumu ienākuma nodokli varēs piemērot arī Latvijas ostu saimnieciskajai darbībai
Ostu pārvaldēm, līdzvērtīgi kā kapitālsabiedrībām, no 2026. gada 1. janvāra ar uzņēmumu ienākuma nodokli (UIN) apliekamajā bāzē būs jāiekļauj saimnieciskajā darbībā gūtā peļņas daļa, kura tiek sadalīta, tai skaitā novirzīta izdevumiem, kas nav saistīti ar saimniecisko darbību, paredz Finanšu ministrijas izstrādātie grozījumi Uzņēmumu ienākuma nodokļa likumā. Kā norādīts likumprojekta anotācijā, Eiropas Komisija (EK), veicot izpēti attiecībā uz Latvijas ostām, ir norādījusi, ka ostu pārvaldes veic saimniecisko darbību un konkurences tiesību aktu izpratnē, attiecīgi, ciktāl runa ir par saimniecisko darbību, tās ir uzskatāmas par uzņēmumiem. Tomēr atšķirībā no komercsabiedrībām, kuras tiek dibinātas ar mērķi gūt peļņu un attiecīgi ienākumus no dividendēm izmaksā to dalībniekiem, ostu pārvaldes darbojas, lai attīstītu ostu teritorijas, kurās darbojas komersanti, visus ieņēmumus novirzot ostu pārvalžu funkciju un darbību veikšanai. Arī maksājumi, kas noteikti likumos, kas regulē ostu un speciālo ekonomisko zonu darbību, un izdevumi, kas saistīti ar ostu un speciālo ekonomisko zonu funkciju un darbību veikšanu, ir uzskatāmi...
Plānota akcīzes nodokļa likmju celšana dažādām precēm
Lai mazinātu videi un veselībai kaitīgu vai neveselīgu produktu patēriņu, kā arī lai nodrošinātu papildu ieņēmumus valsts budžetā, Saeimas Budžeta un finanšu (nodokļu) komisija trešdien, 29. oktobrī, lēma virzīt izskatīšanai Saeimā pirmajā lasījumā valdības sagatavotos grozījumus akcīzes nodokļa likumā. Likumprojekts saistīts ar 2026. gada valsts budžeta un nākamo triju gadu budžeta ietvara likuma projektu. Grozījumi paredz no nākamā gada pakāpeniski paaugstināt akcīzes nodokli vairākām preču grupām, tostarp alkoholiskajiem dzērieniem, tabakas izstrādājumiem, bezalkoholiskajiem un enerģijas dzērieniem. Savukārt pēc diviem gadiem paredzēts atteikties no samazinātās likmes naftas produktiem, ko izmanto brīvostās un speciālajās ekonomiskajās zonās. No nākamā gada 15.marta plānots akcīzes nodokļa pieaugums stiprajam alkoholam, un vienas 0,5 litru pudeles cena pieaugs vidēji par 0,27 eiro. Savukārt no 2028.gada 1.marta akcīze pieaugs visiem alkoholiskajiem dzērieniem, un gala cena stiprajam alkoholam palielināsies par 0,51 eiro, vīnam no 0,15 līdz 0,30 eiro, bet alum – par 0,03 eiro par pudeli. Savukārt nākamgad un no 2027.gada paredzēta...
Meklē risinājumu, kā novērst sociālo iemaksu pagarinājuma izraisītās sekas uz pirmspensijas un pensijas vecuma darbiniekiem
No 2027. gada darba devējiem, kuriem Valsts ieņēmumu dienests (VID) piešķīris valsts sociālās apdrošināšanas obligāto iemaksu (VSAOI) samaksas termiņa pagarinājumu, būs jāveic pilnas iemaksas pensiju apdrošināšanai par noteiktām darba ņēmēju grupām, rosina Labklājības ministrija (LM). Valdība 28. oktobrī iepazinās ar LM sagatavoto ziņojumu "Par valsts sociālās apdrošināšanas obligāto iemaksu samaksas termiņu pagarinājumu un tā ietekmi uz personas vecuma pensijas apmēru". Tajā atzīmēts, ka izveidojusies situācija, kad no vienas puses normatīvie akti atļauj darba devējiem pieteikties VSAOI samaksas termiņa pagarinājumam, taču no otras puses šāda darba devēju tiesību īstenošana rada tiešas negatīvas sekas uz darba ņēmēju pensiju apdrošināšanu tajos gadījumos, kad darba ņēmējs atbilstoši likumam nav brīvprātīgi veicis VSAOI pensiju apdrošināšanai par laikposmu, par kuru darba devējs faktiski nav veicis VSAOI. Darba ņēmēji spiesti paši maksāt darba devēja nesamaksāto daļu Veidojas situācija, kurā VID darba devējam piešķirtā VSAOI samaksas termiņa pagarinājuma dēļ darba ņēmējam pašam ir jāiemaksā darba devēja nesamaksātās VSAOI, taču darba...
Nodokļu maksātāji var vērsties tiesā, ja ir iebildumi par VID pieprasīto informāciju pirms kontroles pasākumiem
Latvijas Republikas Senāta Administratīvo lietu departaments 27. oktobrī kopsēdē izskatot blakus sūdzību (lieta Nr. SKA-324/2025) par Administratīvās rajona tiesas atteikšanos pieņemt komercsabiedrības pieteikumu par Valsts ieņēmumu dienesta (VID) informācijas pieprasījumu, ir atzinis, ka pieteikums ir pakļauts izskatīšanai tiesā administratīvā procesa kārtībā. Lietā, par kuru tika iesniegta blakus sūdzība, VID bija pieprasījis no komercsabiedrības informāciju par konkrētiem darbiniekiem, lūdzot sniegt ziņas par objektiem, kuros darbinieki veikuši un turpina veikt darbu, kā arī par darījumiem ar klientiem, kuriem šie darbinieki snieguši pakalpojumus. Sabiedrība par šo informācijas pieprasījumu iesniedza pieteikumu Administratīvajā rajona tiesā. Tiesa atteicās pieņemt pieteikumu izskatīšanai, norādot, ka informācijas pieprasīšana uzskatāma par iestādes veiktu procesuālu darbību apstākļu noskaidrošanai, kas pati par sevi nerada pieteicējai tiesiskas sekas, līdz ar to tās izvērtēšana nav pakļauta administratīvajai tiesai. Senāts, izskatot lietu, konstatēja, ka VID konsekventi ir norādījis uz vairākām nelabvēlīgām sekām, kas pieteicējai var iestāties, ja tā nesniegs informāciju, proti, saimnieciskās darbības apturēšanu, izslēgšanu no pievienotās...
No nākamā gada varētu stāties spēkā izmaiņas pabalstiem, ko piešķir bērnu vecākiem
Valdībā 28. oktobrī atbalstītie Labklājības ministrijas (LM) sagatavotie grozījumi likumā "Par maternitātes un slimības apdrošināšanu" paredz ieviest vairākas izmaiņas vecāku pabalstos, tostarp attiecībā uz priekšlaicīgi dzmušajiem, paternitātes pabalstiem, pabalstu izmaksām trešo valstu valstspiederīgajiem, kuri nodarbināti Latvijā. Novērsīs atšķirīgu attieksmi pret priekšlaicīgi dzimušu bērnu vecākiem Viens no priekšlikumiem, ko rosina LM, vecāku pabalsta periodā ieskaitīt tikai dzemdību atvaļinājumu, nevis visu maternitātes pabalsta saņemšanas laiku pēc dzemdībām. Patlaban likums paredz - ja pēc bērna piedzimšanas vienam no vecākiem ir piešķirts maternitātes pabalsts, izvēlētajā vecāku pabalsta izmaksas periodā (13 vai 19 mēneši) ietver maternitātes pabalsta izmaksas periodu. Līdz ar to situācijā, kad bērns piedzimst priekšlaicīgi, piemēram, piecas nedēļas pirms plānotā dzemdību datuma, vecāku pabalsta izmaksas periodā tiek ieskaitīts maternitātes pabalsta izmaksas periods pēc bērna piedzimšanas, tas ir piecas nedēļas un attiecīgi 56 dienas vai 70 dienas, tādējādi par piecām nedēļām saīsinot vecāku pabalsta izmaksas periodu. Vienlaikus kopš 2022. gada 1. augusta vecāku pabalsta izmaksas periodu...
Norāda uz ieguldījumu pakalpojumu sniedzējiem, kuri nav saņēmuši licenci vai atļauju šādu pakalpojumu sniegšanai
Veicot finanšu tirgus izpēti un tā dalībnieku uzraudzību Latvijā, Latvijas Banka ir identificējusi vairākus uzņēmumus (saraksts publicēts zemāk), kuri sniedz tādus ieguldījumu pakalpojumus vai ieguldījumu blakuspakalpojumus, kas atbilst Finanšu instrumentu tirgus likuma 3. panta ceturtajā vai piektajā daļā noteiktajam attiecībā uz finanšu instrumentiem, t.sk. nodarbojas ar kredītprasību tirdzniecību jeb ieguldījumu pakalpojumu sniegšanu, bet nav saņēmuši atbilstošu licenci vai atļauju šādu pakalpojumu sniegšanai. Latvijas Banka vērš uzmanību, ka jebkuras darbības, kas ir saistītas ar ieguldījumu pakalpojumu sniegšanu bez attiecīgas licences vai atļaujas, Latvijā nav atļautas. Ar visiem licencētajiem pakalpojumu sniedzējiem ir iespējams iepazīties Latvijas Bankas tīmekļvietnē: uzraudziba.bank.lv/tirgus-dalibnieki. Latvijas Banka aicina pirms sadarbības ar kādu no pakalpojumu sniedzējiem pārbaudīt tā tiesības piedāvāt attiecīgo pakalpojumu un nesadarboties ar tādiem pakalpojumu sniedzējiem, kuri nav saņēmuši nepieciešamo atļauju vai licenci. Latvijas Banka vērš uzmanību, ka ieguldījumi (nauda un finanšu instrumenti) sabiedrībās, kuras nav saņēmušas attiecīgu licenci vai atļauju, nav aizsargāti saskaņā ar Ieguldītāju aizsardzības likumu. Veicot...