Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

BILANCES RAKSTI

Kā piemēro IIN dividendēm un pamatkapitāla izmaiņu gadījumā
Kā piemērot iedzīvotāju ienākuma nodokli (IIN) dividendēm un dažādu pamatkapitāla izmaiņu gadījumā, kā arī darba devēja apmaksātiem darbinieka izdevumiem, kas izriet no noslēgtā koplīguma, skaidroja Sandra Podniece, Valsts ieņēmumu dienesta (VID) Nodokļu pārvaldes Fizisko personu nodokļu daļas galvenā nodokļu inspektore, Latvijas Tirdzniecības un rūpniecības kameras rīkotajā vebinārā «UIN un IIN praksē: nodokļu piemērošana dividendēm, labumiem un pamatkapitāla izmaiņām».Kad IIN nepiemēroIIN nepiemēro, ja uzņēmuma līmenī no peļņas daļas, no kuras tiek maksātas dividendes, ir izpildīts viens no šādiem nosacījumiem:Latvijā ir samaksāts uzņēmuma ienākuma nodoklis (UIN); nepiemēro, ja UIN ir samaksāts saskaņā ar likumu «Par uzņēmumu ienākuma nodokli»);ārvalstī ir samaksāts UIN vai ārvalstī no dividendēm ir ieturēts IIN (ja šī peļņa ir bijusi pēc 2018. gada un ir izmaksātas dividendes).«Ja ir Eiropas Savienības vai Eiropas Ekonomikas zonas dividendes, tad pieņemam, ka nodoklis jau ir samaksāts un IIN nepiemēro,» akcentēja S. Podniece.Kad piemēro IINAr IIN apliekams ienākums ir ienākums no kapitāla, kas var būt dividendes,...
Sezonas darbinieki — vai papildu slogs grāmatvedim?
Ik gadu darba devēji, it īpaši lauksaimniecības un tūrisma nozarēs, sezonāli pieņem darbā papildu darbiniekus. Ko šis laiks nozīmē uzņēmumam, īpaši grāmatvedībai? Kā sezonas darbinieku pieņemšana ietekmē grāmatveža ikdienas darba apjomu un kā notiek komunikācija starp nodaļām, vadītājiem un grāmatvedību, uzklausījām vairāku uzņēmumu pieredzi. Tāpat arī atgādinām, ko būtiski ievērot, pieņemot darbā uz noteiktu laiku.Laikus izdarot, nebūs papildu darbaKā loģistikas uzņēmumam mums sezonalitāte ir izteikta visa gada garumā. Intensīvākie periodi ir rudens un ziemas sezonā, proti, «Melnās piektdienas» (Black Friday) un Ziemassvētku pirkumu sezona, taču būtisks sūtījumu apjoma pieaugums vērojams arī pavasara beigās un vasaras sākumā, kad palielinās dārza preču, āra mēbeļu, sporta inventāra un būvniecības preču pieprasījums. Šajos periodos papildus piesaistām darbiniekus šķirošanas centros, kā arī kurjerus un autovadītājus, lai nodrošinātu, ka piegādes laiks un kvalitāte saglabājas neatkarīgi no apjoma svārstībām.Sezonas sākumā grāmatvedības darba apjoms var pieaugt par 30–50% atkarībā no jauno darbinieku skaita. Visvairāk laika prasa darba līgumu noformēšana, algas...
Kāda informācija no trešajām personām nonāk VID rīcībā, un kur ir robežas?
Valsts ieņēmumu dienesta (VID) darbības mērķis ietver efektīvu nodokļu iekasēšanu, vienlaikus veicinot sabiedrības uzticēšanos valsts pārvaldei. Šī mērķa sasniegšanai VID nepieciešama informācija, ko tas iegūst gan no nodokļu maksātāja, gan no trešajām personām — gan automātiski, gan pēc atsevišķa pieprasījuma.Lai gan var pieņemt, ka nodokļu maksātājs apzinās, kādu informāciju tas pats sniedz VID (piemēram, ar deklarācijām), tomēr trešo personu automātiski sniegtās informācijas apjoms un saturs izriet no dažādiem normatīvajiem aktiem un nodokļu maksātājam var nebūt skaidri identificējams.Kā uzzināt, ko par personu zina VID?Fiziskajai personai ir tiesības iesniegt datu subjekta pieprasījumu, lūdzot norādīt, kāda informācija ir VID rīcībā. Process ir vienkāršs. Datu valsts inspekcijas mājaslapā ir pieejama veidlapa «Datu subjekta informācijas pieprasījuma paraugs», kuru var aizpildīt, parakstīt un nosūtīt VID.VID, atbildot uz pieprasījumu, norāda, ka tā rīcībā ir šāda informācija: fiziskās personas pamatdati (tostarp norāda: 1. pakāpes radiniekus, laulāto un personas statusu: «dzīvs») un personu apliecinoši dokumenti, personas konti (un seifi) maksājumu iestādēs...
Mazajam biznesam nodokļu sistēma ir pārāk sarežģīta
Mazajam biznesam, īpaši fiziskajām personām, kuru ieņēmumi ir nelieli, nodokļu nomaksas sistēma joprojām ir sarežģīta. Nodokļu režīmam jābūt pietiekami vienkāršam, lai pašnodarbinātie izvēlētos strādāt legāli un nebūtisku kļūdu dēļ nebūtu spiesti maksāt sodus. Tāpēc jautājums par nodokļu vienkāršošanu mazajam biznesam tuvāko mēnešu laikā būs nodokļu politikas dienaskārtībā, prognozē Sandija Novicka, Latvijas nodokļu konsultantu asociācijas (LNKA) valdes priekšsēdētāja, zvērināta advokāte.Šī gada sākumā LNKA kopsapulcē jūs ievēlēja par asociācijas vadītāju. Kādi ir galvenie uzdevumi un mērķi, kas pilnvaru laikā jāsasniedz?LNKA valdi saskaņā ar statūtiem ievēl uz trim gadiem, asociācijā aktīvi biedri ir ap 100 — nodokļu konsultanti, juristi, zvērināti advokāti, zvērināti revidenti, ārpakalpojumu grāmatveži. Radikālas reformas noteikti neplānojam, mērķi un uzdevumi ir noteikti asociācijas statūtos.LNKA ir trīs galvenie darbības virzieni. Pirmais — stiprināt nodokļu konsultantu kvalifikācijas un ētikas standartus. Mūsu mērķis: ja klients redz, ka pakalpojumu sniedz sertificēts nodokļu konsultants — LNKA biedrs —, tā ir zināma kvalitātes garantijas zīme, ka konsultants ir profesionāls...
VID godina lielākos, reitingi atklāj kopējo ainu
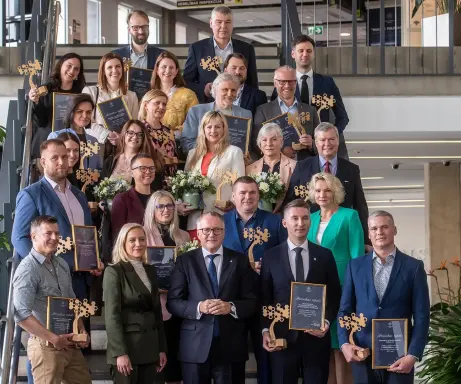
Kad Valsts ieņēmumu dienests godina lielākos nodokļu maksātājus, uzmanības centrā nonāk uzņēmumi, kuru darbība dod būtisku ieguldījumu valsts budžetā un tautsaimniecībā. Tomēr aiz svinīgajām balvām slēpjas daudz plašāks jautājums — kāda kopumā ir Latvijas uzņēmumu nodokļu disciplīna? Ne visi priekšzīmīgie nodokļu maksātāji saņem apbalvojumus. Kamēr balvas izceļ atsevišķus uzņēmumu veiksmes stāstus, reitingi ļauj novērtēt tendences visā uzņēmējdarbības vidē.«Mēs redzam cilvēku, nevis tikai nodokļu masu»Lielāko nodokļu maksātāju apbalvošanas pasākumu atklāja Baiba Šmite–Roķe, Valsts ieņēmumu dienesta (VID) ģenerāldirektore, kuras uzruna kalpoja, lai tuvinātu «nodokļu iekasētāju» un «maksātāju».«Mēs esam sanākuši, lai pateiktu lielu, bet ļoti vienkāršu paldies. Ne tikai par samaksātajiem nodokļiem, par finanšu rādītājiem vai veiksmīgu uzņēmējdarbību. Gribu pateikt paldies arī par jūsu nenogurstošo ikdienas darbu, par atbildību, par attieksmi, par sadarbību». Ģenerāldirektore uzsvēra, ka VID aiz katra uzņēmuma redz cilvēku, nevis tikai skaitļus tabulās, un dienesta attieksme neveidojas pret nodokļu apjomu, bet pret uzņēmēju kā personību.VID vadītāja atgādināja par uzņēmēju smago ikdienu, ko...
Kā darba līgumā norādīt darba samaksu — bruto vai neto?
Šo jautājumu mēdz uzdot gan potenciālie darbinieki, pirms doties uz darba interviju, gan arī darba devēji, vēloties aprēķināt, kādi būs uzņēmuma izdevumi, pieņemot darbā jaunu darbinieku. Te gan gribētos piebilst, ka darba samaksa nav vienīgie darba devēja izdevumi attiecībā uz darbinieku.Arī praksē ir nācies redzēt darba līgumus, kuros ir norādīta «summa izmaksai pēc nodokļu nomaksas» vai «neto alga». Iespējams, šāds formulējums ir korekts un pieņemams, jo saskaņā ar Darba likumu darba līgumā jānorāda darba samaksas apmērs un izmaksas laiks. Rakstā netiek analizēti darba līguma sagatavošanas juridiskie aspekti, bet aplūkotas nodokļu piemērošanas nianses vienā un otrā gadījumā.No grāmatvedības uzskaites viedokļa, lai korekti aprēķinātu darba samaksu un attiecīgos nodokļu maksājumus, kā arī tiktu ievērotas darba devēja un darbinieka intereses un tiesības, ir jāņem vērā arī likums «Par iedzīvotāju ienākuma nodokli» un likums «Par valsts sociālo apdrošināšanu».No abiem šiem likumiem izriet:Nodokļi tiek aprēķināti no ienākuma (pirms ieturējumiem).Pie tam saskaņā ar likumu «Par iedzīvotāju ienākuma nodokli»...
NVO grāmatvedības un projektu uzskaite: caurskatāmība, atbilstība un uzticamība
Nevalstisko organizāciju (turpmāk — NVO) mērķis ir rīkoties nevis peļņas, bet gan sabiedrības interešu īstenošanas labā. Visbiežāk šīs organizācijas tiek dibinātas, lai risinātu dažādas sociālās, kultūras, izglītības, vides, cilvēktiesību vai citas sabiedrībai nozīmīgas problēmas, kā, piemēram, sociālā atstumtība, cilvēktiesību aizsardzība vai kultūras pieejamība. Ņemot vērā, ka NVO nav peļņas gūšanas rakstura, mērķu īstenošanai lielākoties tiek piesaistīti ziedojumi un saņemts finansējums projektu ietvaros.Tieši šī atšķirība — bezpeļņas mērķis — raksturo to, ka NVO Uzņēmumu ienākuma nodokļa likuma (UIN likums) normas nav saistošas. Praksē nereti rodas jautājums — kā rīkoties, ja tomēr tīši vai netīši ir veikti pirkumi, kas nav saistīti ar NVO mērķu sasniegšanu? Šādā gadījumā ieteikums būtu izskaidrot par pirkumu atbildīgajai personai normatīvo aktu regulējumu un lūgt atmaksāt nepamatoti iztērēto summu pilnā apmērā. Vienlaikus normatīvo aktu prasības neaizliedz NVO veikt saimniecisko darbību, taču ar noteikumu, ka tā ir paredzēta statūtos noteikto mērķu sasniegšanai un peļņa netiek sadalīta starp dibinātājiem.NVO grāmatvedības uzskaiti ir...
Cik gatavi ir uzņēmumi un revidenti ilgtspējas ziņošanas jaunajām prasībām?
Latvijā 2024. gadā ir pieņemts un stājies spēkā Ilgtspējas informācijas atklāšanas likums, kas nosaka pienākumu noteiktiem uzņēmumiem iekļaut ilgtspējas ziņojumu gada pārskatā ietvertajā vadības ziņojumā.Tas izriet no Korporatīvās ilgtspējas ziņošanas direktīvas (CSRD)1, lai nodrošinātu salīdzināmu informāciju par ietekmi uz vidi, sociālajiem jautājumiem un pārvaldību. Ziņojumi jāgatavo saskaņā ar Eiropas Ilgtspējas ziņu sniegšanas standartiem2.Šī direktīva stājās spēkā 2023. gada 5. janvārī, un Latvijas lielās sabiedriskas nozīmes struktūras, kam darbinieku skaits pārsniedza 500 (tā saucamie pirmā viļņa sagatavotāji), jau sāka sniegt ilgtspējas ziņojumus saskaņā ar Eiropas Ilgtspējas ziņu sniegšanas standartiem par 2024. un 2025. pārskata gadiem, par kuriem zvērinātie revidenti jau sniedza apliecinājuma ziņojumus.Sākotnēji rēķinājāmies, ka ilgtspējas ziņojumi būs jāsastāda un jāpārbauda visām lielajām kapitālsabiedrībām. 2025. gada aprīlī tika pieņemta jauna direktīva3, kas grozīja sākotnējo normatīvo aktu, cita starpā atliekot ilgtspējas ziņojumu sastādīšanu pārējām atbilstošajām sabiedrībām, kas neietilpa pirmajā sagatavotāju vilnī, par diviem gadiem. Savukārt 2026. gada 18. martā stājās spēkā tā dēvētā Omnibuss...
Kā mainās uzņēmuma pārskati, ieviešot starptautiskos finanšu pārskatu standartus
Kā uzņēmumi nonāk līdz starptautiskajiem finanšu pārskatu standartiem (SFPS) un kas patiesībā mainās aiz šķietami tehniskām pārejām — no bilances nosaukuma līdz pat kredītzaudējumu modelim, skaidrojam ar Olgu Molčanovu, Latvijas Republikas Grāmatvežu asociācijas (LRGA) valdes locekli, RSM Latvia partneri, vecāko revidenti un SFPS speciālisti. Viņa ir ieguvusi arī vairāku starptautisku organizāciju profesionālos sertifikātus — FCCA , ACA u.c. Sarunā soli pa solim atklājas, ka pāreja uz starptautiskajiem standartiem ir ne tikai grāmatvedības formu maiņa, bet arī būtiska domāšanas transformācija — no vietējās prakses uz globāli salīdzināmu finanšu valodu.Kādos gadījumos uzņēmumam rodas nepieciešamība vai pienākums pāriet uz SFPS? Vai tie ir likumā noteiktie obligātie gadījumi, vai arī uzņēmumi to izvēlas brīvprātīgi?Ja runājam par gadījumiem, kad pāreja ir nepieciešama, tad jānodala divas lielas grupas. Pirmā ir normatīvajos aktos noteiktie obligātie gadījumi, piemēram, ja uzņēmums kotējas biržā. Tomēr praksē visbiežāk pāreju pieprasa mātes uzņēmums. Tas notiek situācijās, kad grupas līmenī tiek gatavots konsolidētais pārskats pēc...
BILANCES redaktore Vita Zariņa: Paldies par godīgu nodokļu nomaksu
Latvijas nodokļu slogs ir diskusiju centrā pietiekami bieži, un jaunākajos Eiropas Savienībā veiktajos pētījumos mūsu nodokļu sistēma ir nosaukta par vienu no netaisnīgākajām Eiropā, bet taisnības labad jāpiebilst, ka dažādos starptautiskos indeksos Latvija reizēm tiek slavēta par tās nodokļu sistēmas konkurētspēju uzņēmējdarbībā. Iepriekšējais mēnesis pagāja divu svarīgu notikumu zīmē, no vienas puses tika prezentēti gadskārtējā ēnu ekonomikas pētījuma rezultāti, no otras — pasniegti Valsts ieņēmumu dienesta (VID) apbalvojumi lielākajiem nodokļu maksātājiem. Abi šie notikumi ir cieši saistīti, jo nodokļu nemaksātāji vai daļēji nemaksātāji veido valsts ēnu ekonomiku.Kāpēc gan daļa sabiedrības izvēlas izvairīties no nodokļu maksāšanas? Parasti pamatojums ir — likumi ir netaisni, nodokļi — par lielu… Ja likumi šķiet netaisnīgi, tiek meklētas iespējas tos apiet. Tas rada bīstamu dubulto standartu pieeju: ir tie, kas maksā nodokļus, un tie, kas nemaksā un bojā attiecīgās nozares godīgo uzņēmumu konkurētspēju. Šāda situācija grauj uzticību valsts institūcijām, taisnīguma principiem un valsts spējai nodrošināt vienlīdzīgus spēles noteikumus.Kad...
Aktuālā tiesu prakse publisko iepirkumu lietās
Raksts ir turpinājums iepriekšējos žurnāla numuros publicētajai rakstu sērijai — apskatam par aktuālajiem Senāta nolēmumiem publisko iepirkumu lietās. Pagaidu aizsardzības piemērošanaRīgas valstspilsētas pašvaldība rīkoja publisko iepirkumu par atbalsta personas pakalpojumu sniegšanu ģimenēm, kuras audzina bērnu ar funkcionēšanas traucējumiem, paredzot slēgt vispārīgo vienošanos ar vairākiem pretendentiem par konkrētā pakalpojuma nodrošināšanu. Pieteicējas piedāvājums tika atzīts par neatbilstošu iepirkuma nolikuma prasībām, jo piedāvājumā norādītā pakalpojuma stundas likme pārsniedza pasūtītāja sagaidīto cenu 13,45 eiro par vienu stundu.Izskatot konkrēto strīdu par pieteicējas piedāvājuma noraidīšanu, tika konstatēts, ka pasūtītājs iepirkuma nolikumā ir noteicis maksimālo kopējo līgumcenu. Senāts 2025. gada 10. decembra lēmumā lietā SKA–950/2025 norādīja, ka iepirkuma nolikumā paredzēts, ka finanšu piedāvājums par vienu pakalpojuma stundu nedrīkst pārsniegt maksimālo pakalpojuma apjomu kopumā, kas ir līdz 300 612 stundām, kā arī noteikta kopējā maksimālā līgumcena 36 mēnešiem — 4 043 232 eiro. Lai gan nolikumā netika tieši noteikta prasība attiecībā uz vienas stundas maksimālo cenu, tomēr Senāta ieskatā šis...
Darba piespiedu kavējuma robežas
Rīgas apgabaltiesas Civillietu tiesu kolēģijas 03.03.2025. spriedums lietā Nr. C771440724Šajā lietā skatīti jautājumi par darba piespiedu kavējuma robežas pēc darbinieka atjaunošanas darbā un darbinieka pienākums pēc sprieduma spēkā stāšanās faktiski atgriezties darbā. Darba piespiedu kavējuma laikā «uzkrāto» atvaļinājumu kompensācijas nepieļaujamība.Faktiskie apstākļiDarba devējs 17.07.2022. uzteica darbiniecei darba līgumu. Ar Rīgas apgabaltiesas 29.09.2023. spriedumu citā civillietā prasītāja tika atjaunota darbā, piedzenot viņai arī vidējo izpeļņu par iepriekšējo darba piespiedu kavējuma laiku. Šis spriedums stājās spēkā 10.01.2024. Pēc sprieduma spēkā stāšanās prasītāja vērsās pie darba devējas, lūdzot nodrošināt sprieduma izpildi, piešķirt ikgadējo apmaksāto atvaļinājumu un izmaksāt atlīdzību par darba piespiedu kavējumu. Savukārt 27.02.2024. tika pasludināts darba devējas maksātnespējas process.Prasītāja iesniedza nenodrošinātā kreditora prasījumu maksātnespējas procesā, prasot atlīdzību par darba piespiedu kavējumu, atlaišanas pabalstu un kompensāciju par neizmantoto atvaļinājumu. Maksātnespējas administratore prasījumu atzina tikai daļēji, jo starp pusēm pastāvēja strīds par to, kura puse ir atbildīga par darba piespiedu kavējumu pēc sprieduma par atjaunošanu darbā.16.04.2024. darba...
Kreditoru aizsardzība TAP plāna gadījumā
Ekonomiskās nestabilitātes apstākļos arvien biežāk uzņēmumi nonāk finanšu grūtībās un tiek uzsākti tiesiskās aizsardzības procesi (TAP). Pēdējā gada laikā Latvijā vairāki lieli Latvijas uzņēmumi ir uzsākuši TAP. Statistika rāda, ka ievērojama daļa no ierosinātajām TAP lietām pat nenonāk līdz TAP plāna izstrādāšanai un saskaņošanai, tādēļ kreditoriem ir īpaši svarīgi laikus izprast savas tiesības un rīcības iespējas. Būtiskākos soļus, kas kreditoriem jāveic, lai laikus reaģētu uz parādnieka uzsāktu TAP un aizsargātu savas intereses, skaidroja Mārtiņš Aljēns, ZAB COBALT vadošais speciālists, zvērināts advokāts, vebinārā «Ceļvedis kreditoriem: ko darīt (un ko nedarīt), ja parādnieks uzsācis TAP?» Īpašs fokuss bija vērsts uz nenodrošinātajiem kreditoriem.Eksperts skaidroja, ka TAP sastāv no divām stadijām — no TAP ierosināšanas stadijas (sākas no lietas ierosināšanas tiesā līdz TAP pieteikuma izskatīšanai) un no TAP īstenošanas stadijas (kad tiesa pieņem lēmumu par TAP īstenošanu un process turpinās līdz TAP pasākuma plāna īstenošanai vai TAP izbeigšanai).TAP ierosināšanas stadijas mērķis ir uz laiku apturēt kreditoru...
Ieskats Eiropas Parlamenta un Padomes direktīvā 2024/2831 par darba nosacījumu uzlabošanu platformu darbā
Ja fiziskā persona par atlīdzību veic darbu, izmantojot digitālu platformu, šī platforma ar iekšēju algoritmu palīdzību daļēji kontrolē vai nosaka darba izpildes nosacījumus. Lai uzlabotu platformu darba ņēmēju darba apstākļus, personas datu aizsardzību un informācijas pieejamību par platformu darbības algoritmiem un darba organizāciju, 2024. gada 23. oktobrī tika pieņemta Eiropas Parlamenta un Padomes direktīva 2024/2831 par darba nosacījumu uzlabošanu platformu darbā (turpmāk — Direktīva). Dalībvalstīm tā jāievieš līdz 2026. gada 2. decembrim.Kas ir digitālo platformu darbs?Platformu darbs ir apmaksāta darba organizēšanas forma, kurā fiziskā persona ar lietotnes vai tīmekļa vietnes palīdzību piedāvā, bet klients ar šīs pašas lietotnes palīdzību pieprasa, saņem un apmaksā noteikta veida darbu, un viss šis process tiek organizēts un pārvaldīts ar algoritmu palīdzību.1 Tā ir platforma, kurā «satiekas» darba veicēji ar klientiem, kuriem šis darbs ir nepieciešams. Plašāk zināmās digitālās darba platformas, kas darbojas Eiropas Savienībā (ES) un Latvijā, ir Bolt un Wolt.Par digitālo darba platformu Direktīvas izpratnē...
Publisko iepirkumu reforma — kas mainīsies?
Saeima 2026. gada 14. maijā pieņēma grozījumus Publisko iepirkumu likumā, ieviešot būtiskas izmaiņas vairākos iepirkumu procesa posmos. Grozījumi tika izstrādāti ar mērķi paredzēt maksimālu elastību iepirkumā iesaistītajām pusēm un bija nepieciešami publisko iepirkumu sistēmas attīstībai un pilnveidošanai.Atbilstoši Iepirkumu uzraudzības biroja publiskotajai informācijai, 2025. gada laikā ir izsludināti 12 281 iepirkumi un noslēgti 25 107 līgumi par kopējo vērtību 7,99 miljardi eiro. Finanšu ministrija norāda, ka turpat 90% no kopējās publisko iepirkumu līgumu summas noformē aptuveni 80 lielākie pasūtītāji. Viena no būtiskākajām problēmām šajā jomā ir konkurences trūkums. Aptuveni 4300 uzņēmumi jeb tikai 2% no aktīvajiem Latvijas uzņēmumiem spēj uzvarēt iepirkumos, bet turpat 30% iepirkumos ir bijis tikai viens pretendents.Jau vairāk nekā gadu publiskajā telpā norisinājās diskusijas par publisko iepirkumu sistēmas reformu, kas veicinātu konkurenci un efektīvāku publisko līdzekļu izlietošanu, un samazinātu procesam patērētos resursus. Reformas mērķis bija birokrātijas mazināšana. Tomēr reformas īstenošanas gaitā atsevišķos jautājumos nācās piekāpties par labu informācijas atklātības principiem.Ar...