Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

Žurnāls BILANCE

Atlīdzība par darbu, ja darba tiesiskās attiecības izbeigtas ar tiesas spriedumu
Šajā lietā skatīts jautājums, vai darbiniekam ir tiesība saņemt atlīdzību (vidējo izpeļņu) par visu darba piespiedu kavējuma laiku, ja darba devējs pirmās tiesas instances lēmumu ir pārsūdzējis.Senāta Civillietu departamenta 27.08.2026. spriedums lietā Nr. C771858425, SKC — 710/2026Faktisko apstākļu izklāstsDarba devējs vispirms atstādināja darbinieku no darba un 14.11.2025. uzteica darba līgumu, pamatojoties uz Darba likuma 101. panta pirmās daļas 2. punktu — darbinieks, veicot darbu, rīkojies prettiesiski un tādēļ zaudējis darba devēja uzticību. Darbinieks vērsās tiesā, lūdzot atzīt atstādināšanu par nepamatotu un darba devēja uzteikumu par spēkā neesošu, piedzīt vidējo izpeļņu par darba piespiedu kavējuma laiku, kā arī pēc viņa lūguma izbeigt darba tiesiskās attiecības ar tiesas spriedumu. Prasītājs lūdza piedzīt vidējo izpeļņu ne tikai līdz prasības celšanas dienai, bet par visu darba piespiedu kavējuma laiku līdz darba tiesisko attiecību izbeigšanai ar tiesas spriedumu. Pirmās instances tiesa prasību apmierināja daļēji: atzina darba devēja uzteikumu par spēkā neesošu, izbeidza darba tiesiskās attiecības ar tiesas...
Kā tiks veikta pensiju indeksācija 2026. gadā?
Grozījumi likumā «Par valsts pensijām», ko Saeima pieņēma 2024. gada 12. decembrī un kas stājās spēkā no 2025. gada 1. janvāra, noteica, ka strādājošajiem pensionāriem, ja pēdējo 12 mēnešu periodā tika maksātas sociālās iemaksas, pensijas summa tiks palielināta automātiski, negaidot no seniora iesniegumu. Vienīgais nosacījums, kam bija jābūt izpildītam — senioram tajos 12 mēnešos (vai ilgākā periodā) no pensijas piešķiršanas vai iepriekšējās pārrēķināšanas sakarā ar pensijas kapitāla palielināšanu jānostrādā vismaz viens mēnesis (labāk jau visus 12 vai vairāk).Strādājošo pensionāru vecumā no 65 līdz 74 gadiem īpatsvars Latvijā pārsniedz 25% no kopējā pensionāru skaita, un šajā rādītājā mēs esam 2. vietā Eiropas Savienībā. Ne visiem senioriem tieši 2026. gada 1. aprīlī varētu būt izpildīta prasība par 12 mēnešiem, lai varētu veikt pensijas pārrēķinu. Līdz ar to likumā paredzēta iespēja lūgt Valsts sociālās apdrošināšanas aģentūru (VSAA) veikt pārrēķinu uz cita mēneša pirmo datumu. Pretējā gadījumā būs jāgaida 2027. gada 1. aprīlis, kad pensiju precizēs...
Aktualitātes EST praksē nodokļu lietās un to ietekme Latvijā
Eiropas Savienības Tiesas (EST) prakse kalpo kā atgādinājums par Eiropas Savienības (ES) tiesību prioritāti pār nacionālo praksi. Tai ir tieša ietekme arī uz Latvijas uzņēmējiem un tā ir ņemama vērā Valsts ieņēmumu dienesta (VID) darbā. Kamēr spriedumi par priekšnodokļa atskaitīšanu un uzņēmuma pārejas riskiem uzliek pienākumu Latvijas nodokļu administrācijai mazināt birokrātiskos šķēršļus un vērtēt darījumu ekonomisko būtību, secinājumi par nelikumīgu valsts atbalstu un holdinga struktūru ierobežojumiem skaidri iezīmē robežas, kuras Latvijas likumdevējs nedrīkstētu pārkāpt, veidojot vietējos nodokļu atvieglojumus. Latvijas tiesību piemērotājiem un nodokļu ekspertiem šie piemēri ir ceļvedis, lai savlaicīgi novērstu nodokļu riskus un efektīvi aizstāvētu nodokļu maksātāju tiesības tiesiskos strīdos ar VID.Priekšnodokļa atskaitīšana un rēķina saņemšanaZīmīgs ir EST 2026. gada 11. februāra spriedums lietā T–689/24 S.A. pret Polijas Valsts nodokļu informācijas dienesta direktoru (Dyrektor Krajowej Informacji Skarbowej).1 Lūgumu sniegt prejudiciālu nolēmumu atbilstoši Līguma par Eiropas Savienības darbību (LESD) 267. pantam iesniegusi Polijas Augstākā administratīvā tiesa (Naczelny Sąd Administracyjny) 2024. gada otrā...
PVN piemērošanas kārtība būvniecības uzņēmumos un biežāk sastopamās situācijas
Strādājot ar būvniecības uzņēmumiem jau piecpadsmit gadus, esmu pieredzējusi, cik plašas un dinamiskas ir pievienotās vērtības nodokļa (PVN) piemērošanas situācijas šajā nozarē. Projekta realizēšanai var būt nepieciešama preču un pakalpojumu iegāde ar dažādiem PVN režīmiem — gan ar standarta likmi apliekamiem, gan reversā kārtībā, vai arī, ja prece un pakalpojums saņemti no citām valstīm, kad nodoklis jāpiemēro atbilstoši Pievienotās vērtības nodokļa likuma (turpmāk — PVN likums) regulējumam.Šī ikdienas daudzveidība ir iemesls, kāpēc būvniecības uzņēmumu PVN uzskaite ir tik interesanta un profesionāli izaicinoša. Tāpēc šajā rakstā dalos ar situācijām, kuras praksē sastopamas visbiežāk, to korektu iegrāmatošanu un deklarēšanu, lai nodrošinātu sakārtotu un pārskatāmu grāmatvedības un nodokļu uzskaiti.Konsekventa PVN uzskaite nav tikai labās prakses jautājums — tā ir tieša prasība, kas izriet no Grāmatvedības likuma un PVN likuma. Grāmatvedības likuma 2. pantā noteikts, ka uzņēmumam jānodrošina patiesa un skaidra darījumu uzskaite, savukārt PVN likums paredz precīzu nodokļa piemērošanu atbilstoši darījuma būtībai. Ja PVN režīms...
Mazāk reglamentācijas nenozīmē mazāk darba revidentam
Grozījumi Ministru kabineta noteikumos par grāmatvedības kārtošanu paplašina iespējas inventarizāciju organizēt elastīgāk: uzņēmuma vadītājs var veidot inventarizācijas komisijas, bet var arī neveidot. Fizisku klātienes apskati noteiktos gadījumos varēs veikt kā videoapskati vai pēc iesniegtajiem fotoattēliem, ilgtermiņa ieguldījumus un inventāru varēs apskatīt retāk, bet gada laikā veiktās pārbaudes papildināt ar atbildīgās personas apliecinājumu. Vadītājam vairs nebūs obligāti jāuzaicina zvērināts revidents uz inventarizāciju — būs tikai par to jāinformē.No uzņēmuma skatpunkta šie grozījumi nozīmē mazāk formalitāšu, no revidenta — ne vienmēr mazāk darba. Tas, ka metode ir atļauta grāmatvedības noteikumos, vēl nenozīmē, ka iegūtie inventarizācijas rezultāti būs pietiekami un atbilstoši revīzijas pierādījumi.Grozījumu virziens kopumā ir atbalstāms: elastīgākas metodes (foto, video, attālināta pārbaude) ir pamatotas pamatlīdzekļiem, kas atrodas pie darbiniekiem vai citās struktūrvienībās. Trīs gadu apskates cikls ir saprātīgs uzņēmumos ar labu iekšējo kontroli. Pārskata gada laikā veiktas apskates izmantošana kopā ar dokumentētām izmaiņām līdz gada beigām ir loģiska. Atteikšanās no inventarizācijas komisijas obligātuma ir...
Vienkāršos un modernizēs inventarizācijas procesu
Elastīgāku inventarizācijas organizēšanu un mazāk detalizētu inventarizācijas procesa regulējumu paredz Finanšu ministrijas (FM) sagatavotie grozījumi Ministru kabineta 2021. gada 21. decembra noteikumos Nr. 877 «Grāmatvedības kārtošanas noteikumi», kas septembra sākumā bija nodoti starpinstitūciju saskaņošanai. Tie piešķir lielāku brīvību uzņēmuma vadītājam pašam noteikt, kā organizēt inventarizāciju uzņēmumā. Iecerētās izmaiņas ietekmēs arī budžeta iestādes, grāmatvedības ārpakalpojuma sniedzējus, zvērinātus revidentus un citas personas, kas iesaistītas inventarizācijas organizēšanā un veikšanā. Noteikumu grozījumi valdībā apstiprināti 6. oktobra sēdē.Varēs iesniegt fotoattēlus un veikt videoapskatiLīdz šim spēkā esošie Grāmatvedības kārtošanas noteikumi paredzēja inventarizāciju, kas balstīta uz fizisku objekta apskati un faktisku pārbaudi, pārliecinoties par objekta esību un novērtējot tā stāvokli. Regulējums tieši neparedzēja attālinātas apskates risinājumu izmantošanu, tādējādi ierobežojot elastīgāku un digitālu inventarizācijas procesu piemērošanu. Ar grozījumiem MK noteikumu Nr. 877 67. punkts izteikts šādā redakcijā:FM skaidro, ka grozījumu mērķis nav ieviest pilnīgi jaunu inventarizācijas veidu, bet gan precizēt regulējumu, paredzot iespēju uzņēmuma vadītāja noteiktajā kārtībā izmantot arī attālinātus...
Vai jaunie grāmatveži ir gatavi darba tirgum?
Darba sludinājumos tiek meklēti grāmatveži, to palīgi, taču ko darba devējs sagaida no jaunā speciālista — stabilas profesijas pamatzināšanas vai gatavību uzreiz patstāvīgi iesaistīties darbā? Par to, kur beidzas izglītības iestādes atbildība un sākas darba devēja loma, kādu prasmju izglītības iestāžu absolventiem visbiežāk pietrūkst, un kā mācību praksi padarīt par vērtīgu profesionālās izaugsmes posmu, viedokļos dalās pieredzējuši grāmatvedības nozares eksperti.Diploms vēl nenozīmē profesionālo patstāvībuJa jaunais speciālists pēc dažiem mēnešiem kvalitatīvā darba vidē pats saka: «Tagad es beidzot saprotu, kā tas viss saiet kopā» vai pat «Dažos mēnešos esmu iemācījies vairāk nekā iepriekš vairākos gados!» — tas nav tikai kompliments darba devējam. Tas ir signāls, kuru nozarei un izglītības sistēmai vajadzētu uztvert nopietni.Tas nenozīmē, ka izglītības iestādē pavadītie gadi ir bijuši lieki. Teorētiskais pamats un plašs redzesloks ir nepieciešams. Taču problēma bieži nav zināšanu trūkumā, bet to dziļumā un spējā tās savienot. Jaunais speciālists var būt mācījies augstskolā ekonomiku, finanses, vadību, auditu, tiesības...
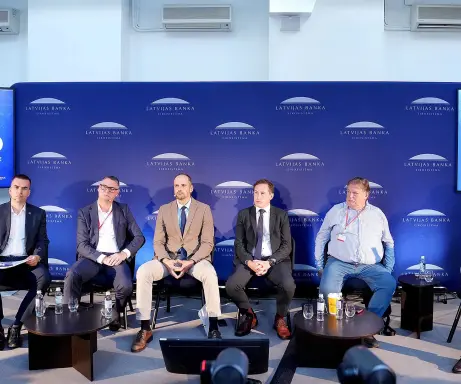
Kur slēpjas Latvijas eksporta neizmantotais potenciāls?
Latvijas tautsaimniecības nākotne un spēja nodrošināt iedzīvotāju labklājības pieaugumu ir tieši saistīta ar valsts spēju ražot un eksportēt produktus ar augstu pievienoto vērtību. Latvijas Bankas septembrī rīkotajā ekspertu diskusijā «No baļķa līdz mikroshēmai: kur patiesībā top Latvijas eksporta vērtība?», kurā piedalījās ekonomisti, valsts pārvaldes pārstāvji, reģionālie līderi un apstrādes rūpniecības, kā arī augsto tehnoloģiju uzņēmēji, tika visaptveroši analizēts Latvijas eksporta pašreizējais stāvoklis, strukturālās vājības un nepieciešamie risinājumi.Eksporta struktūra un starpvalstu konkurētspējaDiskusijas pamatā bija atziņa, ka ekonomikas dubultošana nenozīmē saražot divreiz vairāk to pašu preču, bet gan īstenot dziļu strukturālo transformāciju, pārdalot fizisko kapitālu un darbaspēku no zemās pievienotās vērtības nozarēm uz sarežģītu, augstas pievienotās vērtības produktu ražošanu.Latvijas Bankas ekonomists Oļegs Krasnopjorovs uzsvēra, ka mazai atvērtai ekonomikai kā Latvija eksports ir galvenais izaugsmes dzinējspēks. Lai gan globālajā mērogā Latvijas preču eksporta sarežģītība ieņem 39. vietu (Atlas of Economic Complexity dati), padziļināts salīdzinājums reģionālā mērogā atklāj nopietnas problēmas.Mūsu valsts eksporta rādītāji salīdzināti ar astoņām...
Saturu radījis mākslīgais intelekts. Kad tas obligāti ir jānorāda?
Eiropas Savienības (ES) normatīvajā vidē mākslīgā intelekta (MI) straujā attīstība tiek regulēta arvien stingrāk. ES Mākslīgā intelekta akta1 50. pants ievieš visaptverošas caurskatāmības un pārredzamības saistības, kuru mērķis ir nodrošināt, ka sabiedrība netiek maldināta un ikviens cilvēks spēj atpazīt sintētisku saturu vai mijiedarbību ar automatizētām sistēmām. Zvērinātu advokātu biroja Sorainen rīkotajā starptautiskajā ekspertu seminārā tehnoloģiju, mediju un telekomunikāciju (TMT) prakses grupas speciālisti padziļināti analizēja Mākslīgā intelekta akta 50. panta prasības, kas stājās spēkā 2. augustā.Mākslīgā intelekta akta pārkāpumu gadījumā paredzētie sodi ir apjomīgi — regulējums nosaka, ka par caurskatāmības saistību neievērošanu finanšu sankcijas var sasniegt līdz pat 15 miljoniem eiro vai 3% no uzņēmuma globālā gada apgrozījuma, piemērojot to summu, kura ir lielāka. Šāds sodu apjoms nostāda MI regulējumu vienā līmenī ar Vispārīgo datu aizsardzības regulu un Digitālo pakalpojumu aktu. Regulējums gan neattiecas uz fiziskām personām, kas MI rīkus izmanto personīgām, ar profesionālo darbību nesaistītām vajadzībām. Taču organizāciju līmenī šīs izmaiņas tiešā...
Vai darba devējam jāpierāda, ka atkārtots uzteikums balstīts uz citiem pārkāpumiem?
Lietā rastas atbildes uz jautājumiem, vai darba devējs drīkst atkārtoti uzteikt darba līgumu par pārkāpumiem, kas tam jau iepriekš bija zināmi; kā nošķirt iepriekš zināmus un vēlāk atklātus darbinieka pārkāpumus un kad darbinieka pārkāpums uzskatāms par atklātu Darba likuma 101. panta trešās daļas izpratnē.Senāta Civillietu departamenta 27.08.2026. spriedums lietā Nr. C33300524, SKC–288/2026Faktisko apstākļu izklāstsDarba devēja 10.10.2023. uzteica darba līgumu, pamatojoties uz Darba likuma 101. panta pirmās daļas 2. punktu. Uzteikumā norādīts, ka 30.07.2023. konstatēts, ka darbinieks apzināti manipulējis ar ekspedīcijas programmu Ozols, lai slēptu soda naudas, pārnestu peļņu no viena darba objekta un segtu cita darba objekta zaudējumus, mākslīgi palielinājis izdevumus, kā arī iesniedzis rēķinus par pakalpojumiem bez attaisnojošiem dokumentiem.Darba devēja šo uzteikumu 24.11.2023. atsauca un atjaunoja prasītāju darbā.Darba devēja 06.12.2023. izveidoja izmeklēšanas komisiju, kas pārbaudīja darbinieka darbības programmā Ozols. Komisija darbu pabeidza 18.01.2024., bet nākamajā dienā darba devēja izsniedza prasītājam otru uzteikumu, arī pamatojoties uz Darba likuma 101. panta pirmās daļas...
Atvieglotie nodokļu nomaksas režīmi kā iespēja testēt biznesa ideju un uzņēmējspēju
Ikdienā konsultējot iedzīvotājus par uzņēmējdarbības uzsākšanu un arī vadot lekcijas, autore saņem jautājumus kā reālai dzīvei pietuvinātā vidē notestēt biznesa ideju un uzņēmējspēju. Šie jautājumi dažkārt ir saistīti ar šaubām: vai patiks uzņēmēja dzīve, vai no idejas vispār var sanākt bizness, vai kādam vajadzēs konkrēto produktu vai pakalpojumus, vai vērts riskēt ar stabilu darbu un algu? Šīs šaubas ir pavisam normālas un tām pat ir jābūt, jo uzņēmējdarbība ir atbildība gan pret sevi, gan apkārtējiem — darbiniekiem, sadarbības partneriem, klientiem, valsti. Šādos brīžos arī tiek meklēta grāmatveža konsultācija, lai rastu atbildes uz nezināmajiem jautājumiem un atrastu labāko risinājumu konkrētā situācijā.Raksts ir sagatavots, lai palīdzētu gan pašiem topošajiem uzņēmējiem izprast savas iespējas, gan grāmatvežiem, lai atvieglotu sarunu ar topošajiem uzņēmējiem. Rakstam ir pievienota tabula ar apkopojumu par atvieglotajiem nodokļu nomaksas veidiem, lai ērtāk varētu salīdzināt nodokļu nomaksas režīmus.Autoratlīdzību, nereģistrējot saimniecisko darbību var izmantot, saņemot samaksu par intelektuālo īpašumu (izņemot ienākumus, kurus izmaksā kolektīvā...
Profesionāla grāmatveža loma tikai palielināsies
Lai gan Latvija ir Eiropas Savienības dalībvalsts, tā nav pārņēmusi ES valstu labāko praksi, kurās grāmatvežu profesija ir reglamentēta un minimālās prasības ir bakalaura līmeņa izglītība, akcentē Ruta Šneidere, Latvijas Republikas Grāmatvežu asociācijas (LRGA) valdes locekle, Atestācijas komitejas vadītāja, Latvijas Universitātes ekonomikas un sociālo zinātņu fakultātes Finanšu un grāmatvedības nodaļas profesore.«Mūsu valstī grāmatvedība nav reglamentēta profesija, par grāmatvežiem var strādāt cilvēki ar dažādu kvalifikāciju. Vieni ir apmeklējuši tikai kursus, citi mācījušies koledžās vai augstskolās, līdz ar to kvalifikācijas līmenis ir ļoti dažāds. Uzskatu, ka tomēr jābūt kaut minimāliem kvalifikācijas kritērijiem, lai varētu runāt par grāmatveža profesiju.» Tā 2008. gadā teicāt intervijā Bilancei. Kāda situācija ar grāmatvežu kvalifikāciju ir tagad?Ir pagājuši vairāk nekā 20 gadi, kopš Latvija ir Eiropas Savienības (ES) dalībvalsts un mums ir tā unikālā iespēja ņemt vērā labāko starptautisko praksi grāmatvežu kvalifikācijas sistēmas izveidei. Tas ir pietiekami garš laika periods, lai varētu novērot izmaiņas grāmatvežu profesijā. Tomēr tās nav tādas,...
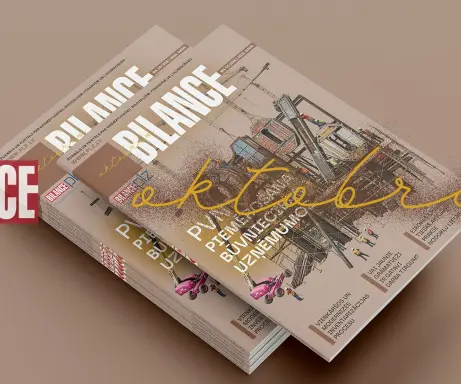
BILANCES oktobra numurā lasiet
Pie lasītājiem dodas žurnāla BILANCE oktobra numurs. Ieskatieties tā saturā!REDAKTORES SLEJAVita Zariņa: Pārmaiņas sākas ar spēju orientētiesRudens tradicionāli ir laiks, kad atgriežamies pie darba ritma ar jaunu enerģiju, taču šogad profesionālajā ikdienā īpaši jūtams vēl kas — nepieciešamība arvien ātrāk orientēties pārmaiņās. Tās skar nodokļus, grāmatvedību, sociālo jomu, uzņēmējdarbības uzsākšanu un arī ierastos darba procesus. Šā numura raksti ir ļoti dažādi, tomēr tos vieno doma: aiz katras normas, aprēķina un procedūras ir praktisks lēmums, kas jāpieņem cilvēkam — uzņēmējam, grāmatvedim, organizācijas vadītājam vai pašam nodokļu maksātājam. Par to īpaši atgādina grāmatvedības ārpakalpojuma uzņēmumu pārstāvju viedokļi par nepieciešamajām zināšanās un prasmēm jaunajiem grāmatvedības speciālistiem, kuri uzsāk darba gaitas vai ierodas mācību praksē.INTERVIJAInese Helmane: Profesionāla grāmatveža loma tikai palielināsiesLai gan Latvija ir Eiropas Savienības dalībvalsts, tā nav pārņēmusi ES valstu labāko praksi, kurās grāmatvežu profesija ir reglamentēta un minimālās prasības ir bakalaura līmeņa izglītība, akcentē Ruta Šneidere, Latvijas Republikas Grāmatvežu asociācijas (LRGA) valdes locekle,...
BILANCES redaktore Vita Zariņa: Pārmaiņas sākas ar spēju orientēties
Rudens tradicionāli ir laiks, kad atgriežamies pie darba ritma ar jaunu enerģiju, taču šogad profesionālajā ikdienā īpaši jūtams vēl kas — nepieciešamība arvien ātrāk orientēties pārmaiņās. Tās skar nodokļus, grāmatvedību, sociālo jomu, uzņēmējdarbības uzsākšanu un arī ierastos darba procesus. Šā numura raksti ir ļoti dažādi, tomēr tos vieno doma: aiz katras normas, aprēķina un procedūras ir praktisks lēmums, kas jāpieņem cilvēkam — uzņēmējam, grāmatvedim, organizācijas vadītājam vai pašam nodokļu maksātājam.Par to īpaši atgādina grāmatvedības ārpakalpojuma uzņēmumu pārstāvju viedokļi par nepieciešamajām zināšanās un prasmēm jaunajiem grāmatvedības speciālistiem, kuri uzsāk darba gaitas vai ierodas mācību praksē.Arī inventarizācijas procesa modernizācija ved prom no priekšstata, ka laba grāmatvedība obligāti nozīmē arvien vairāk formālu procedūru. Taču ir būtiska nianse: mazāk detalizēts regulējums nenozīmē mazāku atbildību.Savukārt raksts par PVN piemērošanu būvniecības uzņēmumos atgādina, cik bīstami nodokļu jautājumos paļauties uz vienu universālu risinājumu. Izšķiroša ir darījuma būtības un līguma satura analīze. Grāmatvedim nepietiek tikai pareizi iegrāmatot saņemto rēķinu —...
Cik svarīga ir personas datu aizsardzība grāmatveža ikdienā?
Grāmatvedības un finanšu vadības procesi arvien vairāk pārceļas uz digitālo vidi, līdz ar to personas datu aizsardzība vairs nav tikai juristu vai IT nodaļas rūpes. Tā ir uzņēmumu ikdienas realitāte un atbildība, kas prasa ne tikai teorētiskas zināšanas, bet arī gatavību rīkoties krīzes brīdī. RMS Forum rīkotajā tiešsaistes seminārā «GDPR finanšu vadībā un grāmatvedībā» juristi sniedza vērtīgas atziņas par personas datu aizsardzību, kas būtiskas grāmatveža darbā. Skaidrojumu un praktiskus ieteikumus sniedza Anna Marta Riekstiņa, ZAB Ellex Kļaviņš zvērināta advokāta palīdze. Rakstā apkopojām seminārā minētās dzīves situācijas un ieteikumus, kā rīkoties katrā no tām.Kas ir datu aizsardzības pārkāpumsPersonas datu aizsardzības pārkāpums jeb incidents ir jebkurš drošības pārkāpums, kura rezultātā dati tiek nejauši vai nelikumīgi iznīcināti, nozaudēti, mainīti, izpausti vai tiem kāds piekļuvis bez atļaujas. Svarīgi apzināties, ka incidents var notikt arī bez ļauna nolūka — cilvēciska kļūda un neuzmanība ir tikpat bīstama kā mērķtiecīgs uzbrukums.Visi incidenti iedalās trīs lielās kategorijās, un viens notikums...