Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUTĀJUMI UN ATBILDES

IIN atgūšana MUN maksātāja darbiniekam
Strādāju SIA, un vienlaikus man piedāvāts noslēgt uzņēmuma līgumu citā SIA, kas ir MUN maksātāja. Nākamgad vēlos atgūt ienākuma nodokli. Vai pastāv risks, ka neatgūšu IIN, ja slēgšu uzņēmuma līgumu ar MUN maksātāju? Atbilde Slēdzot ar MU darba līgumu vai uzņēmuma līgumu, persona kļūst par darba ņēmēju, turklāt par tādu, kas maksā "normālus nodokļus". MUN maksā par sevi tikai pats MU īpašnieks, ja uzņēmums ir reģistrēts šādā statusā. Līdz ar to fiziskās personas, kas nodarbinātas pie MUN maksātāja, ne ar ko neriskē, slēdzot minētos līgumus, tiem pienākas pilnīgi visi "labumi" kā jebkuram darba ņēmējam (neapliekamais minimums, atvieglojumi par apgādājamajiem, personām ar invaliditāti un represētajiem, tiesības uz IIN atmaksu par attaisnotajiem izdevumiem). Publicēts žurnāla “Bilance” 2021. gada oktobra (478.) numurā.
Darbinieks nodarbināts nepilnu darba laiku
Kā aprēķināt atvaļinājuma naudu darbiniekam, kas nodarbināts nepilnu darba laiku, turklāt darba laiks nav vienmērīgs (pēc vajadzības)? Nostrādātās dienas un darba apmaksa pēdējos sešos mēnešos norādīta tabulā. Darba likumā noteikts, ka atvaļinājuma laikā jāapmaksā tās darba dienas, kurās darbinieks parasti strādā, bet to skaits katrā mēnesī (arī katrā nedēļā) ir atšķirīgs. Atbilde Darba likuma 75. pantā noteikta to darba dienu (darba stundu) apmaksa, kuras darbinieks būtu strādājis šajā periodā. Šim aprēķinam tiek izmantota dienas (stundas) vidējā izpeļņa. Nerodas problēmas tikai tādos gadījumos, kad darbinieks vienmēr bija nodarbināts noteiktajās dienās (5, 6, kaut vai 3 darba dienas nedēļā). Arī atvaļinājuma laikā katrā nedēļā apmaksāsim tieši šādu dienu skaitu. Tomēr minēto vidējo izpeļņu nav iespējams tieši piemērot aprēķinam, jo (bez papildu precizējuma) nav zināms, kuras dienas būtu jāapmaksā. Vispirms atsūtītā tabula jāpapildina ar normālā darba laika (saskaņā ar kalendāru) dienu skaitu. Šāds papildinājums nepieciešams, lai aprēķinā varētu izmantot Darba likuma 75. pantā minēto algoritmu...
Ja pašnodarbinātajai personai kādā mēnesī ir zaudējumi
Esmu pašnodarbinātais, un dažreiz ceturksnī ir mēnesis, kad ieņēmumu nav, bet ir izdevumi, tātad mēnesī ir zaudējumi. Vai drīkst rēķināt obligātās sociālās iemaksas no ceturkšņa ienākuma kopsummas? Atbilde Diemžēl šāda rīcība pašnodarbinātajai personai, kas maksā nodokļus vispārējā nodokļu režīmā, nav paredzēta, proti, deklarācijā ir jāuzrāda atsevišķi katra mēneša ienākums (ieņēmumi mīnus izdevumi) un jāaprēķina VSAOI pēc attiecīgas likmes (31,07% (29,36%) un/vai 10%). Tātad ziņojuma aile, kurā būtu jāuzrāda informācija par ienākumu mēnesī ar zaudējumiem, — paliek tukša. Ņemiet vērā, ka no 2022. gada 1. janvāra stāsies spēkā grozījumi VSA likuma 20.4 pantā, kas tiks papildināts ar 3.1 daļu, kurā teikts: (31) Ja pašnodarbinātajam obligātās iemaksas par kalendāra gadu veiktas no mazāka ienākuma nekā 12 Ministru kabineta noteiktās minimālās mēneša darba algas, pašnodarbinātais veic minimālās obligātās iemaksas 10 procentu apmērā valsts pensiju apdrošināšanai no ienākuma (mikrouzņēmumu nodokļu maksātājam no apgrozījuma) un minimālā obligāto iemaksu objekta starpības. Tātad jebkurā gadījumā par kalendāra gadu pašnodarbinātai...
Apmaksājamo dienu skaits, ja ir nepilns darba laiks
Darbiniekam ir noteikts nepilns darba laiks ar konkrētām darba dienām nedēļā (no pirmdienas līdz ceturtdienai). Vai ikgadējais atvaļinājums ar 20 apmaksājamām darba dienām jāievēro tikai pilna darba laika darbiniekiem? Atbilde Darba likuma 149. pantā ikvienam darbiniekam noteiktas tiesības uz ikgadējo apmaksāto atvaļinājumu, kas nedrīkst būt īsāks par četrām kalendāra nedēļām, neskaitot svētku dienas. Savukārt saskaņā ar 75. panta 8. daļu atvaļinājuma laikā izmaksājamās samaksas summu aprēķina, dienas vai stundas vidējo izpeļņu reizinot ar darba dienu vai stundu skaitu atvaļinājuma laikā. Tātad par 20 apmaksājamām dienām likumā nekas nav teikts. Jūsu gadījumā darbiniekam nedēļas laikā tiek apmaksātas četras dienas un atvaļinājuma laikā – arī četras dienas katrā nedēļā. Turklāt arī vidējā izpeļņa šādam darbiniekam tiek rēķināta, ņemot vērā darba samaksu (kas bijusi attiecīgajā periodā) un dalot ar darba laiku, par kuru tā ir nopelnīta. Tātad vidējo izpeļņu grāmatvedis nosaka tieši šādai dienai (vienai no četrām katrā nedēļā). Tādēļ arī atvaļinājuma laikā būtu jāapmaksā...
Pašnodarbinātais kļūst par darba ņēmēju, un otrādi
Būdama pašnodarbinātā persona, esmu iesniegusi VID apliecinājumu par gaidāmajiem ienākumiem, kas trešajā ceturksnī nesasniegs 1500 eiro. Tomēr no 16. augusta iestājos darbā. Kurš un kādā apmērā maksās minimālās iemaksas, ja mani ienākumi nesasniegs 500 eiro mēnesī? Atbilde Beidzoties trešajam ceturksnim, pašnodarbinātā persona iesniedz Valsts ieņēmumu dienestam (VID) deklarāciju, kurā uzrādīts faktiskais ienākums ceturksnī un valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI) pēc likmes 10% (ja faktiskais ienākums nesasniedz 1500 eiro). Valsts sociālās apdrošināšanas aģentūra nerēķinās pašnodarbinātajai personai minimālās iemaksas, jo bija iesniegts apliecinājums. Aģentūras darbība attiecībā pret pašnodarbināto "izbeigsies" dienā, kad persona kļūst par darba ņēmēju. Par periodu, kas sākās 16. augustā, aģentūrai ir zināma informācija par faktisko iemaksu objektu darbavietā (par darba algu), kā arī, ceturksnim beidzoties, — par pašnodarbinātās personas ienākumiem. Kopš tā laika pienākums veikt minimālās iemaksas (ja VSAOI kopsummā nav veiktas no minimālā iemaksu objekta) gulstas uz darba devēju. Aģentūra šo informāciju par III ceturksni nosūtīs VID līdz 20....
Kāpēc tiek skaidroti aprēķini?
Ceru, ka lasītāji ir pamanījuši, ka, stājoties spēkā nodokļu reformai, žurnālā tiek regulāri piedāvāti minimālo sociālo iemaksu aprēķini, kurus VSA likumā paredzēts veikt sociālās apdrošināšanas aģentūrai, nevis grāmatvedim vai pašnodarbinātajai personai. Paskaidrosim iemeslu. Lai gan VSA likuma normas (20.4 pants un pārejas noteikumi) pietiekami skaidri apraksta minimālo iemaksu noteikšanas un maksāšanas kārtību, grāmatvežiem trūkst šā procesa praktiskās sastāvdaļas. Turklāt patlaban jau top VSA likuma grozījumi (stāsies spēkā 2022. gada 1. janvārī), kas precizē dažus pantus, svītro dažas normas un papildina likumu ar nebijušām prasībām. Sakarā ar to, ka grozījumi vēl nav stājušies spēkā, minēšu tikai vienu no tiem, jo uzskatu, ka tā būs svarīga komunikācijā ar kompetentām izstādēm. Grozījumi papildinās 27. pantu "Aģentūras izdoto administratīvo aktu apstrīdēšana un pārsūdzēšana, izdošanas termiņa pagarināšana" ar piekto daļu šādā redakcijā: Aģentūras veikto minimālo obligāto iemaksu aprēķinu darba devējs un pašnodarbinātais var apstrīdēt, iesniedzot iesniegumu Valsts sociālās apdrošināšanas aģentūras direktoram mēneša laikā no dienas, kad informācija...
Nodokļi no algas un autoratlīdzības
Mana mēnešalga ir 1000 eiro, un reizēm saņemu arī autoratlīdzību (līgums noslēgts ar darba devēju). Vai man būs jāveic papildu sociālās iemaksas tajos mēnešos, kad saņemta arī autoratlīdzība? Vai ir būtiski, ka autoratlīdzība pārsniedz vai nesasniedz minimālo iemaksu objektu? Atbilde Izmaksājot algu, darba devējs ietur nodokļus (IIN un VSAOI) un ik mēnesi nosūta VID ziņojumu par nodokļiem un iemaksu objektu, kas jautājumā minētajā situācijā ievērojami pārsniedz minimālo mēnešalgu. Līdz ar to persona nav VID un VSAA "interešu objekts" un viņai nekas netiks papildus aprēķināts. Ja autors no 2021. gada 1. jūlija nav reģistrēts kā saimnieciskās darbības veicējs, nodokļi piemērojami citādā kārtībā. Izmaksājot autoratlīdzību, izmaksātāja (šeit — darba devējs) pienākums ieturēt nodokli 25% apmērā no nolīgtās summas un nosūtīt VID citu pārskatu — paziņojumu par fiziskajai personai izmaksāto summu. Tātad attiecīgajām institūcijām ir iesniegta pilna informācija, ka personas ienākumi pārsniedz/nepārsniedz likumā "Par valsts sociālo apdrošināšanu" minimālo objektu (500 eiro mēnesī vai 1500 —...
Par proporcionalitāti VSAA aprēķinos
Kā sociālais dienests veiks aprēķinus, nosakot minimālās iemaksas, ja darbinieks tiks nodarbināts tikai ceturkšņa (vai mēneša) daļu? Vai tik un tā tiks uzskatīts, ka iemaksām jābūt no 1500 eiro (vai no 500 eiro)? Atbilde I. Valsts sociālās apdrošināšanas (VSA) likuma 20.4 panta trešajā daļā paredzēts proporcionalitātes aprēķins situācijā, kas attiecas uz gadījumiem, kad fiziskā persona ceturkšņa ietvaros varētu nebūt darba attiecībās visu ceturkšņa laiku: "Darba devējs minimālās obligātās iemaksas veic proporcionāli deklarētajam obligāto iemaksu objektam (ja persona ir darba ņēmēja pie vairākiem darba devējiem) un tām kalendāra dienām, kurās persona ir darba ņēmēja. Pašnodarbinātais minimālās obligātās iemaksas veic proporcionāli obligāto iemaksu objektam. Pašnodarbinātais, kurš maksā mikrouzņēmumu nodokli, proporcionāli reģistrētajam apgrozījumam veic minimālās obligātās iemaksas atbilstoši šā likuma 18. panta otrajā daļā pašnodarbinātajam noteiktajai obligāto iemaksu likmei" (VSAOI likmes, kas noteiktas MK noteikumos Nr. 786). Piemēram, darba attiecības ar darbinieku ir nodibinātas 2021. gada 6. septembrī ar atlīdzību 20 eiro dienā. Par to...
Atvaļinājums lektoram
Darbinieks (lektors) izmanto atvaļinājumu (8 kalendāra nedēļas) no 5.07. līdz 29.08.2021.Pēdējo reizi atvaļinājumā bija 2020. gada jūlijā. Kā pareizi rēķināt atvaļinājuma naudu, par cik dienām? Atbilde Informācija par nostrādāto laiku un tā apmaksu apkopota tabulā: Nostrādātās stundas Kalendāra darba dienu skaits Apmaksa Jūlijs 2020 Atvaļinājums 0 Augusts 2020 0 0 Septembris 2020 0 0 Oktobris 2020 6 stundas 22 60,00 Novembris 2020 13 stundas 20 120,00 Decembris 2020 4 stundas 17 60,00 Janvāris 2021 0 0 Februāris 2021 0 0 Marts 2021 0 0 Aprīlis 2021 0 0 Maijs 2021 0 0 Jūnijs 2021 0 0 Kopā 23 stundas 59 darba dienas 240,00 eiro Sakarā ar to, ka Darba likums (DL) nepiedāvā vidējās izpeļņas aprēķinu jautājumā minētajai situācijai, izmantošu loģiku un DL 75. panta 4. daļu. Atgādinu, ka uzskatu šo algoritmu par piemērotāku vidējās izpeļņas noteikšanai visos gadījumos, kad darbinieks nodarbināts tādu darba laiku, kas atšķiras no normāla (un vienmērīga) darba laika....
Dienas nauda darba braucienā
Darbinieks tiek norīkots darba braucienā iekraut un izkraut kravu (Latvija–Vācija–Krievija–Latvija). Atbilstoši MK noteikumiem Nr. 969 tiek maksāta dienas nauda 50 eiro. Vācijā iekrauto kravu ved uz Krieviju izkraut (atmuito kravu c. Pargolovo, Sanktpēterburga, Krievija), bet krava jāpiegādā uz Tosno, Ļeņingradas apgabals, Krievija). Vai dienas nauda jārēķina 46,00 eiro — Sanktpēterburga vai 35,00 eiro — Krievija? Atbilde Vispirms jāatgādina, ka MK noteikumos Nr. 969 "Kārtība, kādā atlīdzināmi ar komandējumiem saistītie izdevumi" tiek aprakstīta izdevumu segšana diviem gadījumiem, kas šajā situācijā ir būtiski: komandējumiem un darba braucieniem. Savukārt komandējumā personai tiek segta "dienas nauda", bet darba braucienā — "kompensācija par papildu izdevumiem, kas darba specifikas dēļ rodas ceļā". Diemžēl jāatzīmē, ka visi turpmāk minētie apgalvojumi MK noteikumos attiecas uz komandētajām personām, nevis uz tām, kas atrodas darba braucienā. Vienīgais, kas šajā gadījumā sakrīt, ir tas, ka, atrodoties darba braucienā, darbiniekam tiek segti papildu izdevumi, kas "darba specifikas dēļ rodas darba brauciena laikā", par katru...
Komandējums vai darba brauciens?
Mums ir vairāki darbinieki (optometristi), kuri pēc nepieciešamības savus pienākumus veic ne tikai vienā veikalā Rīgā, bet brauc strādāt uz dažādām Latvijas pilsētām. Dažreiz viņi brauc ar vilcienu vai autobusu, bet dažreiz — ar personīgo auto. Braucieni mēdz būt gan katru mēnesi, gan divas reizes gadā. Vai tie ir komandējumi vai darba braucieni?Vai jāizmaksā dienas nauda? Vai var atlīdzināt degvielas izdevumus, ja tiek aizpildītas ceļazīmes par šiem braucieniem? Atbilde Viennozīmīgi tie ir komandējuma izdevumi, kuru izdevumu sastāvu un normas regulē MK noteikumi Nr. 969 (rīkojums, attaisnojuma dokumenti, komandētās personas atskaites). Dienas naudu un citu izdevumu atlīdzināšana notiek saskaņā ar ierobežojumiem, kas uzskaitīti minētajos MK noteikumos. Tomēr jāņem vērā, ka dienas nauda tiek maksāta ne jau par to, ka darbinieks vienkārši kaut kur bija braucis, bet ņemot vērā komandējumā pavadīto laiku. Proti, ja komandējums "sākas un beidzas" vienas dienas laikā, tad dienas nauda netiek maksāta: Ja darbinieks tiek komandēts tikai uz vienu dienu...
Ja strādā dažas dienas mēnesī
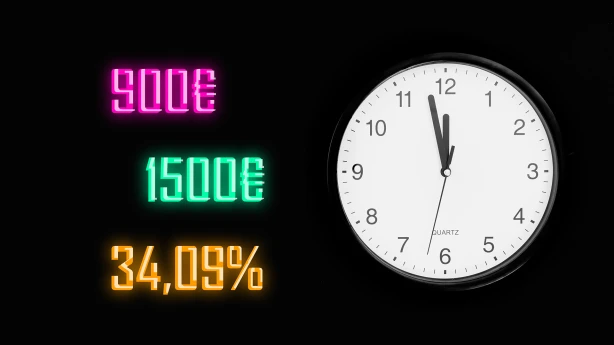
Ja darbinieks katrā ceturkšņa mēnesī strādā tikai dažas dienas un nopelna, piemēram, 900 eiro, kas kopsummā par ceturksni ir mazāk par noteikto minimālo VSAOI objektu — 1500 eiro, vai darba devējam (–iem) būs jāveic piemaksa no 600 eiro (1500 – 900), kas sastāda 204,64 eiro (600 × 34,09)? Atbilde Šajā gadījumā iespējamas vismaz divas situācijas. Pirmā situācija Darbinieks strādā uz darba līguma pamata, proti, ir darba ņēmējs no ceturkšņa sākuma līdz beigām. No darba samaksas (kā no iemaksu objekta) katru mēnesi ir veiktas VSAOI visiem apdrošināšanas veidiem. Šādai mazai summai var būt dažāds iemesls, piemēram, darbinieks neattaisnoti kavē darbu vai sarunā dažas brīvas dienas un darba devējs nenosūta VID attiecīgas ziņas par darba ņēmēja prombūtni. Likumdošana neuzskata šādus iemeslus par attaisnotiem papildu sociālo iemaksu neveikšanai, tātad darba devējam tiks paziņota informācija par minimālo iemaksu veikšanu jautājumā minētajā apmērā (šeit pieņemts, ka darbiniekam nav cita darba devēja un viņš nav pašnodarbinātais). Iespēja nemaksāt...
Vienīgais autora darbs
Vai tiešām no 2022. gada 1. janvāra man kā autoram būtu jāreģistrējas par saimnieciskās darbības veicēju, ja paredzu, ka nākamgad būs tikai daži autordarbi? Atbilde Diemžēl autordarbu skaits kādā periodā nav noteicošais nodokļu piemērošanai nereģistrētajam autoram. Pārejas periodam (2021. gada otrais pusgads), kad autoratlīdzību var saņemt, nereģistrējot saimniecisko darbību, nav turpinājuma nākamajā gadā. Tātad, neskatoties uz to, ka līgumam būs nosaukums "autora", nodokļu ziņā tam jāpiemēro sociālās iemaksas un ienākuma nodoklis, un pēc būtības tas būs uzņēmuma līgums vai darba līgums. Secinājums — autordarbs pasūtītājam kļūs dārgāks vai arī autoram izmaksājamā atlīdzība kļūs mazāka. Cits variants — reģistrēt saimniecisko darbību, kas minētajā situācijā nav lietderīgi, ja nemainīsies prognoze par autora darbu regularitāti, vai katru reizi slēgt uzņēmuma līgumu. Publicēts žurnāla “Bilance” 2021. gada augusta (476.) numurā. Lasiet arī: Autors kā nodokļu maksātājs
Ienākumu summēšana
Ienākumu summēšana
Vai pareizi saprotu, ka ceturksnī tiek summēti ienākumi, piemēram, pirmajā mēnesī var būt 200 eiro, otrajā — 800, bet trešajā — 600 eiro, un tad par pirmo mēnesi nekas nav jāpiemaksā? Vai arī divos mēnešos bija ienākumi pa 800 eiro un vienā mēnesi ienākumu nebija? Atbilde Informācija no darba devēja par fiziskās personas ieņēmumiem un ienākumiem kļūst zināma VSAA (no VID iesniegtajiem darba devēja un pašnodarbināto personu ziņojumiem), un no tās tiks secināts, ka ceturksnī VSAOI ir veiktas no ienākuma, kas nav mazāks par minimālo iemaksu apmēru. Tomēr pastāv dažas nianses, jo no jautājuma nav skaidrs, vai uzrādītās summas ir darba ņēmēja ieņēmumi vai pašnodarbinātās personas ienākumi. Ja jautājums ir par darba ņēmēju, tad viss kārtībā, darba devējam papildus nekas nebūs jāmaksā, neatkarīgi no tā, kā pa mēnešiem bija sadalīti ieņēmumi. Ja jautājumā minētās summas ir pašnodarbinātās personas ienākumi, tad vispirms atšķirsies VSAOI: par pirmo mēnesi tās būs 20 eiro (10% no...
Izdienas pensionārs nav vecuma pensionārs
Jaunizveidots uzņēmums, kuram vēl nav lielu ieņēmumu, noslēdzis darba līgumu ar izdienas pensionāru (ar nelielu algu). Vai par viņu jāveic minimālās iemaksas? Atbilde VSA likuma 20.4 panta 4. daļa nosaka personas, par kurām minimālās obligātās iemaksas nav jāveic. Viena no šādām kategorijām ir personas, kuras ir sasniegušas vecumu, kas dod tiesības saņemt valsts vecuma pensiju, vai kurai ir piešķirta valsts vecuma pensija (tai skaitā priekšlaicīgi). Tātad no minimālajām iemaksām ir atbrīvoti vecuma pensionāri, turklāt tie, kuri sasnieguši Latvijā noteikto pensionēšanās vecumu. Attiecīgi atbrīvojums nav piemērojams izdienas vai invaliditātes pensijas saņēmējiem (izņemot tās personas, kurām piešķirta I vai II invaliditātes grupa). Atgādinām, ka VSAA rīcībā ir precīza informācija par minētajām personām (par kurām minimālās iemaksas nav jārēķina). Tātad, beidzoties III ceturksnim, uzņēmumam pirms Ziemassvētkiem tiks paziņots par darbinieka minimālajām iemaksām, ja aprēķinātā darba samaksa (iemaksu objekts) nesasniegs 1500 eiro. Ja darbiniekam vienlaikus būtu arī cits darba devējs, piemaksa varētu būt mazāka (tā tiktu...