Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUTĀJUMI UN ATBILDES

Kā samaksāt par reklāmu
Kas jāņem vērā uzņēmumam, nolīgstot influenceri, kas varētu reklamēt uzņēmuma preces? Viņam tiek izsniegtas uzņēmuma preces 15–50 eiro vērtībā to reklamēšanai, kas pie viņa arī paliek. Kādi nodokļi jāmaksā? Kādas atskaites jāiesniedz VID? Ja tiek noteikta samaksa par darbu (varbūt uzņēmuma līgums), kādus nodokļus maksā uzņēmums, ja influenceris nav reģistrējis saimniecisko darbību? Atbilde Aprakstītajā situācijā fiziskā persona veic darbu (sniedz pakalpojumu) uzņēmuma labā, tādēļ būtu jāslēdz darba līgums vai uzņēmuma līgums. Abos gadījumos nodokļi ir vienādi, izņemot riska nodevu, kas nav jāmaksā, ja noslēgts uzņēmuma līgums. Šāda fiziskā persona tiek uzskatīta par darba ņēmēju, tātad vispirms būtu jāiesniedz VID ziņas par darba ņēmēju ar 11. kodu. Pēcāk par katru mēnesi VID būtu jāiesniedz darba devēja ziņojums, kurā norāda darba samaksu un aprēķinātos nodokļus (veidlapas abiem pārskatiem var aplūkot MK noteikumu Nr. 827 1. un 3. pielikumā). Pārskati iesniedzami VID tikai elektroniskā veidā, izmantojot EDS. Ja reklamējamās preces paliek fiziskās personas rīcība, domājams,...
Iedzīvotāju ienākuma nodoklis no kapitāla pieauguma, pārdodot mantotu nekustamo īpašumu
1994. gadā mantojumā no tēva saņēmu zemes gabalu (ne lauksaimniecības). Neesmu bijis deklarēts mantotajā īpašumā, jo uz tā nav būvju, manā īpašumā ir vairāki citi īpašumi. Šo nekustamo īpašumu pārdevu 2021. gada 30. decembrī par 300 000 eiro, pircējs norēķinājās ar bankas pārskaitījumu. 2021. gada kadastrālā vērtība — 197 448 eiro. Mantojuma apliecības nav. Atbilde Atbilstoši likuma "Par iedzīvotāju ienākuma nodokli" (turpmāk — likums) kārtībai jebkurš ienākums no nekustamā īpašuma atsavināšanas ir apliekams ar iedzīvotāju ienākuma nodokli. Tomēr ir arī vairāki gadījumi, kad iedzīvotāju ienākuma nodoklis (turpmāk — IIN), pārdodot nekustamo īpašumu, nav jāmaksā, proti, tas nav jāmaksā, ja ienākums tiek gūts no tāda nekustamā īpašuma atsavināšanas (t.sk. pārdošanas), kas: īpašumā (no dienas, kad attiecīgais nekustamais īpašums reģistrēts zemesgrāmatā) ir vairāk nekā 60 mēnešus un vismaz 12 mēnešus šajā periodā ir deklarētā dzīvesvieta (ja īpašums mantots no fiziskās personas, kuru ar maksātāju saista laulība vai radniecība līdz trešajai pakāpei Civillikuma izpratnē, tad...
Nelaimes gadījums darbā
2021. gada 1. jūnijā darba dienas beigās ir noticis nelaimes gadījums darbā. Esam sastādījuši aktu. Kā pareizi apmaksāt darbnespējas lapu, kas izsniegta par periodu līdz 10. jūnijam? Atbilde Situācijā, kad noticis nelaimes gadījums darbā, darbnespējas lapas apmaksu veic saskaņā ar likuma "Par obligāto sociālo apdrošināšanu pret nelaimes gadījumiem darbā un arodslimībām" (turpmāk — likums) 7. pantu. Darba devējam ir pienākums nekavējoties organizēt pirmās medicīniskās palīdzības sniegšanu apdrošinātajai personai, kas cietusi nelaimes gadījumā darbā vai ceļā uz darbu vai no darba, atrodoties apdrošināšanas ņēmēja valdījumā esošā transportlīdzeklī, kā arī nodrošināt tās nogādāšanu ārstniecības iestādē (..). Tiesiskais regulējums paredz, ka darba devēja pienākums ir izmaksāt no saviem līdzekļiem darbiniekam slimības naudu ne mazāk kā 80 procentu apmērā, aprēķinot to no darbinieka mēneša vidējās izpeļņas, sākot no pirmās darbnespējas dienas par pirmajām 10 kalendāra dienām. Slimības naudu aprēķina par darbnespējas dienām, kurās darbiniekam būtu bijis jāstrādā. Sakarā ar to, ka nelaimes gadījums noticis, beidzoties darba...
Reģistrācijas numurs, nodokļu maksātāja numurs, PVN maksātāja numurs — ar ko atšķiras?
Citu valstu sadarbības partneri izrakstītājos nodokļa rēķinos ieraksta tikai Latvijas firmas reģistrācijas vai nodokļu maksātāja reģistrācijas numuru, turklāt bez burtiem "LV". PVN likuma 125. panta 1. daļas 4. punktā rakstīts: "preču piegādātāja vai pakalpojumu sniedzēja reģistrācijas numurs Valsts ieņēmumu dienesta pievienotās vērtības nodokļa maksātāju reģistrā". Grāmatvedības likuma 11. panta piektās daļas 4. punkta a) apakšpunktā rakstīts: "dokumenta autora nosaukums (komercsabiedrībai, individuālajam komersantam — firma), reģistrācijas numurs vai nodokļu maksātāja reģistrācijas kods". 1. Vai normatīvajos aktos ir atrunāta reģistrācijas numura, nodokļu maksātāja reģistrācijas koda, reģistrācijas numura VID PVN maksātāju reģistrā definīcija: struktūra, sastāvs, burtu vai ciparu skaits? Vai pieļaujama terminu "reģistrācijas numurs" un "nodokļu maksātāja reģistrācijas kods" atšķirība? Vai burti LV ir obligāts rekvizīts, un to neesamība ir pārkāpums? Atbilde Reģistrācijas numurs. 2000. gada 13. aprīļa Komerclikuma 8. pants nosaka, kāds ir komercreģistrā veicamo ierakstu saturs. Komerclikuma 8. panta septītajā daļā noteikts: Ierakstot komercreģistrā komersantu, tā filiāli Latvijā vai ārvalsts komersanta un dalībvalsts...
Ja valdes loceklis ir gan darba ņēmējs, gan dalībnieks
SIA dibinātāji ir fiziskās personas, un līdz ar to valde sastāv no diviem valdes locekļiem (valdes priekšsēdētājs un valdes loceklis) ar tiesībām pārstāvēt sabiedrību katrs atsevišķi. Darba attiecības valdes priekšsēdētājam un valdes loceklim tika nodibinātas uz darba līguma pamata, nosakot minimālo darba algu mēnesī. Valdes priekšsēdētājs pārtrauc attiecības sakarā ar veselības stāvokli. Vai valdes priekšsēdētājam ir tiesības uzteikt darba līgumu, pamatojoties uz DL 114. pantu? Vai valdes priekšsēdētājam būs tiesības saņemt dividendes (ja būs peļņa)? Vai par valdes priekšsēdētāju būs jāaprēķina un budžetā jāmaksā darbaspēka nodokļi? Vai valdes priekšsēdētājam ir tiesības uz bezdarbnieka pabalstu? Atbilde Ja ar personu ir nodibinātas darba tiesiskās attiecības uz Darba likuma (DL) pamata (noslēgts darba līgums), turklāt viņam ir noteikta atlīdzība, tad saskaņā ar Valsts sociālās apdrošināšanas likuma 1. panta 2. daļas c) apakšpunktu viņš kļūst par darba ņēmēju: (..) komercsabiedrības valdes, padomes loceklis (..), kā arī cita persona, kura ieņem amatu, kas dod tiesības uz atlīdzību,...
Nodokļi, ja autors ir pensionārs
Kādā veidā un kādu nodokli maksā autoratlīdzības saņēmējs pensionārs? Vai autoratlīdzībai var piemērot nosacītos izdevumus? Atbilde 2022. gadā autordarbu atlīdzībai ir iespējama daudzveidīga nodokļu piemērošana. Pirmkārt, autori1 arvien var slēgt darba līgumus un uzņēmuma līgumus. Nodokļu ziņā minēto līgumu nosacījumi autoratlīdzības izmaksātājam ir visdārgākie, jo paredz darbaspēka nodokļus (IIN un VSAOI). Nodokļi un atskaites par šādiem autoriem ir analoģiski kā par pārējiem darba ņēmējiem pensijas vecumā. Vienīgais "labums", ja summa mēnesī nesasniedz mēneša minimālo algu, pensionāra ienākumam netiks aprēķinātas minimālās sociālās iemaksas. Otrkārt, pensionārs var reģistrēt saimniecisko darbību un kļūt par pašnodarbināto personu2, patstāvīgi maksājot nodokļus. Šādā gadījumā atlīdzības izmaksātājam ir minimāla slodze: vienīgi jāpārbauda, vai autors tiešām ir reģistrēts nodokļu maksātājs, un līdz nākamā pēc izmaksas mēneša 15. datumam jāiesniedz VID paziņojums ar kodu 2007. Autoram jāizvēlas: maksāt nodokļus vispārējā režīmā vai mikrouzņēmumu režīmā. Vispārējais režīms Vispārējā režīmā autoram jākārto ieņēmumu uzskaite par katru mēnesi atsevišķi, bet jāatskaitās VID par katru...
Par "vecā" debitora norakstīšanu
Uzņēmums 2016. gadā samaksāja piegādātājam avansa maksājumu par precēm — 700 eiro, t.sk. PVN, bet preci nesaņēma. Uzkrājumi nebija veikti. Piegādātājs turpina strādāt, bet preci piegādāt vai naudu atgriezt negrib. Kā var norakstīt šo parādu? Vai tas ir ar UIN apliekamais objekts, un ko darīt ar PVN? Atbilde No jautājuma saprotams, ka tas ir "vecais" debitors, jo radies līdz 31.12.2017., līdz ar to, norakstot debitoru, UIN objekts neveidojas. PVN likuma normas attiecas uz zaudētiem parādiem par sniegtu pakalpojumu vai pārdotu preci, kas šajā gadījumā nav. No samaksātā avansa, iespējams, ir attiecināts un iegrāmatots priekšnodoklis. Un, ja darījums faktiski līdz galam nenotiek, tātad priekšnodoklis attiecināts nepamatoti. Aprakstītajā situācijā ieteicams rīkoties šādi: lai būtu pamats norakstīt samaksāto avansu kā bezcerīgu, jāsaņem salīdzināšanas akts, kurā darījuma puse nepiekrīt samaksātā avansa atlikumam. Un, ja tas tā ir, tad PVN jāatmaksā valstij, bet samaksāto avansu noraksta zaudējumos. Ja darījuma puse piekrīt saņemtā avansa faktam, tikai nogaida ar...
Nemateriālo līdzekļu norakstīšana
Uzņēmumam uzskaitē ir nemateriālie līdzekļi, kas ir izveidojušies piecu gadu garumā (tīmekļa vietnes izveidošana). Darbs netika nodots un tika izmantots daļēji. Gribētu gada bilanci savest kārtībā un to norakstīt no iepriekšējo gadu nesadalītās peļņas, kas sakrājusies. Bilances pasīvā ir nesadalītā peļņa no iepriekšējiem gadiem, piemēram, 30 000 eiro. Tāpēc rodas jautājums, kā samazināt nesadalīto peļņu, kas ir bilancē, bet bankas kontā naudas nav... Atbilde Ja vēlaties samazināt iepriekšējo gadu peļņu, tam nebūt nav jānotiek tādā kārtībā, kāda ir aprakstīta jautājumā. Viss notiks pats par sevi, kad norakstīsiet nemateriālo aktīvu. Turklāt to izdarīt varat šogad (vai nākamajos gados) — kā rezultātā bilancē par 2021. gadu būs lielāki vai mazāki zaudējumi un arī kopējā nesadalītā peļņa pārtaps par zaudējumiem vai tiks konstatēts nesadalītās peļņas samazinājums. Ja 2021. gadā rezultāts tikai nedaudz samazināsies, iespējams trešais variants: kopējā uzkrātā nesadalītā peļņa var mazliet palielināties. Pēc gada pārskata iesniegšanas "vecā" nesadalītā peļņa automātiski tiks samazināta ar šā...
POS termināļa uzskaite grāmatvedībā
SIA iegādājās POS termināli bezskaidras naudas norēķiniem. SIA nav kases aparāta. Kā grāmatot darījumus? Vai pietiek ar POS termināļa pārskatiem no bankas, un vai jākārto POS termināļa žurnāls? Atbilde Darbībās ar POS termināli uzņēmumam jāievēro Ministru kabineta 2014. gada 11. februāra noteikumi Nr. 96 "Nodokļu un citu maksājumu reģistrēšanas elektronisko ierīču un iekārtu lietošanas kārtība" (turpmāk — MK noteikumi). Šajos noteikumos ietverta prasība: 34. Lietotājs nodrošina, lai kases aparāta, hibrīda kases aparāta, kases sistēmas un specializētās ierīces vai iekārtas lietošanas vietā (attiecībā uz specializēto ierīci vai iekārtu, kas nav uzstādīta pastāvīgajā darbības vietā (struktūrvienībā), — juridiskajā adresē) būtu pieejami šādi dokumenti: (..) 34.3. šajos noteikumos noteiktajos gadījumos kārtojamais Z pārskatu un POS termināļu pārskatu reģistrs, kurā norādīts ieraksta datums un kārtas numurs. Minētajos noteikumos netiek reglamentēts šāda žurnāla saturs (forma). Tātad uzņēmums patstāvīgi izstrādā šī žurnāla paraugu un to iekļauj grāmatvedības organizācijas dokumentu sastāvā. MK noteikumos (84. punkts) minēti gadījumi, kad kases...
Ja darbnespēja sākas mēneša pēdējās dienās
Darbnespējas lapa A sākas 29. oktobrī. Algu aprēķina 31. oktobrī un izmaksā līdz tās pašas dienas beigām. Vai slimības nauda par izsniegto un nenoslēgto slimības lapu A par periodu no 29. līdz 31. oktobrim būtu jārēķina un jāizmaksā algas izmaksas dienā, un vai tā ir obligāta prasība? Vai ir likumisks regulējums, kas nosaka slimības lapas aprēķināšanas un izmaksas termiņus vai sadalīšanu pa mēnešiem? Atbilde Visas prasības par A lapas aprēķināšanu un apmaksu ir formulētas likuma "Par maternitātes un slimības apdrošināšanu" 36. pantā: pirmo darbnespējas dienu drīkst neapmaksāt, otrajā un trešajā — 75% un no ceturtās — 80% no vidējās izpeļņas, bet ne ilgāk kā līdz 10. kalendāra dienai, skaitot no pirmās darbnespējas dienas (projektā paredzēts, ka darba devēja pienākums būs apmaksāt A lapu līdz 9. kalendāra dienai). Slimības naudu (A lapa) izmaksā atbilstoši noteikumiem, kādi Darba likumā paredzēti darba samaksas izmaksai. Darba samaksas izmaksai Darba likumā veltīta 19. nodaļa, sākot ar 69....
Iznomātāja izdevumu kompensācija
Telpu iznomātājs pēc nomnieka lūguma tehniski pielāgo iznomāto īpašumu nomnieka prasībām. Nomnieks piekrīt kompensēt radušos izdevumus. Vai šo izdevumu kompensācija ir ar PVN apliekams objekts? Veiktie pielāgošanas darbi ietver sevī gan būvniecības pakalpojumu, kas ir PVN reverss, gan citus darbus, kas ir ar PVN 21% apliekams pakalpojums. Atbilde Pēc darījuma ekonomiskā satura un būtības izdevumu kompensācija nav atlīdzība par preču piegādi vai pakalpojumu sniegšanu, tāpēc Pievienotās vērtības nodokļa likuma normas nav attiecināmas uz šo darījumu. Tātad šis darījums ir ārpus PVN likuma. Rēķins par izdevumu kompensāciju nomniekam izrakstāms, nepiemērojot PVN. Uzsveru, ka iznomātājs, pērkot preces vai pakalpojumus, lai veiktu jautājumā minētos darbus, nevar attiecināt uz priekšnodokli darījuma partneru rēķinos norādīto PVN. Publicēts žurnāla “Bilance” 2022. gada janvāra (481.) numurā.
PVN deklarācijas brīdinājums
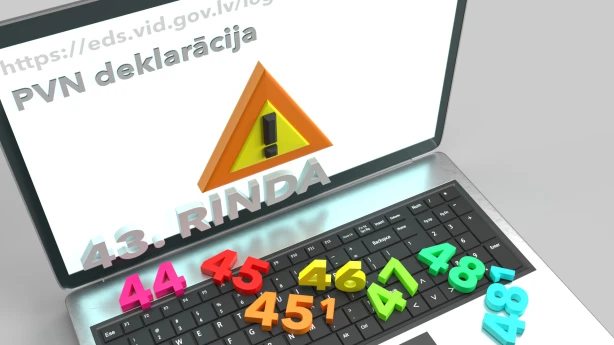
Kā pareizi atspoguļot PVN deklarācijā iegādātos un pārdotos Covid–19 testus ar samazināto PVN likmi 0%? Kā noteikts MK noteikumos Nr. 40, minēto preču pircējam darījums PVN deklarācijā nav jāuzrāda. Preču pārdevējam jāuzrāda PVN deklarācijas 43. rindā un darījums jāatšifrē arī PVN 1 pārskata 3. daļā. Bet, kad norādām preces pārdošanu 43. rindā, tiek rakstīts brīdinājums:PVN 43. rinda. Norādītā vērtība neatbilst pēc formulas 44 + 45 + 45.1 + 46 + 47 + 48 + 48¹.Vai šim brīdinājumam nepievērst uzmanību? Atbilde 15.01.2013. MK noteikumu Nr. 40 "Noteikumi par pievienotās vērtības nodokļa deklarācijām" 17.5. punktā ir noteikts, ka deklarācijas 43. rindā norāda ar nodokļa 0 procentu likmi apliekamo darījumu vērtību, tajā iekļaujot arī 44., 45., 45.1, 46., 47., 48. un 48.1 rindā norādīto darījumu vērtību, un ar nodokļa samazināto likmi 0 procentu apmērā apliekamo darījumu vērtību. Līdz ar to var būt situācija, ka 43. rindas summa ir lielāka nekā 44. līdz 48.1 rindu kopsumma....
Ja laikus nav norādīti apgādājamie algas nodokļa grāmatiņā
Darbinieks Valsts ieņēmumu dienesta (VID) Elektroniskās deklarēšanas sistēmā (EDS) atzīmē apgādājamo personu par iepriekšējo periodu. Vai jākoriģē darba devēja ziņojums par šo mēnesi vai jāveic korekcija par iepriekšējiem mēnešiem? Atbilde Iedzīvotāju ienākuma nodokļa (IIN) atvieglojuma par apgādājamo personu piemērošana aprakstīta likuma "Par iedzīvotāju ienākuma nodokli" (IIN likuma) 13. panta 1. daļas 1. punktā un sīkāk paskaidrota Ministru kabineta (MK) 2010. gada 21. septembra noteikumu Nr. 899 "Likuma "Par iedzīvotāju ienākuma nodokli" normu piemērošanas kārtība" 96. punktā: "(..) darba devējs, pamatojoties uz fiziskās personas algas nodokļa grāmatiņā (turpmāk — ANG) izdarītajiem ierakstiem par tiesību uz nodokļa atvieglojumu rašanos vai zušanu, veic taksācijas gada nodokļa pārrēķinu, ja nodokļa atvieglojums nav bijis piemērots par visu laiku no taksācijas gada sākuma līdz taksācijas gada beigām, par kuru personai ir bijušas uz to tiesības, vai ir bijis piemērots par ilgāku laiku, nekā personai ir bijušas uz to tiesības, un ietur papildus aprēķināto nodokli vai atmaksā par daudz...
Darbnespēja bezalgas atvaļinājuma laikā
Darbinieks atrodas atvaļinājumā bez darba samaksas, bet EDS uzrādīta informācija par piešķirto slimības lapu. Kā rīkoties? Vai darbinieks jāatsauc no atvaļinājuma? Atbilde Diemžēl jautājumā nav minēts, vai darbiniekam ir piešķirta A vai B darbnespējas lapa. Tādēļ sāksim ar situāciju, kad saņemta B lapa (slimības pabalsts), jo likumdošanā šīs lapas saņēmēja apmaksa skaidrota vispusīgāk un nepārprotamāk. Saskaņā ar likuma "Par maternitātes un slimības apdrošināšanu" (turpmāk — likums) 11. pantu slimības pabalstu piešķir, ja persona neierodas darbā un tādējādi zaudē algotā darbā gūstamos ienākumus vai ja pašnodarbinātais zaudē ienākumus. Savukārt likuma 13. pants skaidro, ka slimības pabalstu piešķir un izmaksā par laiku no darba nespējas 11. dienas līdz darbspēju atgūšanas dienai (..), skaitot no darba nespējas pirmās dienas (..), bet slimības pabalstu par slima bērna kopšanu, kurš nav sasniedzis 14 gadu vecumu, piešķir un izmaksā par laiku no darba nespējas pirmās dienas (..). NB! Likuma 16. pantā precizēts: ja darba nespēja iestājusies laikā, kad...
Ja alga izmaksāta avansā
Darbinieks vienojās ar darba devēju par trīskārtīgas algas vienreizēju izmaksu avansā un tās ieturēšanu turpmāko 12 mēnešu laikā. Vai šāds avanss jāuzskata par aizdevumu? Kā šo darījumu uzrādīt ziņojumā lielas summas izmaksas mēnesī un atgūstot minēto avansu? Kā uzrādīt aprēķinātos nodokļus? Atbilde Ja tiek izmaksāta summa, par kuru darbinieks vienojies ar darba devēju, nosaucot to par algu avansā, domājams, to nevar uzskatīt par aizdevumu, jo no tās tiek ieturēti darbaspēka nodokļi. Ja nodokļi ir ieturēti un samaksāti budžetā, tad vienīgais "cietējs" var būt darba devējs, ja darbinieks uzteiks darba līgumu, pirms atlīdzinās avansā saņemto summu. Attiecīgi būtu jāpievērš īpaša uzmanība, sastādot līgumu par algas piešķiršanu avansā, atmaksāšanas kārtību, kā arī jāparedz turpmākās darbības, ja netiks izpildīts (ievērots) iepriekš paredzētais scenārijs. Mēnesī, kad tiks aprēķināts avanss, darba devēja ziņojumā būtu jāuzrāda kārtējā mēneša alga un avansā piešķirtā triju mēnešu algas kopsumma (t.i., četrkārtīga alga), no kuras aprēķinātas VSAOI un IIN. Nodokļu ziņā darba...