Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

VID pārskats par nodokļu normatīvajiem aktiem februārī
Valsts ieņēmumu dienests publicējis pārskatu par nodokļu normatīvajiem aktiem februārī. Normatīvā akta nosaukums Komentārs/skaidrojums Pieņemšanas datums Spēkā stāšanās datums Ministru kabineta 2023. gada 14. februāra noteikumi Nr. 60 “Grozījumi Ministru kabineta 2010. gada 30. marta noteikumos Nr. 300 “Noteikumi par akcīzes nodokļa deklarācijas veidlapām un to aizpildīšanas kārtību”” Grozījumi veikti, lai nodrošinātu akcīzes preču deklarēšanas iespēju četriem jauniem akcīzes nodokļa maksātājiem, kas definēti 2022.gada 13.oktobrī pieņemtajā likumā “Grozījumi likumā “Par akcīzes nodokli”” . Saistībā ar patēriņam nodoto akcīzes preču pārvietošanu no vienas dalībvalsts uz citu dalībvalsti un akcīzes preču tālpārdošanu, akcīzes nodokļu maksātāji ir: sertificēts saņēmējs, īslaicīgi sertificēts saņēmējs, nosūtītājs tālpārdošanā un nodokļa maksātāja pārstāvis. Ņemot vērā minēto jaunā redakcijā izteikts 1.; 2.1; 3. un 4. pielikums. Alkoholisko dzērienu akcīzes nodokļa deklarācija (2.1 pielikums) papildināta ar jaunu nodokļa maksātāja statusus - uztura bagātinātāju ražotājs, kas nodrošina skaidru deklarēšanas un nodokļa aprēķināšanas kārtību uztura bagātinātāju, kuri satur etilspirtu, ražotājiem, kuru saražoto uztura bagātinātāju...
Tiesu prakse publisko iepirkumu lietās
Žurnāla 2023. gada janvāra numurā publicētā apskata turpinājums par aktuālākajiem Eiropas Savienības Tiesas (EST) spriedumiem publisko iepirkumu lietās. Drukātā žurnāla rakstu arhīvu iespējams lasīt arī tiešsaistē portāla Bilance PLZ (www.plz.lv) sadaļā E–BILANCES JURIDISKIE PADOMI. Pamatnolīguma vērtība EST 2022. gada 14. jūlija spriedums apvienotās lietas C–274/21 un C–275/21 Eiropas Parlamenta un Padomes Direktīvas 2014/24/ES (2014. gada 26. februāris) par publisko iepirkumu un ar ko atceļ Direktīvu 2004/18/EK (turpmāk – Direktīva 2014/24), 33. panta 1. punkts nosaka, ka līgumslēdzējas iestādes var slēgt pamatnolīgumus ar noteikumu, ka tās piemēro šajā direktīvā paredzētās procedūras. Pamatnolīgums ir vienošanās, ko viena vai vairākas līgumslēdzējas iestādes un viens vai vairāki ekonomikas dalībnieki noslēdz ar mērķi noteikt noteikumus līgumiem, kuru slēgšanas tiesības plānots piešķirt konkrētā laikposmā, jo īpaši attiecībā uz cenu un – vajadzības gadījumā – paredzēto daudzumu. Savukārt Direktīvas 2014/24 33. panta 3. punkts paredz, ja pamatnolīgums ir noslēgts ar vienu ekonomikas dalībnieku, tiesības slēgt līgumus, kas balstās uz...
Latvijas šķīrējtiesas procesa uzraudzības regulējums ir nepilnīgs un neatbilst Satversmei
Satversmes tiesa 2023. gada 23. februārī pieņēma spriedumu lietā Nr. 2022‑03‑01 “Par Civilprocesa likuma 534., 534.1, 535., 536. un 537. panta atbilstību Latvijas Republikas Satversmes 92. panta pirmajam teikumam”. Apstrīdētās normas Apstrīdētās normas ir ietvertas Civilprocesa likuma 66. nodaļā par Latvijā izveidotas pastāvīgās šķīrējtiesas (turpmāk arī – šķīrējtiesa) nolēmuma izpildi. Civilprocesa likuma 534. pants noteic kārtību, kādā iesniedzams pieteikums par izpildu raksta izsniegšanu šķīrējtiesas sprieduma piespiedu izpildei. Civilprocesa likuma 534.1 pants reglamentē šāda pieteikuma nosūtīšanu lietas dalībniekiem. Civilprocesa likuma 535. pants noteic kārtību, kādā pieteikums izlemjams, bet 536. pantā ir noteikti izpildu raksta izsniegšanas šķīrējtiesas sprieduma piespiedu izpildei atteikuma pamati. Visbeidzot Civilprocesa likuma 537. pants noteic izpildu raksta izsniegšanas atteikuma tiesiskās sekas. Augstāka juridiska spēka norma Latvijas Republikas Satversmes (turpmāk – Satversme) 92. panta pirmais teikums: “Ikviens var aizstāvēt savas tiesības un likumiskās intereses taisnīgā tiesā.” Lietas fakti Lieta ierosināta pēc Krievijas Federācijā reģistrētas sabiedrības ar ierobežotu atbildību “VZAIMNIJ KREDIT” (turpmāk –...
E–inventarizācija — kā preces saskaitīt bez kļūdām
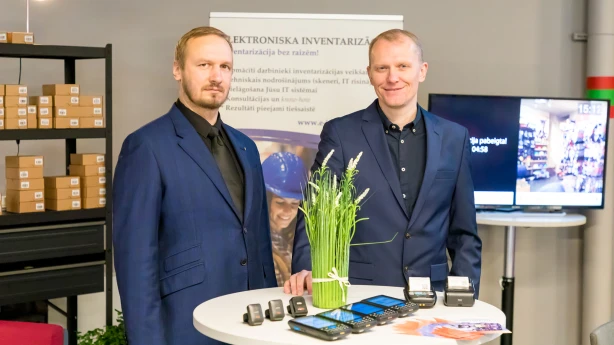
Inventarizācijā sen vairs neizmanto skaitīkļus un biezas papīru klades. Tagad viss notiek digitāli. Biezo papīru vietā ir elektronisks preču katalogs. Elektroniskajā inventarizācijā preces var saskaitīt bez kļūdām un daudz ātrāk. Par e–inventarizācijas priekšrocībām stāsta SIA Data zoom, kas strādā ar zīmolu «e–inventarizācija.lv», īpašnieki Janeks Bergs un Artūrs Platpīrs. Nesen gribēju iepirkties sava rajona vietējā veikaliņā, taču to nevarēju izdarīt, jo durvis rotāja uzraksts «Inventarizācija». Ko parasti saprot ar vārdu «inventarizācija»? Janeks Bergs: Tā ir uzņēmumā esošo preču krājumu skaita fiziska fiksēšana noteiktā brīdī. Šie dati tiek salīdzināti ar tiem, kas ir noliktavas uzskaites sistēmā, tiek identificētas nesakritības. Tieši nesakritību iemeslu atrašana ir galvenā inventarizācijas vērtība, jo pēc tās var noteikt, kur var ietaupīt, kura prece noliktavā glabājas pārāk ilgi vai kuras ātri tiek pārdotas un ir par maz. Ir iespējams noteikt preču zudumus, organizatoriskās problēmas — kāpēc prece divus mēnešus stāv noliktavā. Mana vecmāmiņa bija grāmatvede un veica inventarizāciju, izmantojot lielus koka...
FM: Valstij nav tiešas iespējas ietekmēt komercbanku veikto kreditēšanu
Par vienu no galvenajām Latvijas ekonomikas atpalicības problēmām tiek uzskatīta uzņēmumu vājā kreditēšana (šis faktors vien samazina ekonomikas izaugsmi par ~0,8% no IKP ik gadu, pēc Latvijas Bankas dažus gadus seniem aprēķiniem). Vai valstij iespējams ko darīt? Piemēram, radīt instrumentus, kas stimulētu banku motivāciju kreditēt (līdzīga pieredze ir citās valstīs)? Finanšu ministrija (FM) atbildē portālam BilancePLZ norāda, ka no valsts puses kreditēšanas situāciju varot ietekmēt tikai ar ļoti netiešiem, vispārējiem paņēmieniem: "Komercbanku vietā nevaram pieņemt lēmumu, kreditēt vai nē un ar kādiem nosacījumiem. Tas ir pašu komercbanku darbības stratēģijas jautājums. Tas, ko varam darīt no valsts puses, ir: aktivizēt konkurenci banku sektorā (t.sk., jaunu tirgus dalībnieku ienākšana; regulējuma atvieglošana, ja iepriekš tas bijis pārāk konservatīvs; regulējuma un industrijas standarta pārmaiņas, kas mazina šķēršļus banku klientiem mainīt banku, piemēram, attiecībā uz fiksētām komisijas maksām); sekmēt prognozējamu un reģionāli konkurētspējīgu uzņēmējdarbības vidi (t.sk., ēnu ekonomika, korupcija, uzņēmumu pārvaldība, tiesu sistēmas kapacitāte ātri, efektīvi un...
VID: Par importa apjoma kvotām Krievijas izcelsmes vai no Krievijas eksportētām precēm
2023.gada 26.februārī spēkā stājās Padomes 2023.gada 25.februāra Regula (ES) 2023/427, ar kuru groza Regulu (ES) Nr. 833/2014 par ierobežojošiem pasākumiem saistībā ar Krievijas darbībām, kas destabilizē situāciju Ukrainā (turpmāk – Regula (ES) 2023/427), informē Valsts ieņēmumu dienests. Saskaņā ar Regulas (ES) 2023/427 1.panta 6) punkta a) apakšpunktu ir noteikti jauni ievešanas ierobežojumi preču ar KN kodiem 2712, 2713, 2714, 2715, 2803, 4002 importam no Krievijas, kas minēti Regulas (ES) 2023/427 VI pielikumā, ar kuru tiek grozīts Padomes 2014.gada 31.jūlija Regulas Nr.833/2014 par ierobežojošiem pasākumiem saistībā ar Krievijas darbībām, kas destabilizē situāciju Ukrainā (turpmāk – Regula Nr.833/2014), XXI pielikums, papildinot to ar C daļu. Tomēr Regulas (ES) 2023/427 1.panta 6) punktā, ar kuru papildina Regulas Nr.833/2014 3.i pantu, norādīts, ka noteiktos aizliegumus nepiemēro importam, iegādei un transportēšanai, vai saistītai tehniskai vai finansiālai palīdzībai, kas vajadzīgi, lai līdz 2024. gada 30. jūnijam šādos daudzumos Savienībā importētu: a) 752 475 tonnas...
Eiropas Savienības Tiesas aktualitātes darba tiesību un nodarbinātības lietās
Eiropas Savienības Tiesā (turpmāk – EST) 2022. gada beigās un 2023. gada sākumā ir izskatītas tiesību normu piemērotājiem noderīgas lietas, kas saistītas ar darba un nodarbinātības tiesībām. Arī šajā rakstā aplūkotās lietas EST tika skatītas atbilstoši Līguma par Eiropas Savienības darbību (turpmāk – LESD) 267. pantam, t.i., sniedzot prejudiciālo nolēmumu. 1 Sk. žurnāla 2023. gada februāra numura rakstu „Eiropas Savienības Tiesas aktualitātes fizisku personu datu apstrādes lietās”. Kā jau minēts iepriekšējos apskatos1, LESD 267. pants (bijušais EKL 234. pants) paredz, ka EST kompetencē ir sniegt prejudiciālus nolēmumus. Attiecībā uz EST tiesas pienākumu izskatīt lietu un pieņemt prejudiciālo nolēmumu judikatūrā ir secināts: „Atteikties lemt par valsts tiesas uzdoto prejudiciālo jautājumu Tiesa var tikai tad, ja ir redzams, ka lūgtajai interpretācijai nav nekāda sakara ar pamatlietas faktisko situāciju vai tās priekšmetu, ja izvirzītā problēma ir hipotētiska vai ja Tiesai nav zināmi faktiskie vai tiesiskie apstākļi, kas nepieciešami, lai sniegtu noderīgu atbildi uz minētajiem jautājumiem....
BILANCES galvenā redaktore Vita ZARIŅA: Digitalizācija — zaļāk un ērtāk!
Arī grāmatvedība straujiem soļiem dodas digitalizācijas virzienā. Mums ir daudz uzņēmumu, kuri jau dzīvodigitalizācijā, tomēr arī ļoti daudz ir tādu, kuri gribētu, bet īsti nezina, ko darīt un kādi ir risinājumi. Tāpēc centīsimies rakstīt un stāstīt par digitalizācijas piedāvātajām iespējām. Par grāmatvedības dokumentu glabāšanu papīra formātā viss jau ir zināms. Salīdzinoši jauns dokumentu glabāšanas veids ir glabāšana elektroniskā vidē — datorā, cietajā datu nesējā vai digitālā formātā jeb e–vidē. Lai dokumentus varētu glabāt elektroniskā vidē, tie vispirms jāpārvērš formātā, kurā tie, tāpat kā papīra dokumenti, būtu lasāmi, izdrukājami un tajos esošā informācija nezustu un nebūtu maināma glabāšanas laikā, — par to šajā žurnāla numurā raksta Ita Bekerte. Arī inventarizācija var notikt e–formā. Elektroniskajā inventarizācijā preces var saskaitīt bez kļūdām un daudz ātrāk, par to, kā tas notiek, skaidro Janeks Bergs un Artūrs Platpīrs. Vēl pirms gadiem trim mūs uz galda gaidīja pavadzīmju, rēķinu un čeku kaudze. Un lieli plaukti pa visu sienu...
Ja līdzekļi ietaupīti fiktīva darījuma deklarēšanas rezultātā, tie atzīstami par noziedzīgi iegūtiem
Senāta Krimināllietu departamentā 28.februārī pieejams motivēts tiesas lēmums krimināllietā apsūdzībā par izvairīšanos no nodokļu nomaksas un par noziedzīgi iegūtu līdzekļu legalizāciju. Senāts lietu paplašinātā – piecu tiesnešu sastāvā – izskatīja un pasludināja saīsināto lēmumu 1.februārī, atstājot negrozītu Rīgas apgabaltiesas spriedumu, ar kuru apsūdzētā atzīta par vainīgu uzrādītajā apsūdzībā un no viņas valsts labā piedzīti vairāk nekā viens miljons eiro. Izskatāmajā lietā Senātam bija izvērtējams jautājums, kā norobežot Krimināllikuma 218.panta otrajā daļā paredzēto noziedzīgo nodarījumu par izvairīšanos no nodokļu nomaksas no Krimināllikuma 195.panta trešajā daļā paredzētā noziedzīgā nodarījuma par noziedzīgi iegūtu līdzekļu legalizāciju, ja šīs darbības izdarītas vienlaicīgi. Proti, izšķirams, kurā brīdī, gadījumos, kad, izvairoties no nodokļu nomaksas, tiek slēgti fiktīvi darījumi, uzņēmuma rīcībā esoša legāla nauda kļūst par noziedzīgu iegūtu. Senāts motivētajā lēmumā norāda, ka fiktīvu priekšnodokļa darījumu noslēgšana notiek, apzinoties, ka tie tiks izmantoti, lai samazinātu par reāli notikušajiem darījumiem valsts budžetā maksājamo PVN summu. Proti, lai nodrošinātu, ka reālu saimniecisko...
Kāpēc nepieciešams Personas datu apstrādes reģistrs?
Datu regulā ir noteikts pienākums komersantiem un organizācijām izveidot un uzturēt Personas datu apstrādes reģistru, lai to veiktā personas datu apstrāde būtu pārskatāma. Šāds reģistrs ir jāveido visiem komersantiem un organizācijām, kurās ir nodarbinātas vairāk kā 250 personas. Ja ir nodarbinātas mazāk kā 250 personas, reģistra izveide nav obligāta, ja vien komersanta vai organizācijas veiktā datu apstrāde nav regulāra, neskar īpašas kategorijas datus vai personas datus par sodāmību un pārkāpumu, kā arī nerada risku personas tiesībām un brīvībām. Ar ko sākt? Komersantam/organizācijai pirms Personas datu apstrādes reģistra izveides ir jāņem vērā: personas datu apstrādes mērķis jeb nolūks; personas datu apstrādes tiesiskais pamats; mērķa sasniegšanai nepieciešamais datu apjoms; vai dati tiks nodoti trešajām personām; vai dati tiks nodoti ārpus Eiropas Savienības un Eiropas Ekonomikas zonas; informācija par tehniskajiem un organizatoriskajiem drošības pasākumiem. Reģistra izveide Personas datu apstrādes reģistra izveides formāts nav noteikts un katrs komersants/organizācija var izvēlēties, kā...
Aktuāli strīdi darba tiesiskajās attiecībās
Turpinām apskatīt 2022. gada nozīmīgākos tiesu nolēmumus darba tiesisko attiecību strīdos. Piedāvājam iepazīties ar Senāta Civillietu departamenta trīs spriedumu apskatu – vienā no tiem risināts strīds par komercsabiedrības valdes locekļa tiesībām saņemt atlīdzību, bet divos – par darbinieku skaita samazināšanas norisi uzņēmumā. Atlīdzība par valdes locekļa amata ieņemšanu 2022. gada 3. oktobra spriedums lietā Nr. SKC–48/2022 (C30474417) Lietas faktiskie apstākļi 2011. gada 26. septembrī prasītājs dibinājis SIA, kurā bijis visu kapitāla daļu īpašnieks un valdes loceklis. Atbilstoši 2011. gada 1. oktobrī noslēgtajam darba līgumam prasītāja alga noteikta 710 eiro (500 latu) mēnesī. 2014. gada 15. augustā SIA kapitāla daļas pārgājušas citas personas īpašumā, taču prasītājs turpinājis pildīt valdes locekļa pienākumus. 2014. gada 16. augustā jaunais dalībnieks pieņem lēmumu pārveidot SIA statusu no mikrouzņēmuma uz parastās SIA statusu, kas darbojas vispārējā nodokļu režīmā. Tāpat jaunais dalībnieks, ievērojot Komerclikuma 221. panta astotās daļas noteikumus un novērtējot sabiedrības stāvokli, valdes locekļa pienākumu apjomu un faktu,...
Latvijas ekonomika izvēles priekšā
Ziemas apkures sezona, par kuru vēl rudenī uzņēmējiem nebija nekādas skaidrības, šobrīd ir jau pusē. Vai energoresursu dārdzība šoziem kavē Latvijas uzņēmumu darbību? Kā biznesu ietekmē makroekonomiskie procesi, un galu galā - kas jādara, lai Latvija neturpinātu nīkuļot, bet beidzot sāktu panākt Lietuvu un Igauniju? Žurnāla “Bilance” februāra numurā - intervija ar Latvijas Darba devēju konfederācijas prezidentu Andri Biti. Enerģētikas jomā drūmākie prognožu scenāriji nav piepildījušies. Lai gan tie ir dārgi, energoresursu pietiek un uzņēmumiem nav nācies apturēt ražošanu. Turklāt, kā stāsta Andris Bite, daudzi uzņēmumi spējuši īsā laikā pāriet uz alternatīvu resursu izmantošanu - piemēram, dabasgāzes vietā sākot izmantot dīzeļdegvielu vai naftas gāzi. Tāpat lieti noderējis valsts atbalsts, kas ļāvis amortizēt augstākos enerģijas cenu kāpumus. Tiesa gan, pat ar visu atbalstu elektroenerģijas cena Latvijā ir krietni augstāka nekā Skandināvijā un citās reģiona valstīs. Situāciju neuzlabo arī valsts uzņēmumu plānotais straujais tarifu pieaugums. “Vai Latvenergo, Sadales tīkla un Augstsprieguma tīkla uzdevumam...
BILANCES marta numurā lasiet
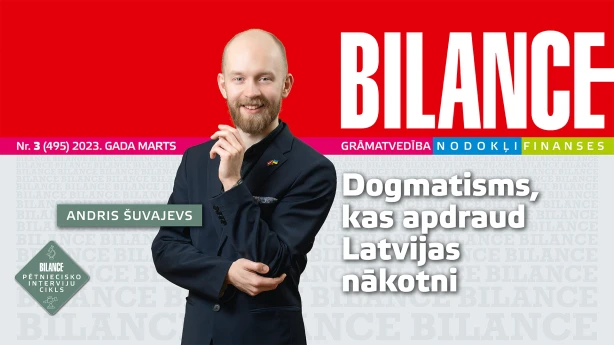
IEVADKOMENTĀRS Vita Zariņa: Digitalizācija — zaļāk un ērtāk! Arī grāmatvedība straujiem soļiem dodas digitalizācijas virzienā. Mums ir daudz uzņēmumu, kuri jau dzīvodigitalizācijā, tomēr arī ļoti daudz ir tādu, kuri gribētu, bet īsti nezina, ko darīt un kādi ir risinājumi. Tāpēc centīsimies rakstīt un stāstīt par digitalizācijas piedāvātajām iespējām. NUMURA INTERVIJA Ikars Kubliņš sarunājas ar SaeimasBudžeta un finanšu (nodokļu) komisijas locekli Andri Šuvajevu: Dogmatisms, kas apdraud Latvijas nākotni. Žurnāla Bilance iepriekšējos sešos numuros varējāt lasīt intervijas ar dažādu nozaru uzņēmējiem par viņu pieredzi, saskaroties ar energoresursu un vispārējo inflāciju, ar karu Ukrainā saistītajiem sarežģījumiem, kā arī citiem strukturāliem Latvijas ekonomikas izaicinājumiem. Publikāciju cikla noslēguma daļā vēlējāmies saņemt atbildes no Finanšu ministrijas, jautājot par ministrijas atbildības lokā ietilpstošajiem risinājumiem uzņēmumu izvirzītajām problēmām, kas saistītas ar nodokļu politiku un finanšu sistēmas jautājumiem. Tomēr Finanšu ministrija interviju atteica, pamatojot ar to, ka diskusijas par nodokļu politikas pārmaiņām esot tikai sākušās. Tāpēc uz sarunu aicinājām Saeimā...
Par nodokļiem no autoratlīdzībām 2023. gadā
2022. gada 1. decembrī ir pieņemti grozījumi likumā «Par iedzīvotāju ienākuma nodokli» un likumā «Par valsts sociālo apdrošināšanu», kas 2022. gada 8. decembrī publicēti oficiālajā izdevumā Latvijas Vēstnesis Nr. 238 (2022/238.1). Grozījumi stājās spēkā 2022. gada 9. decembrī. Līdz 2023. gada beigām tiek pagarināts pārejas periods, kurā autoratlīdzību saņēmējiem ir iespēja maksāt nodokļus no autoratlīdzības, nereģistrējoties kā saimnieciskās darbības veicējiem. Tas nozīmē, ka autoratlīdzību izmaksātājs (kas nav kolektīvā pārvaldījuma organizācija) ietur iedzīvotāju ienākuma nodokli izmaksas vietā no autoratlīdzības ienākuma, nepiemērojot izdevumu normas, un iemaksā to vienotajā nodokļu kontā ne vēlāk kā ienākuma izmaksas mēnesim sekojošā mēneša 23. datumā, piemērojot nodokļa likmi: autoratlīdzības ieņēmumiem līdz 25 000 eiro — 25%;vienlaikus ar saimnieciskās darbības reģistrēšanu; vai Apliecinājumā norāda laika periodu, par kuru prognozē ienākumus (konkrētus mēnešus vai ceturkšņus, vai gadu, kad ienākums nesasniegs 620 eiro mēnesī vai 1860 eiro ceturksnī). Ja šādu apliecinājumu neiesniedz, Valsts sociālās apdrošināšanas aģentūra aprēķinās veicamās minimālās iemaksas. Publicēts žurnāla...
Lielākā rīcības brīvība ir pirmajā tiesu instancē
Aizvadītais gads Senāta Civillietu departamentam bijis sekmīgs, jo lietu izskatīšanas koeficients bijis 107 procenti – kopā izskatīts 973 lietas, kas ir par 60 lietām vairāk nekā Senātā gada laikā saņemtās 913 lietas. Attiecīgi gada nogalē līdz 365 lietām samazinājies no iepriekšējiem gadiem neizskatīto lietu atlikums. Civillietās saglabājusies arī augsta kasācijas tiesvedības filtra efektivitāte – aptuveni 77 procentos gadījumu no saņemtajām lietām kasācijas tiesvedība netika ierosināta. Savukārt no izskatītajām tikai 12 lietās pārsūdzētie spriedumi atstāti negrozīti. Blakus sūdzībām šis rādītājs bijis vēl augstāks – 81,6 procentos gadījumu tiesvedība netika ierosināta. Šādi statistikas dati izskanēja gada sākumā sasauktajā Augstākās tiesas plēnumā, kurā izvērtēja tiesas darbu 2022. gadā. Lai noskaidrotu, kādi iemesli ir tik lielam kasācijas sūdzību atbirumam un vai, mēģinot startēt uz trešo tiesu instanci, netērējam lieki laiku un finanšu resursus, aicinām uz sarunu Normundu Salenieku, Senāta Civillietu departamenta priekšsēdētāju. Pēc jūsu plēnuma ziņojumā minētās statistikas sanāk, ka vēršanās trešajā – augstākajā – tiesu...