Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

JAUNUMI

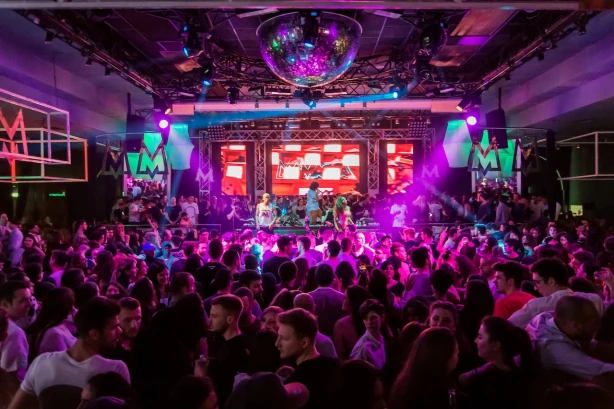
Izklaižu vietu komersantus varēs sodīt par trokšņošanu un sabiedriskās kārtības traucēšanu
Saeima 15. jūnijā trešajā lasījumā pieņēma grozījumus Administratīvo sodu likumā par pārkāpumiem pārvaldes, sabiedriskās kārtības un valsts valodas lietošanas jomās, ar kuriem juridiskām personām noteikta atbildība par sabiedriskās kārtības traucēšanu. Grozījumi izstrādāti, lai reaģētu uz publiskajā telpā vairākkārt izskanējušo un aktualizēto jautājumu par sabiedriskās kārtības traucēšanu publiskās izklaides vietās ar ļoti skaļu mūziku, kā, piemēram, bāros, kafejnīcās un naktsklubos. Kā atzīmēts likumprojekta anotācijā, Rīgas pašvaldības policija saņem lielu skaitu izsaukumu par trokšņošanu – pagājušajā gadā tas noticis 10 077 reizes. Līdz šim spēkā esošais normatīvais regulējums paredzēja atbildību par trokšņošanu fiziskām personām, kas kvalificējas kā sīkais huligānisms, bet juridiskām personām, kas pārstāv izklaides vietu industriju, atbildība par trokšņošanu nebija noteikta. Savukārt likums “Par piesārņojumu” arī līdz šim troksni definēja kā “gaisa vidē nevēlamas, traucējošas visu veidu skaņas, kas rada diskomfortu, ietekmē dzirdi un traucē akustisko saziņu.” Saskaņā ar šī likuma 57. pantu gan fiziskām, gan juridiskām personām ir paredzēta administratīvā atbildība par...
Autoceļu lietotāju nodevu (vinjetes) nemaksātājus piefiksē arī meteostaciju kameras
Valsts policija kopš 2023. gada februāra veic ceļu satiksmes uzraudzību ar pielāgotām meteostaciju kamerām, un attiecīgi kopš tā laika ievērojami ir pieaudzis fiksēto autoceļu lietošanas nodevu jeb vinjetes nemaksātāju skaits. Pielāgotās meteostaciju kameras kontrolē vinjetes esamību, neapturot transportlīdzekli. Satiksmes ministrija (SM) aicina transportlīdzekļu vadītājus būt atbildīgiem un savlaicīgi iegādāties vinjeti. Autoceļu lietošanas nodeva jeb vinjetes ir maksa par Latvijas galveno un reģionālo autoceļu izmantošanu, lai nodrošinātu to uzturēšanu un attīstību, kā arī, lai veicinātu videi draudzīgāku transportlīdzekļu izmantošanu. "Gribētu aicināt būt atbildīgiem un laikus iegādāties vinjeti, pretējā gadījumā būs jāmaksā soda nauda”, uzsver Satiksmes ministrijas Autoceļu infrastruktūras departamenta direktors Tālivaldis Vectirāns. Saskaņā ar Autoceļu lietošanas nodevas likumu, ja vinjete nav iegādāta, transportlīdzekļa īpašniekam, turētājam vai pārvadātājam piemēro naudas sodu no 100 līdz 200 naudas soda vienībām, atbilstoši sods var būt līdz pat 1000 eiro. Nodeva jāmaksā par valsts galveno (visu A1-A15) un reģionālo (P5, P80) autoceļu posmu lietošanu, izņemot to šķērsošanu, tostarp,...
Strīdā starp uzņēmēju un VID par preču glabāšanu brīvajā zonā Senāts konsultēsies Eiropas Savienības Tiesā
Latvijas Republikas Senāta Administratīvo lietu departaments 14. jūnijā apturēja tiesvedību lietā par Valsts ieņēmumu dienesta (VID) pieteicējai SIA Baltic Container Terminal noteikto muitas parādu, lai vērstos ar prejudiciāliem jautājumiem Eiropas Savienības Tiesā (lieta Nr. SKA-192/2023 (A420242519)). Izskatāmajā lietā VID Muitas pārvalde bija konstatējusi, ka Rīgas brīvostas brīvajā zonā novietotās un brīvās zonas uzskaitē ņemtās preces, kas ievestas ar jūras transportu konteineros, ir izvestas no brīvās zonas bez nākamās muitas procedūras piemērošanas un īpašā procedūra – uzglabāšana brīvajā zonā – nav pabeigta. Ņemot vērā minēto, VID Muitas pārvalde secināja, ka faktiski strīdus preces ir izņemtas no muitas uzraudzības, kā rezultātā pieteicējai SIA Baltic Container Terminal ir radies muitas parāds. Lietā izšķirams jautājums, vai pieteicējai, izdodot preces pārvadātājam saskaņā ar iesniegtajām preču pavadzīmēm, uz kurām bija atzīme par muitas preču statusu – Savienības preces, muitas amatpersonas paraksts un muitas kontroles punkta zīmogs, bija tiesības paļauties uz to, ka precēm ir piemērota nākamā muitas procedūra...
SIA reorganizācija
SIA reorganizācija
Valde sadalījās, un tika nodibināta jauna SIA. 2022. gadā tika izstrādāts reorganizācijas līgums par sadalīšanos. Reorganizācijas līgumā tika atrunāts, ka: iegūstošā sabiedrība palielina pamatkapitālu; no sadalāmās sabiedrības pārņem pamatlīdzekļus (vilcējautomobiļus + piekabes); kā arī sadalāmā sabiedrība iegūstošajai sabiedrībai ieskaita norēķinu kontā peļņu, kas radusies no sadalāmās sabiedrības darījumiem, kurā izmantoti pārņemtie PL. Jautājumi 1) Kā iegrāmatot iegūstošajai SIA pārņemtos PL? (PL tika novērtēti 228 595,04 + PVN 21% – 48 004,96 = 276 600 EUR). 2) Kā iegrāmatot no sadalāmās SIA saņemto peļņu? 3) Kā iegrāmatot pamatkapitāla palielinājumu? (bija 9000 EUR, palielināja par 35 987 EUR = 44 987 EUR). Pamatkapitāla palielināšanas noteikumos norādīts daļu apmaksas veids — mantisks ieguldījums. Atbilde Sabiedrībām, kā arī tajās eksistējošajām sistēmām un procedūrām, kas nodrošina ikdienas darbību un paredz rīcību nestandarta situācijās, vajadzētu būt tādām, lai pēc iespējas vieglāk būtu rīkoties brīžos, kad nepieciešams adaptēties mainīgajai ekonomiskajai situācijai vai izmaiņām, kas ieviestas vadības lēmumu rezultātā. Tas...
Stājušies spēkā jauni grozījumi Dabas resursu nodokļa likumā
Saeimā 1. jūnijā steidzamības kārtā otrajā gala lasījumā ir pieņemti grozījumi Dabas resursu nodokļa likumā, kas stājās spēkā 9. jūnijā. Likumprojektu sākotnēji izstrādāja Saeimas Tautsaimniecības, agrārās, vides un reģionālās politikas komisija, taču Budžeta un finanšu (nodokļu) komisija iesniedza alternatīvu projektu. Kā norādījis alternatīvā likumprojekta komisijas vārdā deputāts Jānis Reirs, dabas resursu nodoklis tiek maksāts par ievestām lietām, kuras nodara kaitējumu dabai. Un viena no tādām lietām ir saules paneļi, un praktiski būtu jāmaksā dabas resursu nodoklis par saules paneļiem. Saules paneļu mūžs ir 20–25 gadi (jaunajiem ražojumiem – pat 30 gadi), un praktiski atkritumu apsaimniekotājiem nav iespējas pašreiz savākt noteikto procentuālo daudzumu, kas ir paredzēts likumā un citos normatīvajos aktos, un tātad būtu jāmaksā dabas resursu nodoklis. Izstrādājot alternatīvo likumprojektu, likumprojekts papildināts likumprojektu ar tekstu, paredzot arī ietvert invertorus un elektrisko akumulatoru fotoelementu paneļu saražotās strāvas uzkrāšanas ierīces. Tādējādi gan atkritumu apsaimniekotāji, gan arī pārdevēji tiek atbrīvoti no dabas resursu nodokļa maksāšanas....
Pienācīga un samērīga atlīdzība autortiesību līgumos
Viens no fundamentāliem jaunumiem Autortiesību likuma grozījumos ir pienācīga un samērīga atlīdzība autortiesību līgumos. Līdz 2023. gada 5. aprīlim, kad stājās spēkā apjomīgas likuma izmaiņas, ne Latvijas, ne Eiropas Savienības (ES) tiesībās nav bijuši speciāli noteikumi tieši autortiesību līgumos pielīgstamajam atlīdzības apmēram. Jaunās prasības, kas izriet no taisnīgas atlīdzības, ir jāņem vērā līgumos ar autoriem un izpildītājiem, lai varētu izmantot viņu radītos darbus. Līdz šim pastāvēja vispārējais noteikums, ka autoriem ir tiesības saņemt atlīdzību par atļauju izmantot savu darbu, kā arī par tiesību nodošanu (mantisko tiesību atsavināšanu). Tas, kādai ir jābūt atlīdzībai, tika atstāts līgumslēdzēju pušu ziņā, vebinārā „Autortiesību aktualitātes autoriem un uzņēmumiem, kas izmanto autoru darbus” norādīja Lūcija Strauta, Zvērinātu advokātu biroja Sorainen zvērināta advokāta palīdze. Grozījumi Autortiesību likumā nosaka, ka līgumā, ar kuru autors atsavina savas mantiskās tiesības, vai licences līgumā nosakāma taisnīga atlīdzība autoram par mantisko tiesību atsavināšanu vai atļauju darbu izmantot. Šādu taisnīgas atlīdzības jēdzienu nacionālajā likumdošanā ievieš...
Kā jāmaksā nodokļi nerezidentam attālināta darba gadījumā
Mūsdienu dinamiskajā darba vidē daudzus darbus var veikt no jebkuras pasaules vietas, savukārt Latvijā arvien vairāk strādā nerezidenti no citām valstīm. Līdz ar to aktuāli ir jautājumi, kā jāpiemēro iedzīvotāju ienākuma nodokli (IIN) nerezidenta algota darba ienākumam, tajā skaitā, ja darbs tiek veikts attālināti. Par šiem jautājumiem Valsts ieņēmuma dienesta (VID) vebinārā «Nerezidentu ienākumi un attālinātais darbs» stāstīja Nodokļu pārvaldes Fizisko personu nodokļu daļas Otrās metodikas nodaļas galvenais nodokļu inspektors Dzintars Kobitjevs. Normatīvie akti Galvenie nodokļu normatīvie akti, kas ir piemērojami attālinātā darba un nerezidenta algota darba ienākumam: likums «Par iedzīvotāju ienākuma nodokli», kurā ir noteikti nerezidentu ar IIN apliekamie ienākumu veidi, nodokļa ieturēšanas un pārskata aizpildīšanas kārtība, pārskata iesniegšanas termiņi, nodokļa ieturēšanas termiņi; Ministru kabineta (MK) noteikumi Nr. 899 «Likuma «Par iedzīvotāju ienākuma nodokli» normu piemērošanas kārtība», kurā ir sīkāk aprakstīta IIN piemērošanas kārtība; MK noteikumi Nr. 178 «Kārtība, kādā piemērojami starptautiskajos līgumos par nodokļu dubultās uzlikšanas un nodokļu nemaksāšanas novēršanu...
Stiprinās Uzņēmumu reģistra funkcijas sankciju jomā
Ministru kabineta sēdē 13. jūnijā atbalstīts Tieslietu ministrijas sadarbībā ar Uzņēmumu reģistru izstrādātais likumprojekts “Grozījumi likumā “Par Latvijas Republikas Uzņēmumu reģistru””. Izmaiņas paredz nodrošināt Latvijā pilnvērtīgu gan Eiropas Savienības sankciju ieviešanu, kas noteiktas saistībā ar Krievijas iebrukumu Ukrainā, gan Ziemeļatlantijas līguma organizācijas dalībvalstu sankcijas. Izmaiņas paredz sankciju subjektu datu analīzi un to publisku pieejamību Uzņēmuma reģistra vestajos reģistros, tadejādi tiks ieviests palīdzīgs instruments ikvienam ekonomiskās aprites dalībniekam, t.sk., arī valsts institūcijām, piemēram, veicot publiskos iepirkumus. Likumprojekts nosaka uzdevumu Uzņēmumu reģistram veikt tiesību aktu, lēmumu, citu dokumentu, citu institūciju sniegtās informācijas, kā arī publiski ikvienam pieejamas informācijas analīzi par piemērotajām starptautiskajām un nacionālajām sankcijām (finanšu un civiltiesiskajiem ierobežojumiem) un Ziemeļatlantijas līguma organizācijas dalībvalsts sankcijām kopsakarā ar Uzņēmumu reģistra vestajos reģistros ierakstīto vai reģistrēto informāciju un citiem tam iesniegtajiem dokumentiem, lai secinātu noteikto sankciju attiecināšanu uz tiesību subjektiem, kas reģistrēti Uzņēmumu reģistra vestajos reģistros, un nodrošinātu šo ziņu publisku pieejamību.
Spriedumu izpilde un to apstrīdēšanas iespējas
Parasti, izdzirdot vārdu „tiesa” vai „šķīrējtiesa”, jebkurai no darījuma pusēm tie asociējas ar iestādi, ar kuras palīdzību netiek risināti patīkami jautājumi. Tādēļ nereti ne tikai juridiskās, bet arī fiziskās personas cenšas izvairīties no tiesvedības, bet strīdu risināšanu atliek uz nenoteiktu laiku vai mēģina tikt galā pašu spēkiem. Ja darījumu puses spētu jebkurā situācijā ievērot noslēgto vienošanos nosacījumus, patstāvīgi risināt strīdus, tad nebūtu nepieciešamas tādas instances, kas tos izšķir. Taču, vadoties no tiesu un šķīrējtiesu prakses, ir gadījumi, kuros bez trešās puses, proti, tiesas vai šķīrējtiesas, atrisināt divu vai vairāku pušu samilzušos konfliktus nav iespējams. Tieši ar tiesu vai šķīrējtiesu palīdzību ir iespējams rast izlīgumus, un gadījumos, kad izlīgumi nav iespējami, objektīvi izšķirt strīdus. Tiesu un šķīrējtiesu pamatmērķis nav kādu sodīt. Tās ir iestādes, kuru galvenie uzdevumi ir uzraudzīt, lai personas ievērotu likumus un izšķirt strīdus starp pusēm. Šī izšķiršana nenozīmē kāda sodīšanu, bet gan iespējas rašanu, kurā puses var izlīgt, atrisināt strīdu...
Automātiskus uzrēķinus par pārāk zemām algām VID tomēr nevarēs veikt
Saeima 8. jūnijā pieņēma vērienīgus grozījumus likumā "Par nodokļiem un nodevām", kas paredz dažādas izmaiņas nodokļu administrācijas sadarbībā ar nodokļu maksātājiem, nodokļu uzrēķinu veikšanā, sodu piemērošanā. Tematisko un datu atbilstības pārbaužu vietā - nodokļu kontrole Kā jau ziņots, turpmāk vairāku dažādu nodokļu pārbaužu vietā būs viena - nodokļu kontrole (no likuma dzēsti panti, kas attiecināti uz iespējām sākt datu atbilstības pārbaudi un tematisko pārbaudi). Tas darīts, lai veicinātu Valsts kontroles ieteikumu, ka vienkāršotajam kontroles procesam, kad jāpārbauda atsevišķu normatīvo aktu ievērošana un atsevišķi grāmatvedības dokumenti, nebūtu nepamatoti jāpārtop par komplicētu pārbaudi, kad tiek kontrolēta viena vai vairāku nodokļu vai nodevu maksājumu aprēķināšanas, maksāšanas un ieskaitīšanas budžetā pareizība. Likumā noteikts, ka nodokļu kontrole būs jāpabeidz divu mēnešu laikā no tās uzsākšanas dienas. Ja objektīvu iemeslu dēļ minēto termiņu nav iespējams ievērot, nodokļu kontroles termiņu varēs pagarināt uz laiku, ne ilgāku par četriem mēnešiem no tās uzsākšanas dienas, par to informējot nodokļu maksātāju. Ja...
Plāno jaunas ziņošanas prasības PVN likumā
Saeimā 8. jūnijā Budžeta un finanšu (nodokļu) komisijai nodoti izskatīšanai jauni grozījumi Pievienotās vērtības nodokļa likumā. Tie paredz noteikt pienākumu maksājumu pakalpojumu sniedzējiem veikt uzskaiti, glabāt un sniegt informāciju Valsts ieņēmumu dienestam (VID) par maksājumu saņēmējiem un pārrobežu maksājumiem ar mērķi novērst izvairīšanos no pievienotās vērtības nodokļa (PVN) nomaksas pārrobežu darījumos. Likumprojekts paredz pienākumu veikt maksājumu saņēmēju un pārrobežu maksājumu detalizētu uzskaiti attiecībā uz maksājumu pakalpojumiem, kurus tie sniedz katrā kalendāra ceturksnī, ja kalendāra ceturkšņa laikā maksājumu pakalpojumu sniedzējs vienam un tam pašam maksājuma saņēmējam sniedz maksājumu pakalpojumus apmērā, kas atbilst vairāk nekā 25 pārrobežu maksājumiem. Šī informācija par maksājumu saņēmējiem un pārrobežu maksājumiem būs jāsniedz VID, un uzskaites dati uzņēmuma grāmatvedībā jāglabā elektroniskā formātā trīs kalendāra gadus, sākot no maksājuma izdarīšanas dienas kalendāra gada beigām. Detalizētākus iesniedzamos datus par maksājumiem un fiziskajām/juridiskajām personām, kā arī pārrobežu maksājumu skaita aprēķināšanas kārtību u.c. prasības tiks izstrādātas Ministru kabineta noteikumos. Likumprojekts saistīts ar e-komercijas...
Krājumu uzskaites metodes, to plusi un mīnusi
Uzņēmumiem, kuru darbības nodrošināšanai ir nepieciešami materiāli, izejvielas, preces vai arī saražotā produkcija pārdošanai, dažkārt rodas jautājumi, kā šos krājumus reģistrēt, skaitīt, uzskaitīt, uzrādīt finanšu pārskatos, galu galā, cik detalizētai ir jābūt krājumu uzskaitei. Krājumi bilancē tiek uzrādīti apgrozāmo līdzekļu sastāvā, jo tie ir līdzekļi, manta, ar ko uzņēmums gūst savus ikdienas saimnieciskās darbības ieņēmumus, kas ir regulāri, un veido peļņas vai zaudējumu aprēķina neto apgrozījumu (ieņēmumus bez PVN). Šajā rakstā nerakstīšu par krājumu novērtēšanas metodēm (FIFO un vidējās svērtās cenas), arī par materiālu jeb krājumu analītisko uzskaiti kartītēs, kura ir nenoliedzami saistīta arī ar finanšu uzskaiti kontos, atskaitēs, pārskatos, kopsavilkumos. Šoreiz mēģināšu detalizētāk aprakstīt finanšu uzskaiti krājumiem. Skolās māca, ka ir divas krājumu uzskaites metodes — nepārtrauktās un periodiskās inventarizācijas metode. Man ir bijis tas kauns šīs metodes neatšķirt teorijā, bet praksē lietot un pielietot, neko nenojaušot par to «vārdiem». Pieļauju, ka tāda neesmu vienīgā. Tāpēc mēģināšu atšķetināt, ko katra metode...
Kas jāievēro, ja datu apstrāde tiek veikta, pamatojoties uz klienta piekrišanu
Pirmais no personas datu apstrādes principiem nosaka pienākumu personas datus apstrādāt likumīgi un godprātīgi. Apstrādes likumīgums un godprātība nodrošināma atbilstoši Vispārīgās datu aizsardzības regulā minētajam. Nereti saskaramies ar gadījumiem, kad personas datu apstrādes pārzinis nemaz neapzinās tiesisko pamatu datu apstrādei, jo nav aizdomājies, ka, piemēram, datu subjekta piekrišana nav vienīgais tiesiskais pamats personas datu apstrādei, brīdina Datu Valsts inspekcija (DVI). Datu regula paredz sešus tiesiskos pamatus - piekrišana, līguma izpilde, juridisks pienākums, sabiedrības intereses, vitālo interešu aizsardzība un leģitīmo interešu ievērošana. Kādas sekas var rasties nepareiza apstrādes pamatojuma noteikšanas gadījumā, ja apstrādes tiesiskais pamats piekrišana? Ja Jūsu plānotā apstrāde pamatojas piekrišanas iegūšanā: Ir svarīgi, iegūstot piekrišanu, pārliecināties, vai tā atbilst visām normatīvajos aktos noteiktajām piekrišanas pazīmēm . Sekas: Nepareizi piemērojot piekrišanu kā datu apstrādes tiesisko pamatu, Jums būs sarežģīti nodrošināt visus pienākumus attiecībā uz Jūsu klientu datu tālāku apstrādi. Nepareiza piekrišanas izmantojuma gadījumā rastos arī...
Darbinieku pārvilināšana un konkurences tiesības
Jūnija sākumā publiskajā telpā tika aktualizēts jautājums par darbinieku “pārvilināšanu” starp konkurējošiem uzņēmumiem, publiski apspriežot jautājumu, vai šāda prakse ir godīga vai negodīga konkurence. Konkurences padome (KP) preventīvos nolūkos skaidro, pie kādiem faktiskajiem apstākļiem var rasties situācijas, attiecībā uz konkurējošu uzņēmumu saskaņoti izvirzītiem ierobežojumiem saviem darbiniekiem, kas var radīt aizliegtu vienošanos pārkāpumu risku, saskaņā ar Latvijas un Eiropas Savienības konkurences tiesību normām. Saskaņā ar Konkurences likuma (KL) 11. pantu, kas izriet no Līguma par Eiropas Savienības darbību 101. pantu, ir aizliegtas un kopš noslēgšanas brīža spēkā neesošas tirgus dalībnieku vienošanās, kuru mērķis vai sekas ir konkurences kavēšana, ierobežošana vai deformēšana Latvijas teritorijā. KL 11. pantā ir minēti aizliegtu vienošanos piemēri, tostarp ir aizliegtas vienošanās par tiešu vai netiešu cenu (tai skaitā vienošanās par darba algu) vai tarifu noteikšanu jebkādā veidā vai to veidošanas noteikumiem, kā arī par tādas informācijas apmaiņu, kura attiecas uz cenām vai realizācijas noteikumiem un tirgus sadali...
Maksājumi darbiniekiem, kas piesaistīti uzņēmuma akcijām vai daļām: kādēļ šādu atlīdzību izvēlas uzņēmuma vadība un ko ar to iesākt grāmatvedim?
Daudzas darbinieku motivācijas teorijas postulē — ja darbinieks ir personīgi ieinteresēts uzņēmuma izaugsmē, viņš noteikti darbosies ar lielāku atdevi nekā darbinieks ar fiksētu darba algu. Mainīgā atlīdzība kā motivācijas rīks ir diezgan ierasta prakse personālvadībā, īpaši uz pārdošanu orientēto darbinieku motivēšanai, — tā, piemēram, par katru papildus piesaistīto klientu tiek izmaksāti X EUR, par noteiktu apgrozījumu vai peļņas rādītāju sasniegšanu tiek piešķirta prēmija utt. Rietumeiropā jau ilgus gadus līdztekus tikko aprakstītajai klasiskajai mainīgajai atlīdzības daļai vadītājiem un speciālistiem tiek papildus piešķirta atlīdzība, kuras vērtība ir atkarīga no paša uzņēmuma akciju vai daļu vērtības. Darbiniekam, kļūstot līdzatbildīgam par uzņēmuma vērtības palielināšanos, pieaug arī motivācija darīt visu, kas viņa spēkos, lai uzņēmums plauktu un zeltu. Arī Latvijas uzņēmumiem darbinieku motivācijas sistēmā arvien vairāk tiek papildu klasiskajiem atlīdzības veidiem domāts par atlīdzību, kuras vērtība ir atkarīga no paša uzņēmuma akciju vai daļu vērtības (ērtības labad turpmāk sauksim «uz akcijām balstītie maksājumi», angliski share based payments)....