Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

DEKLARĀCIJAS UN PĀRSKATI

Domājot par saimnieciskās darbības veicēju 2020. gada deklarāciju
Drīz saimnieciskās darbības veicējiem būs jādomā par gada ienākumu deklarācijas sagatavošanu. Līdz ar saimnieciskās darbības izdevumu apmēra ierobežojuma noteikšanu saimnieciskās darbības veicējiem gan 2018., gan 2019. gada deklarācijas sagatavošanas gaitā radās vairākas neskaidrības un neatbildēti jautājumi. Šogad Ministru kabineta noteikumos Nr. 662, kas nosaka deklarācijas veidlapas izskatu un tās aizpildīšanas kārtību, tika izdarīti vairāki grozījumi. Jaunajā redakcijā noteikumi piemērojami, sagatavojot gada deklarāciju par 2020. un turpmākajiem gadiem. Lai arī līdz deklarācijas iesniegšanas sākuma datumam laiks vēl ir, tomēr daļai saimnieciskās darbības veicēju ir svarīgi jau laikus saprast, ar kādiem nodokļu maksājumiem par 2020. gada ienākumu būs jārēķinās. Kas ir mainījies pielikumos? Apskatīsim, kas ir mainījies pielikumos, kas attiecas tieši uz saimnieciskās darbības veicējiem, kā arī vērtēsim, vai jaunie grozījumi neskaidrības ir novērsuši. Saimnieciskās darbības ienākums tiek norādīts D3 vai D31 pielikumā — atkarībā no pašnodarbinātā izvēlētās grāmatvedības uzskaites sistēmas. MK noteikumu Nr. 662 sākotnējā redakcijā pielikumam D31 bija saglabāta veidlapas sadaļa,...
Kā darba devēja ziņojumu aizpildīsim par 2021. gada janvāri
Valsts ieņēmumu dienests (VID) ir sagatavojis informatīvo materiālu par darba devēja ziņojuma aizpildīšanu par 2021. gada janvāri. Ar 2021. gada 1. janvāri visiem darba devējiem ir noteikts jauns darba devēja ziņojuma iesniegšanas termiņš – līdz pārskata mēnesim sekojošā mēneša 17. datumam. Mainās iedzīvotāju ienākuma nodokļa (IIN) deklarēšanas princips – turpmāk darba devēja ziņojumā par pārskata mēnesi deklarēs IIN, kas jāiemaksā vienotajā nodokļu kontā darba devēja ziņojuma iesniegšanas mēnesī. Ar 2021. gada 1. janvāri ir noteikti jauni algas nodokļa samaksas termiņi: IIN maksā vienotajā nodokļu kontā: līdz ienākuma izmaksas mēneša 23. datumam; līdz ienākuma izmaksas mēnesim sekojošā mēneša 23. datumam, ja aprēķina un izmaksā darba samaksu pēc 17. datuma gadījumos, kad: izbeigtas darba tiesiskās attiecības; izmaksāta samaksa par atvaļinājuma laiku un darba samaksa par laiku, kas nostrādāts līdz atvaļinājumam; darba samaksa par kalendāra mēnesi tiek aprēķināta un izmaksāta tā paša kalendāra mēneša laikā. Sākot ar 2021. gadu, darba devēja ziņojumā: nav jānorāda darba...
VID informē par darba devēja ziņojuma par 2020. gada decembri aizpildīšanas kārtību
Valsts ieņēmumu dienests (VID) informē, ka no 2021. gada mainās darba devēja ziņojumu aizpildīšanas kārtība, un tādēļ pārejas periodā – 2020. gada decembra darba devēja ziņojumam – ir noteikta speciāla – atšķirīga aizpildīšanas kārtība. Darba devēja ziņojums par 2020. gada decembri: iesniedz līdz 2021. gada 17. janvārim; izbeigtas darba tiesiskās attiecības; Speciālā kārtība piemērojama tikai darba devēja ziņojumam par 2020. gada decembri un nav attiecināma uz ziņojumu aizpildīšanu par citiem mēnešiem. Sociālās iemaksas deklarē tāpat kā iepriekš, bet mainās iedzīvotāju ienākuma nodokļa deklarēšana. 1. piemērs 2020. gada 11. decembrī izmaksā algu Jānim Bērziņam par 2020. gada novembri; algu par 2020. gada decembri izmaksā 2021. gada 8. janvārī; līdz 2021. gada 17. janvārim darba devējs iesniedz ziņojumu par 2020. gada decembri (redakcijā, kas spēkā līdz 2020. gada 31. decembrim), norāda darba ņēmēju atbilstoši tā apdrošināšanas veidam, aizpilda darba ienākumu izmaksas datumu (11. decembris), 8. ailē norāda 2020. gada decembrī ieturēto algas nodokli no...
Grāmatvežiem svarīga informācija par vienoto nodokļu kontu, kas no 2021. gada 1. janvāra aizstās līdzšinējos nodokļu kontus
Lai mazinātu administratīvo slogu, no 2021. gada 1. janvāra Valsts ieņēmumu dienesta (VID) administrētajiem valsts budžeta maksājumiem būs jauns konts – vienotais nodokļu konts -, kas aizstās līdzšinējos nodokļu kontus. Lai panāktu, ka visas deklarācijas tiek iesniegtas pirms nodokļa samaksas termiņa, vairākām no tām ir noteikti jauni deklarēšanas termiņi – elektroenerģijas nodoklim, izložu un azartspēļu nodoklim un darba devēja ziņojuma iesniegšanai. Lai nodrošinātu iespēju visus nodokļus samaksāt, noformējot tikai vienu bankas maksājuma uzdevumu, sākot ar 2021. gada 1. janvāri, ir mainīti regulāro nodokļu maksājumu termiņi uz 23. datumu. Vienotajā kontā iemaksātā naudas summa tiks sadalīta nodokļu maksātāja saistību segšanai pa nodokļu veidiem, ievērojot FIFO principu. Vienlaikus ar vienoto kontu VID administrēto valsts ieņēmumu uzskaitē tiks ieviests uzkrāšanas princips, tā nodokļu uzskaiti padarot vienādu gan valsts, gan nodokļu maksātāju grāmatvedībā. Kādus nodokļus maksāt vienotajā nodokļu kontā Nodokļi un nodevas, kas maksājami vienotajā nodokļu kontā, noteikti likuma “Par nodokļiem un nodevām” 23.1 panta piektajā...
Var izteikt viedokli par topošo regulējumu PVN deklarācijām, kas būs jāizpilda atkarībā no darījuma specifikas
Valsts ieņēmumu dienests (VID) ir uzsācis darbu, lai izstrādātu grozījumus Ministru kabineta 2013. gada 15. janvāra noteikumos Nr. 40 “Noteikumi par pievienotās vērtības nodokļa deklarācijām””.1 Grozījumi nepieciešami, jo no 2021. gada 1. jūlija atbilstoši izmaiņām ES līmeņa regulējumā un attiecīgi arī paredzētajiem grozījumiem Pievienotās vērtības nodokļa likumā paplašinās esošais īpašā PVN piemērošanas režīma MOSS piemērošanas tvērums. No nākamā gada 1. jūlija PVN maksātājiem atkarībā no viņu darījumu specifikas būs jāreģistrējas vienā no trim PVN maksāšanas režīmiem: ārpussavienības režīmā, Eiropas Savienības režīmā vai importa režīmā. Atkarībā no izvēlētā režīma PVN maksātājiem būs jāiesniedz PVN deklarācija - ziņojums par veiktajām preču piegādēm vai sniegtajiem pakalpojumiem. PVN deklarācijā – ziņojumā norādāmā informācija ir svarīga, lai varētu notikt vienota un pareiza informācijas apmaiņa starp ES dalībvalstīm par veiktajiem darījumiem un varētu noteiktu katrā ES dalībvalstī maksājamo PVN summu. VID aicina uzņēmumus un nevalstiskās organizācijas, kā arī ikvienu interesentu līdz 14. oktobrim rakstiski sniegt savu viedokli...
Kā iegrāmatot darba devēja uzskaitē pārmaksāto solidaritātes nodokli?
Valsts ieņēmumu dienests (VID) sagatavojis metodisko materiālu par pārmaksātā solidaritātes nodokļa uzrādīšanu darba devēja grāmatvedības uzskaitē. VID atgādina, ka darba devējs solidaritātes nodokli maksā par saviem darbiniekiem valsts sociālās apdrošināšanas obligāto iemaksu (turpmāk – obligātās iemaksas) veidā. Kad darba ņēmēja gada kopējie ienākumi pārsniedz attiecīgajam kalendāra gadam noteikto valsts sociālās apdrošināšanas obligāto iemaksu objekta (turpmāk – obligāto iemaksu objekts) maksimālo apmēru, tad samaksātās obligātās iemaksas kļūst par solidaritātes nodokli un tiek izlietotas Solidaritātes nodokļa likumā noteiktajā veidā un daļēji atmaksātas. No 2019.gada līdz 2021.gadam obligāto iemaksu objekta maksimālais apmērs ir noteikts 62 800,00 eiro. Tas nozīmē, ka valsts sociālās apdrošināšanas obligātās iemaksas, kas ir veiktas no ienākumiem, kas pārsniedz obligāto iemaksu objekta maksimālo apmēru, proti, no summas, kas pārsniedz 62 800 eiro, ir solidaritātes nodoklis. Solidaritātes nodokļa likme sākot ar 2019.gada 1.janvāri ir 25,5 %. Solidaritātes nodokļa objektam taksācijas gadā piemēro tādu pašu obligāto iemaksu likmi, kāda tiek piemērota personas ienākumam līdz...
Kāpēc biedrības saņemtā maksa par interešu izglītības pakalpojumiem nav atbrīvojama no PVN, bet maksa par dalību sporta nometnē ir?
Valsts ieņēmumu dienests (VID) uzziņā sniedzis atbildi saistībā ar biedrību saimnieciskās darbības jautājumiem - ieņēmumu par maksas pakalpojumu uzrādīšanu gada pārskatā un pievienotās vērtības nodokļa (PVN) piemērošanu interešu izglītībai. Tā kā nereti uzziņās tiek sniegts garš un komplicēts skaidrojums (lai jautājumu uzdevējs labāk izprastu tiesību normu interpretāciju), ne visi atlicina laiku to uzmanīgai lasīšanai. Tāpēc, kā šīs uzziņas kopsavilkumu, varam uzreiz paskaidrot, ka VID atzinis par saimniecisko darbību uzziņas pieprasījuma iesniedzēja (turpmāk - iesniedzējs) sniegtos pakalpojumus interešu izglītības jomā, norādot, ka saņemtā maksa par speciāli organizētām treniņu nodarbībām hokejā, kas iesniedzēja konkrētajā tiesiskajā situācijā ir kvalificējama par ieņēmumiem no saimnieciskās darbības (pakalpojumu sniegšanas ieņēmumi), jāuzrāda ieņēmumu un izdevumu pārskata postenī “Ieņēmumi no saimnieciskās darbības”. Biedrības sniegtajiem interešu izglītības pakalpojumiem nav piemērojams atbrīvojums no PVN, ja vien tā tos nesniedz valsts akreditētas privātās izglītības iestādes statusā. Lai par tādu tiktu atzīta, tai jābūt reģistrētai Izglītības iestāžu reģistrā, ko uztur Valsts izglītības informācijas sistēma....
Vairākus dokumentus EDS tagad var iesniegt tieši no grāmatvedības programmas
Jūlija beigās Valsts ieņēmumu dienests (VID) nāca klajā ar ziņu, ka VID Elektroniskās deklarēšanās sistēmai (EDS) ieviests jauns serviss EDS API, kas ļauj automātiski iesniegt datus EDS no grāmatvedības programmām. Neilgi pirms tam EDS atjaunināšanas dēļ grāmatvežiem radās grūtības ar noteiktu dokumentu iesniegšanu "vecajā stilā", jo nebija iespējams kopēt iepriekš sagatavotās atskaišu veidlapas, izmantojot tās kā šablonus. Lai saprastu gan to, kādus ieguvumus grāmatvedim sniedz jaunais EDS API serviss un kāda būs tā turpmākā attīstība, gan to, kāpēc radās minētie sarežģījumi, žurnāls Bilance lūdza skaidrojumu grāmatvedības programmu izstrādātāja Tildes Jumis Uzņēmumu vadības risinājumu attīstības vadītājam Viesturam Slaidiņam un Valsts ieņēmumu dienesta Informātikas pārvaldes direktora vietniecei Litai Marnauzai. Ko grāmatvedim sniedz jaunais EDS API, un kā to lietot? EDS API ieviešana pati par sevi ir labs un sen gaidīts notikums, jo līdzšinējā datu apmaiņa starp grāmatvedības un VID sistēmām bijusi krietni novecojusi un nedroša, atzīmē V. Slaidiņš. "Līdz šim visa datu apmaiņa ar...
Kā būs jāaizpilda darba devēja ziņojums par 2020. gada decembri?
Saistībā ar no nākamā gada gaidāmajām izmaiņām darba devēja ziņojuma iesniegšanas kārtībā, paredzēts īpašs pārejas periods - atsevišķa aizpildīšanas kārtība - darba devēja ziņojumam par 2020. gada decembri. Par šīm izmaiņām seminārā informēja Valsts ieņēmumu dienesta Nodokļu metodikas galvenā inspektore Marija Radzjušonoka. Darba devēja ziņojums par 2020. gada decembri būs jāiesniedz līdz 2021. gada 17. janvārim. Šajā ziņojumā (kurš būs pašreizējā formā) pēc vecās (līdzšinējās) kārtības būs jānorāda: 4. ailē - par decembri aprēķināto algu; 5. ailē - no 4. ailē norādītā ienākuma aprēķinātās sociālās iemaksas par decembra algu; 8. ailē - decembrī ieturētais iedzīvotāju ienākuma nodoklis (IIN) no decembrī izmaksātā ienākuma. Savukārt sarakstā "Personas, kuras nav obligāti sociāli apdrošināmas" (veidlapa, kur parasti deklarē no nodokļa atbrīvotās personas vai ārvalstniekus, bet kas tiks speciāli aktualizēta darba devēja ziņojumam par decembri), būs jāaizpilda 1., 2., 3. un 8. aili, 8. ailē norādot IIN, kuru būs jāmaksā pēc jaunās kārtības - tātad IIN no...
VID skaidro, kā aizpildāmas jaunās UIN deklarācijas
Valsts ieņēmumu dienests (VID) sagatavojis jaunu metodisko materiālu "Uzņēmumu ienākuma nodokļa deklarācijas aizpildīšanas kārtība", kurā norādīts, ka ar 2021. gadu nodokļa maksātājam UIN deklarāciju būs jāiesniedz VID līdz nākamā mēneša pēc taksācijas perioda 20. datumam, bet aprēķināto nodokli jāiemaksā vienotajā nodokļu kontā līdz 23. datumam. Deklarācijā summas būs norādamas tikai eiro: summu līdz 49 centiem jāatmet, bet summu, sākot ar 50 centiem, jānoapaļo uz augšu līdz vienam eiro. Deklarācijā lietotas atsauces uz Uzņēmumu ienākuma nodokļa likuma attiecīgajiem pantiem. Uzsākot deklarācijas aizpildīšanu EDS, nodokļa maksātājs atbild uz jautājumiem, kuru rezultātā tas redz vai neredz atsevišķas rindas, kuras konkrētajā situācijā ir vai nav jāaizpilda, un tā rezultātā saīsinās deklarācijas aizpildīšanai nepieciešamais laiks. Atkarībā no izvēlētās atbildes “Jā” vai “Nē”, atvērsies atšķirīgas rindas un tām sekojošās tabulas. Atbildot ar “Jā” uz visiem jautājumiem, tiek attēlotas visas deklarācijas rindas. Metodiskajā materiālā ar piemēriem detalizēti skaidrots, kā aizpildāma jaunā veida deklarācija un katra tās rinda. Metodisko materiālu...
Plāno izmaiņas valsts iestāžu publiskajos pārskatos par iestādes stratēģijas novērtēšanu
Valsts sekretāru sanāksmē 13. augustā izskatīts grozījumu projekts Ministru kabineta 2010. gada 5. maija noteikumos Nr. 413 "Noteikumi par gada publiskajiem pārskatiem", kas paredz izmaiņas gada publiskajā pārskatā iekļaujamā informācijā par stratēģijas novērtēšanu. Izmaiņas nepieciešamas saistībā ar to, ka pieņemšanas stadijā atrodas arī saistītais Ministru kabineta instrukcijas projekts "Kārtība, kādā izstrādā un aktualizē institūcijas darbības stratēģiju un novērtē tās ieviešanu". Tas paredz, ka valsts institūcijas darbības stratēģijas ieviešanu novērtē stratēģijas darbības perioda pēdējā gadā un informāciju par novērtēšanas rezultātiem sniegs gada publiskajā pārskatā pēc stratēģijas darbības perioda beigām. Līdz ar to nepieciešams šīs izmaiņas atspoguļot arī MK noteikumos Nr. 413: precizējot informāciju, kura institūcijām būtu jānorāda par stratēģijas izpildes gaitu ikgadēji (darbības stratēģijas prioritātes un to mērķi pārskata gadā, kā arī sasniedzamo rezultātu izpildes analīze un valsts budžeta līdzekļu izlietojuma efektivitātes izvērtējums) paredzot, ka novērtējumā iekļauj analīzi par institūcijas sniegumu attiecīgajā stratēģijas darbības periodā, t.sk. skaidrojumu par izvirzīto mērķu sasniegšanas pakāpi, kā...
Jauna grāmata un e-grāmata grāmatvedības pamatu izzināšanai teorijā un praksē
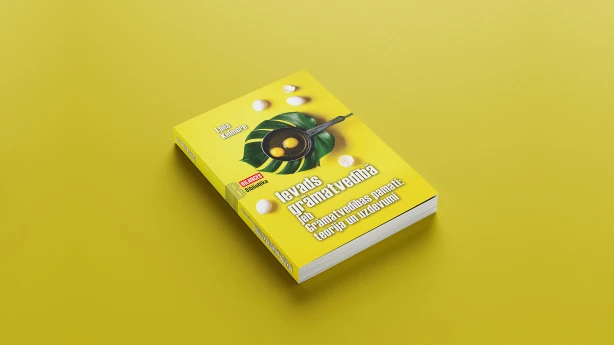
Sērijā BILANCES BIBLIOTĒKA iznākusi jauna grāmata “Ievads grāmatvedībā jeb Grāmatvedības pamati: teorija un uzdevumi”. Tās autore ir Mg.oec. Laila Kelmere. Lasītājiem tiek piedāvāts gan 256 lappušu biezs drukātais izdevums, gan e-grāmata (lasāma tiešsaistē). Jaunā grāmata paredzēta kā mācību un izziņas līdzeklis, lai nostiprinātu zināšanas un iemaņas grāmatvedības pamatos. Tajā ietverti piemēri, kas paskaidro atsevišķus grāmatvedības uzskaites pamatelementus, un uzdevumi ar atrisinājumiem. Materiāls veidots tā, lai pakāpeniski nostiprinātu iemaņas grāmatvedības uzskaites pamatprincipos. Izpētot grāmatā iekļautos piemērus un izpildot uzdevumus, var gūt praktiskas iemaņas aktīvu un pasīvu klasificēšanā, grāmatošanā, bilances un peļņas vai zaudējuma aprēķina (klasificēta pēc izdevumu veidiem) sagatavošanā, kā arī gūt priekšstatu par grāmatvedības uzskaites nepieciešamību un pielietojamību. Grāmatā iekļauti 9 piemēri, 20 dažādas sarežģītības uzdevumi ar atrisinājumiem un 5 pielikumi, tai skaitā veidlapas, lai krājumā iekļautos uzdevumus varētu risināt patstāvīgi. Grāmatas pielikumā iekļauts: bilances shēma un tās aizpildīšanas piemērs; peļņas vai zaudējumu aprēķina shēma un tās aizpildīšanas piemērs; nodokļu likmes; veidlapas...
VID informē par izmaiņām gada ienākumu deklarācijā
Valsts ieņēmu dienests (VID) informē par valdības 14. jūlijā izdotajiem grozījumiem Ministru kabineta 2018. gada 30. oktobra noteikumos Nr. 662 “Noteikumi par iedzīvotāju ienākuma nodokļa deklarācijām un to aizpildīšanas kārtību”, kas paredz izmaiņas gada ienākumu deklarācijā. Būtiskākie grozījumi ir: mainās gada ienākumu deklarācijas D, kā arī D3 un D31 pielikumu aizpildīšana; precizēta iedzīvotāju ienākuma nodokļa (IIN) avansu maksājumu veidlapa; noteikta kārtība, kādā precizē avansa aprēķinu pēc 15. novembra; deklarācijās par ienākumu no kapitāla pieauguma ietverts jauns ienākuma veids – ienākums no darījuma ar virtuālo valūtu. Jaunās gada ienākumu deklarācijas veidlapas D, D3 un D31 sāks izmantot 2021. gadā, lai deklarētu 2020. gadā saņemto ienākumu. Būtiskākās izmaiņas gada ienākumu deklarācijā saistītas ar: IIN piemērošanu, ja deklarē ienākumam pielīdzināmu aizdevumu; ienākumu deklarēšanu solidaritātes nodokļa maksātājiem gadījumos, kad saņemts ienākums ārvalstīs; deklarācijas aizpildīšanu saimnieciskās darbības izdevumu ierobežojuma piemērošanai un lauksaimnieciskās ražošanas zaudējumu pārnešanai no citiem saimnieciskās darbības ienākumiem; saņemtā valsts atbalsta maksājuma lauksaimniecībai deklarēšanu, ja...
Reprezentatīvo un personāla ilgtspējas izdevumu uzskaite un uzrādīšana UIN deklarācijā
Par šo tēmu ir runāts daudz, bet joprojām ir jautājumi un neskaidrības. No 2018. gada sākuma, kad tika pieņemtas jaunās normas, esam iemācījušies grāmatvedībā uzskaitīt atsevišķi izdevumus, kuri ietekmē vai var ietekmēt uzņēmumu ienākuma nodokli (UIN). Pie tiem pieder arī reprezentācijas izdevumi un personāla ilgtspējas izdevumi. Reprezentācija nebija nekas jauns arī iepriekš, taču personāla ilgtspēja gan ir jaunievedums likumā. Katra jauna lieta nes līdzi simtiem dažādu viedokļu un skaidrojumu. Diemžēl Latvijas likumdošana ir tendēta uz vispārīgām frāzēm, kuras pēc tam katrs interpretē pēc sava prāta un vajadzības, tai skaitā valsts kontrolējošās iestādes. Protams, arī es sniegšu savu viedokli. Reprezentācijas izdevumi Reprezentācijas izdevumiem regulējums nav mainījies, pēc UIN likuma 8. panta normām tie ir izdevumi: 1. nodokļa maksātāja prestiža veidošanai un uzturēšanai sabiedrībā pieņemto standartu līmenī; 2. darījumu partneru un sadarbības partneru uzņemšanai un maltīšu rīkošanai; 3. par mazvērtīgiem priekšmetiem, kuri satur komersanta zīmolu un tiek izplatīti, lai popularizētu nodokļa maksātāju. Citu sīkāku...
Svarīgi uzņēmumu grāmatvežiem un finansistiem: par deklarāciju aizpildīšanu EDS
Valsts ieņēmumu dienests (VID) informē, ka, sākot ar 2020. gada 22. jūliju elektroniskās deklarēšanas sistēmā (EDS) zemāk minētajiem dokumentiem ir jaunas versijas, kas neļaus iesniegt vecā formāta dokumentu. Iesniedzot dokumentu, kas iesniegts līdz 22. jūlijam, precizējumu ir jāveido, izvēloties jaunu dokumentu, un kopēšana nav iespējama šādām elektroniski pieejamām deklarācijām: „PVN taksācijas perioda deklarācija”; „Ziņojums par valsts sociālās apdrošināšanas obligātajām iemaksām no darba ņēmēju darba ienākumiem, iedzīvotāju ienākuma nodokli un uzņēmējdarbības riska valsts nodevu pārskata mēnesī”; „Alkoholisko dzērienu akcīzes nodokļa deklarācija"; „Elektroniskajās cigaretēs izmantojamā šķidruma akcīzes nodokļa deklarācija”. Lai nodrošinātu pāreju uz VID administrēto nodokļu nomaksu Vienotajā nodokļu kontā un valsts budžeta uzskaitē ieviestu uzkrāšanas principu, patlaban notiek darbs pie pilnībā jaunas VID maksājumu administrēšanas informācijas sistēmas izstrādes un ieviešanas, kas aizstās tās VID informāciju sistēmas, kas ir morāli un tehniski novecojušas. Lai klienti saņemtu kvalitatīvus elektroniskos pakalpojumus, pāreja uz maksājumu uzskaites informācijas sistēmu notiek pakāpeniski, taču pārejas periodā visiem VID sistēmu...