Piekļūstamība

Pāriet uz galveno saturu

Fonta izmērs

Kontrasts

GRĀMATVEDĪBA

Kā ar MI apstrādāt rēķinus un čekus un sagatavot datus importam grāmatvedības programmā?
Rēķinu un čeku manuāla ievadīšana grāmatvedības programmā ir laikietilpīgs process, īpaši uzņēmumos, kuros ik mēnesi jāapstrādā liels skaits attaisnojuma dokumentu. Turklāt dokumenti ne vienmēr tiek saņemti vienotā formātā – daļa ir PDF faili, daļa fotografēti ar telefonu, bet reizēm vienā attēlā redzami vairāki čeki. Mākslīgais intelekts (MI) ļauj šos dokumentus apstrādāt, automātiski nolasīt nepieciešamo informāciju, sagatavot Excel kopsavilkumu un pat aizpildīt grāmatvedības programmas importa veidni. Kā to paveikt praksē?Ar ko sākt dokumentu apstrādi?Lai izmantotu MI rēķinu un čeku apstrādei, nav nepieciešamas programmēšanas zināšanas vai īpaši izstrādāta dokumentu atpazīšanas sistēma. Pietiek ar MI rīku, kas spēj analizēt augšupielādētus dokumentus un veidot lejupielādējamus failus. Šādas iespējas atkarībā no izvēlētā pakalpojuma un abonementa piedāvā, piemēram, “ChatGPT”, “Claude” un “Gemini”.Pirms darba sākšanas jāpārliecinās, ka uzņēmumā izvēlētais rīks ir atļauts grāmatvedības dokumentu apstrādei un tā datu apstrādes nosacījumi atbilst uzņēmuma informācijas drošības prasībām.Dokumentu apstrādi var organizēt vairākos posmos:augšupielādēt rēķinus un čekus MI rīkā;uzdot MI nolasīt dokumentos ietverto...
Kā pareizi uzrādīt uzņēmumu ienākuma nodokli gada pārskatā?
Uzņēmumu ienākuma nodoklis (UIN) tiek aprēķināts nevis no uzņēmuma gada peļņas, bet gan par konkrētiem darījumiem, kas veido ar UIN apliekamo bāzi, piemēram, dividendēm un ar saimniecisko darbību nesaistītiem izdevumiem. Tādēļ uzņēmumam gada laikā var rasties UIN saistības par vairākiem mēnešiem. Kā aprēķināto nodokli pareizi uzrādīt peļņas vai zaudējumu aprēķinā un bilancē? Un kurā pārskata gadā jāiekļauj UIN, ja dividendes tiek izmaksātas no iepriekšējā gada peļņas? Atbildes sniedz Ingunas Leibus, Dr.Oec grāmata "Uzņēmuma darbības uzsākšana, grāmatvedība un nodokļi."Kā aprēķina UIN par pārskata gadu?UIN aprēķina par to taksācijas periodu, kurā radušās izmaksas vai veikti darījumi, kas veido ar nodokli apliekamo bāzi. Līdz ar to uzņēmumam viena pārskata gada laikā var būt vairākas UIN deklarācijas.Sagatavojot gada pārskatu, grāmatvedim jāapkopo visās attiecīgā pārskata gada UIN deklarācijās aprēķinātās nodokļa summas. To kopsummu uzrāda peļņas vai zaudējumu aprēķina postenī “Uzņēmumu ienākuma nodoklis par pārskata gadu”.Jāņem vērā, ka peļņas vai zaudējumu aprēķinā uzrāda aprēķināto UIN, nevis faktiski budžetā...
Pēc Valsts kases iniciatīvas atvieglos gada pārskatu sagatavošanu valsts pārvaldē
Starpministriju saskaņošanai nodoti pēc Valsts kases rosinātās iniciatīvas Finanšu ministrijas izstrādātie grozījumi Ministru kabineta 2025. gada 1. jūlija noteikumos Nr. 400 "Gada pārskata sagatavošanas kārtība", kuru mērķis ir atcelt prasības par informācijas uzrādīšanu par kapitālsabiedrību pārvaldību un nākotnes saistībām par noslēgtajiem līgumiem par ārvalstu finanšu palīdzības un Eiropas Savienības (ES) finansētiem projektiem par ilgtermiņa ieguldījumiem, kā arī precizēt konsolidētā saimnieciskā gada pārskata (KSGP) vadības ziņojuma saturu. Tas mazinātu administratīvo slogu valsts un pašvaldību iestādēm un uzlabot finanšu pārskatos sniedzamās informācijas kvalitāti. Valsts pārvaldes iekšējo procesu optimizācijas ietvaros iecerēts atteikties no vairākām dublējošām un laika ziņā ietilpīgām atskaišu prasībām.Nedublēs informāciju par kapitālsabiedrību pārvaldībuNoteikumu projektā paredzēts noņemt pienākumu ministrijām, pašvaldībām un citām iestādēm gada pārskata piezīmēs sniegt detalizētu finanšu un nefinanšu informāciju par katras kapitālsabiedrības pārvaldību un plānoto finansējumu nākamajiem trim gadiem.Šāda prasība tika ieviesta 2013. gadā pēc Valsts kontroles 2011. gada ieteikuma. Tomēr kopš 2014. gada valstī ir spēkā Publiskas personas kapitāla daļu...
Vienkāršos ilgtspējas ziņošanas prasības uzņēmumiem
Saeima 22. oktobrī steidzamības kārtā otrajā galīgajā lasījumā pieņēma Finanšu ministrijas virzītos grozījumus Ilgtspējas informācijas atklāšanas likumā, kas vienkāršo ilgtspējas ziņu sniegšanas regulējumu, pārņemot Latvijas tiesību aktos Eiropas Parlamenta un Padomes Direktīvas (ES) 2026/470 prasības. Ar grozījumiem, kuru mērķis ir samazināt administratīvo slogu uzņēmumiem, tiek noteikts, ka ilgtspējas ziņošanas prasības turpmāk attieksies tikai uz ļoti lieliem uzņēmumiem.Grozījumi būtiski sašaurina to uzņēmumu loku, kuriem būs pienākums sagatavot ilgtspējas ziņojumu. Turpmāk šī prasība attieksies uz komercsabiedrībām un koncernu mātes sabiedrībām, kuru neto apgrozījums pārsniedz 450 miljonus eiro (iepriekš 50 miljonus eiro) un kuru vidējais darbinieku skaits pārsniedz 1000 (iepriekš 250). Prasības piemērojamas, sākot ar 2027. pārskata gadu.Jaunie kritēriji attieksies uz visām komercsabiedrībām neatkarīgi no tā, vai to vērtspapīri ir iekļauti regulētajā tirgū. Tādējādi pienākums sagatavot ilgtspējas ziņojumu vairs nebūs attiecināms arī uz biržā kotētām sabiedrībām, ja tās neatbildīs abiem minētajiem kritērijiem.Lai mazinātu administratīvo slogu mazākiem uzņēmumiem, kuri ir sadarbības partneri uzņēmumiem, kuriem ir pienākums...
Precizēs ilgtspējas ziņojumu apliecināšanas prasības zvērinātiem revidentiem
Valsts kancelējā iesniegts Finanšu ministrijas izstrādātais likumprojekts "Grozījumi Revīzijas pakalpojumu likumā", kura mērķis ir saskaņot Latvijas regulējumu ar Eiropas Savienības direktīvām, tostarp tā dēvēto Omnibus I direktīvu (ES 2026/470) un ESAP direktīvu (ES 2023/2864), kā arī novērst normu dublēšanos un precizēt prasības zvērinātu revidentu darbībā un uzraudzībā.Skaidrākas prasības ilgtspējas ziņojumu apliecinātājiemLikumprojekts precizē galvenā ilgtspējas revidenta definīciju, skaidri nosakot, ka par to var būt zvērināts revidents, kuram normatīvajos aktos noteiktajā kārtībā ir piešķirtas un reģistrētas tiesības sniegt ilgtspējas ziņojuma apliecinājuma pakalpojumus.Tāpat likumā tiek ieviesta pārejas kārtība attiecībā uz trešo valstu revidentiem un to komercsabiedrībām, kas sniedz ilgtspējas ziņojumu vai konsolidēto ilgtspējas ziņojumu apliecinājuma pakalpojumus trešajās valstīs reģistrētiem uzņēmumiem, kuru vērtspapīri ir iekļauti Latvijas regulētajā tirgū. Pārejas periods paredzēts finanšu gadiem no 2025. gada 1. janvāra līdz 2030. gada 31. decembrim, un tā laikā minētajiem trešo valstu revidentiem būs jāiesniedz saīsināts informācijas apjoms, kas saistīts ar to kvalifikāciju un kvalitātes kontroli ilgtspējas jomā.Izmaiņas revidenta...
Kā ar MI laikus pamanīt debitoru maksātnespējas risku?
Mākslīgo intelektu (MI) var izmantot, lai vienlaikus pārbaudītu vairākus debitorus, noskaidrotu, vai tie iesnieguši gada pārskatus, vai tiem nav sākts maksātnespējas process un kāda informācija publiski pieejama par to finansiālo stāvokli. Šāda pārbaude palīdz grāmatvežiem efektīvāk uzraudzīt debitoru riskus, izvērtēt kredītlimitus un sagatavoties gada pārskata slēguma procedūrām.Kā vienlaikus pārbaudīt vairākus debitorus?Debitoru maksātspējas pārbaude ir svarīga ne tikai tad, ja klients kavē maksājumus. Arī tad, ja darījuma partneris ir apstiprinājis atlikumu salīdzināšanas aktu, tas pats par sevi vēl nenozīmē, ka uzņēmums spēs nokārtot saistības. Tāpēc ir lietderīgi regulāri izvērtēt arī debitora finansiālo stāvokli un iespējamos riskus.Kā seminārā demonstrēja Mag. oec. Ieva Liepiņa, Sertificēta nodokļu konsultante, zvērināta revidente, SIA “Ievas Liepiņas birojs” valdes locekle, MI var palīdzēt šo darbu veikt vairākiem uzņēmumiem vienlaikus. Grāmatvedis var sagatavot debitoru sarakstu, piemēram, eksportējot to no grāmatvedības programmas uz Excel, un lūgt MI pārbaudīt katru sarakstā iekļauto uzņēmumu pēc noteiktiem kritērijiem.Pārbaudē var iekļaut informāciju par to, vai uzņēmums...
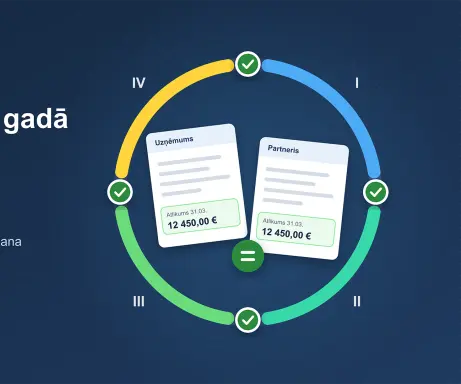
Kāpēc savstarpējos norēķinus vērts salīdzināt biežāk nekā reizi gadā?
Lielākā daļa uzņēmumu salīdzina norēķinus ar partneriem tikai gada beigās, jo to prasa inventarizācija. Taču martā radusies kļūda janvārī jau ir desmit mēnešus veca. Salīdzināšana reizi ceturksnī ļauj to atrast, kamēr dokumenti vēl ir svaigi un labojumi lēti.Katru janvāri grāmatvedības nodaļas visā Latvijā dara vienu un to pašu: sūta desmitiem vai simtiem salīdzināšanas aktu, gaida atbildes un meklē, kāpēc partnera atlikums nesakrīt ar uzņēmuma uzskaiti. Bieži izrādās, ka starpība radusies martā vai jūnijā, un neviens vairs neatceras, kāpēc. Ja salīdzināšanu veic reizi ceturksnī, gada slēgšana kļūst par formalitāti, nevis izmeklēšanu.Kas ir savstarpējo norēķinu salīdzināšanaSalīdzināšanas akts ir dokuments, kurā uzņēmums norāda, cik pēc tā uzskaites tas ir parādā partnerim vai partneris tam. Parasti aktā norāda atlikumu noteiktā datumā, dažreiz arī apgrozījumu par periodu. Partneris to pārbauda pret savu uzskaiti un apstiprina vai norāda savus skaitļus.Grāmatvedības kārtošanas noteikumu (MK 2021. gada 21. decembra noteikumi Nr. 877) 68. punkts paredz, ka inventarizācijā prasījumu un saistību...
Kā rīkoties, ja darbinieks novēloti iesniedzis algas nodokļa grāmatiņu?
Ja darbinieks savlaicīgi neiesniedz algas nodokļa grāmatiņu vai tikai pēc vairākiem mēnešiem paziņo par apgādājamo, grāmatvedim jāizvērtē, no kura brīža drīkst piemērot nodokļa atvieglojumus un vai iespējams labot jau aprēķināto darba samaksu. Neapliekamā minimuma un atvieglojuma par apgādājamo piemērošanas kārtība atšķiras, tāpēc svarīgi nepārrēķināt nodokļus automātiski, balstoties tikai uz darbinieka iesniegto informāciju.Darbinieks algas nodokļa grāmatiņu iesniedz novēlotiAlgas nodokļa grāmatiņā norādītā informācija ļauj darba devējam noteikt, vai darbiniekam ir tiesības piemērot neapliekamo minimumu un nodokļa atvieglojumus. Ja darbinieks nav izvēlējies konkrēto darba devēju kā galveno ienākuma gūšanas vietu, darba devējs nevar piemērot šos atvieglojumus tikai tāpēc, ka darbinieks pie viņa strādā.PiemērsDarbinieks darbu uzņēmumā sāka janvārī, bet algas nodokļa grāmatiņu attiecīgajā darbavietā iesniedza tikai aprīlī. Janvārī, februārī un martā darba devējs aprēķināja darba samaksu, nepiemērojot neapliekamo minimumu.Šādā situācijā grāmatvedim vispirms jāpārbauda informācija VID Elektroniskās deklarēšanas sistēmā (EDS) un jānoskaidro, no kura datuma darba devējam ir tiesības piemērot neapliekamo minimumu. Nedrīkst automātiski pieņemt, ka aprīlī...
Kā piemērot neapliekamo minimumu, ja darbinieks nostrādājis tikai daļu mēneša?
Aprēķinot darba samaksu, grāmatvedim jāņem vērā ne tikai darbinieka alga un ieturētie nodokļi, bet arī tas, cik ilgi konkrētajā mēnesī pastāvējušas darba attiecības un vai darbiniekam bijušas tiesības uz neapliekamo minimumu visā mēnesī. Atsevišķi noteikumi jāievēro, ja darbinieks mēneša vidū sāk vai beidz darbu, izmanto bezalgas atvaļinājumu vai slimo. Turklāt neizmantoto neapliekamā minimuma daļu ne vienmēr var piemērot uzreiz.Kad neapliekamais minimums jāsamazina?Likumā "Par iedzīvotāju ienākuma nodokli" 12. pantā noteikts, ka mēneša neapliekamo minimumu piemēro ienākuma gūšanas vietā, kur iesniegta algas nodokļa grāmatiņa, ja darbiniekam Valsts ieņēmumu dienesta (VID) Elektroniskās deklarēšanas sistēmā (EDS) ir apstiprinātas tiesības to piemērot.Ja darbinieks sāk vai beidz darba attiecības mēneša vidū, neapliekamo minimumu par šo mēnesi aprēķina proporcionāli kalendāra dienu skaitam, kurā pastāvējušas darba attiecības. Savukārt, ja darbinieks strādā nepilnu darba laiku, neapliekamais minimums nav automātiski jāsamazina tikai tāpēc, ka viņš nostrādājis mazāk stundu.Tātad būtiski ir nošķirt divas situācijas: darba attiecības pastāvējušas tikai daļu mēneša vai arī darba...
Kā transporta uzņēmumiem vērtēt 90 000 eiro slieksni darījumos ar saistītām personām?
Transporta uzņēmumiem, aizpildot kontrolēto darījumu pārskatu, 90 000 eiro slieksnis jāvērtē pēc darījumu kopējās vērtības ar konkrēto saistīto personu, nevis pēc katra atsevišķa pārvadājuma rēķina. Savukārt transporta pakalpojumu sniegšanu un saņemšanu nedrīkst summēt kopā, jo tie ir atšķirīgi darījumu virzieni. To skaidro Valsts ieņēmumu dienests (VID) vadlīnijās kontrolēto darījumu pārskata aizpildīšanai.Simtiem pārvadājumu var vērtēt kopāTransporta uzņēmumi var veikt simtiem atsevišķu pārvadājumu ar vienu un to pašu saistīto personu, par katru izrakstot atsevišķu rēķinu. Šādā situācijā 90 000 eiro slieksnis nav jāvērtē katram rēķinam atsevišķi.Ja darījumiem ar vienu un to pašu saistīto ārvalstu personu ir viena ekonomiskā būtība, piemēram, tie ir kravu ekspedīcijas pakalpojumi, jāvērtē visu attiecīgajā pārskata gadā veikto darījumu kopējā vērtība. Turklāt pakalpojumu sniegšana un saņemšana jāvērtē atsevišķi.Tātad, ja uzņēmums saistītajai personai sniedz kravu pārvadājumu pakalpojumus un par katru pārvadājumu izraksta atsevišķu rēķinu, 90 000 eiro slieksni vērtē pēc visu šo pakalpojumu kopējās vērtības attiecīgajā gadā.Pakalpojumu sniegšanu un saņemšanu nesummēJa uzņēmums...
Vai grāmatvedis var izveidot savu MI aģentu bez programmēšanas?
Mākslīgā intelekta aģentu iespējams izveidot arī bez programmēšanas zināšanām, aprakstot tam veicamo uzdevumu un pakāpeniski izstrādājot nepieciešamo risinājumu. Grāmatvedības birojam tas var palīdzēt automatizēt atkārtotus darba procesus, piemēram, klientu pārbaudi, dokumentu apkopošanu vai datu salīdzināšanu. Tomēr arī paša izveidots aģents ir jāpārbauda, un tā darbību nevar pilnībā uzticēt mākslīgajam intelektam.Sāk ar darba uzdevumu, nevis programmēšanuLai izveidotu MI aģentu, vispirms jānoskaidro, kādu konkrētu darbu paredzēts automatizēt. Nav nepieciešams uzreiz izprast tehniskās detaļas vai pašam rakstīt kodu. Sākotnēji pietiek ar skaidru aprakstu par to, ko darbinieks dara, kādu informāciju izmanto un kādu rezultātu vēlas iegūt.Praktisks piemērs tika demonstrēts Paula Bites, zvērināta revidenta, sertificēta nodokļu konsultanta, "Bilances Akadēmijas" e-seminārā "MI grāmatveža darbā. Praktiski" , izveidojot klientu pārbaudes aģentu. Tā uzdevums ir pēc uzņēmuma reģistrācijas numura pārbaudīt informāciju par klientu, meklēt iespējamas riska pazīmes un apkopot datus no publiski pieejamiem avotiem. Aģentam var nodot arī vairākus uzņēmumus vienlaikus.Risinājums tika izstrādāts, izmantojot mākslīgo intelektu un rīku Cloud...
VID vērš uzmanību uz e-kvīšu piemērošanu un biežāk pieļautajām kļūdām
Valsts ieņēmumu dienests (VID) ir aktualizējis metodisko materiālu par elektroniski sagatavoto reģistrēto kvīšu (e-kvīšu) izmantošanas praksi. Metodiskajā materiālā apkopoti gan būtiskākie piemērošanas nosacījumi, gan arī ikdienas uzskaitē biežāk pieļautās sistēmu un procedūru kļūdas, no kurām grāmatvežiem un uzņēmumu vadītājiem būtu jāizvairās.Kurš un kādos gadījumos drīkst izmantot e-kvītis?E-kvītis ar VID Elektroniskās deklarēšanas sistēmā (EDS) ģenerētu numuru ir paredzētas tiem nodokļu maksātājiem, kuriem normatīvie akti noteiktos apstākļos ļauj strādāt bez kases aparāta. Praksē šis atbrīvojums visbiežāk attiecas uz veselības aprūpes pakalpojumu sniedzējiem un pasta komersantiem. Kvīts jāizsniedz par katru darījumu, saņemot samaksu skaidrā naudā, ar maksājumu karti vai izmantojot mobilās lietotnes.Veselības aprūpes nozarē e-kvīšu izmantošanai ir noteiktas stingras robežas. Tās drīkst noformēt tikai par darījumiem, kas ir tieši saistīti ar ārstniecības procesa nodrošināšanu — piemēram, ārstu konsultācijām, diagnostiku, laboratoriskajiem izmeklējumiem, rehabilitāciju vai manipulāciju laikā izlietotajiem medicīniskajiem materiāliem. Turpretim par darījumiem, kam nav tiešas saiknes ar veselības aprūpi — kā skaistumkopšanas un kosmetologa pakalpojumiem bez...
Nodokļu nomaksas un pārskatu iesniegšanas kārtība uzņēmuma likvidācijas procesā
Pieņemot lēmumu par uzņēmuma darbības izbeigšanu, likvidatoram un grāmatvedim jārēķinās ar stingriem termiņiem un specifiskām prasībām finanšu pārskatu sagatavošanā. Valsts ieņēmumu dienests (VID) atjaunotajā informatīvajā materiālā atgādina par galvenajiem soļiem, iesniedzamajiem dokumentiem un nodokļu nomaksas kārtību likvidācijas procesā.Tiklīdz dalībnieki pieņēmuši lēmumu par uzņēmuma likvidāciju, 10 dienu laikā par to obligāti jāinformē VID. Svarīgi atcerēties, ka Komerclikuma izpratnē nodokļu administrācijai ir zināmā kreditora statuss. Tas nozīmē, ka valsts tiesības saņemt nodokļu prasījumu samaksu nav atkarīgas no tā, vai likvidators ir saņēmis vai nav saņēmis atsevišķu kreditora prasījuma pieteikumu. Līdz likvidācijas procesa noslēgumam uzņēmumam ir jānokārto visas saistības pret valsti — tostarp tās, kuru izpildes termiņš vēl nav iestājies līdz slēguma pārskata sagatavošanai.Likvidācijas slēguma finanšu pārskatsLikvidācijas slēguma finanšu pārskatu un atlikušās mantas sadales plānu sastāda tikai pēc tam, kad ir pabeigtas visas likvidācijas darbības, apmierināti vai deponēti kreditoru prasījumi, segti likvidācijas izdevumi un nokārtotas visas nodokļu saistības. Pārskats sastāv no bilances un peļņas vai...
Kādas ir finanšu analīzes metodes?
Finanšu pārskati nav tikai grāmatvedības prasība vai dokumentu kopums, kas jāiesniedz reizi gadā. Tie ir viens no svarīgākajiem informācijas avotiem, lai saprastu, kas uzņēmumā īsti notiek – vai tas pelna, cik efektīvi izmanto savus resursus, vai spēj norēķināties ar kreditoriem un kā veidojas tā naudas plūsma.Tomēr ar vienkāršu bilances vai peļņas vai zaudējumu aprēķina apskati ne vienmēr pietiek. Viens un tas pats skaitlis dažādos apstākļos var liecināt gan par labu, gan par problemātisku situāciju. Tāpēc finanšu informāciju nepieciešams analizēt, salīdzinot rādītājus laika gaitā, vērtējot to struktūru un aprēķinot dažādus finanšu koeficientus.Uzņēmuma finanšu stāvokli var analizēt ar vairākām savstarpēji papildinošām metodēm – sākot ar finanšu pārskatu lasīšanu un beidzot ar likviditātes, aprites, rentabilitātes un kapitāla struktūras rādītāju izvērtēšanu. Katra metode atbild uz citu jautājumu, bet kopā tās ļauj izveidot daudz pilnīgāku priekšstatu par uzņēmuma finansiālo veselību.Pārskatu lasīšanaPirmā metode ir finanšu pārskatu lasīšana. No vienas puses tā ir vienkāršākā metode, jo var vizuāli apskatīt...
Kā mākslīgais intelekts var palīdzēt pārbaudīt klientu pirms sadarbības sākšanas?
Pirms jauna klienta pieņemšanas grāmatvedim vai grāmatvedības uzņēmumam jāiegūst un jāizvērtē virkne informācijas par potenciālo klientu. Daļu no šī darba iespējams automatizēt ar mākslīgo intelektu (MI), izveidojot klienta pārbaudes jeb KYC un AML aģentu.Šāds risinājums var, piemēram, pēc uzņēmuma reģistrācijas numura pārbaudīt publiski pieejamu informāciju, meklēt ar uzņēmumu saistītas riska pazīmes un pārbaudīt, vai starp uzņēmuma personām nav politiski nozīmīgu vai citu riska personu. Taču MI rezultāts nevar aizstāt grāmatveža veikto klienta izpēti.Ko MI var pārbaudīt?Klienta pārbaudes aģents var būt izveidots tā, lai pēc uzņēmuma reģistrācijas numura veiktu vairākas secīgas pārbaudes. Paula Bites, zvērināta revidenta, sertificēta nodokļu konsultanta, "Bilances Akadēmijas" e-seminārā "MI grāmatveža darbā. Praktiski" demonstrētajā piemērā aģentam bija iespējams vienlaikus nodot arī vairākus uzņēmumus.Viena no pārbaudēm bija saistīta ar uzņēmuma personām - vai starp tām nav politiski nozīmīgu personu vai citu riska personu. Aģents pārbaudīja arī uzņēmuma informāciju portālā “Firmas.lv” un citos publiski pieejamos avotos.Praktiski šādu aģentu varētu izmantot kā pirmo...